วางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
คุณแต๋วช่วยอ่านรายได้จากสลิป รวมเบี้ยประกันและกองทุนที่มีอยู่ แล้วหาช่องลดหย่อนที่ยังเหลือก่อนเลือกแผนซึ่งจ่ายต่อเนื่องได้
แบบประกันที่ตรงกับบริการนี้
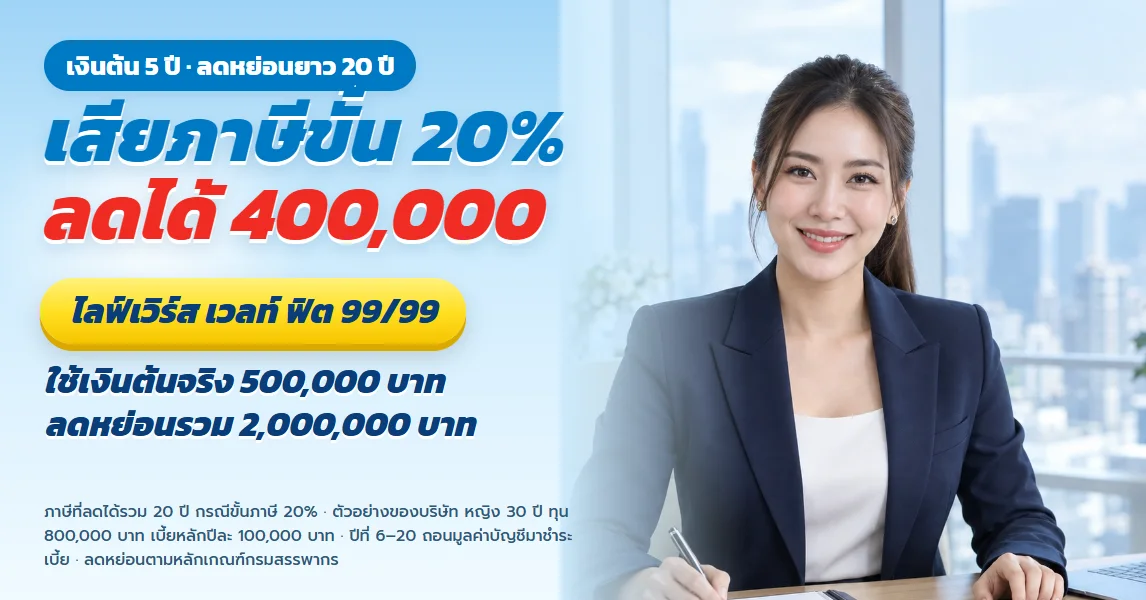 ไลฟ์เวิร์ส เวลท์ ฟิต 99/99ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปีดูแบบประกันนี้
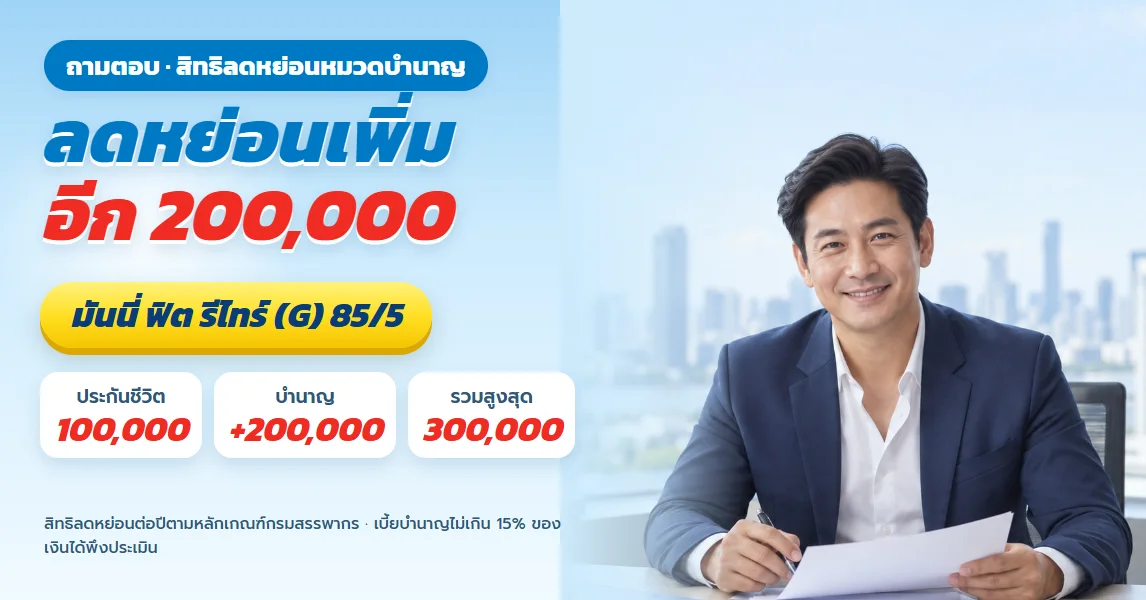 มันนี่ ฟิต รีไทร์ (G) 85/5ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปีดูแบบประกันนี้
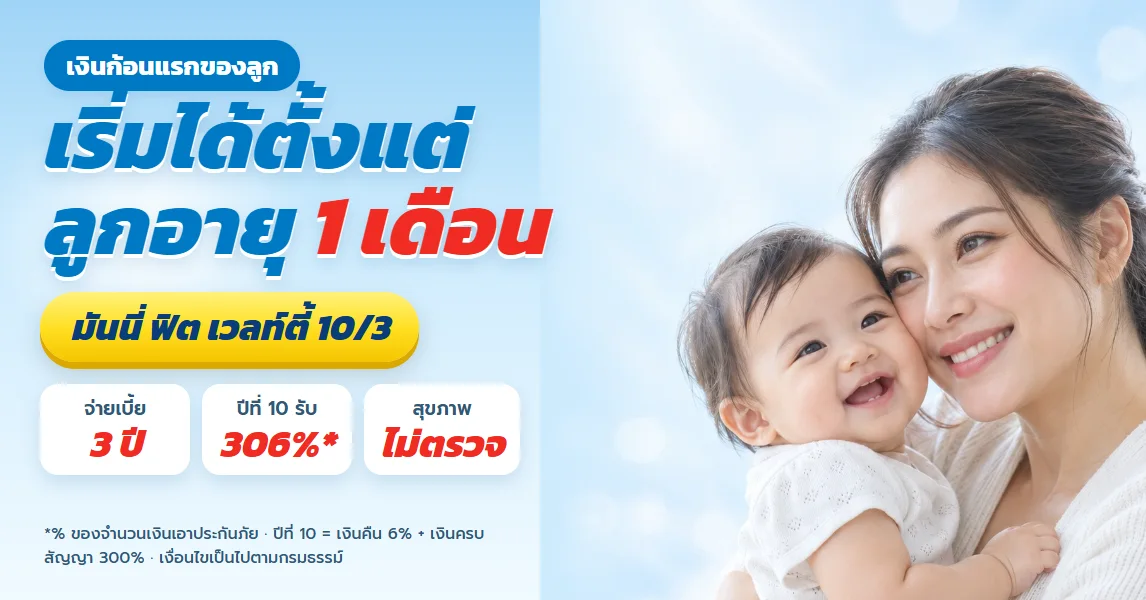 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอดูแบบประกันนี้
วางแผนภาษีสำหรับมนุษย์เงินเดือนไม่ต้องเริ่มจากชื่อผลิตภัณฑ์ค่ะ เริ่มจากสลิปเงินเดือนหนึ่งใบ แล้วดูว่าเงินได้ การหักภาษี และสิทธิที่ใช้อยู่บอกอะไรเรา
บางคนมีเบี้ยประกันเดิมหักผ่านบัญชีอยู่แล้ว แต่จำยอดไม่ได้ บางคนมีสวัสดิการบริษัทและกองทุนสำรองเลี้ยงชีพ จึงเหลือช่องลดหย่อนไม่เท่าคนอื่น การซื้อเพิ่มเพราะเห็นเพดาน 100,000 บาท โดยยังไม่รวมของเดิม อาจทำให้จ่ายเบี้ยเกินส่วนที่ใช้สิทธิได้ คุณแต๋วจึงชวนจัดข้อมูลให้ครบก่อน แล้วค่อยเลือกสิ่งที่ตอบทั้งเรื่องภาษีและความคุ้มครอง
สลิปเงินเดือนช่วยให้เห็นปัญหาก่อนปลายปี
ตัวเลขที่ควรอ่านไม่ใช่แค่เงินเข้าบัญชี แต่รวมถึงรายได้สะสม ภาษีที่นายจ้างหัก และรายการออมที่ออกจากเงินเดือน เมื่อประกอบกับหนังสือรับรองเงินได้ เราจะประเมินเงินได้สุทธิและขั้นภาษีได้ใกล้เคียงขึ้น
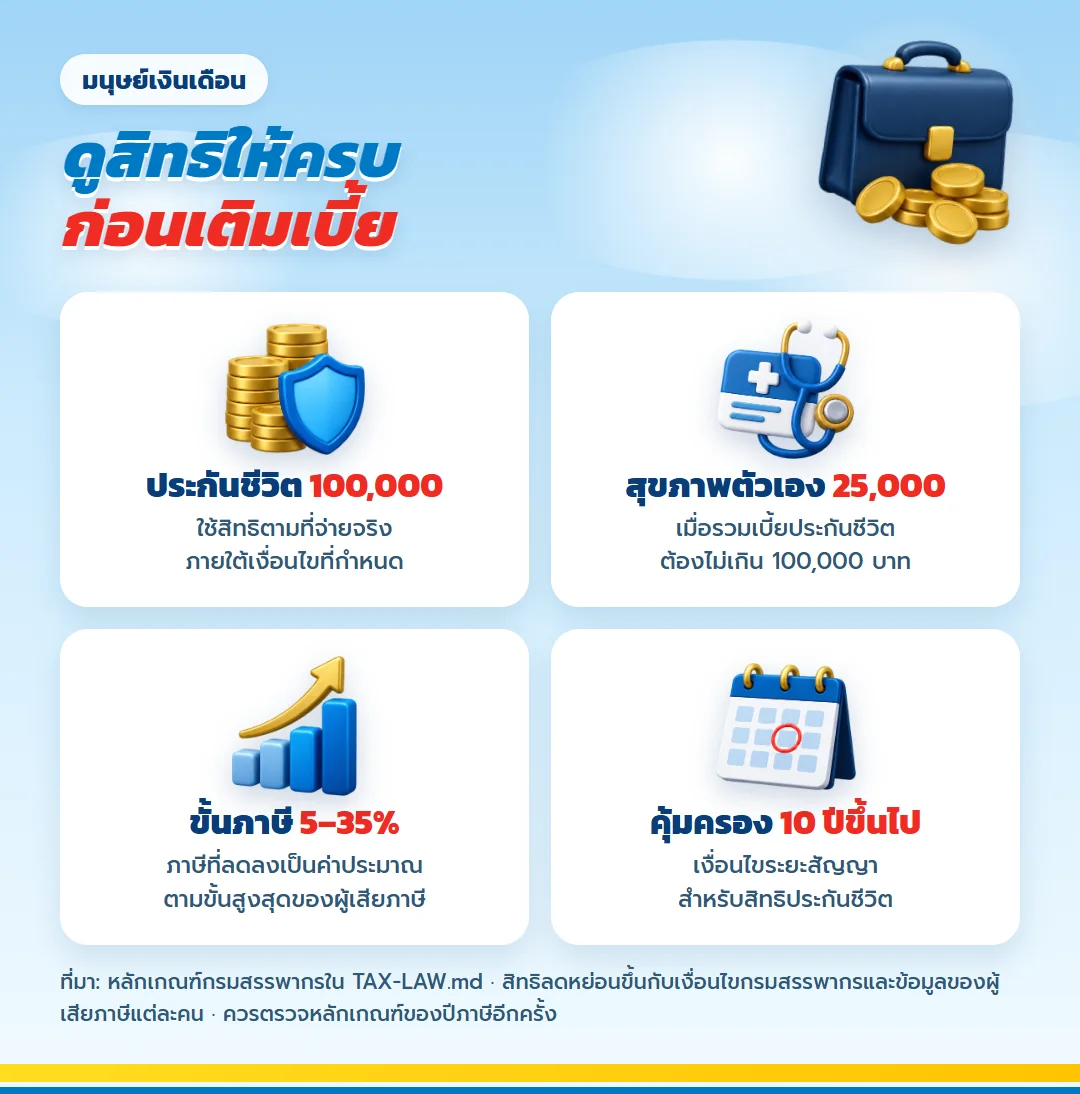
อัตราภาษีเงินได้บุคคลธรรมดาเป็นแบบขั้นบันได 5–35% ยอดลดหย่อนจึงไม่ใช่จำนวนภาษีที่ได้กลับมาเท่ากันทุกคน หลักคำนวณที่ใช้ได้คือ ภาษีที่ลดลงโดยประมาณเท่ากับเบี้ยที่ใช้ลดหย่อน คูณอัตราภาษีขั้นสูงสุดของผู้เสียภาษี ค่านี้เป็นเพียงประมาณการก่อนยื่นจริงค่ะ
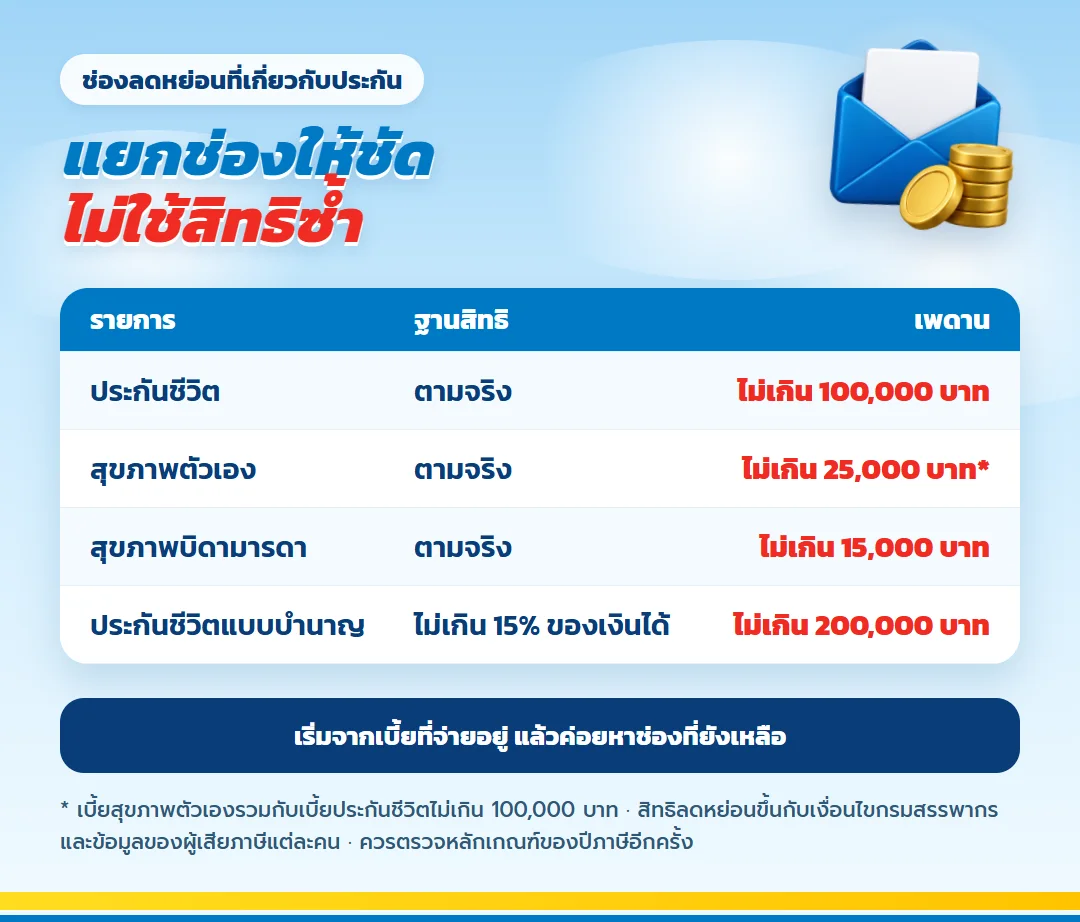
สิทธิประกันชีวิตใช้ได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี และกรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป ถ้ามีเบี้ยประกันสุขภาพของตัวเอง เบี้ยส่วนนั้นใช้สิทธิได้ไม่เกิน 25,000 บาท แต่เมื่อรวมกับประกันชีวิตแล้วยังอยู่ภายใน 100,000 บาท
ใครเหมาะกับการเริ่มจากเอกสารรายได้
- มนุษย์เงินเดือนที่มีรายได้ทางเดียวและอยากรู้ว่าสิทธิประกันชีวิตยังเหลือจริงเท่าไร
- คนที่เปลี่ยนงานหรือเงินเดือนปรับระหว่างปี ทำให้ประมาณฐานภาษีจากปีก่อนไม่ได้
- ผู้ที่มีเบี้ยประกันหลายฉบับและไม่แน่ใจว่าส่วนไหนเป็นลดหย่อนประกันชีวิต
- คนที่มีประกันกลุ่มจากบริษัท แต่ยังต้องการดูความคุ้มครองส่วนตัวระยะยาว
บริการวางแผนภาษีนี้ไม่ได้ตั้งเป้าหมายว่าต้องใช้ทุกช่องให้เต็ม หากสิทธิที่เหลือน้อย หรืองบปัจจุบันควรเก็บไว้เป็นเงินฉุกเฉิน คุณแต๋วจะวางทางเลือกให้เห็นโดยไม่ฝืนกระแสเงินสดค่ะ
ข้อมูลที่นำมาคุยแล้วประหยัดเวลาได้มาก
| เอกสารหรือข้อมูล | นำไปตรวจเรื่องใด |
|---|---|
| สลิปเงินเดือนล่าสุด | ดูรายได้สะสมและภาษีที่ถูกหักไว้ |
| หนังสือรับรองเงินได้ | ใช้เทียบยอดรายได้และรายการหักจากนายจ้าง |
| ใบรับรองเบี้ยประกันทุกฉบับ | แยกเบี้ยชีวิต เบี้ยประกันสุขภาพ และยอดที่ใช้สิทธิได้ |
| ยอดกองทุนสำรองเลี้ยงชีพหรือ RMF | ตรวจภาพรวมสิทธิในกลุ่มเพื่อการเกษียณ |
| ภาระรายเดือนและเงินสำรอง | กำหนดเบี้ยที่จ่ายต่อเนื่องได้โดยไม่กระทบชีวิตประจำวัน |
จากเอกสารหนึ่งชุดไปสู่แผนที่ใช้ได้จริง
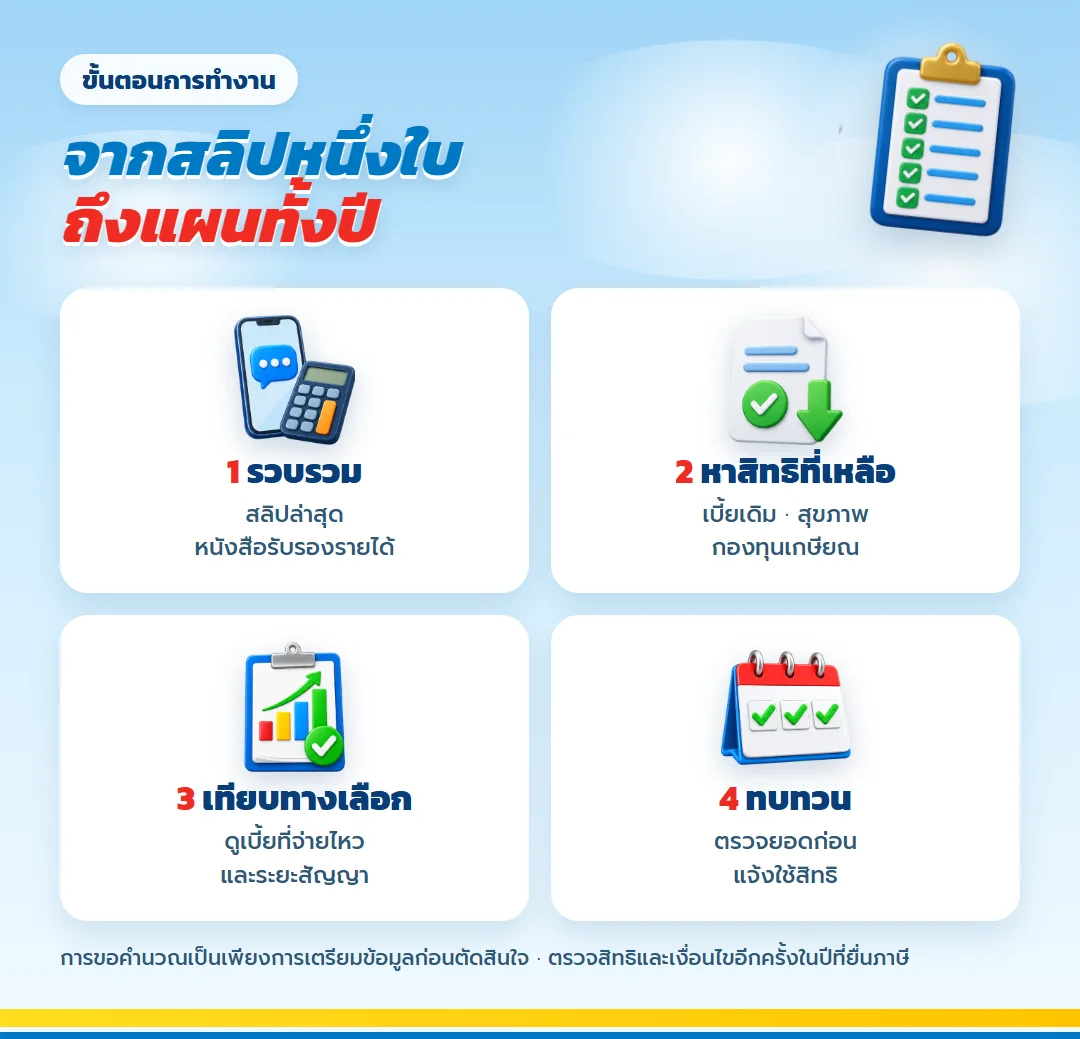
- รวมรายได้จากสลิปกับหนังสือรับรอง และประเมินเงินได้สุทธิตามข้อมูลที่มี
- รวบรวมเบี้ยเดิม กองทุน และรายการลดหย่อนอื่น เพื่อหาสิทธิที่ยังไม่ถูกใช้ซ้ำ
- เทียบทางเลือกประกันตามเป้าหมาย ระยะสัญญา และงบที่รับผิดชอบได้ต่อเนื่อง
- ตรวจยอดชำระจริง เก็บเอกสาร และแจ้งใช้สิทธิลดหย่อนกับบริษัทประกัน
หลังทำตารางแล้ว คุณจะเห็นทั้งยอดที่ใช้สิทธิได้และยอดที่ควรจ่ายจริง สองตัวเลขนี้อาจไม่เท่ากัน เพราะการวางแผนภาษีที่ดีต้องไม่ทำให้เดือนถัดไปขาดสภาพคล่องค่ะ
ตัวอย่างจากสลิปหนึ่งชุดไปถึงยอดประมาณการ
แยกยอดใช้สิทธิออกจากยอดภาษี
สมมติว่าตรวจสลิปและรายการเดิมแล้วพบว่ายังมีช่องประกันชีวิตเหลือ 100,000 บาท ผู้เสียภาษีอยู่ขั้น 10% และมีเบี้ยใหม่ที่เข้าเกณฑ์ 100,000 บาทเต็มจำนวน การคำนวณเบื้องต้นคือ 100,000 × 10% = ภาษีลดลงโดยประมาณ 10,000 บาทค่ะ ยอด 100,000 บาทเป็นฐานลดหย่อน ไม่ใช่จำนวนเงินที่กรมสรรพากรคืนให้ และผลจริงต้องรวมรายได้กับสิทธิทั้งปีอีกครั้ง
ถ้าสลิปช่วงปลายปีสะท้อนโบนัสหรือรายได้เพิ่ม ขั้นภาษีที่ใช้ประเมินอาจขยับได้ คุณแต๋วจึงทำช่อง “ข้อมูลยืนยันแล้ว” กับ “ข้อมูลคาดการณ์” แยกกัน การวางแผนภาษีแบบนี้ทำให้รู้ว่าตัวเลขใดต้องอัปเดตก่อนยื่น และไม่ทำให้เบี้ยกลายเป็นคำตอบสำเร็จรูปค่ะ
ข้อควรรู้ก่อนใช้เพดานที่ยังว่าง
ช่องลดหย่อนที่เหลือไม่ได้แปลว่าต้องเติมให้เต็มค่ะ กรมธรรม์ชีวิตต้องมีระยะคุ้มครองตั้งแต่ 10 ปีขึ้นไปจึงเข้าหลักเกณฑ์ของกรมสรรพากร และยังต้องดูความสามารถชำระต่อเนื่อง เงินสำรอง กับความคุ้มครองที่ต้องการ หากแผนทำให้เงินเดือนหลังหักค่าใช้จ่ายตึงเกินไป การใช้สิทธิน้อยลงอาจเหมาะกว่า
สลิปยังช่วยกันการนับสิทธิซ้ำ เบี้ยสุขภาพตัวเองใช้ได้ไม่เกิน 25,000 บาท แต่เมื่อรวมกับเบี้ยชีวิตต้องไม่เกิน 100,000 บาท จึงแยกเป็นก้อนเพิ่มจากเพดานชีวิตไม่ได้ คุณแต๋วจะวางใบรับรองเดิมเทียบกับยอดชำระจริงก่อน แล้วค่อยบอกว่ายังมีพื้นที่หรือไม่ค่ะ
ถ้ามีการหักเงินเข้ากองทุนสำรองเลี้ยงชีพจากเงินเดือน ข้อมูลนั้นต้องเข้าสรุปเดียวกับ RMF และเบี้ยบำนาญเพื่อดูเพดานกลุ่มเกษียณ การอ่านเฉพาะช่องประกันอาจทำให้คาดสิทธิมากกว่าที่ใช้ได้จริงค่ะ
แบบประกันที่นำมาเทียบได้เมื่อสิทธิยังเหลือ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับคนที่มองความคุ้มครองยาว
กรณีตัวอย่างเป็นผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท คุ้มครองถึงอายุ 99 ปี และบัญชีกรมธรรม์มีผลตอบแทนขั้นต่ำที่รับรอง 1% ต่อปี เบี้ยหลักเริ่มต้น 36,000 บาทต่อปีหรือ 3,000 บาทต่อเดือน ตัวเลขจริงต้องขอตามอายุ เพศ และทุนของผู้สมัครค่ะ
แบบนี้มีบัญชีกรมธรรม์และค่าการประกันภัย จึงต้องอ่านกลไกการหักค่าใช้จ่าย การถอน และผลต่อความคุ้มครองให้ครบ ไม่ควรตัดสินใจจากสิทธิภาษีเพียงบรรทัดเดียว
มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับงบที่ต้องการจบเร็ว
เคสอ้างอิงเป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท ชำระ 3 ปีรวม 294,900 บาท สัญญาคุ้มครอง 10 ปี และมีเงินคืนตามตารางของกรมธรรม์ การจ่ายสั้นช่วยให้เห็นภาระชัด แต่เงินยังอยู่ในสัญญาต่อ จึงต้องมีเงินสำรองแยกค่ะ
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับช่องบำนาญ
ตัวอย่างในเอกสารเสนอขายของบริษัท เป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท เบี้ยรายปี 206,248 บาท ชำระ 5 ปี และเริ่มรับบำนาญตั้งแต่อายุ 60 ถึง 85 สิทธิบำนาญใช้ได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษีและไม่เกิน 200,000 บาท จึงต้องคำนวณจากรายได้ของคุณก่อนเสมอ
คำถามจากมนุษย์เงินเดือนก่อนใช้สิทธิประกัน
บริษัทหักภาษีไว้แล้ว ยังต้องทำแผนเองไหม
ควรทำค่ะ เพราะยอดที่ถูกหักเป็นการทยอยนำส่ง ส่วนภาษีสุดท้ายขึ้นกับรายได้และสิทธิทั้งปี การรวมข้อมูลล่วงหน้าช่วยลดความคลาดเคลื่อนตอนยื่นแบบ
มีเบี้ยชีวิตอยู่แล้ว เบี้ยสุขภาพนับเพิ่มอย่างไร
สิทธิสุขภาพตัวเองใช้ได้ไม่เกิน 25,000 บาท และเมื่อรวมกับประกันชีวิตต้องไม่เกิน 100,000 บาท จึงต้องดูยอดที่ชำระจริงก่อนลงรายการค่ะ
ซื้อประกันเดือนสุดท้ายเพื่อใช้สิทธิได้หรือไม่
ใช้สิทธิได้เมื่อเป็นไปตามเงื่อนไขและชำระภายในปีภาษีนั้น แต่ควรมีเวลาศึกษาสัญญาและตรวจงบ ไม่ควรให้เส้นตายเป็นเหตุผลหลักในการซื้อ
ต้องส่งเอกสารอะไรให้ตัวแทนบ้าง
เริ่มจากสลิป หนังสือรับรองเงินได้ ใบรับรองเบี้ยเดิม และข้อมูลกองทุนที่มีอยู่ ไม่จำเป็นต้องส่งข้อมูลที่ไม่เกี่ยวกับการคำนวณ
สลิปเงินเดือนเดือนเดียวพอสำหรับคำนวณไหม
ใช้เริ่มต้นได้ แต่ยังควรดูรายได้สะสม โบนัส และรายการหักที่อาจเกิดในช่วงที่เหลือค่ะ คุณแต๋วจะแยกตัวเลขที่ทราบแล้วออกจากส่วนคาดการณ์ เพื่อไม่ให้ยอดชั่วคราวกลายเป็นข้อสรุป
มีสิทธิเหลือแต่เงินสำรองยังน้อย ควรทำอย่างไร
ควรจัดเงินสำรองก่อนค่ะ ประโยชน์ภาษีเกิดเฉพาะส่วนที่เข้าเงื่อนไข แต่รายจ่ายฉุกเฉินต้องใช้เงินที่เข้าถึงได้จริง การเลื่อนตัดสินใจไม่ทำให้แผนการเงินเสียรูป
รู้สิทธิที่เหลือ แล้วค่อยเลือกสิ่งที่เหมาะ
ส่งภาพรวมรายได้ เบี้ยเดิม และงบที่สบายใจก่อนค่ะ คุณแต๋วจะสรุปช่องที่ใช้ไปแล้ว ช่องที่ยังเหลือ และทางเลือกที่ควรขอใบเสนอขาย เพื่อให้วางแผนภาษีจากข้อมูลจริง การขอตารางยังไม่ผูกพันกับการสมัคร
ข้อมูลภาษีเป็นการประเมินจากหลักเกณฑ์ของกรมสรรพากร ควรตรวจเงื่อนไขของปีภาษีที่ยื่นอีกครั้ง ตัวเลขผลิตภัณฑ์เป็นกรณีตัวอย่างตามอายุ เพศ อาชีพ และทุนที่ระบุ ไม่ใช่ผลประโยชน์ของผู้สมัครทุกคน
บริการอื่นที่ผู้คนสนใจ
เตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียด
วางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียด
วางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียด
เลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียด
วางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียด
วางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียด
สร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดเตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียดวางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียดวางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียดเลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียดวางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียดวางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียดสร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้