วางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
คุณแต๋วช่วยทำปฏิทินเงินก้อน แยกเป้าหมายใกล้ กลาง และไกล ก่อนเทียบแบบชำระ 3 ปี 8 ปี หรือ 30 ปีจากข้อมูลจริง
แบบประกันที่ตรงกับบริการนี้
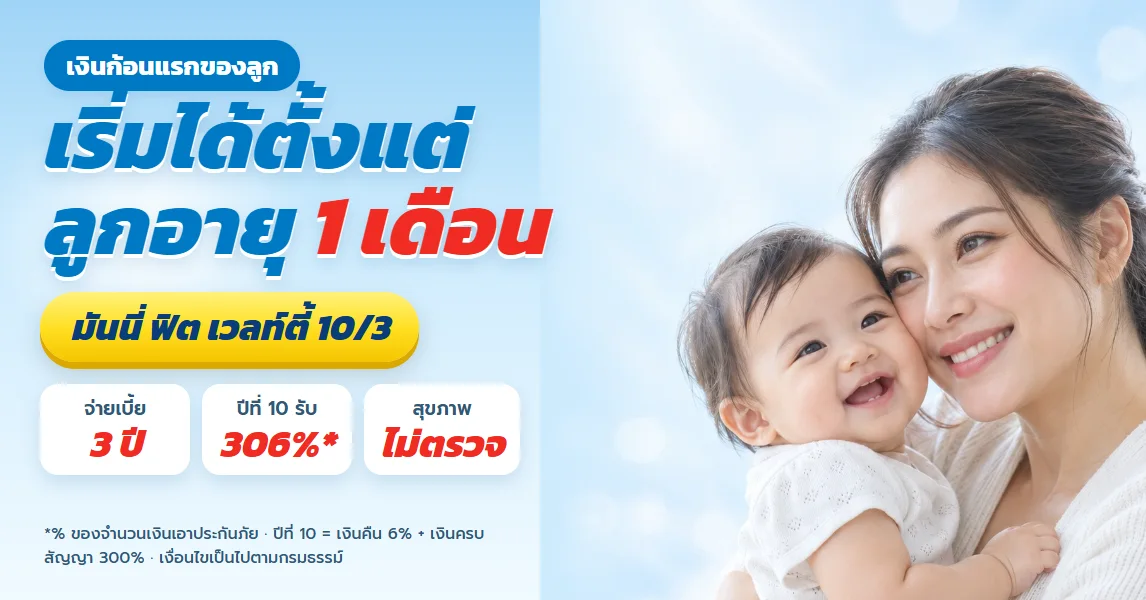 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอดูแบบประกันนี้
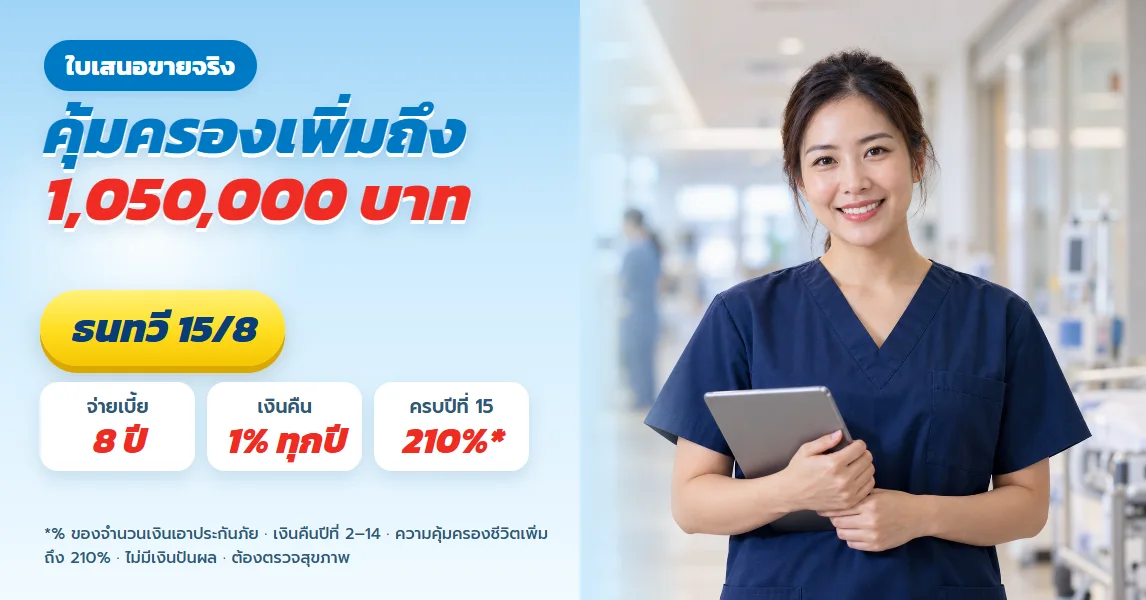 ธนทวี 15/8ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%ดูแบบประกันนี้
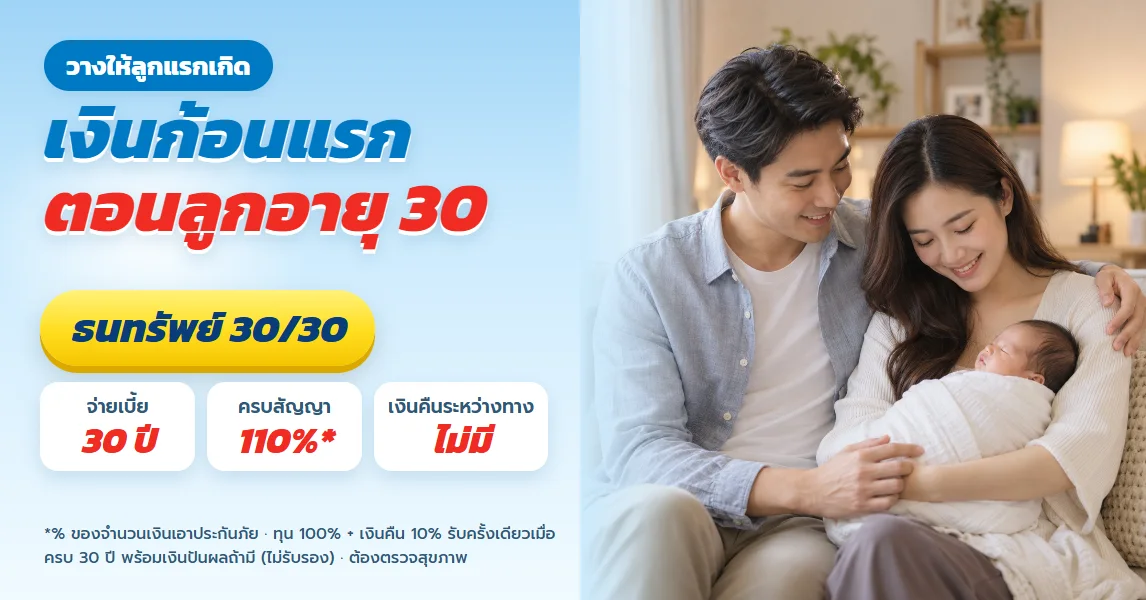 ธนทรัพย์ 30/30ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30ดูแบบประกันนี้
วางแผนออมเงินให้เริ่มจากปีที่ต้องใช้ ไม่ใช่เริ่มจากชื่อแบบประกันค่ะ เมื่อวันใช้เงินชัด เราจึงรู้ว่าเงินก้อนไหนรอได้ ก้อนไหนต้องพร้อมก่อน และสัญญาระยะใดมีโอกาสเดินถึงปลายทาง
คำว่า “อยากมีเงินก้อน” ยังกว้างเกินไป ลองเขียนใหม่เป็น “เงินค่าเรียนในอีก 10 ปี” หรือ “เงินสำรองหลังอายุ 60” วันที่ต่างกันทำให้วิธีเก็บต่างกัน เงินที่ต้องใช้เร็วไม่ควรถูกผูกไว้กับสัญญายาว ส่วนเงินที่ตั้งใจถือยาวก็ไม่ควรถูกหยิบปนกับรายจ่ายรายเดือนค่ะ
ปฏิทินเป้าหมายช่วยกันความผิดพลาดเรื่องเวลา
แยกปีชำระหมดออกจากปีที่เงินถึงปลายทาง
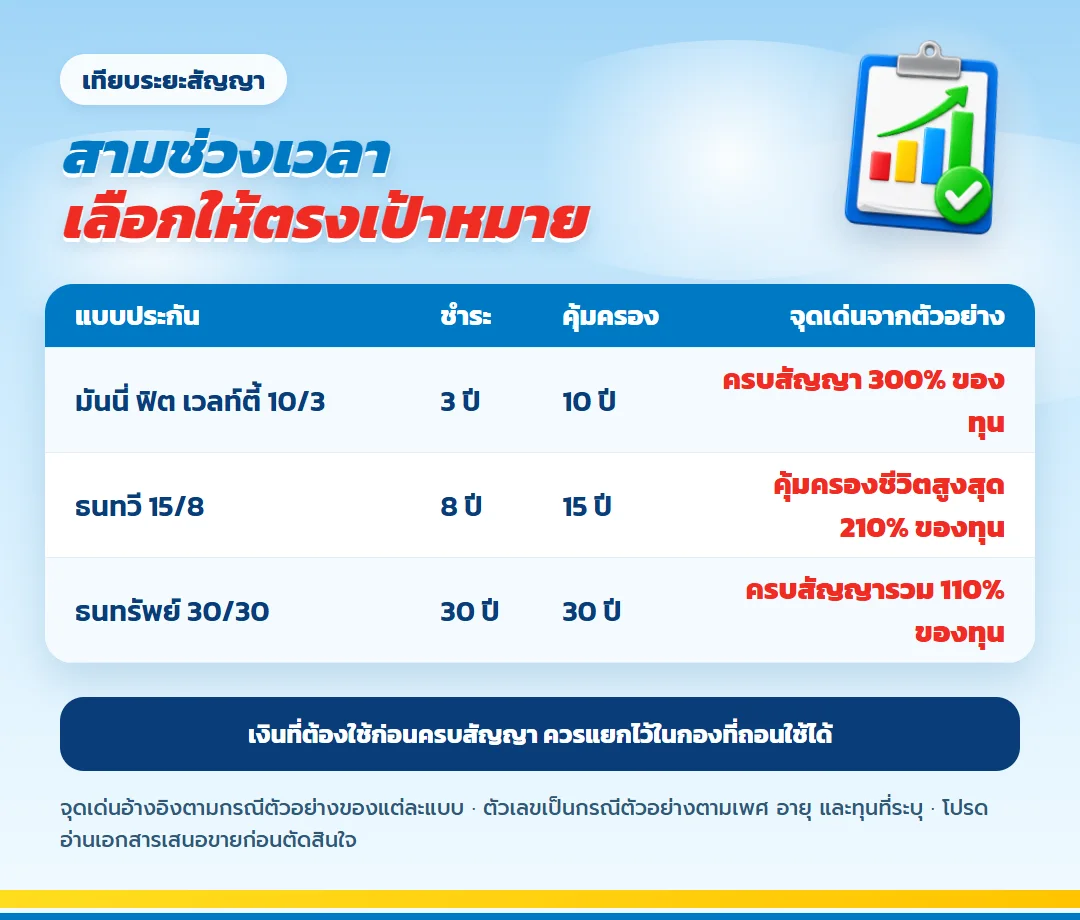
ตัวอย่างแบบประกันสามแบบมีจังหวะต่างกันชัดเจน มันนี่ ฟิต เวลท์ตี้ 10/3 ชำระเบี้ย 3 ปีและคุ้มครอง 10 ปี ธนทวี 15/8 ชำระ 8 ปีและคุ้มครอง 15 ปี ส่วนธนทรัพย์ 30/30 ชำระและคุ้มครอง 30 ปี เลขหน้าและเลขหลังจึงไม่ได้บอกแค่ชื่อ แต่บอกภาระชำระกับช่วงที่เงินอยู่ในสัญญา
ในกรณีตัวอย่างของแบบ 10/3 ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ชำระปีละ 98,300 บาท รวม 294,900 บาท และเมื่ออยู่ครบสัญญารับเงินคืนรวมกับเงินครบกำหนด 354,000 บาท ตัวเลขปลายทางนี้ใช้กับกรณีถือครบ 10 ปี ไม่ใช่ยอดที่ถอนออกเมื่อใดก็ได้ค่ะ
แบบ 15/8 มีตัวอย่างผู้หญิงอายุ 30 ปี ทุน 500,000 บาท ชำระปีละ 123,500 บาท 8 งวด รวม 988,000 บาท รับเงินคืนรวม 65,000 บาท และเงินครบกำหนด 1,050,000 บาทเมื่ออายุ 45 รวมรับตลอดสัญญา 1,115,000 บาท ส่วนแบบ 30/30 มีตัวอย่างผู้หญิงอายุ 35 ปี ทุน 100,000 บาท เบี้ยปีละ 2,880 บาท รวม 86,400 บาท และรับ 110,000 บาทเมื่ออายุ 65
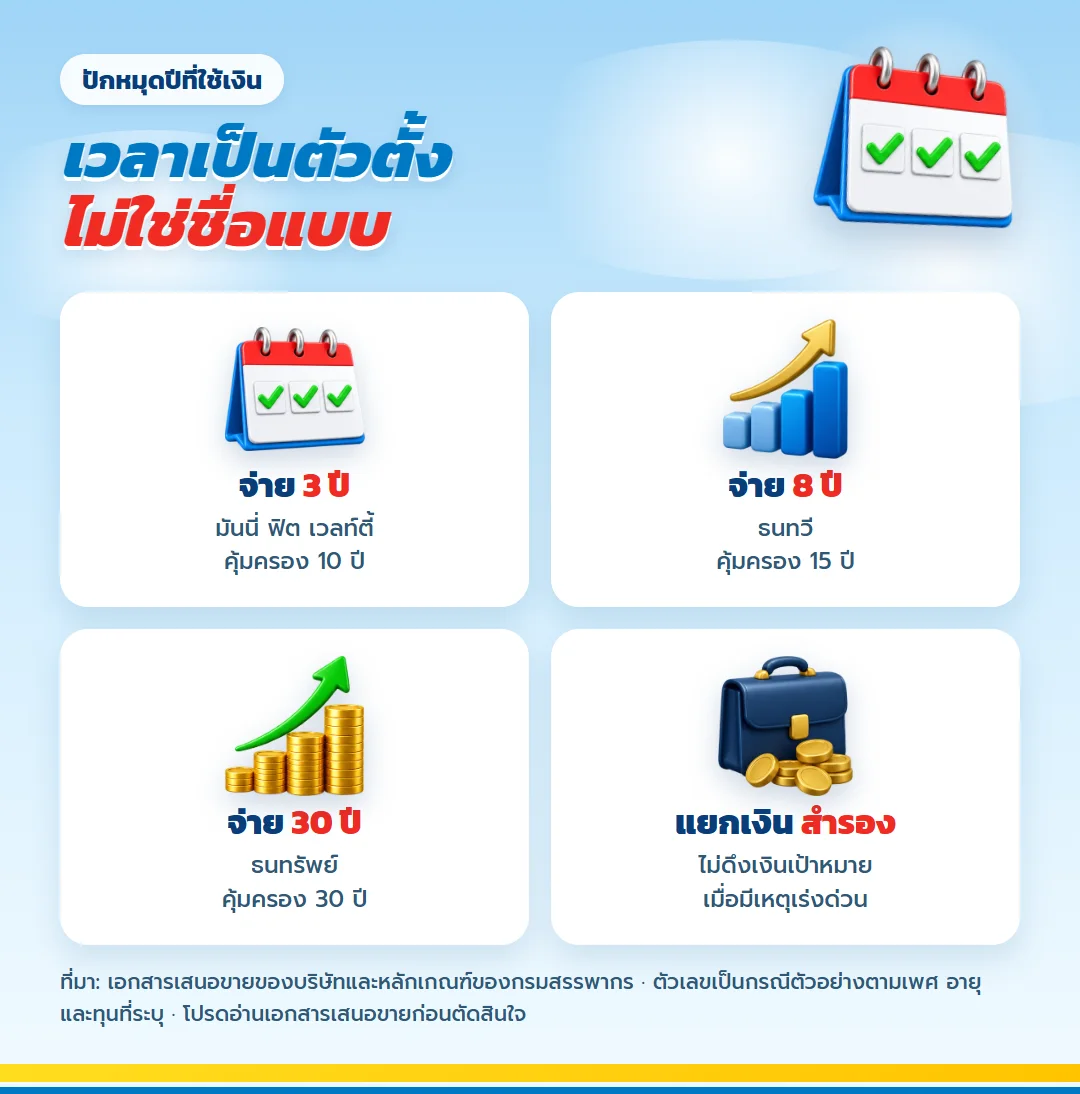
ลองเดินตัวเลขจากปีเริ่มถึงปีใช้เงินจริง
กรณีตัวอย่างเป้าหมายเงินก้อนในอีก 10 ปี
สมมติใช้ข้อมูลของผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาทในแบบ 10/3 เป็นกรณีตัวอย่าง ปฏิทินจะบันทึกเบี้ยปีละ 98,300 บาทในปีที่ 1–3 รวมเป็น 98,300 × 3 = 294,900 บาท จากนั้นยังต้องเว้นช่องปีที่ 4–10 ไว้ เพราะสัญญายังไม่สิ้นสุดแม้ไม่มีเบี้ยใหม่ค่ะ
| หมุดเวลา | จำนวนตามกรณีตัวอย่าง | ความหมายต่อแผน |
|---|---|---|
| สิ้นปีที่ 1 | เงินคืน 2,000 บาท | ยังไม่ใช่เงินก้อนปลายทาง |
| สิ้นปีที่ 2 | เงินคืนสะสม 6,000 บาท | ยังอยู่ระหว่างชำระเบี้ย |
| สิ้นปีที่ 3 | เงินคืนสะสม 12,000 บาท | ชำระครบ แต่สัญญายังเดินต่อ |
| ครบปีที่ 10 | เงินคืนรวม 54,000 บาท + เงินครบกำหนด 300,000 บาท | รวมรับ 354,000 บาทเมื่ออยู่ครบ |
ตัวเลข 354,000 บาทจึงวางไว้ที่หมุดปีที่ 10 เท่านั้น ไม่ควรเลื่อนมานับเป็นเงินพร้อมใช้ในปีที่ 3 ถ้าเป้าหมายจริงอยู่ก่อนหน้านั้น คุณแต๋วจะแยกเงินส่วนนั้นออกไปใช้เครื่องมือที่ตรงเวลาแทนค่ะ
เหมาะกับคนที่มีเป้าหมายเป็นวันที่
- ครอบครัวที่รู้ว่าลูกจะเข้าสู่ช่วงการศึกษาใหม่ในปีใด และต้องการทยอยเตรียมเงิน
- คนทำงานที่มีเงินก้อนระยะกลาง แต่ยังต้องแยกเงินสำรองฉุกเฉินไว้ใช้ได้ทันที
- ผู้ที่อยากเริ่มออมระยะยาวด้วยยอดไม่สูง และรับภาระชำระต่อเนื่องได้นาน
- คนที่มีหลายเป้าหมายและอยากจัดลำดับก่อนเลือกทุนประกัน
ถ้ายังตอบไม่ได้ว่าจะใช้เงินเมื่อไร คุณแต๋วจะแนะนำให้ชะลอการเลือกแบบ แล้วกลับไปทำปฏิทินก่อน เพราะระยะสัญญาที่ผิดอาจบังคับให้เวนคืนในช่วงที่มูลค่ายังต่ำกว่าเบี้ยสะสมค่ะ
ข้อมูลที่ควรวางบนโต๊ะก่อนเทียบแบบ
| ข้อมูล | ใช้ตัดสินใจเรื่องใด |
|---|---|
| ชื่อเป้าหมายและปีที่ต้องใช้ | แยกว่าเป็นระยะสั้น ระยะกลาง หรือระยะยาว |
| จำนวนเงินที่มีแล้ว | หาส่วนที่ยังขาดโดยไม่เริ่มนับจากศูนย์ |
| เงินที่ออมได้ต่อปี | กำหนดเบี้ยซึ่งจ่ายต่อเนื่องได้จริง |
| เงินสำรองฉุกเฉิน | ป้องกันการถอนเงินออมก่อนถึงกำหนด |
| กรมธรรม์และภาระเดิม | ไม่วางงบใหม่ทับกับงวดที่ต้องชำระอยู่ |
จัดแผนจากวันใช้เงินย้อนกลับมาวันนี้
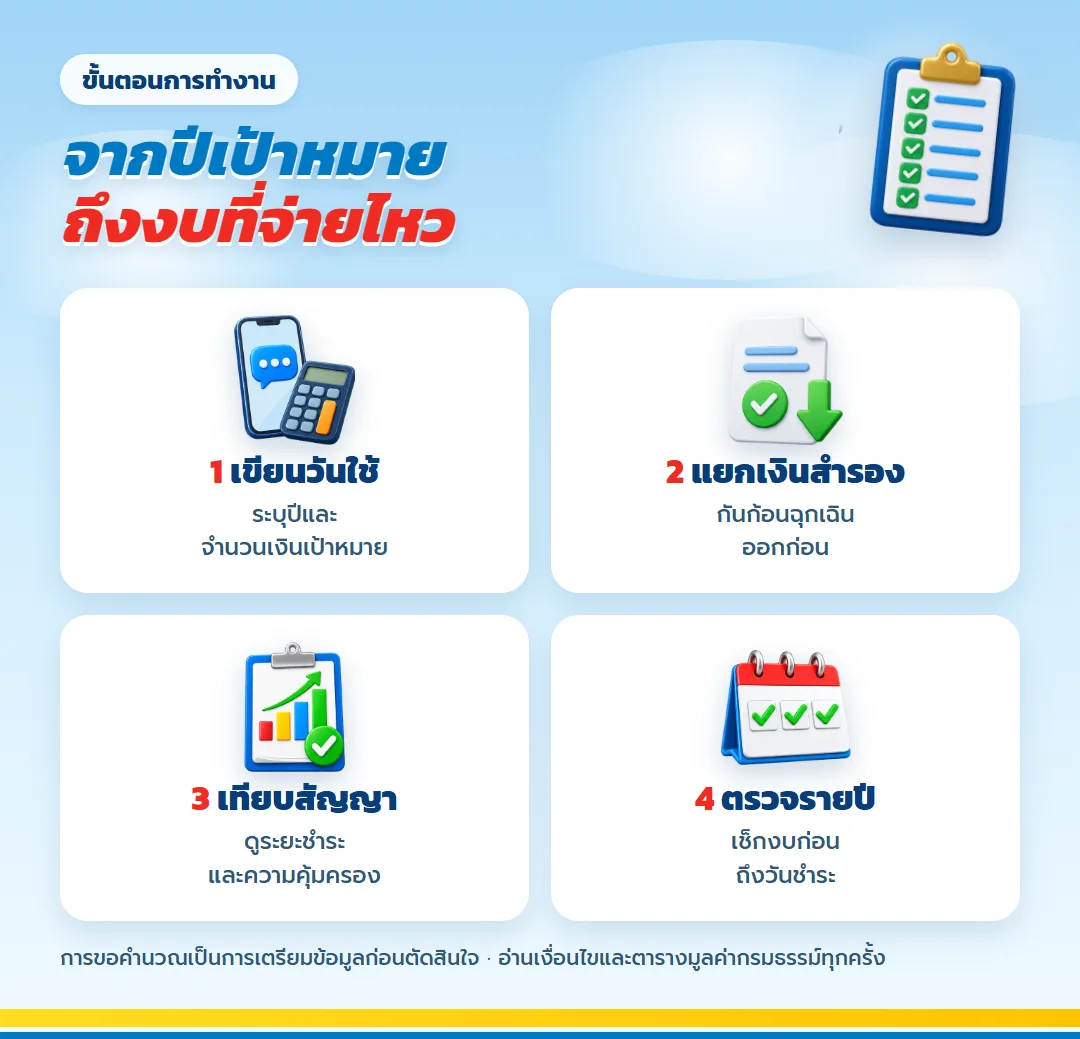
- เขียนปีเป้าหมาย จำนวนเงินที่ต้องการ และเหตุผลที่เงินก้อนนั้นเลื่อนไม่ได้
- กันเงินสำรองกับค่าใช้จ่ายระยะใกล้ออก ก่อนคำนวณยอดออมระยะยาว
- เทียบระยะชำระ ระยะคุ้มครอง เงินคืน และค่าเวนคืนจากใบเสนอขายตามข้อมูลจริง
- เลือกทุนที่ยังชำระได้หากรายรับลดลง แล้วนัดทบทวนก่อนถึงงวดทุกปี
การวางแผนออมเงินแบบย้อนจากวันใช้ ช่วยให้เห็นด้วยว่าเป้าหมายใดไม่ควรใช้ประกันออมทรัพย์ เช่น เงินที่อาจต้องใช้ในอีกไม่กี่เดือน เงินก้อนนั้นควรอยู่ในที่ซึ่งเข้าถึงได้ตามความจำเป็นค่ะ
สามแบบประกันตอบเวลาไม่เหมือนกัน
มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับภาระชำระสั้น
กรณีตัวอย่างชำระครบ 3 งวด แต่เงินยังอยู่ในสัญญาถึงปีที่ 10 เงินคืนตามสัญญาเริ่ม 2% ของทุนในปีแรก 4% ในปีที่ 2 และ 6% ต่อปีตั้งแต่ปีที่ 3–10 พร้อมเงินครบกำหนด 300% ของทุน จึงเหมาะเมื่อจัดที่มาของเบี้ยครบทุกงวดและไม่มีแผนใช้เงินก้อนก่อนครบสัญญา
ธนทวี 15/8 สำหรับเป้าหมายช่วงกลาง
กรณีตัวอย่างชำระ 8 งวดและคุ้มครอง 15 ปี ความคุ้มครองชีวิตเพิ่มจาก 100% ของทุนในปีที่ 1–3 ไปถึง 210% ตั้งแต่ปีที่ 8–15 แบบนี้จึงไม่ได้มีเพียงเรื่องเงินครบกำหนด แต่ควรอ่านว่าความคุ้มครองที่เพิ่มตามปีสอดคล้องกับภาระครอบครัวหรือไม่
ธนทรัพย์ 30/30 สำหรับเป้าหมายที่รอได้นาน
เคสผู้หญิงอายุ 35 ปีจ่ายปีละ 2,880 บาทต่อทุน 100,000 บาท โดยไม่มีเงินคืนระหว่างทาง และรับ 110% ของทุนเมื่ออายุ 65 จุดสำคัญคือภาระยาว 30 ปี แม้ยอดต่อปีเป็นหลักพันก็ควรถามว่ารายได้หลังวัยทำงานจะรองรับงวดช่วงท้ายอย่างไรค่ะ
สิทธิลดหย่อนเป็นผลประกอบ ไม่ใช่เข็มทิศ
เบี้ยประกันชีวิตใช้ลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี เมื่อกรมธรรม์มีระยะคุ้มครองตั้งแต่ 10 ปีขึ้นไปและเป็นไปตามหลักเกณฑ์ของกรมสรรพากร สิทธินี้ควรตรวจร่วมกับเบี้ยฉบับเดิม และผู้เอาประกันต้องแจ้งความประสงค์ใช้สิทธิกับบริษัทประกัน
เพดานภาษีไม่ควรกลายเป็นยอดเบี้ยอัตโนมัติ บางคนมีสิทธิเหลือมากแต่กระแสเงินสดไม่เหมาะกับสัญญาใหม่ การเลือกยอดต่ำกว่าช่องที่เหลืออาจทำให้เป้าหมายเดินต่อได้มั่นคงกว่าค่ะ
ข้อจำกัดที่ควรยอมรับก่อนเลือกปีปลายทาง
เส้นเวลาชัดไม่ได้ทำให้สัญญาคล่องตัวขึ้น
การวางแผนออมเงินช่วยให้เห็นวันใช้ แต่ไม่เปลี่ยนเงื่อนไขค่าเวนคืน หากต้องออกก่อนกำหนด เงินที่ได้อาจต่ำกว่าเบี้ยสะสม และยอดครบสัญญาไม่ใช่ยอดที่ขอรับล่วงหน้าได้ค่ะ
ชีวิตจริงอาจเปลี่ยนเร็วกว่าปฏิทิน จึงควรเผื่องบและทบทวนแผนก่อนวันชำระทุกปีค่ะ
สัญญายังมีเงื่อนไขเฉพาะบุคคล ตัวเลขของคนหนึ่งจึงใช้แทนอีกคนไม่ได้ ต้องอ่านใบเสนอขายตามข้อมูลจริงเสมอค่ะ
คำถามก่อนปักหมุดเงินแต่ละก้อน
เป้าหมาย 3 ปี เลือกแบบชำระ 3 ปีได้เลยไหม
ยังสรุปแบบนั้นไม่ได้ค่ะ ชำระ 3 ปีไม่แปลว่าได้เงินก้อนคืนในปีที่ 3 ตัวอย่าง 10/3 คุ้มครองถึงปีที่ 10 และค่าเวนคืนปีต้นอาจต่ำกว่าเบี้ยที่จ่าย
มีเงินคืนรายปี นำไปนับเป็นเงินเป้าหมายได้หรือไม่
นับได้เมื่อกำหนดวิธีใช้ชัดและอ้างอิงตารางของใบเสนอขาย แต่ไม่ควรใช้เงินคืนที่ยังไม่ถึงกำหนดไปชดเชยค่าใช้จ่ายปัจจุบัน
แบบ 30/30 เหมาะเพราะเบี้ยน้อยเสมอไหม
เบี้ยตัวอย่างต่ำ แต่ภาระชำระยาวถึง 30 ปี ต้องดูอายุเริ่ม รายได้ในอนาคต และเงินสำรองร่วมกันค่ะ
ถ้ามีหลายเป้าหมายควรรวมเป็นกรมธรรม์เดียวหรือไม่
ควรดูวันใช้เงินก่อน เป้าหมายที่คนละช่วงอาจต้องแยกเครื่องมือ เพื่อไม่ให้การใช้ก้อนหนึ่งกระทบอีกก้อน
ขอใบเสนอขายแล้วต้องสมัครไหม
ไม่ต้องค่ะ ใบเสนอขายมีไว้ตรวจเบี้ย ผลประโยชน์ ค่าเวนคืน และเงื่อนไขตามอายุ เพศ อาชีพ และทุนก่อนตัดสินใจ
ถ้าปีเป้าหมายเลื่อน ควรเปลี่ยนสัญญาทันทีไหม
ยังไม่ควรรีบเปลี่ยนค่ะ ให้ตรวจผลประโยชน์และมูลค่าปัจจุบันก่อน แล้วค่อยปรับเงินก้อนอื่นในปฏิทินโดยดูผลกระทบทั้งแผน
เริ่มจากปฏิทินหนึ่งหน้า แล้วค่อยเลือกสัญญา
ส่งชื่อเป้าหมาย ปีที่ต้องใช้ เงินที่มีแล้ว และยอดที่ออมได้สบายใจมาได้ค่ะ คุณแต๋วจะช่วยแยกก้อนที่ควรเก็บแบบคล่องตัวออกจากก้อนที่ถือยาว แล้วทำใบเสนอขายเฉพาะตัวให้เห็นระยะชำระ ระยะคุ้มครอง และทางออกระหว่างสัญญาก่อนเลือก
ตัวเลขผลิตภัณฑ์เป็นกรณีตัวอย่างตามเพศ อายุ อาชีพ และทุนที่ระบุ ผลประโยชน์จริงให้ยึดกรมธรรม์และเอกสารเสนอขายของบริษัท ประกันชีวิตไม่ใช่เงินฝาก สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
บริการอื่นที่ผู้คนสนใจ
เตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียด
วางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียด
เลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียด
วางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียด
วางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียด
วางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียด
สร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดเตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียดวางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียดเลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียดวางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียดวางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียดวางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียดสร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้