ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
คู่มือ ธนทวี 15/8 อ่านใบเสนอขายจริงทีละหัวข้อ ความคุ้มครองขั้นบันได เงินคืน และค่าเวนคืนรวมเงินคืน
ธนทวี 15/8 ของไทยประกันชีวิตในใบเสนอขายกรณีผู้หญิงอายุ 30 ปี ทุน 500,000 บาท แสดงความคุ้มครองชีวิต เพิ่มขึ้นทุกปีจาก 500,000 บาทไปถึง 1,050,000 บาท พร้อมเบี้ย เงินคืน และค่าเวนคืนที่ต้องอ่านแยกกันก่อนตัดสินใจ
บทความนี้พาไล่อ่านตัวเลขปี 2569 เหมือนกำลังตรวจเอกสารของบริษัททีละช่อง ไม่ได้มองเฉพาะยอด 1,050,000 บาทตอนท้าย เพราะคำตอบว่าแผนเหมาะหรือไม่อยู่ในหลายส่วน ได้แก่ ภาระเบี้ย 8 ปี เงินรับระหว่างทาง ความคุ้มครองตามลำดับปี และจำนวนที่ได้หากยุติก่อนกำหนด
เริ่มอ่านใบเสนอขายจากตัวบุคคล ไม่ใช่ยอดปลายทาง
ตัวเลขในเอกสารนี้ผูกกับผู้หญิงอายุ 30 ปีและทุน 500,000 บาท จึงใช้เพื่อทำความเข้าใจโครงของแบบ ไม่ใช่อัตรากลางสำหรับทุกคน เบี้ยของผู้สมัครอายุหรือเพศอื่นต้องให้ตัวแทนคำนวณจากระบบ และผลการรับประกันยังขึ้นกับข้อมูลของผู้สมัคร
ตรวจชื่อแบบและระยะสัญญา
ชื่อเต็มต้องเป็น ธนทวี 15/8 ตัวเลข 15 สื่อถึงช่วงสัญญา ส่วน 8 คือช่วงชำระเบี้ย การเห็นสองจำนวนอยู่ติดกันอาจทำให้บางคนเข้าใจว่าจ่ายถึงปีสุดท้าย จึงควรทำเครื่องหมายในเอกสารว่าเบี้ยหยุดหลังปีที่ 8 แต่ผลประโยชน์ตามสัญญายังดำเนินต่อ
ยืนยันข้อมูลผู้ขอเอาประกัน
อายุ เพศ และทุนต้องตรงกับข้อมูลที่แจ้ง เพราะทั้งสามรายการเชื่อมกับเบี้ยและตารางผลประโยชน์ หากขอหลายทางเลือก ควรแยกเอกสารแต่ละทุนให้ชัด ไม่หยิบเบี้ยจากฉบับหนึ่งไปจับคู่กับความคุ้มครองของอีกฉบับ
วงตัวเลขที่ต้องจ่ายและตัวเลขที่ได้รับคนละสี
เบี้ยเป็นกระแสเงินออก ส่วนเงินคืน เงินครบสัญญา และความคุ้มครองเป็นสิทธิคนละเหตุการณ์ การแยกสีช่วยลดความสับสน โดยเฉพาะคำว่า 210% ซึ่งพบได้ทั้งในความคุ้มครองช่วงหลังและผลประโยชน์เมื่อครบสัญญา แต่เกิดภายใต้คนละเงื่อนไข
ภาพรวมสิทธิจากต้นสัญญาถึงวันครบกำหนด
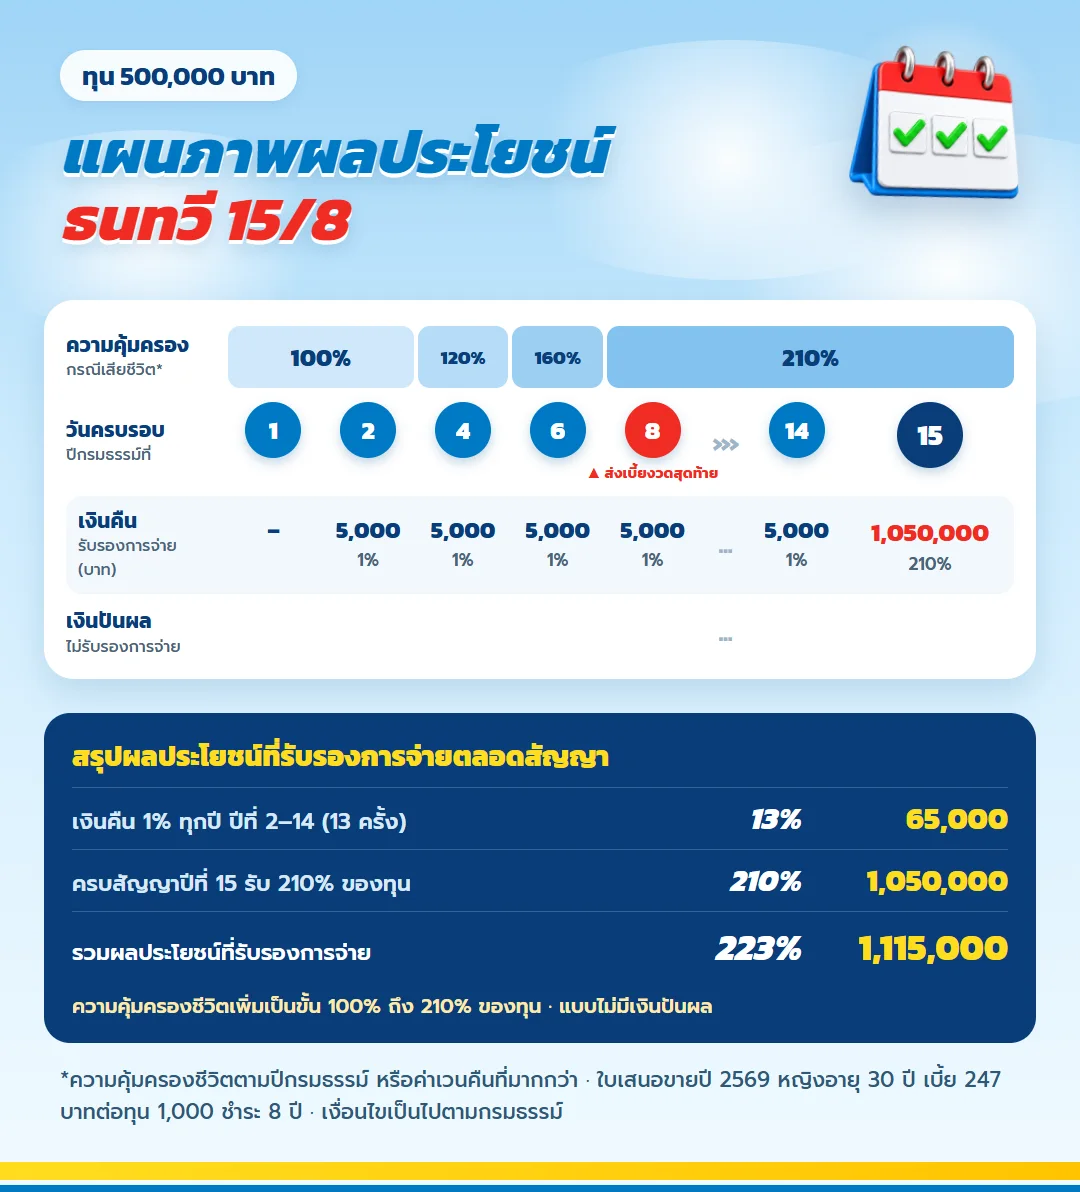
แผนภาพ ธนทวี 15/8 ทำหน้าที่เป็นสารบัญของตัวเลขในใบเสนอขาย เมื่ออ่าน ธนทวี 15/8 ควรไล่ทั้งความคุ้มครอง เงินคืน และเงินครบสัญญาตามลำดับ ส่วนเบี้ยของ ธนทวี 15/8 ต้องยึดกรณีบุคคลในเอกสารฉบับที่ได้รับ
หน้าสรุปทุน 500,000 บาทบอกอะไรบ้าง
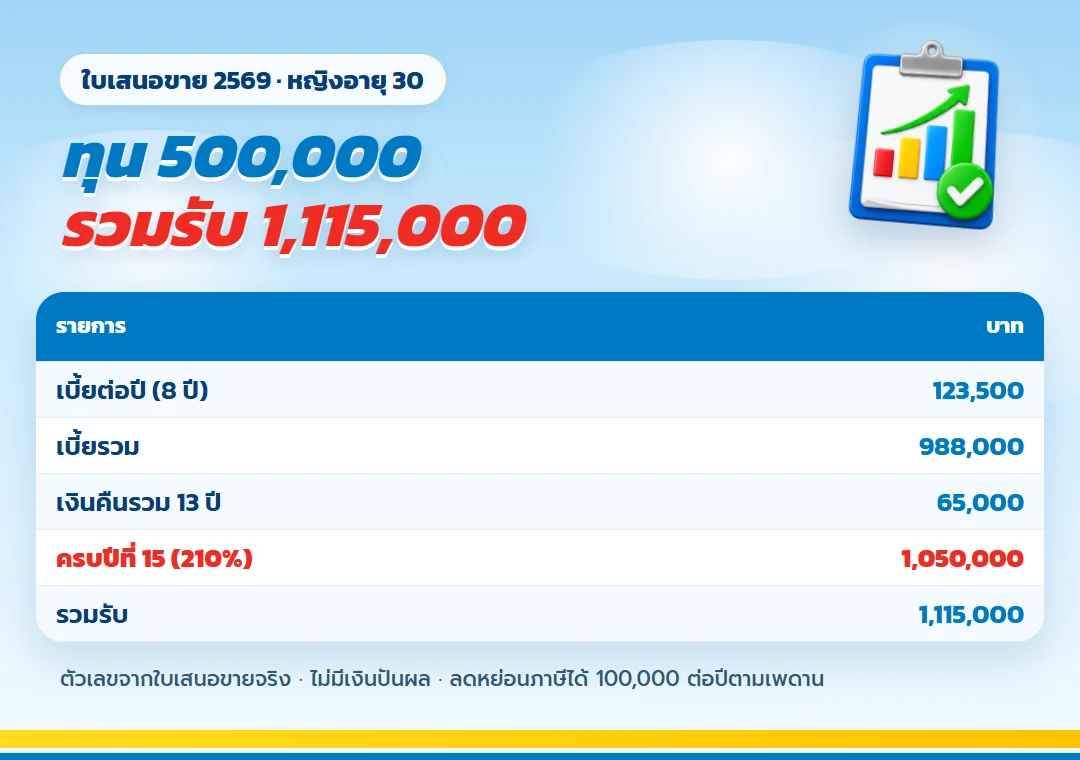
กรณีตัวอย่างจ่ายเบี้ยปีละ 123,500 บาท 8 ปี รวม 988,000 บาท ได้เงินคืนรวม 65,000 บาทตลอด 13 ปี และเมื่อครบสัญญาอายุ 45 รับ 1,050,000 บาท เมื่อนำผลประโยชน์ที่ได้รับตามกำหนดมารวมกันเป็น 1,115,000 บาท มากกว่าเบี้ยรวม 127,000 บาท แบบนี้ไม่มีเงินปันผล ตัวเลขจึงมาจากส่วนรับรองที่แสดงในใบเสนอขาย
| ช่องในเอกสาร | จำนวน | วิธีตีความ |
| เบี้ยรายปี | 123,500 บาท | ภาระที่ต้องเตรียมในแต่ละรอบตลอด 8 ปี |
| เบี้ยรวม | 988,000 บาท | เงินจ่ายรวมเมื่อชำระครบตามแผน |
| เงินคืนสะสม | 65,000 บาท | เงินคืน 13 รอบ ไม่ใช่เงินก้อนวันแรก |
| ครบสัญญา | 1,050,000 บาท | ผลประโยชน์เมื่อถือถึงอายุ 45 |
| ผลประโยชน์รวม | 1,115,000 บาท | เงินคืนรวมกับยอดครบสัญญา |
ยอดมากกว่าเบี้ยรวม 127,000 บาทเป็นภาพเมื่อเดินตามสัญญาจนครบ ไม่ใช่จำนวนที่จะได้รับทันทีหากหยุดกลางทาง การประเมินแผนจึงต้องเปิดหน้าค่าเวนคืนควบคู่กับหน้าสรุปเสมอ
เวลาตรวจเอกสาร ลองปิดข้อความโฆษณาแล้วถามตัวเองเพียงว่ารับภาระปีละ 123,500 บาทได้ต่อเนื่องหรือไม่ หากคำตอบขึ้นกับโบนัสหรือรายได้พิเศษเพียงก้อนเดียว ควรจำลองปีที่รายได้น้อยไว้ด้วย ใบเสนอขายทำหน้าที่บอกสิทธิ แต่ไม่ได้บอกว่ากระแสเงินสดของผู้ซื้อจะพร้อมทุกปี ผู้สมัครต้องเติมคำตอบส่วนนี้จากบัญชีของตัวเอง
ผลประโยชน์รวมยังต้องมองคู่กับเวลาที่รอ เงินคืนทยอยเข้าระหว่างทาง ส่วนยอดใหญ่เกิดเมื่อครบสัญญา การบอกเพียงว่าได้รับมากกว่าเบี้ยรวมอาจทำให้มองข้ามระยะเวลา ผู้ที่ต้องการเงินก้อนก่อนอายุ 45 ควรจัดเงินเป้าหมายนั้นแยก ไม่ใช้ยอดปลายทางของเอกสารนี้แทนเงินที่ต้องพร้อมก่อนกำหนด
บันไดความคุ้มครองทำงานตามปีกรมธรรม์
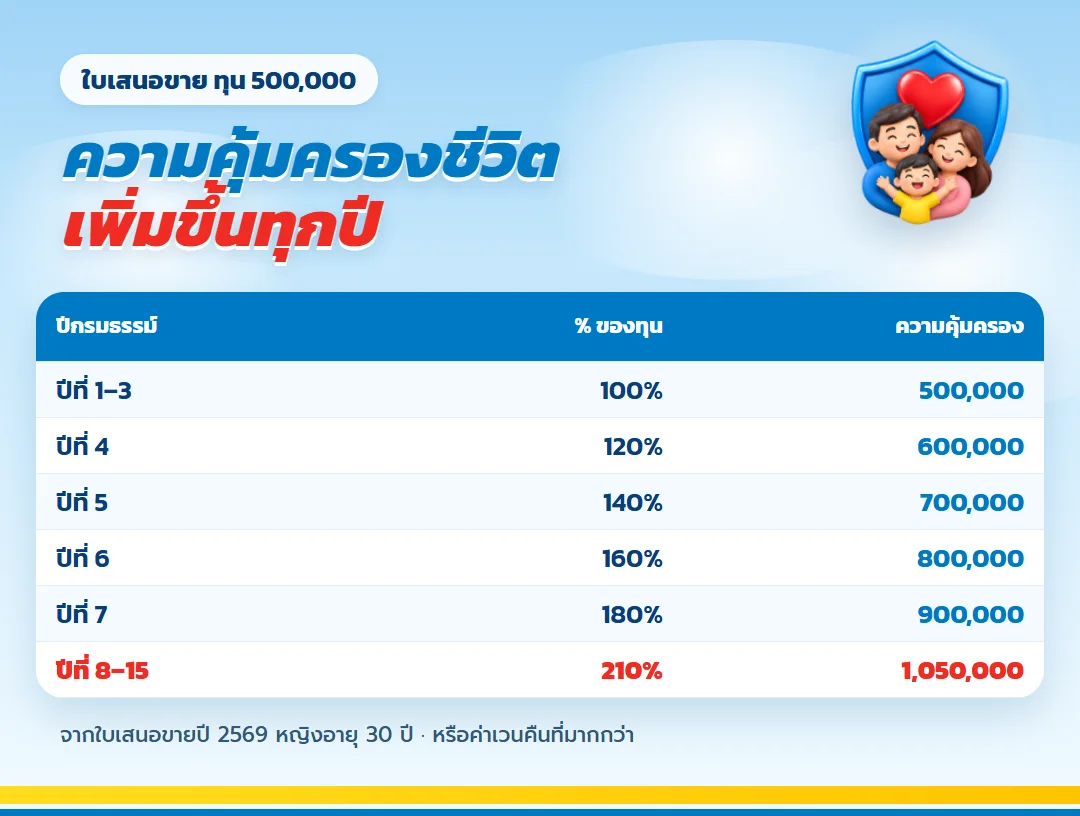
ปีที่ 1–3 ความคุ้มครองอยู่ที่ 100% ของทุนหรือ 500,000 บาท จากนั้นขยับเป็น 600,000 บาทในปีที่ 4, 700,000 บาทในปีที่ 5, 800,000 บาทในปีที่ 6 และ 900,000 บาทในปีที่ 7 ตั้งแต่ปีที่ 8 ถึงปีที่ 15 อยู่ที่ 1,050,000 บาท หรือ 210% ของทุน
| ปีกรมธรรม์ | สัดส่วนของทุน | ความคุ้มครองกรณีทุน 500,000 บาท |
| ปีที่ 1–3 | 100% | 500,000 บาท |
| ปีที่ 4 | 120% | 600,000 บาท |
| ปีที่ 5 | 140% | 700,000 บาท |
| ปีที่ 6 | 160% | 800,000 บาท |
| ปีที่ 7 | 180% | 900,000 บาท |
| ปีที่ 8–15 | 210% | 1,050,000 บาท |
คำว่าเพิ่มขึ้นเป็นขั้นอธิบายได้แม่นกว่าคำว่าเพิ่มทุกวัน เพราะจำนวนเปลี่ยนเมื่อเข้าสู่ปีกรมธรรม์ตามตาราง ผู้ซื้อควรถามต่อว่าเมื่อเกิดเหตุ บริษัทใช้จำนวนใดเปรียบเทียบและมีเงื่อนไขใดกำกับ ใบเสนอขายระบุว่าความคุ้มครองชีวิตจ่ายจำนวนที่มากกว่าตามเงื่อนไขกรมธรรม์ จึงต้องอ่านข้อความในกรมธรรม์จริงประกอบ
หากเป้าหมายสำคัญคือดูแลครอบครัว ให้เอาความคุ้มครองในแต่ละช่วงไปเทียบกับหนี้และค่าใช้จ่ายของผู้ที่อยู่ข้างหลัง ไม่ควรสรุปว่า 1,050,000 บาทเพียงพอเพราะเป็นจำนวนที่สูงกว่าทุนเริ่มต้น ครอบครัวแต่ละบ้านมีภาระต่างกัน และช่วงที่ภาระสูงอาจเกิดก่อนความคุ้มครองขึ้นถึงขั้นสุดท้าย
ควรตรวจชื่อผู้รับประโยชน์พร้อมกันด้วย ตัวเลขความคุ้มครองจะมีความหมายเมื่อข้อมูลผู้เกี่ยวข้องถูกต้องและครอบครัวรู้ว่าติดต่อที่ใด หลังได้รับกรมธรรม์ ให้แจ้งสถานที่เก็บเอกสารแก่คนที่ไว้ใจ และกลับมาทบทวนเมื่อสถานะครอบครัวเปลี่ยน
หน้าค่าเวนคืนบอกต้นทุนของการออกก่อนเวลา
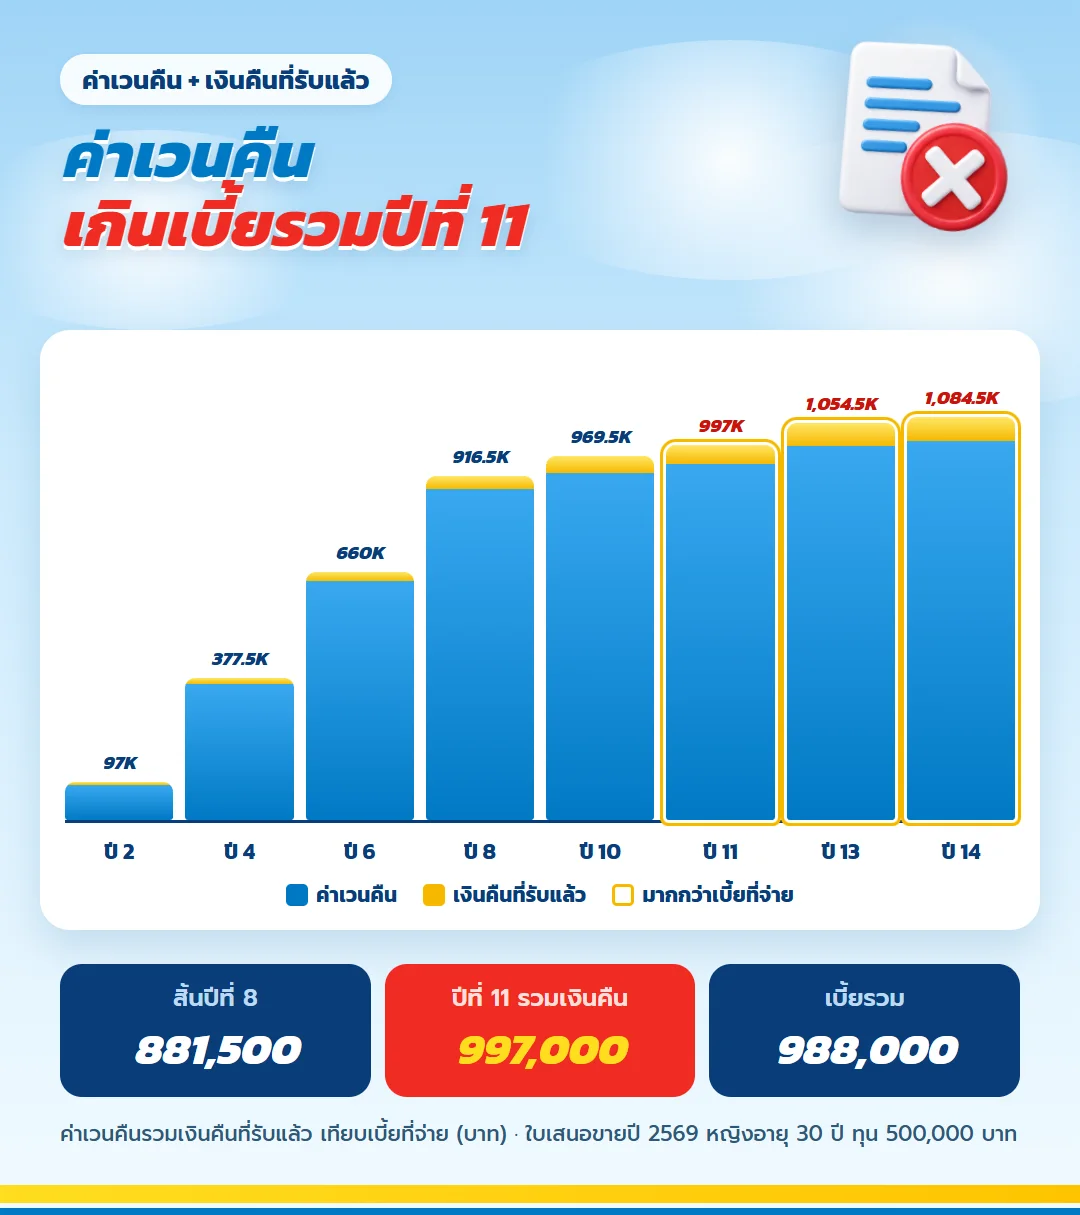
ตัวอย่างนี้แสดงให้เห็นช่องว่างชัดเจน สิ้นปีที่ 3 จ่ายเบี้ยแล้ว 370,500 บาท แต่ค่าเวนคืนรวมเงินคืนที่รับแล้วอยู่ที่ 243,000 บาท สิ้นปีที่ 5 จ่าย 617,500 บาท เทียบกับ 537,000 บาท และเมื่อจ่ายครบสิ้นปีที่ 8 ยอดเบี้ยเป็น 988,000 บาท ขณะที่อีกฝั่งเป็น 916,500 บาท
| จุดตรวจ | อายุในตัวอย่าง | เบี้ยสะสม | ค่าเวนคืนรวมเงินคืน |
| สิ้นปีที่ 3 | 33 | 370,500 บาท | 243,000 บาท |
| สิ้นปีที่ 5 | 35 | 617,500 บาท | 537,000 บาท |
| สิ้นปีที่ 8 | 38 | 988,000 บาท | 916,500 บาท |
| สิ้นปีที่ 10 | 40 | 988,000 บาท | 969,500 บาท |
| สิ้นปีที่ 11 | 41 | 988,000 บาท | 997,000 บาท |
ยอดค่าเวนคืนรวมเงินคืนที่รับแล้วสูงกว่าเบี้ยสะสมครั้งแรกเมื่อสิ้นปีที่ 11 ในกรณีนี้ ข้อเท็จจริงดังกล่าวไม่ได้หมายความว่าทุกคนควรยกเลิกในปีนั้น แต่ช่วยชี้ว่าช่วงต้นไม่เหมาะกับเงินซึ่งอาจต้องใช้ ผู้ซื้อควรขอดูตารางเต็มของตนเอง ไม่ยึดปีและอายุของตัวอย่างไปใช้ตรง ๆ
ค่าเวนคืนควรถูกอ่านเป็นทางออกเมื่อจำเป็น ไม่ใช่เป้าหมายการออมตั้งแต่ต้น หากกังวลว่าจะจ่ายต่อไม่ไหว ควรถามทางเลือกตามเงื่อนไข เช่น การเปลี่ยนสถานะของกรมธรรม์และผลกระทบต่อเงินคืนหรือความคุ้มครอง ก่อนตัดสินใจใด ๆ ต้องขอตัวเลขจากบริษัท ณ เวลานั้น เพราะการหยุดส่งเบี้ยกับการขอเวนคืนไม่ใช่การกระทำเดียวกัน
การมีเงินสำรองนอกกรมธรรม์ทำให้ตารางส่วนนี้เป็นข้อมูลประกอบมากกว่าทางรอด หากยังไม่มีเงินสำรอง ควรจัดลำดับเรื่องนั้นก่อน การรักษาสภาพคล่องไว้ช่วยให้แผนระยะ 15 ปีไม่ถูกบังคับให้ยุติเพราะรายจ่ายระยะสั้น
ตรวจเงินคืนกับเงินครบสัญญาโดยไม่ปะปน
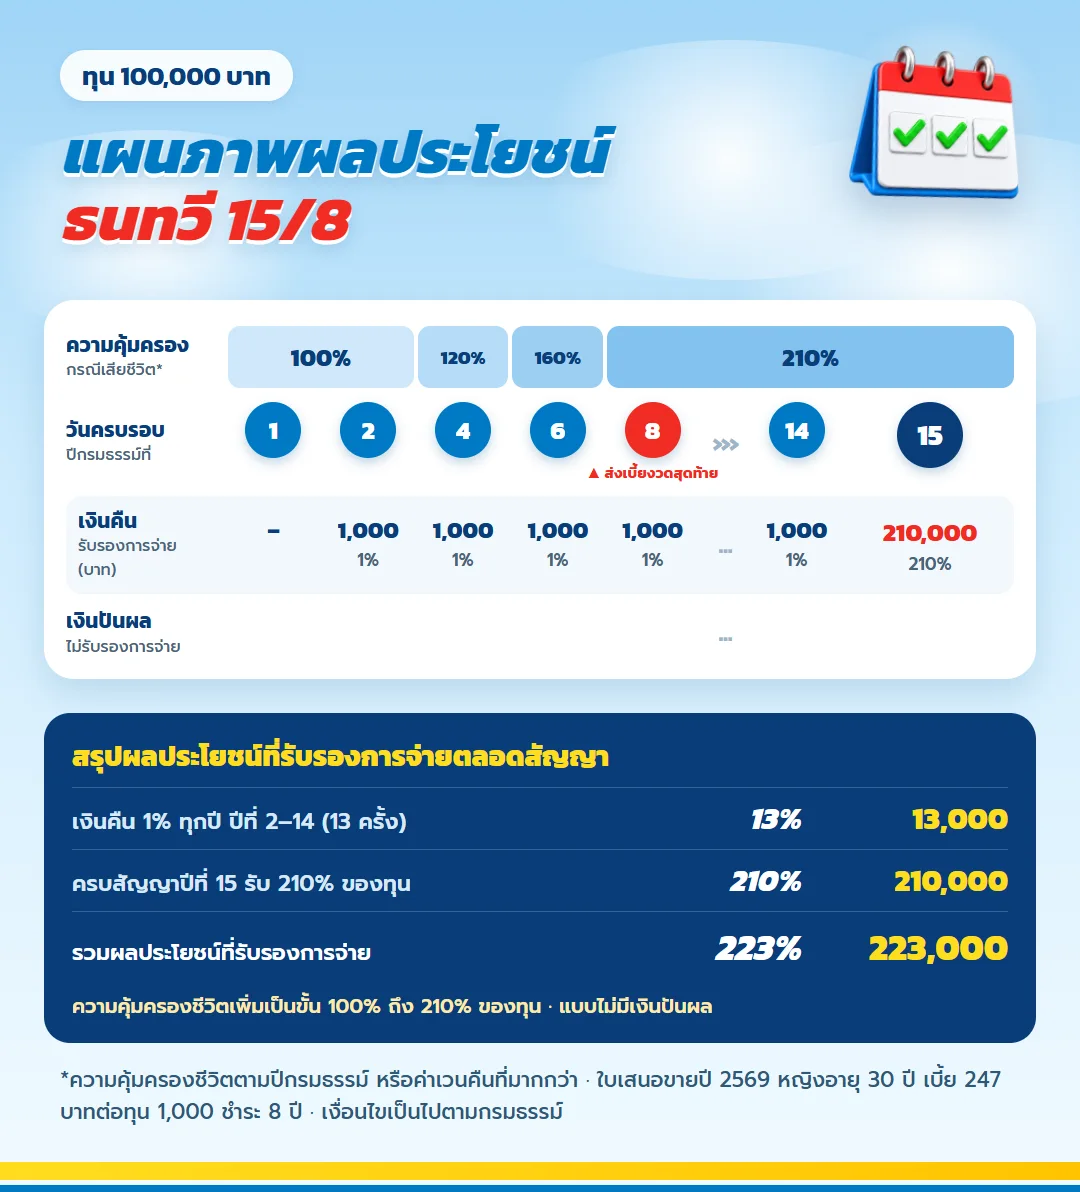
เงินคืนของกรณีทุน 500,000 บาทเกิดปีละ 5,000 บาท รวม 13 ปีเป็น 65,000 บาท ส่วนยอด 1,050,000 บาทเป็นเงินครบสัญญาเมื่ออายุ 45 การนำ 65,000 บาทมาบวกกับ 1,050,000 บาทจึงได้ผลประโยชน์รวม 1,115,000 บาท การอ่านต้องรักษาลำดับเวลา เพราะไม่ได้รับทุกจำนวนพร้อมกัน
ผู้ที่เลือกสะสมเงินคืนไว้กับบริษัทควรถามอัตราที่ใช้ ณ เวลานั้น เอกสารของครอบครัวแบบนี้ระบุอัตราปัจจุบัน 1% ต่อปี เปลี่ยนแปลงได้และไม่ต่ำกว่า 0% ยอดดอกเบี้ยจึงไม่ควรถูกรวมเป็นผลประโยชน์คงที่ เว้นแต่เอกสารฉบับของผู้สมัครแสดงไว้ชัด
ภาษีและสัญญาแนบต้องอ่านเป็นคนละเรื่อง
ใบเสนอขายตัวอย่างระบุสิทธิลดหย่อนเบี้ยประกันชีวิตตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี แม้เบี้ยรายปีเป็น 123,500 บาท แต่เพดานที่ระบุคือ 100,000 บาท สิทธิจริงยังขึ้นกับหลักเกณฑ์ภาษีและรายการของผู้ยื่น จึงควรตรวจในปีภาษีนั้น
เอกสารยังแนบสัญญา ทพ. ด้วยทุนเท่าสัญญาหลัก และช่องเบี้ยระบุว่าไม่ต้องชำระ สัญญาดังกล่าวเกี่ยวกับการยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง ผู้สมัครต้องอ่านนิยามและข้อยกเว้น ไม่ตีความว่าการทำงานไม่ได้ทุกกรณีจะเข้าเงื่อนไข
ก่อนลงนาม ควรเช็กว่ารายการแนบปรากฏในคำขอและกรมธรรม์ตรงกัน ถามให้ชัดว่าต้องตรวจสุขภาพอย่างไร เพราะใบเสนอขายตัวอย่างระบุว่าเป็นแบบต้องตรวจสุขภาพ การให้ข้อมูลสุขภาพครบถ้วนช่วยให้บริษัทพิจารณาตามข้อเท็จจริงและลดปัญหาเมื่อใช้สิทธิในอนาคต
หลังกรมธรรม์ออกแล้ว ให้อ่านตารางผลประโยชน์ฉบับที่ได้รับจริงอีกครั้ง อย่าถือว่าเอกสารก่อนสมัครกับกรมธรรม์ต้องตรงกันโดยไม่ตรวจ หากพบชื่อ อายุ ทุน งวดชำระ หรือผู้รับประโยชน์ไม่ตรง ควรติดต่อผู้ดูแลทันทีและเก็บหลักฐานการแก้ไขไว้
ใครอ่านตัวเลขชุดนี้แล้วควรหยุดคิดอีกครั้ง
คนที่ยังไม่มีเงินสำรองแยกต่างหาก
ช่องว่างของค่าเวนคืนช่วงแรกบอกชัดว่าแบบนี้ไม่ควรถูกใช้แทนบัญชีฉุกเฉิน หากเหตุไม่คาดคิดเกิดในช่วงต้น การยุติสัญญาอาจทำให้ได้รับน้อยกว่าที่จ่ายไป
คนที่งบปีละ 123,500 บาทขึ้นกับรายได้ไม่แน่นอน
อย่าฝืนทุน 500,000 บาทเพียงเพราะชอบยอดปลายทาง ทุนขั้นต่ำของแบบคือ 50,000 บาทและรับอายุ 0–70 ปี การขอทางเลือกทุนที่เหมาะกับงบย่อมดีกว่ารับภาระสูงแล้วต้องหาทางออกกลางสัญญา
คนที่ต้องใช้เงินก่อนอายุ 45
กรณีเริ่มอายุ 30 ปีจะครบสัญญาอายุ 45 หากเป้าหมายอยู่ก่อนหน้านั้น ควรแยกเงินเป้าหมายนั้นออก หรือพิจารณาทางเลือกที่มีระยะตรงกว่า ไม่ควรอาศัยค่าเวนคืนเป็นแผนหลักตั้งแต่วันสมัคร
คำถามสำหรับใช้ตรวจใบเสนอขายฉบับของคุณ
ทำไมยอด 210% ปรากฏมากกว่าหนึ่งตำแหน่ง?
เพราะใช้กับความคุ้มครองชีวิตช่วงปีที่ 8–15 และใช้กับผลประโยชน์ครบสัญญา แต่เป็นสิทธิคนละเหตุการณ์ ต้องอ่านเงื่อนไขของแต่ละช่องแยกกัน
ใบเสนอขายทุน 500,000 บาทใช้แทนของคนอายุอื่นได้ไหม?
ไม่ได้ ชุดนี้เป็นผู้หญิงอายุ 30 ปี เบี้ยของผู้สมัครอื่นต้องคำนวณใหม่จากอายุ เพศ ทุน และการพิจารณาของบริษัท
ถ้าถือถึงสิ้นปีที่ 11 ควรเวนคืนเลยหรือไม่?
ตัวเลขเพียงบอกว่าในตัวอย่าง ค่าเวนคืนรวมเงินคืนที่รับแล้วอยู่ที่ 997,000 บาท เทียบเบี้ยรวม 988,000 บาท การตัดสินใจต้องดูเป้าหมาย ความคุ้มครอง และตารางฉบับจริง ไม่ใช่ดูส่วนต่างรายการเดียว
ผลประโยชน์ 1,115,000 บาทได้รับพร้อมกันหรือเปล่า?
ไม่พร้อมกัน จำนวนนี้รวมเงินคืน 65,000 บาทที่ทยอยรับกับยอดครบสัญญา 1,050,000 บาทเมื่ออายุ 45
ทำไมต้องดูกรมธรรม์หลังอนุมัติอีกครั้ง?
ใบเสนอขายช่วยอธิบายตัวเลข แต่สิทธิ ข้อยกเว้น นิยาม และเงื่อนไขที่ใช้จริงอยู่ในกรมธรรม์ ผู้เอาประกันจึงควรตรวจว่าตรงกับสิ่งที่สมัครและเก็บเอกสารให้ครอบครัวเข้าถึงได้
ขอชุดตัวเลขที่มีชื่อและอายุของคุณ
ส่งอายุ เพศ และทุนที่สนใจเพื่อขอใบเสนอขายซึ่งแสดงเบี้ย เงินคืน ความคุ้มครอง และค่าเวนคืนของคุณทุกปี จากนั้นใช้วิธีอ่านทีละช่องตามบทความนี้ก่อนเลือก ประกันชีวิตไม่ใช่เงินฝาก และการขอตัวเลขไม่ได้ทำให้ต้องสมัคร
ทำประกันออนไลน์ ธนทวี 15/8 ได้จากมือถือ
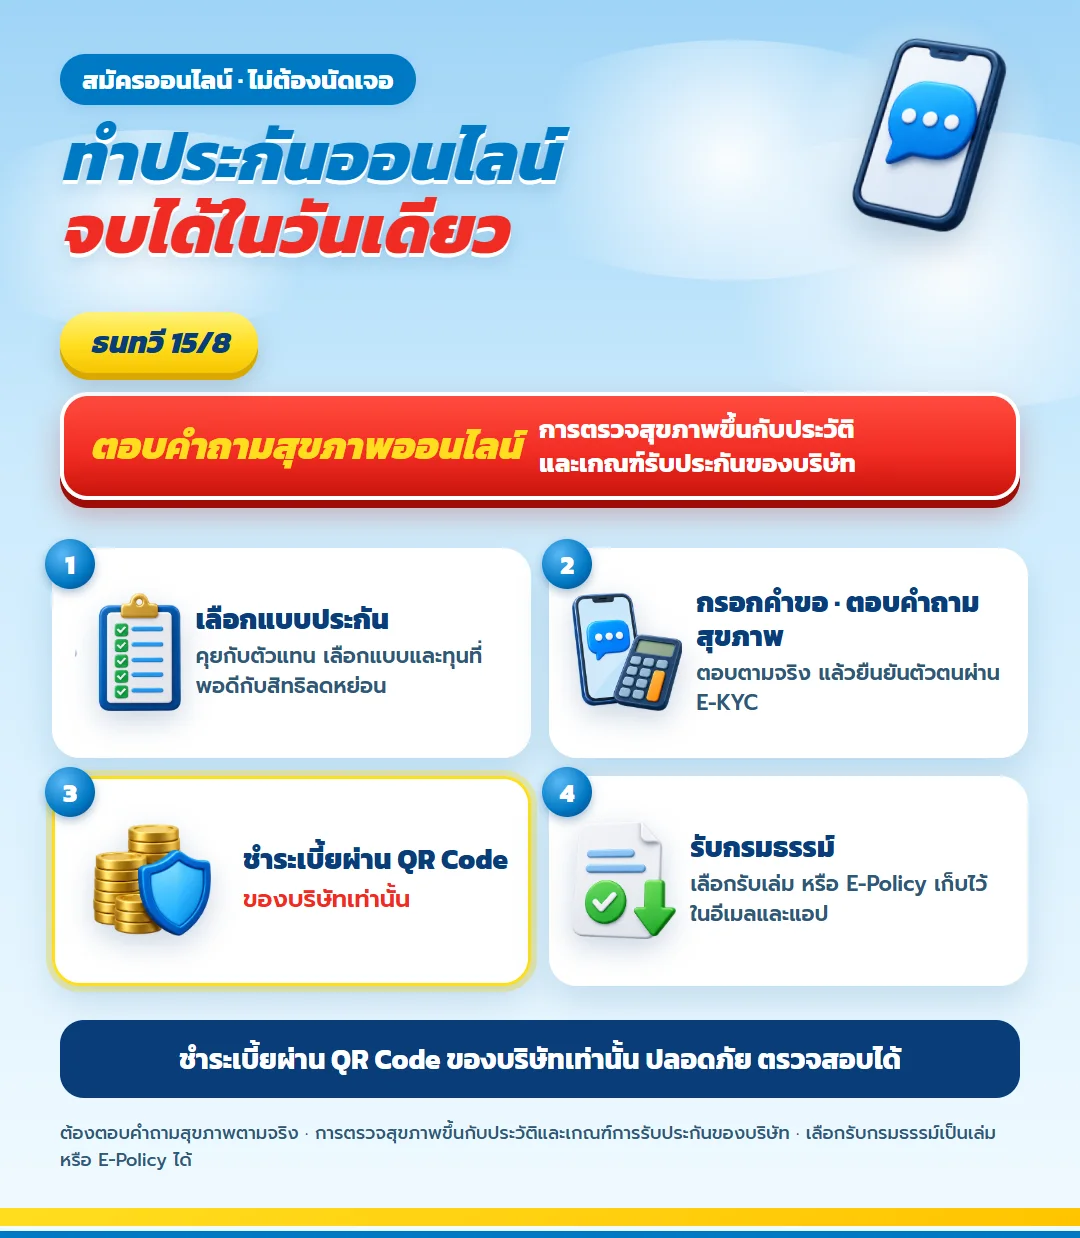
เมื่อเลือกทุนที่จ่ายไหวแล้ว ธนทวี 15/8 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้