มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบเรื่องเบี้ยเบา จ่ายถึงอายุ 60 ลดหย่อนภาษีทุกปี รับบำนาญรวม 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต เหมาะกับคนที่อยากเริ่มแผนเกษียณทีละขั้นโดยไม่ต้องกันเงินก้อนใหญ่ต่อปี จ่ายเบี้ยกระจายไปจนอายุ 60 ปี ได้สิทธิลดหย่อนภาษีทุกปีที่จ่าย ถึงวันครบ 60 ปีจะได้เงินก้อน 30% ของทุน จากนั้นรับบำนาญปีละ 15% ไปจนอายุ 90 ปี รวม 480% ของทุนประกัน
เปิดขาย 2 พฤศจิกายน 2569
ใครอยากรู้เบี้ยของตัวเองก่อน ส่งอายุกับเพศมาให้คิดล่วงหน้าได้เลย วันที่ไทยประกันชีวิตเปิดขายผ่านตัวแทนจะได้ยื่นเรื่องทันที
บทความนี้เรียงเป็นคำถามที่คนวัย 35 ถึง 50 ปีมักถามระหว่างเลือกแผน แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 รหัส AW10 ตัวเลขอ้างจากเอกสารแนะนำสินค้าใหม่ของบริษัท โดยใช้เคสชายวัย 40 ปี ทุน 100,000 บาท เบี้ยปีละ 12,950 บาท นาน 20 ปี รวม 259,000 บาท
ถาม: อยากจ่ายเบี้ยเบา ๆ ไปเรื่อย ๆ จนเกษียณ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ตอบโจทย์ไหม
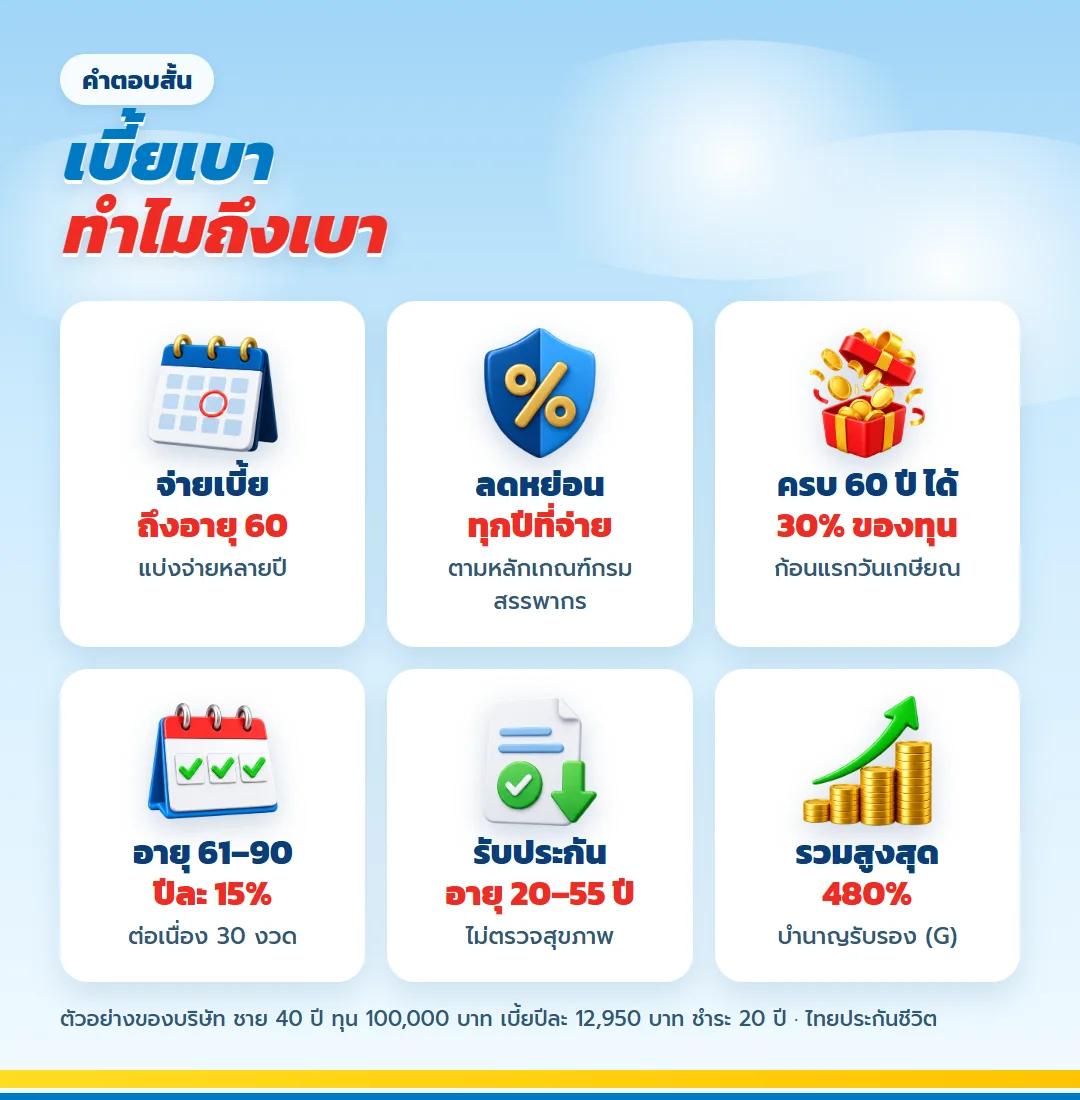
ตอบว่าตรงโจทย์ เพราะแบบนี้จ่ายเบี้ยไปจนอายุ 60 ปี เบี้ยต่อปีจึงต่ำกว่าแบบที่จ่ายสั้น เงินบำนาญเท่ากันคืออายุ 60 ปีรับ 30% ของทุน แล้วอายุ 61 ถึง 90 ปีรับปีละ 15% ปีสุดท้ายที่จ่ายเบี้ยคืออายุ 59 ปี ปีถัดมารับเงินทันที ไม่มีช่วงว่างที่ต้องรอ
- เคสชายวัย 40 ปี ทุน 100,000 บาท จ่ายเบี้ยปีละ 12,950 บาท
- จ่ายต่อเนื่องจนอายุ 60 ปี ได้สิทธิลดหย่อนทุกปีที่จ่าย
- ครบ 60 ปีรับ 30% ของทุน แล้วปีละ 15% ถึงอายุ 90 ปี
- รับสมัครอายุ 20–55 ปี กว้างกว่าแบบที่จ่าย 10 ปีซึ่งรับถึง 49 ปี
- ไม่ตรวจสุขภาพ ไม่ต้องตอบแบบสอบถามสุขภาพ และลดหย่อนตามหลักเกณฑ์ของกรมสรรพากร
ถาม: เบี้ยปีละเท่าไหร่ ต้องจ่ายกี่ปี
เบี้ยต่อปีของประกันบำนาญแบบนี้ต่ำเพราะแบ่งจ่ายหลายปี ยิ่งเริ่มตอนอายุน้อยยิ่งแบ่งได้หลายงวด เคสบริษัทคือผู้ชายอายุ 40 ปี ทุน 100,000 บาท จ่ายปีละ 12,950 บาท 20 ปี รวม 259,000 บาท ตารางข้างล่างคือเบี้ยรายปีต่อทุน 100,000 บาทของแต่ละอายุที่เริ่มทำ
| อายุที่เริ่มทำ | ผู้ชายจ่ายปีละ | ผู้หญิงจ่ายปีละ |
| อายุ 25 | 5,899 บาท | 6,363 บาท |
| อายุ 30 | 7,432 บาท | 7,969 บาท |
| อายุ 35 | 9,616 บาท | 10,257 บาท |
| อายุ 40 | 12,950 บาท | 13,714 บาท |
| อายุ 45 | 18,720 บาท | 19,692 บาท |
| อายุ 50 | 30,983 บาท | 32,061 บาท |
| อายุ 55 | 67,877 บาท | 70,914 บาท |
ดูให้ดีว่าเริ่มตอนอายุ 25 ปีจ่ายปีละ 5,899 บาท แต่ถ้าเริ่มตอนอายุ 55 ปีต้องจ่ายถึง 67,877 บาท เพราะเหลือปีที่จ่ายน้อยลงมาก การเริ่มเร็วจึงเป็นตัวช่วยที่ใหญ่ที่สุดของแผนนี้
ถาม: จ่ายแล้วได้คืนเมื่อไหร่ ดูแผนภาพผลประโยชน์ได้เลย
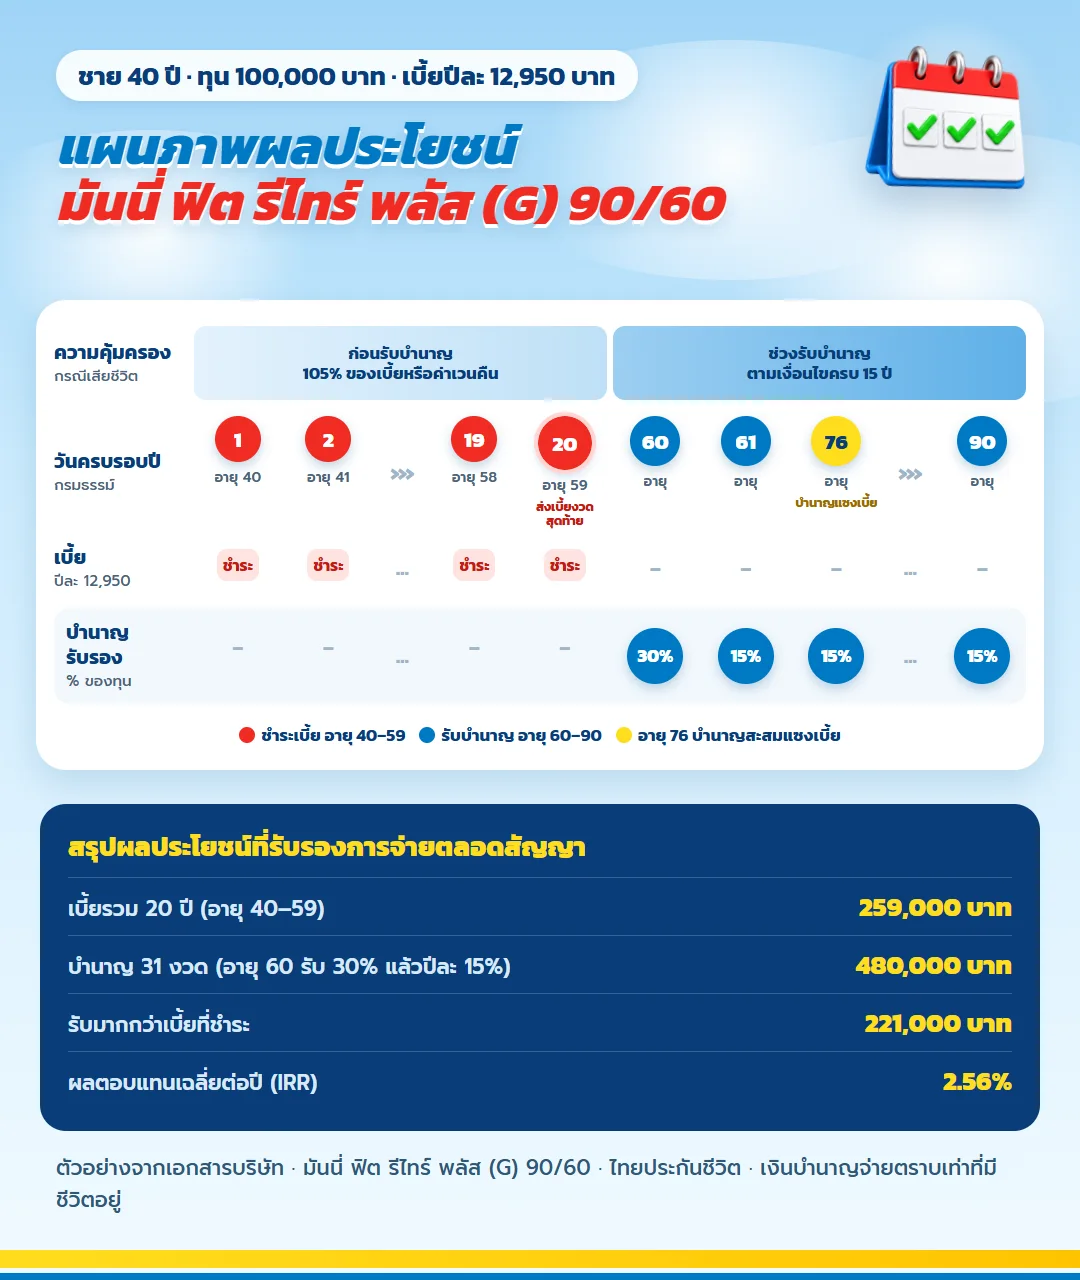
ภาพด้านบนไล่ตามลำดับเวลา จ่ายเบี้ย 20 ปีก่อน แล้วรับบำนาญ 31 งวดต่อทันที
| ช่วงเวลา | ผลประโยชน์ในเคสตัวอย่าง (ทุน 100,000 บาท) |
| อายุ 40–59 ช่วงจ่ายเบี้ย | จ่ายปีละ 12,950 บาท จบที่ 259,000 บาท |
| วันครบ 60 ปี | ได้บำนาญก้อนแรก 30,000 บาท |
| อายุ 61–90 ปี | ได้ปีละ 15,000 บาท รวม 450,000 บาท |
| ตลอดสัญญา | ได้บำนาญ 480,000 บาท เกินเบี้ยที่จ่าย 221,000 บาท |
เส้นที่บำนาญสะสมแซงเบี้ยที่จ่ายไปอยู่ที่อายุ 76 ปี ซึ่งตรงกับปีกรมธรรม์ที่ 37 จากนั้นทุกงวดที่รับคือส่วนที่ได้เกินเบี้ย
ถาม: สมัครได้ไหม ต้องตรวจสุขภาพหรือเปล่า
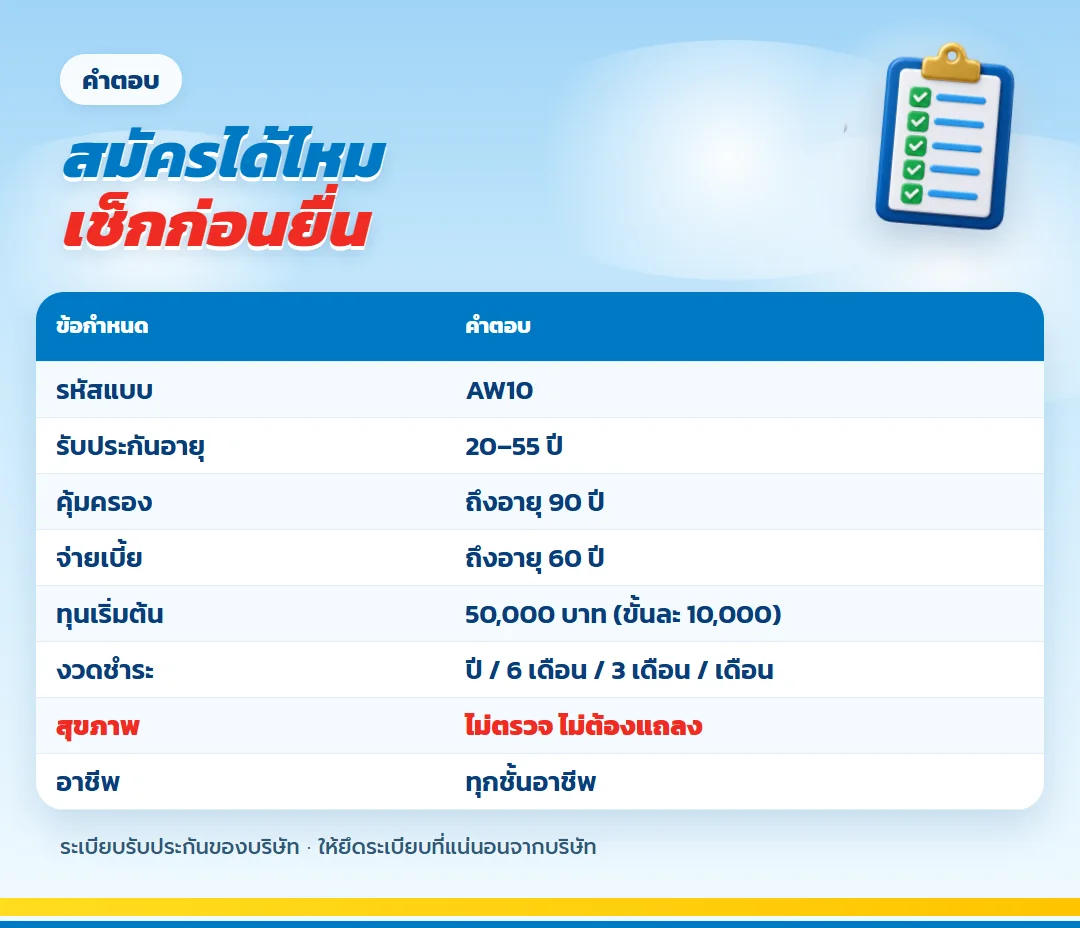
ถ้าคุณอายุ 50 ปีแล้วยังเข้าเงื่อนไข เพราะแบบนี้รับประกันถึงอายุ 55 ปี แต่เบี้ยต่อปีจะสูงขึ้นมาก ตามตารางเบี้ยตามอายุด้านล่าง
| เรื่องที่ถามบ่อย | คำตอบจากเอกสารบริษัท |
| รหัสแบบประกัน | AW10 |
| รับประกันอายุ | 20–55 ปี |
| คุ้มครองถึง | อายุ 90 ปี |
| จ่ายเบี้ย | จนถึงอายุ 60 ปี |
| ทุนเริ่มต้น | 50,000 บาท ขยับทีละ 10,000 บาท |
| ความถี่ในการจ่ายเบี้ย | ปีละครั้ง ทุก 6 เดือน ทุก 3 เดือน หรือทุกเดือน |
| ตรวจสุขภาพ | ไม่ต้องตรวจ และไม่ต้องตอบแบบสอบถามสุขภาพ |
| อาชีพ | รับทุกชั้นอาชีพ |
| ซื้อสัญญาเพิ่มเติมแนบ | แนบไม่ได้ |
ทุนของแบบนี้ไม่ถูกนำไปรวมกับกรมธรรม์อื่นเพื่อตัดสินว่าต้องตรวจสุขภาพหรือไม่ คนที่มีโรคประจำตัวจึงวางแผนเกษียณได้โดยไม่ต้องกังวลกับคำถามสุขภาพ
ถาม: อยากเห็นตัวเลขทุกปี ต้องดูตรงไหน
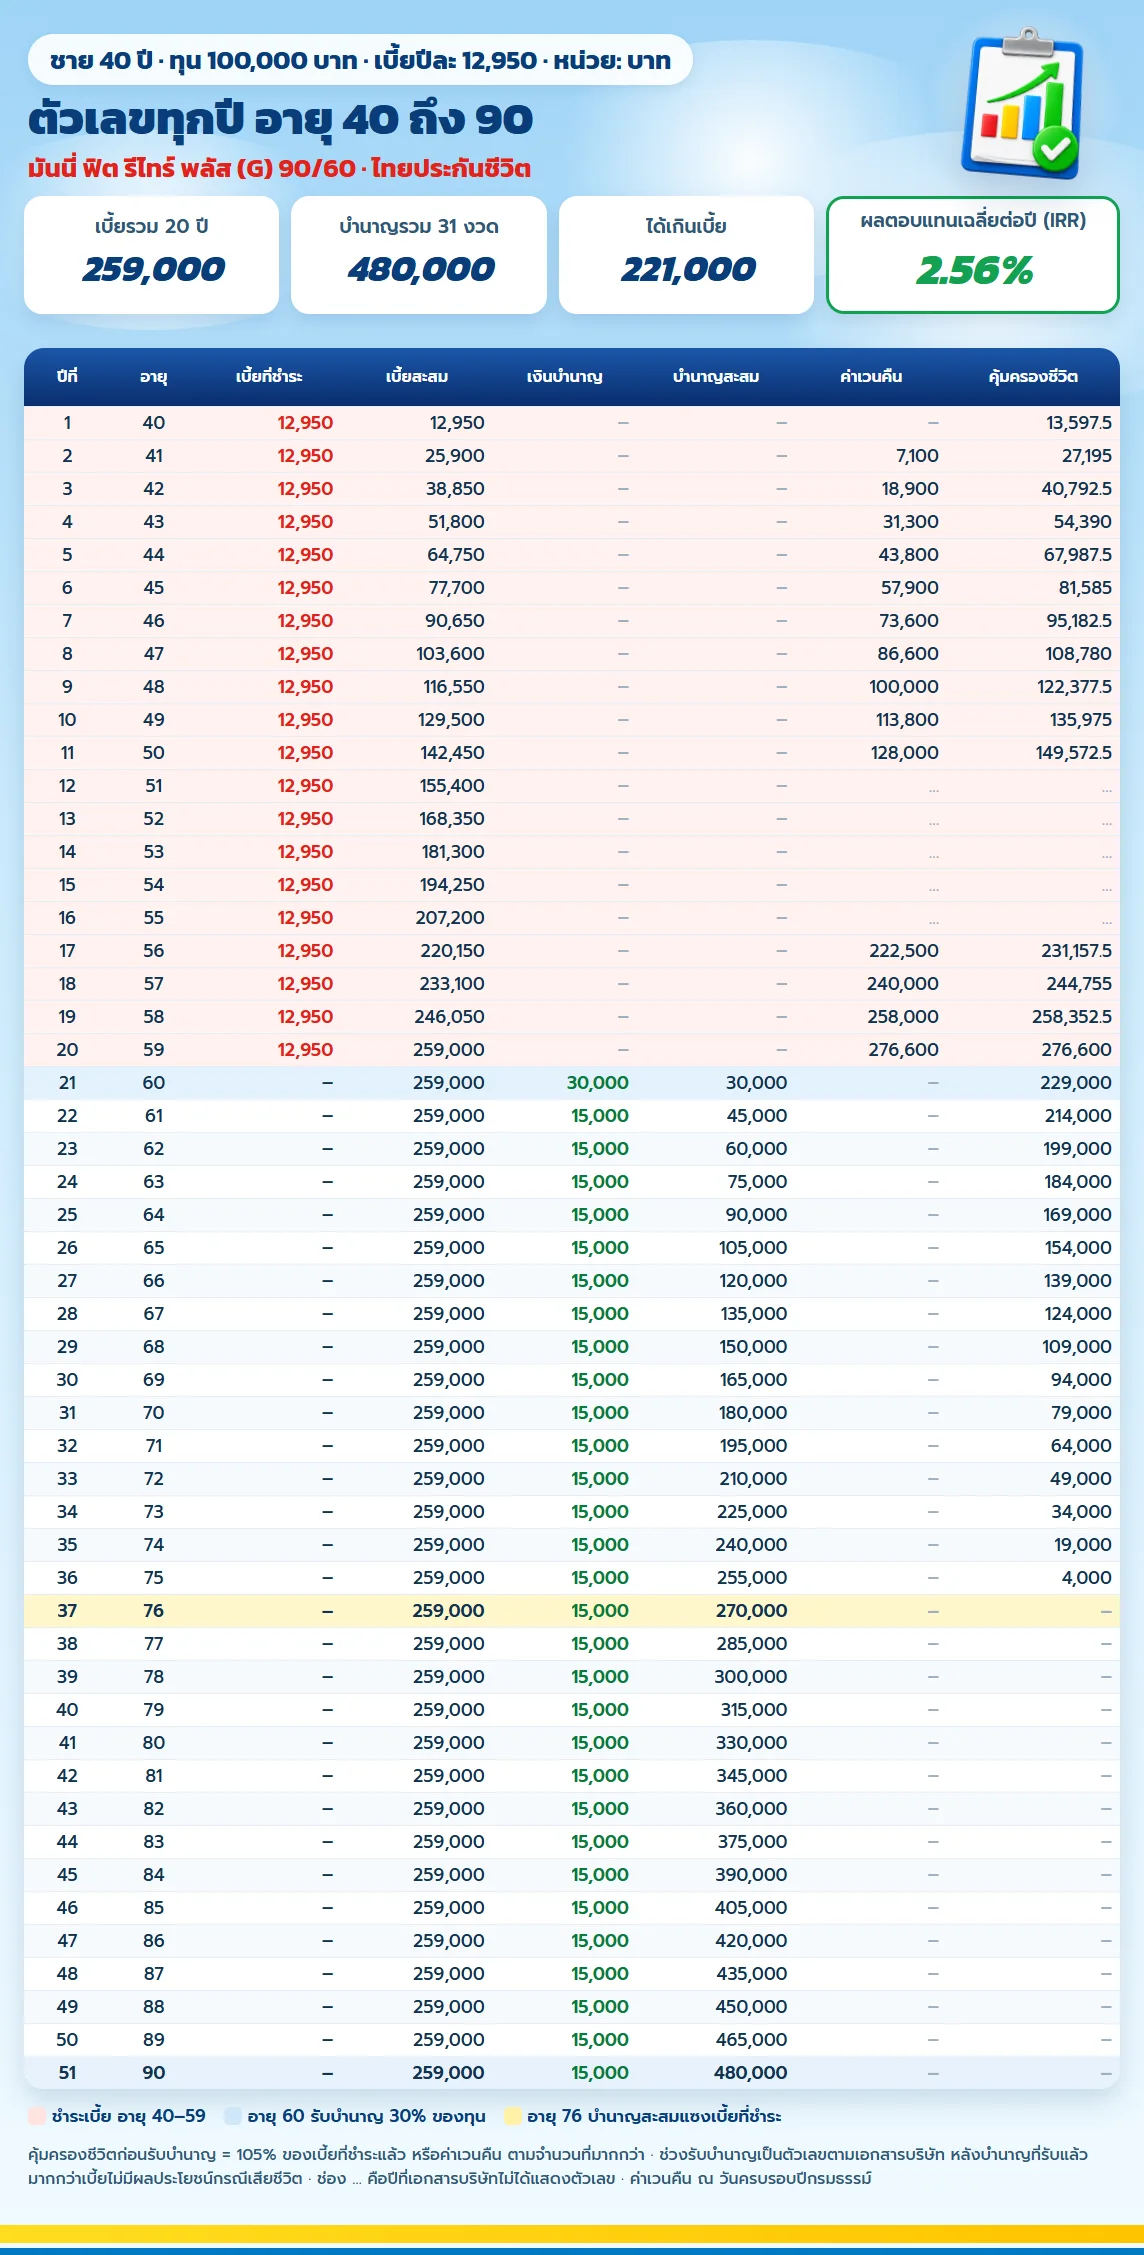
ภาพด้านบนไล่ครบทุกปีกรมธรรม์ ตารางข้างล่างหยิบเฉพาะอายุสำคัญมาให้ดูเร็ว ผลตอบแทนเฉลี่ยต่อปี (IRR) ที่บริษัทระบุสำหรับเคสนี้คือ 2.56%
| อายุ | เบี้ยสะสมที่จ่ายไป | บำนาญที่รับสะสม | ค่าเวนคืน | ถ้าเสียชีวิต ครอบครัวได้ |
| อายุ 45 | 77,700 บาท | – | 57,900 บาท | 81,585 บาท |
| อายุ 50 | 142,450 บาท | – | 128,000 บาท | 149,572.5 บาท |
| อายุ 59 | 259,000 บาท | – | 276,600 บาท | 276,600 บาท |
| อายุ 60 | 259,000 บาท | 30,000 บาท | – | 229,000 บาท |
| อายุ 65 | 259,000 บาท | 105,000 บาท | – | 154,000 บาท |
| อายุ 70 | 259,000 บาท | 180,000 บาท | – | 79,000 บาท |
| อายุ 80 | 259,000 บาท | 330,000 บาท | – | – |
| อายุ 90 | 259,000 บาท | 480,000 บาท | – | – |
เครื่องหมาย – หมายถึงช่วงนั้นไม่มีตัวเลขในตารางของบริษัท ค่าเวนคืนดู ณ วันครบรอบปีกรมธรรม์ ส่วนช่วงก่อนรับบำนาญ ความคุ้มครองชีวิตคือ 105% ของเบี้ยที่จ่ายแล้ว หรือค่าเวนคืน แล้วแต่ตัวไหนมากกว่า
ปีแรกของกรมธรรม์ยังไม่มีมูลค่าเวนคืน พอถึงปีที่ 2 จึงมี 7,100 บาท แผนนี้เหมาะกับเงินที่ตั้งใจถือยาวจนถึงวันรับบำนาญ
ถาม: ลดหย่อนภาษีได้เท่าไหร่
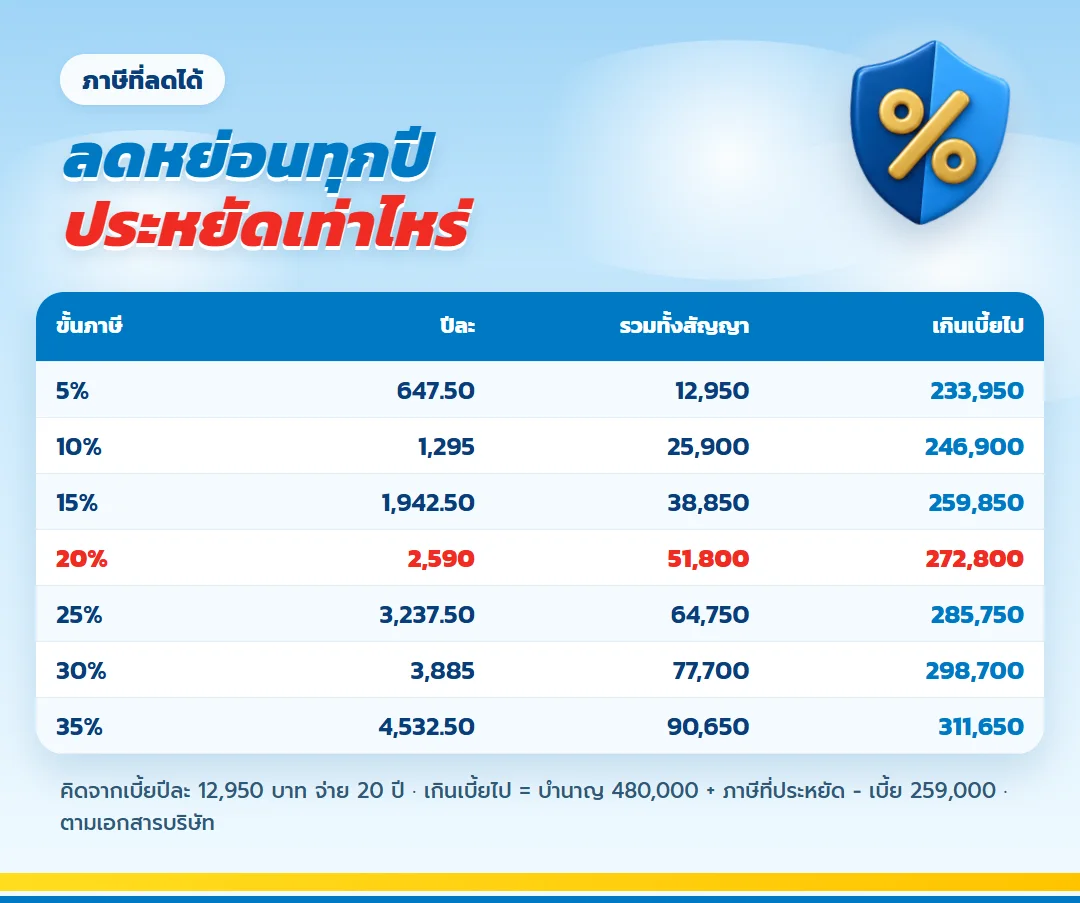
เอกสารของบริษัทแบ่งสิทธิเป็นสองชั้น ชั้นแรกคือ 100,000 บาท อยู่ในหมวดประกันชีวิต อ้างประกาศอธิบดีกรมสรรพากรฉบับที่ 172 ชั้นที่สองคือ 200,000 บาท อยู่ในหมวดบำนาญ อ้างประกาศฉบับที่ 194 และ 261 สองชั้นรวมกันได้สูงสุด 300,000 บาทต่อปี
เพดานของชั้นบำนาญคือ 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ตั้งแต่ 1,333,334 บาทต่อปี ส่วนยอดรวมของ RMF กบข. กองทุนสำรองเลี้ยงชีพ และกองทุนสงเคราะห์ครูโรงเรียนเอกชนที่ใช้ร่วมกัน ต้องไม่เกิน 500,000 บาทต่อปี ตรวจเพดานของปีนั้นได้ที่กรมสรรพากร
ตารางภาษีของบริษัทคิดจากเบี้ยปีละ 12,950 บาทของเคสตัวอย่าง เคสนี้จ่ายเบี้ย 20 ปี จึงใช้สิทธิลดหย่อนได้ 20 ปี ซึ่งนานกว่าแบบจ่าย 10 ปีเท่าตัว ดูตัวเลขตามขั้นภาษีของคุณได้ในตารางนี้
| ขั้นภาษีของคุณ | ประหยัดภาษีปีละ | รวม 20 ปี | บำนาญบวกภาษีที่ประหยัด เกินเบี้ยไป |
| ขั้น 10% | 1,295 บาท | 25,900 บาท | 246,900 บาท |
| ขั้น 20% | 2,590 บาท | 51,800 บาท | 272,800 บาท |
| ขั้น 30% | 3,885 บาท | 77,700 บาท | 298,700 บาท |
| ขั้น 35% | 4,532.50 บาท | 90,650 บาท | 311,650 บาท |
อย่าลืมแจ้งบริษัทตั้งแต่ตอนสมัครว่าต้องการใช้สิทธิลดหย่อนภาษีจากเบี้ยก้อนนี้
ถาม: อยากลดหย่อนเกือบ 200,000 บาททุกปี ต้องเลือกทุนเท่าไหร่
สมมติว่าคุณมีรายได้สูงและอยากให้เบี้ยใกล้เพดานทุกปีจนถึงอายุ 59 ปี ชายวัย 40 ปีเลือกทุน 1,540,000 บาท นำอัตราเบี้ยต่อทุน 100,000 บาทของบริษัทมาคูณได้เบี้ยปีละ 199,430 บาท นาน 20 ปี
| รายการ | ตัวเลขของเคสนี้ |
| ทุนประกัน | 1,540,000 บาท |
| เบี้ยต่อปี | 199,430 บาท ติดต่อกัน 20 ปี |
| เบี้ยที่จ่ายทั้งหมด | 3,988,600 บาท |
| วันครบ 60 ปี | รับ 30% ของทุน = 462,000 บาท |
| อายุ 61–90 ปี | ปีละ 15% ของทุน = 231,000 บาท |
| บำนาญตลอดสัญญา | 7,392,000 บาท รวม 31 งวด |
| ได้เกินเบี้ย | 3,403,400 บาท |
ถ้าอยู่ขั้นภาษี 20% เบี้ยก้อนนี้ช่วยประหยัดภาษีได้ปีละ 39,886 บาท รวม 20 ปีเป็น 797,720 บาท ส่วน IRR ยังอยู่ที่ 2.56% เท่ากับเคสทุน 100,000 บาท
เคสนี้ไม่ได้มาจากใบเสนอขาย แต่มาจากการคูณตารางอัตราเบี้ยของบริษัท ซึ่งไม่มีส่วนลดสำหรับทุนสูง บำนาญจึงขยายตามทุนเท่ากัน และ IRR เท่ากับเคสทุน 100,000 บาท ส่วนภาษีคิดที่ขั้น 20% พอจะตัดสินใจจริง ขอใบเสนอขายอีกรอบ
ถาม: เสียชีวิตระหว่างสัญญา ครอบครัวได้อะไร
| ช่วงที่เกิดเหตุ | บริษัทจ่ายให้ครอบครัว |
| ช่วงก่อนถึงวันครบ 60 ปี | บริษัทเทียบ 105% ของเบี้ยที่จ่ายมาแล้ว กับค่าเวนคืน แล้วจ่ายตามตัวที่สูงกว่า |
| เริ่มรับบำนาญแล้ว แต่ยังไม่ถึง 15 ปี | บริษัทเทียบ มูลค่าปัจจุบันของบำนาญที่ค้างรับจนครบ 15 ปี (จ่ายก้อนเดียว) กับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว แล้วจ่ายตามตัวที่สูงกว่า |
| รับบำนาญมาครบ 15 ปีแล้ว | จ่ายเท่ากับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว ถ้าบำนาญที่ได้ไปเกินเบี้ยแล้ว ผลประโยชน์ข้อนี้จึงเป็นศูนย์ |
ในเคสนี้ ถ้าเกิดเหตุในปีที่ 10 ครอบครัวได้ 135,975 บาท ถ้าเกิดในปีแรกของการรับบำนาญได้ 229,000 บาท จากนั้นตัวเลขค่อย ๆ ลดลงจนเหลือ 4,000 บาทตอนอายุ 75 ปี และไม่มีผลประโยชน์ส่วนนี้อีก
ถาม: ขอรับบำนาญเป็นรายเดือนได้หรือเปล่า
ทำได้ แต่มีเกณฑ์ขั้นต่ำสองข้อ คืองวดรายเดือนต้องไม่ต่ำกว่า 5,000 บาท และเงินบำนาญรายปีต้องไม่ต่ำกว่า 5,000 บาท ถ้าต่ำกว่าเกณฑ์รายปี บริษัทจะจ่ายค่าเวนคืนให้แล้วกรมธรรม์สิ้นผล ในเคสทุน 1,540,000 บาทข้างบน ช่วงอายุ 61 ถึง 90 ปีจะได้เดือนละ 19,250 บาท
ถาม: เทียบกับแบบอื่นในชุดเดียวกัน ควรเลือกตัวไหน
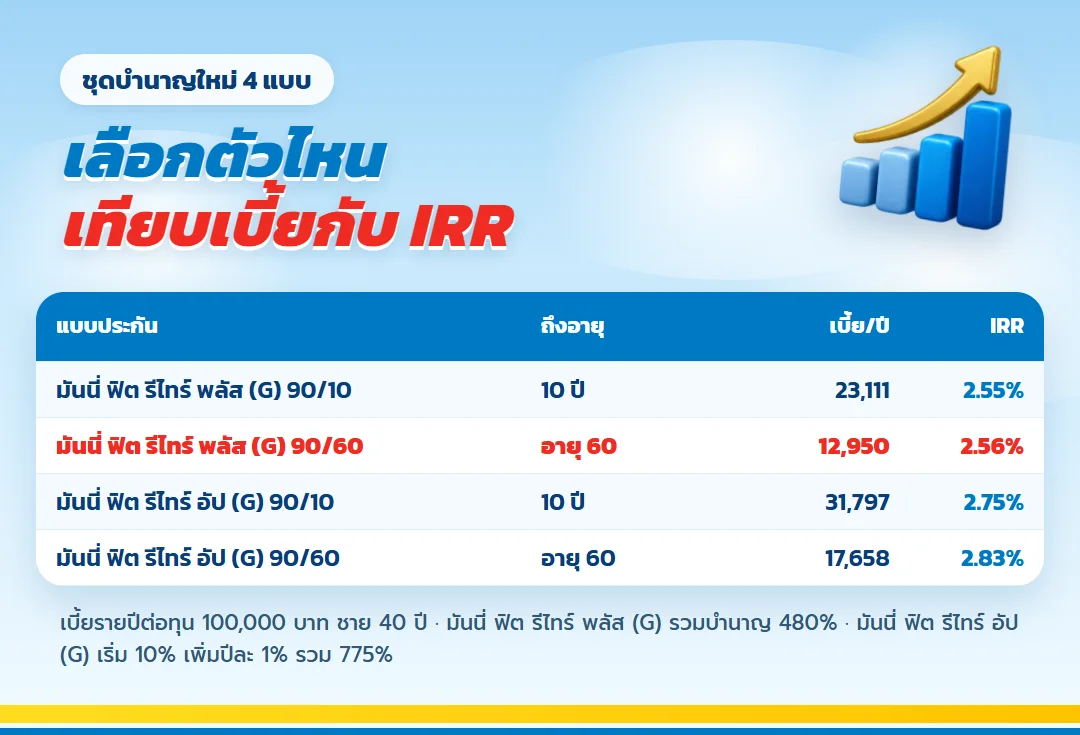
บำนาญใหม่ G 90 มีทั้งหมด 4 แบบ ต่างกันที่ระยะจ่ายเบี้ยและวิธีที่เงินบำนาญเดิน ตารางนี้เทียบเบี้ยรายปีของชายวัย 40 ปี ที่ทุนประกัน 100,000 บาท
| แบบประกัน | จ่ายเบี้ยถึง | บำนาญรวม | เบี้ยต่อปี | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | 480% | 23,111 บาท | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | อายุ 60 ปี | 480% | 12,950 บาท | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | 775% | 31,797 บาท | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | อายุ 60 ปี | 775% | 17,658 บาท | 2.83% |
ถ้ามีเวลาจ่ายเบี้ยอีกหลายปี และอยากให้เบี้ยต่อปีเบาที่สุด ให้เลือกระยะถึงอายุ 60 ปี ถ้าอยากเลิกจ่ายเร็วให้ดูระยะ 10 ปี ส่วนคนที่กังวลค่าครองชีพตอนอายุมาก ให้ดูแบบที่เงินบำนาญเพิ่มขึ้นทุกปี
ถาม: ใครควรเริ่มก่อน ใครควรชะลอ สำหรับ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ของไทยประกันชีวิต
ทางที่คนวัยทำงานใช้ตัดสินใจง่ายที่สุดคือเช็กสองรายการ รายการแรกคือคนที่เหมาะจะเริ่มก่อน
- คนอายุ 20–55 ปีที่อยากเริ่มแผนเกษียณด้วยเบี้ยต่อปีที่ไม่ทำให้ตึงมือ
- คนที่อยากเก็บสิทธิลดหย่อนหมวดบำนาญได้ต่อเนื่องทุกปีจนถึงวันเกษียณ
- คนที่ต้องการเงินก้อนตอนอายุ 60 ปี แล้วตามด้วยบำนาญยาวถึงอายุ 90 ปี
- คนที่มีโรคประจำตัวและอยากได้แผนที่ไม่ต้องตอบคำถามสุขภาพ
รายการที่สองคือคนที่ควรคิดให้รอบคอบก่อน
- คนที่คาดว่าจะดึงเงินคืนกลางทาง เพราะปีแรกไม่มีค่าเวนคืน
- คนที่ไม่มีรายได้ต่อเนื่องไปอีกหลายปี เพราะต้องจ่ายเบี้ยถึงอายุ 60 ปี
ถามเพิ่มเติมก่อนตัดสินใจ
ถ้าสมัครตอนอายุ 50 ปี เบี้ยจะต่างจากเคสอายุ 40 มากไหม?
ต่างมาก เบี้ยต่อทุน 100,000 บาทของอายุ 50 ปีคือ 30,983 บาทสำหรับผู้ชาย และ 32,061 บาทสำหรับผู้หญิง เพราะเหลือปีจ่ายน้อยกว่า
หยุดจ่ายเบี้ยกลางทางได้ไหม?
มีสามทางตามเงื่อนไขของบริษัท คือใช้ค่าเวนคืนจ่ายเบี้ยให้อัตโนมัติ เวนคืนกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ
ทุนต่ำสุดและงวดชำระเลือกได้แค่ไหน?
ทุนเริ่มต้น 50,000 บาท ขยับทีละ 10,000 บาท จ่ายได้ตั้งแต่ปีละครั้งไปจนถึงทุกเดือน และชำระด้วยบัตรเครดิตได้
ดอกเบี้ยกู้เงินตามกรมธรรม์เท่าไหร่?
คิด 5% ต่อปี และกู้ได้เฉพาะช่วงก่อนเริ่มรับบำนาญ
มีสัญญาเพิ่มเติมให้แนบไหม?
ไม่มี แบบนี้ซื้อสัญญาเพิ่มเติมแนบท้ายไม่ได้
เงินบำนาญแน่นอนแค่ไหน?
แน่นอนตามเงื่อนไขกรมธรรม์ เพราะเป็นแบบรับรอง (G) จ่ายต่อเนื่องตราบที่ผู้เอาประกันภัยยังมีชีวิตอยู่
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขทั้งหมดในบทความคำนวณจากเคสตัวอย่างของบริษัท ใบเสนอขายจริงของแต่ละคนจะต่างไปตามอายุ เพศ และทุนที่เลือก
- ปีแรกของกรมธรรม์ยังไม่มีค่าเวนคืน และปีที่ 2 ได้ไม่ถึงเบี้ยที่จ่ายไป
- สิทธิกู้เงินตามกรมธรรม์ การเปลี่ยนแบบ และการเปลี่ยนงวดชำระเบี้ย ใช้ได้เฉพาะช่วงก่อนที่จะเริ่มรับบำนาญ
- เรื่องลดหย่อนภาษี ให้ยึดหลักเกณฑ์ของกรมสรรพากร เป็นหลัก พร้อมแจ้งความประสงค์ใช้สิทธิกับบริษัทไว้
- เงื่อนไขความคุ้มครองทั้งหมดยึดตามกรมธรรม์ฉบับที่บริษัทออกให้
ตอบจบ: สมัครออนไลน์ ไม่ต้องตรวจสุขภาพ
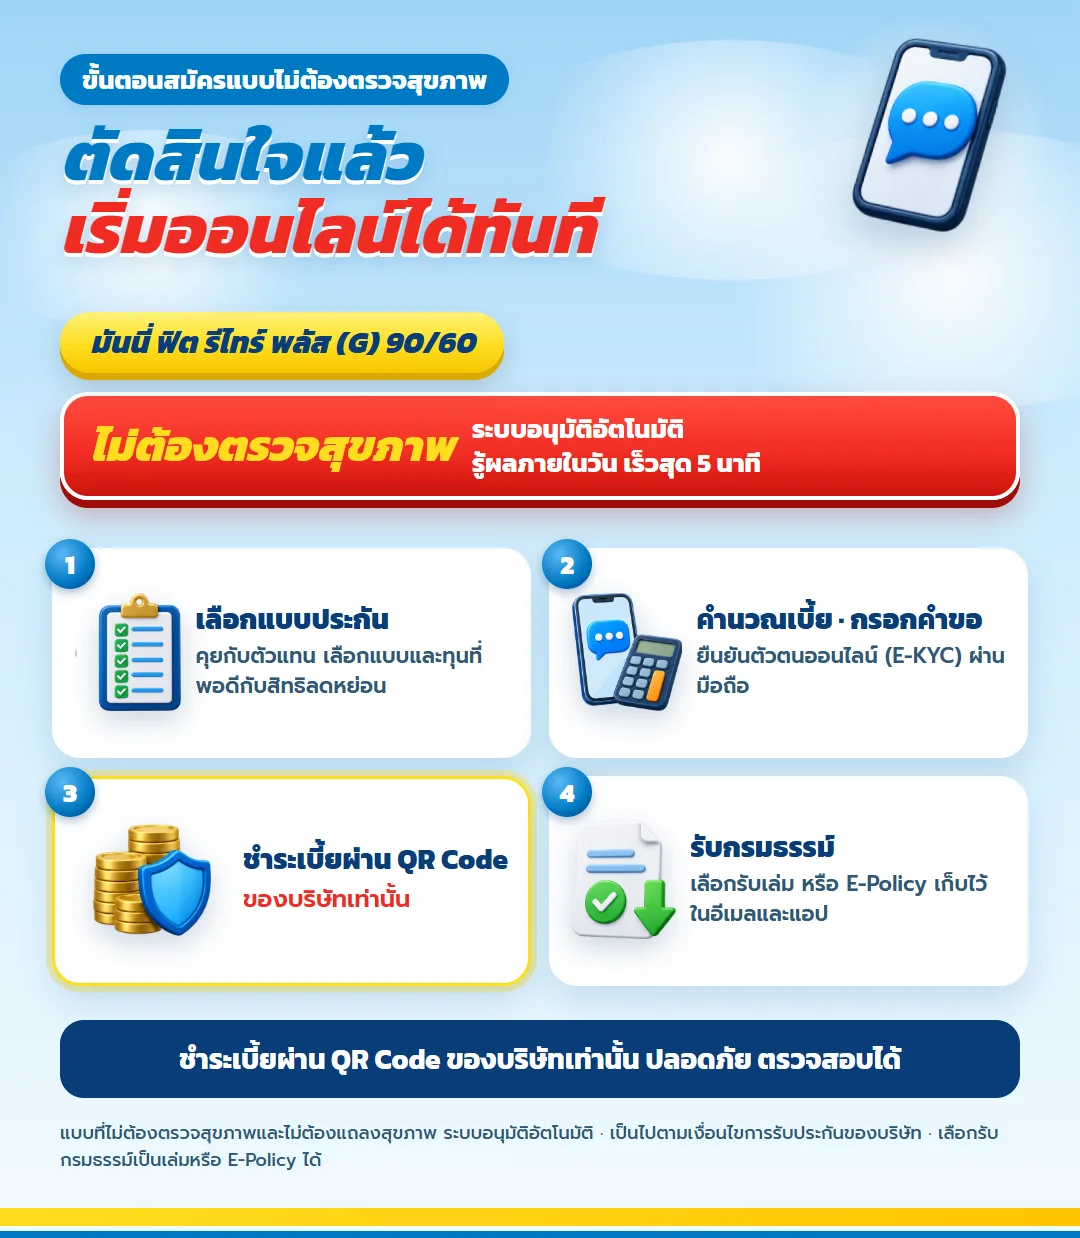
ถ้าตอบคำถามในใจครบแล้ว ทำประกันออนไลน์ต่อได้ทันที บอกอายุ เพศ และงบลดหย่อนที่ตั้งไว้ต่อปี ตัวแทนจะคิดทุนกับตารางบำนาญรายปีให้ดูก่อน แล้วเดินขั้นตอนออนไลน์ทั้งหมด ตั้งแต่กรอกคำขอ ยืนยันตัวตนทางมือถือ จ่ายเบี้ยผ่าน QR Code ของบริษัท ไปจนถึงรับกรมธรรม์เป็นเล่มหรือ E-Policy
แบบประกันอื่นที่ผู้คนสนใจ
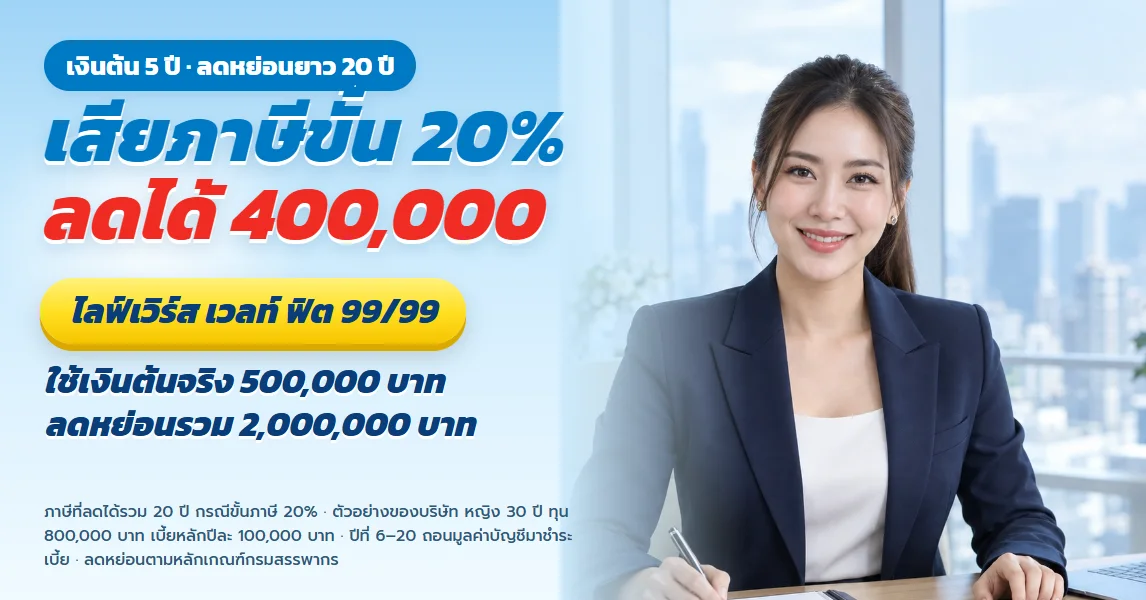
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้