เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
คู่มือ เกษมเกษียณ สำหรับพนักงานรายได้สูง ภาษีที่ลดได้ตามฐาน เงินก้อนอายุ 60 ทุน 300,000 และข้อที่ต้องรู้ก่อนเริ่ม
เกษมเกษียณ ไทยประกันชีวิต ช่วยพนักงานรายได้สูงทำสองเรื่องพร้อมกัน คือใช้สิทธิลดหย่อนเบี้ยประกันชีวิตทุกปี และสร้างเงินก้อนที่รอรับตอนอายุ 60 คนที่อยู่ฐานภาษี 20% ขึ้นไป เบี้ยทุกบาทที่ใช้สิทธิได้จะกลับมาเป็นภาษีที่ประหยัดได้ทันที
บทความนี้ยกตัวอย่างทุน 300,000 บาท ซึ่งคูณจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้หญิงอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 3,660 บาท ชำระจนถึงอายุ 60 รวม 25 ปี 91,500 บาท เบี้ยปีละ 10,980 บาท ยังห่างจากเพดาน 100,000 บาทมาก เหลือที่ให้ประกันฉบับอื่นใช้สิทธิร่วมกันได้
ภาษีที่ประหยัดได้ตามฐานภาษี
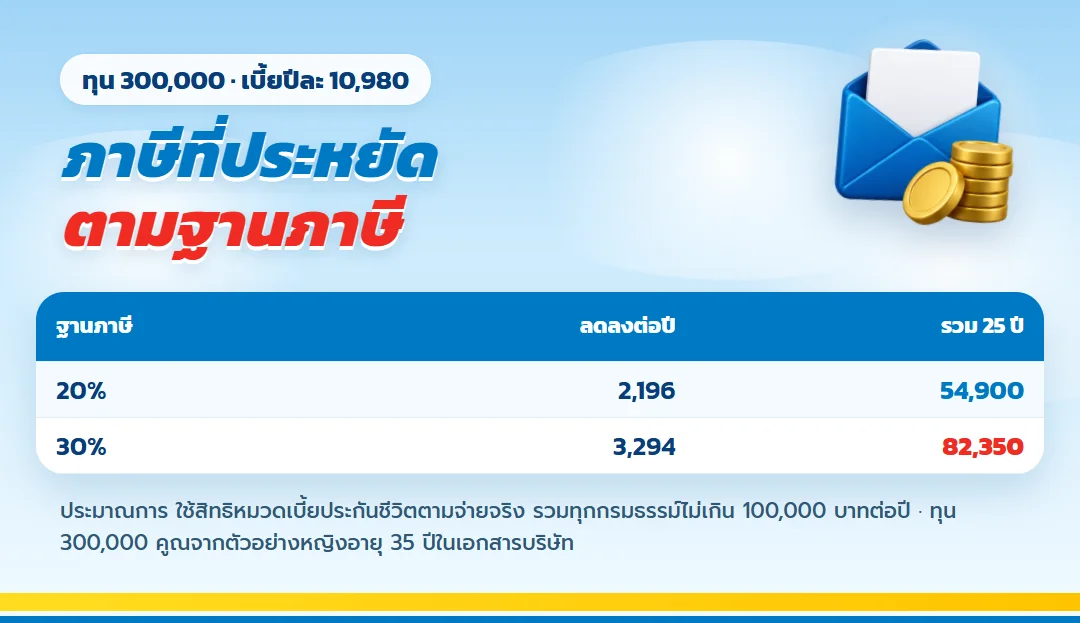
ประกันลดหย่อนภาษี พนักงาน ใช้ได้ในหมวดเบี้ยประกันชีวิต รวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี เกษมเกษียณ ไทยประกันชีวิต ลดหย่อนภาษี ได้ทุกปีที่จ่าย คือ 25 ปีเมื่อเริ่มอายุ 35 ดูหลักเกณฑ์ที่ กรมสรรพากร
| ฐานภาษี | ลดลงต่อปี (ทุน 300,000) | รวม 25 ปี |
| 20% | 2,196 | 54,900 |
| 30% | 3,294 | 82,350 |
คนที่อยู่ฐานภาษี 30% ได้ภาษีคืนรวม 82,350 บาท เท่ากับลดภาระเบี้ยลงเกือบหนึ่งในสาม ถ้ายังใช้สิทธิประกันชีวิต ลดหย่อน 100,000 ไม่เต็ม เพิ่มทุนได้จนเบี้ยเต็มช่อง
ภาพรวมเงินรับของทุนลดหย่อนในเส้นเวลา
ภาพนี้แสดงจังหวะชำระและเงินครบสัญญาของกรณีพนักงานที่ใช้วางภาษี
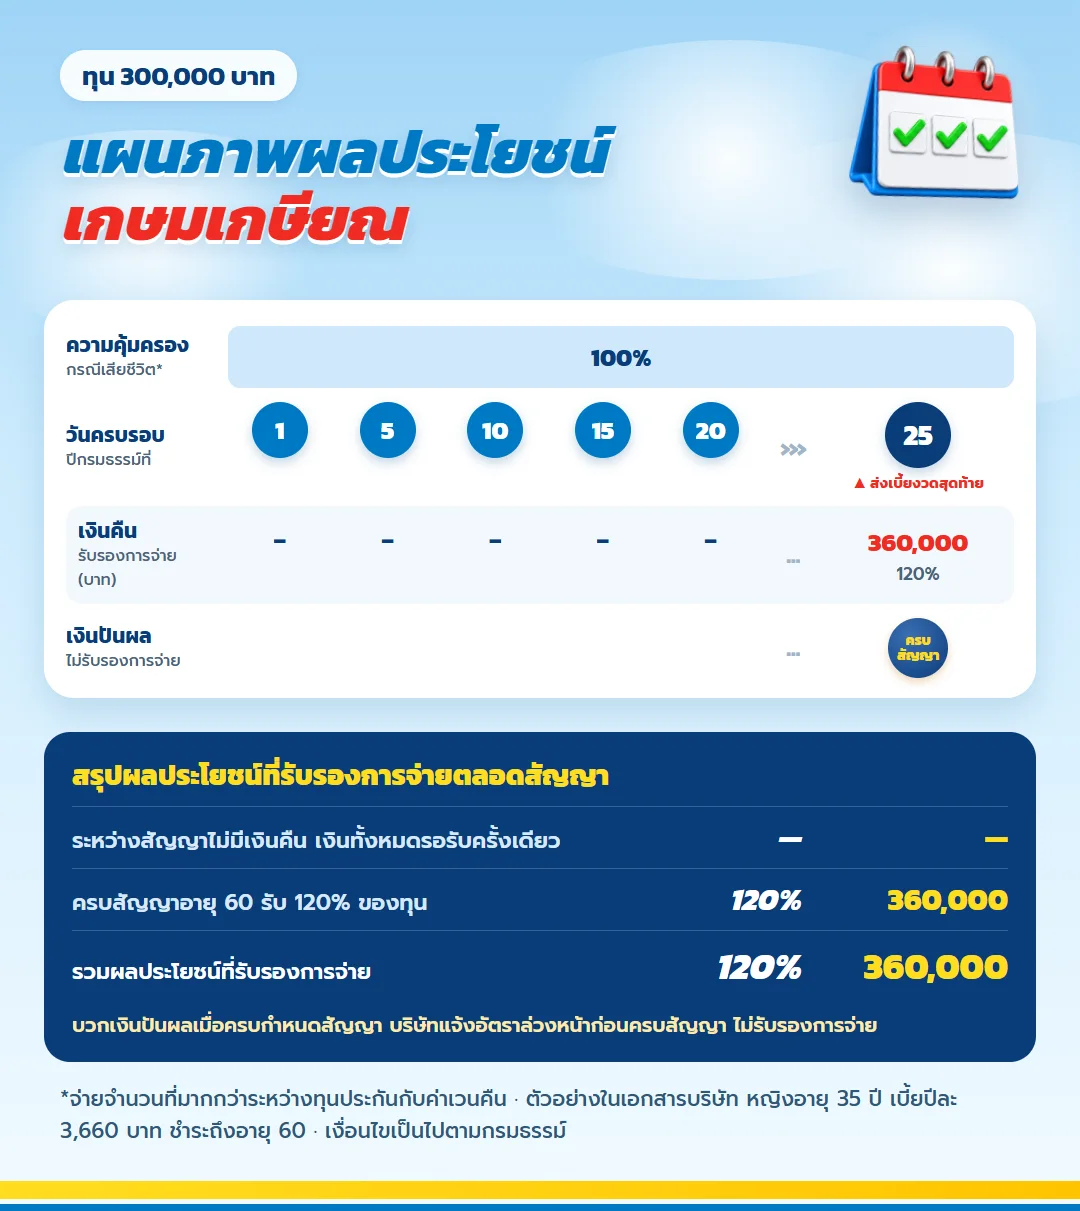
เงินก้อนที่รออยู่ตอนอายุ 60
| รายการ | ทุน 300,000 |
| เบี้ยต่อปี | 10,980 |
| เบี้ยรวม 25 ปี | 274,500 |
| ครบสัญญาอายุ 60 | 360,000 |
| มากกว่าเบี้ยรวม | 85,500 |
เงินก้อนนี้ยังไม่รวมเงินปันผลตอนครบสัญญา และไม่รวมภาษีที่ประหยัดได้ระหว่างทาง ผลตอบแทนส่วนรับรองเฉลี่ย (IRR) 2.03% ต่อปี
เทียบกับการออมเองโดยไม่มีประกัน
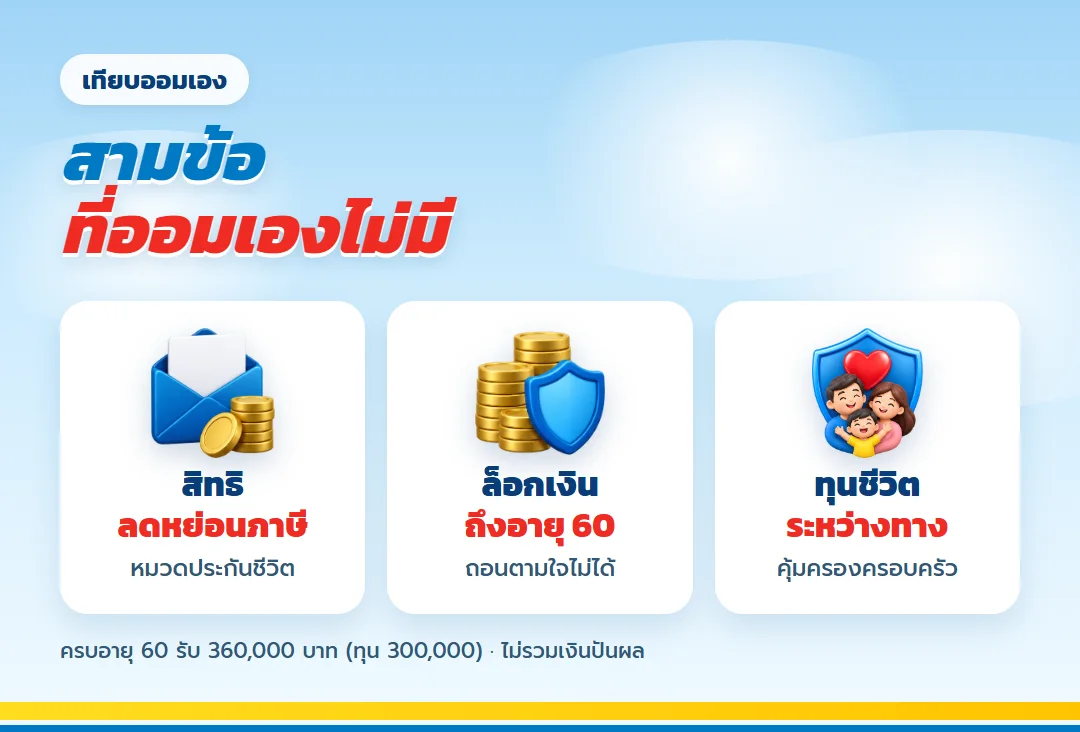
- ออมเองไม่มีสิทธิลดหย่อนภาษีหมวดนี้
- ออมเองถอนง่าย เกษมเกษียณ ไทยประกันชีวิต ล็อกเงินไว้จนอายุ 60
- ออมเองไม่มีทุนชีวิตคุ้มครองครอบครัวระหว่างทาง
ข้อที่ต้องรู้ก่อนเริ่ม
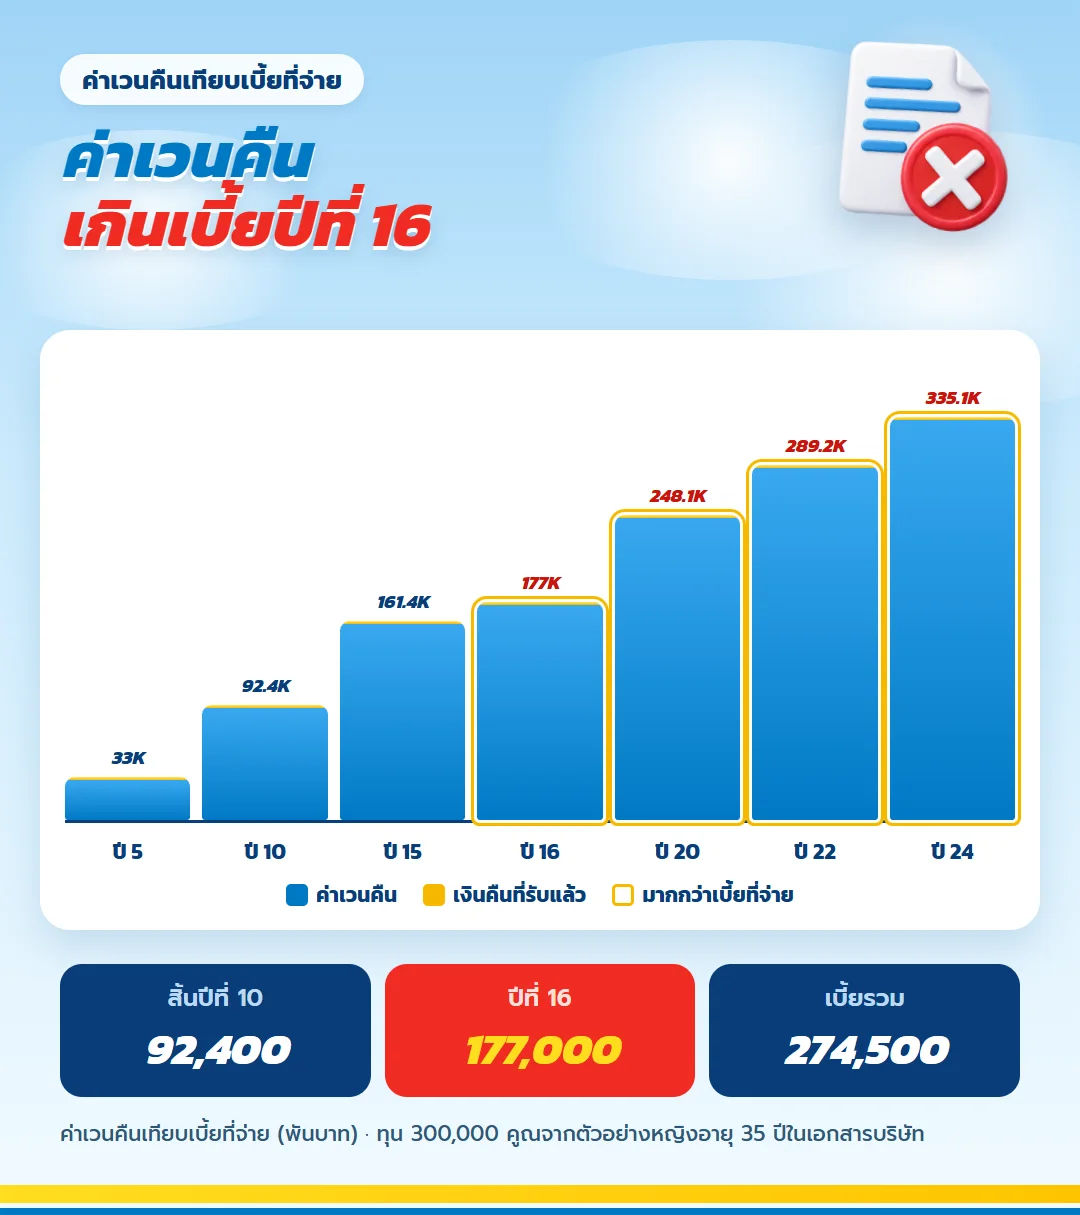
ช่วงต้นค่าเวนคืนต่ำกว่าเบี้ย เคสอายุ 35 ค่าเวนคืนเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 16 ทุน 300,000 คือ 177,000 บาท เทียบเบี้ยที่จ่าย 175,680 บาท
- รับอายุ 15 ถึง 50 ปี
- สมัครแล้วต้องตรวจสุขภาพตามที่ใบเสนอขายกำหนด
- ไม่มีเงินคืนระหว่างสัญญา
คำถามจากพนักงานรายได้สูง
ใช้สิทธิกองทุนสำรองเลี้ยงชีพอยู่แล้ว ซ้ำกันไหม?
ไม่ซ้ำ กองทุนสำรองเลี้ยงชีพเป็นอีกหมวด เบี้ยประกันชีวิตใช้หมวดของตัวเอง
อายุ 40 เริ่มได้ไหม?
ได้ ผู้หญิงอายุ 40 เบี้ยปีละ 5,030 บาทต่อทุนแสน จ่าย 20 ปี
จ่ายรายเดือนได้ไหม?
ได้ ทุน 300,000 อายุ 35 รายเดือน 990 บาท
ข้อกำหนดและคำเตือน
- ทุน 300,000 คูณจากตัวอย่างในเอกสารบริษัท ผู้หญิงอายุ 35 ปี
- สิทธิภาษีเป็นไปตามประกาศกรมสรรพากร นับรวมกับกรมธรรม์อื่น
- เงินปันผลไม่รับรองการจ่าย
ใช้ภาษีที่ประหยัดได้สร้างเงินก้อน
ก่อนยื่นคำขอ ให้พนักงานอ่านเอกสารอีกครั้งโดยสมมติว่าฐานภาษีลดลง แล้วดูว่าเงินก้อนปลายทางยังตอบโจทย์หรือไม่ วิธีนี้ช่วยให้การตัดสินใจตั้งอยู่บนเป้าหมายเกษียณ ไม่ใช่ความเร่งรีบปลายปี
เก็บหลักฐานเบี้ยและตรวจข้อมูลในใบรับรองทุกปี หากชื่อ เลขประจำตัว หรือยอดไม่ตรง ให้ติดต่อแก้ไขก่อนยื่นภาษี เอกสารที่ถูกต้องช่วยให้สิทธิของพนักงานเชื่อมกับเบี้ยที่จ่ายจริงโดยไม่ปะปนกับผลประโยชน์ในกรมธรรม์
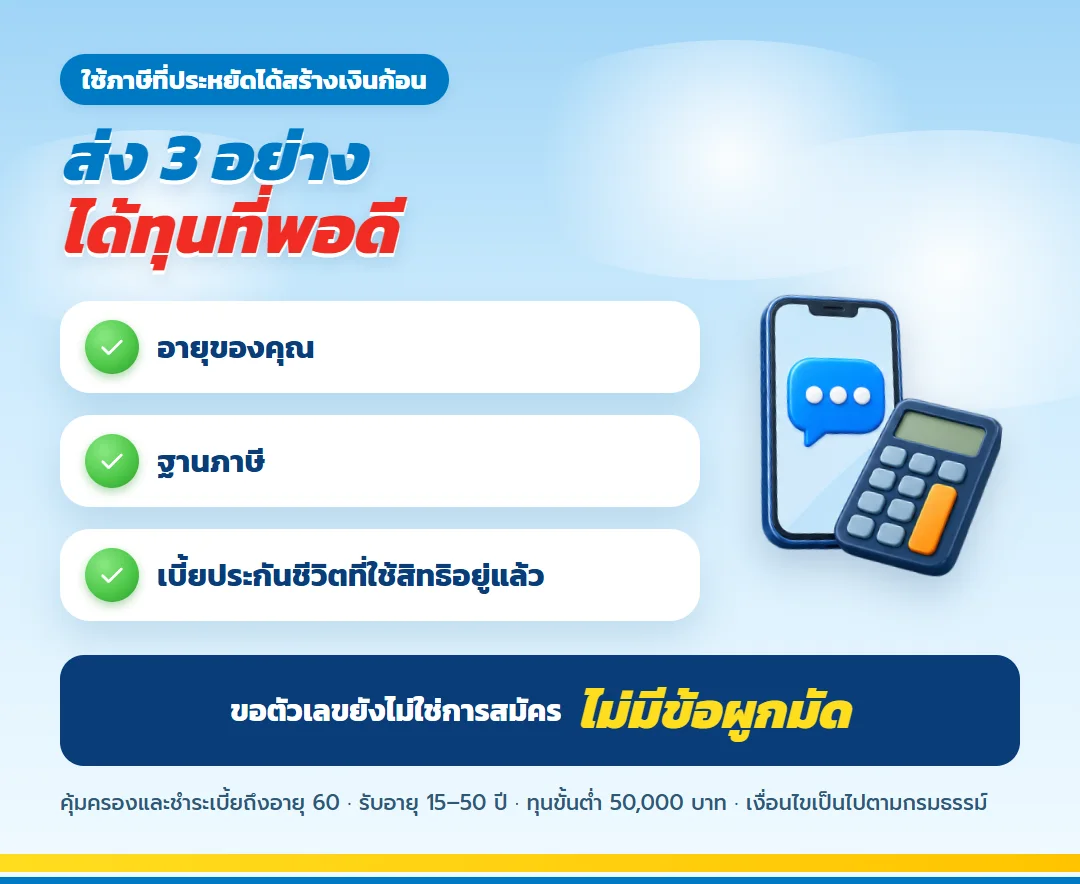
ส่งอายุ ฐานภาษี และยอดเบี้ยประกันชีวิตที่ใช้สิทธิอยู่แล้ว ตัวแทนจะคำนวณทุนที่ทำให้ช่องลดหย่อนเต็มพอดี ไม่มีข้อผูกมัด
ผู้ที่ค้นหา เกษมเกษียณ ลดหย่อนภาษี ควรขอใบเสนอขายจากตัวแทนก่อน หากต้องการทำประกันออนไลน์ให้ตรวจช่องทางและขั้นตอนกับตัวแทนโดยตรง
เริ่มจากภาษี แต่ตัดสินใจด้วยกระแสเงินสด
เกษมเกษียณ ไทยประกันชีวิต เหมาะกับพนักงานที่ต้องการเปลี่ยนรายจ่ายลดหย่อนประจำปีให้เป็นเงินก้อนปลายทาง แต่สิทธิภาษีไม่ควรเป็นเหตุผลเดียวในการทำประกัน เพราะกรมธรรม์ต้องจ่ายต่อเนื่องถึงอายุ 60 การดูเฉพาะยอดภาษีที่ลดลงอาจทำให้เลือกทุนสูงกว่ากำลังจ่ายจริง วิธีคิดที่รอบคอบคือกันเงินฉุกเฉินและค่าใช้จ่ายประจำก่อน แล้วจึงกำหนดเบี้ยที่รับได้แม้ปีที่โบนัสลดลง
แยกเงินที่ได้คืนจากเงินที่ต้องจ่าย
เคสผู้หญิงอายุ 35 ปี ทุน 300,000 บาท มีเบี้ยปีละ 10,980 บาท ผู้มีฐานภาษี 20% ประหยัดภาษีปีละ 2,196 บาท ส่วนฐานภาษี 30% ประหยัดปีละ 3,294 บาท ตัวเลขภาษีเป็นผลตามฐานของแต่ละคน ไม่ใช่ส่วนลดเบี้ยจากบริษัท ผู้เอาประกันยังต้องเตรียมเบี้ยเต็มจำนวนตามกำหนด แล้วจึงนำสิทธิไปคำนวณภาษีตามหลักเกณฑ์ของกรมสรรพากร
ตรวจพื้นที่วงเงินก่อนเพิ่มทุน
คำว่า ประกันชีวิต ลดหย่อน 100,000 หมายถึงวงเงินรวมของเบี้ยประกันชีวิตที่เข้าเกณฑ์ ไม่ใช่วงเงินแยกต่อกรมธรรม์ ถ้ามีกรมธรรม์เดิมอยู่แล้ว ต้องรวมเบี้ยเดิมกับเบี้ยของ เกษมเกษียณ ไทยประกันชีวิต ลดหย่อนภาษี ก่อนเลือกทุนใหม่ พนักงานที่ใช้สิทธิอยู่เกือบเต็มอาจยังซื้อได้ แต่ประโยชน์ทางภาษีของเบี้ยส่วนเกินต้องตรวจเป็นรายกรณี
| คำถามก่อนกำหนดทุน | ข้อมูลที่ต้องเปิดดู | เหตุผล |
| ใช้สิทธิเดิมเท่าไร | เบี้ยกรมธรรม์ที่มีอยู่ | กันการนับวงเงินซ้ำ |
| ฐานภาษีปัจจุบันอยู่ระดับใด | เงินได้และรายการลดหย่อน | ประเมินผลภาษีให้ตรงคน |
| หากโบนัสหายยังจ่ายไหวหรือไม่ | เงินเดือนสุทธิและเงินสำรอง | ลดโอกาสหยุดสัญญากลางทาง |
อ่านผลประโยชน์ของทุน 300,000 บาทให้ครบทุกด้าน
กรณีตัวอย่างผู้หญิงอายุ 35 ปี ทุน 300,000 บาท ชำระเบี้ยถึงอายุ 60 เงินครบสัญญา 360,000 บาท ส่วนที่รับรองนี้มาจาก 120% ของทุน ระหว่างสัญญาไม่มีเงินคืนรายปี จึงไม่ควรนำกรมธรรม์ไปวางเป็นเงินสำรองระยะสั้น ข้อดีของโครงนี้คือเงินไม่ทยอยออกมาให้ใช้ก่อนวันเกษียณ แต่ข้อแลกเปลี่ยนคือสภาพคล่องต่ำกว่าการเก็บเงินในบัญชีที่ถอนเมื่อไรก็ได้
ทุนชีวิตยังทำงานระหว่างรอเงินก้อน
หากผู้เอาประกันเสียชีวิตก่อนครบสัญญา ผู้รับประโยชน์จะได้รับจำนวนที่มากกว่าระหว่างทุนประกันกับค่าเวนคืนตามเงื่อนไขกรมธรรม์ คุณค่าของแบบจึงไม่ได้อยู่ที่เงินก้อนอายุ 60 เพียงด้านเดียว พนักงานที่มีครอบครัวควรดูว่าทุน 300,000 บาทเพียงพอต่อภาระของบ้านหรือไม่ และแยกความต้องการความคุ้มครองก้อนใหญ่ออกจากเป้าหมายออมเพื่อเกษียณ
| ช่วงของแผน | สิ่งที่พนักงานควรเตรียม | สิ่งที่ไม่ควรคาดหวัง |
| ระหว่างทำงาน | เบี้ยตามกำหนดและเอกสารภาษี | เงินคืนใช้จ่ายรายปี |
| ช่วงรายได้สะดุด | ปรึกษาตัวแทนก่อนเปลี่ยนกรมธรรม์ | ถอนเงินเต็มจำนวนได้ทันที |
| เมื่ออายุ 60 | แผนใช้เงินก้อน 360,000 บาท | เงินปันผลที่กำหนดจำนวนล่วงหน้า |
เมื่อรายได้หรือฐานภาษีเปลี่ยน แผนเดิมยังต้องจ่ายต่อ
ฐานภาษี 30% ในปีนี้อาจไม่อยู่ระดับเดิมตลอดสัญญา การย้ายงาน ลาพัก หรือรายได้ลดลงทำให้ผลประหยัดภาษีเปลี่ยน แต่ภาระเบี้ยของกรมธรรม์ยังเป็นไปตามตารางเดิม จึงควรประเมิน เกษมเกษียณ ไทยประกันชีวิต จากงบสุทธิที่จ่ายไหว ไม่ใช่จากยอดภาษีคืนสูงสุดเพียงปีเดียว หากเกิดปัญหากระแสเงินสด ให้ขอข้อมูลค่าเวนคืน การกู้ตามกรมธรรม์ หรือการเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จก่อนตัดสินใจ
ตัวอย่างอายุ 35 ปีในเอกสารบริษัทชี้ว่า เมื่อสิ้นปีที่ 16 ค่าเวนคืนของทุน 300,000 บาทอยู่ที่ 177,000 บาท เทียบกับเบี้ยที่จ่ายแล้ว 175,680 บาท ช่วงก่อนหน้านั้นการยกเลิกอาจได้เงินต่ำกว่าเบี้ยสะสม ข้อมูลนี้ทำให้เห็นว่าการเลือกทุนพอดีตั้งแต่วันแรกสำคัญกว่าการเร่งใช้วงเงินภาษีให้เต็ม
เตรียมข้อมูลเพื่อขอใบเสนอขายที่ใช้ตัดสินใจได้จริง
อ่านภาษีเป็นผลประกอบ ไม่ใช่ผลประโยชน์กรมธรรม์
ตารางภาษีตอบว่าผู้เสียภาษีอาจลดภาระในปีที่เข้าเกณฑ์ได้เท่าไร ส่วนตารางกรมธรรม์ตอบว่าเบี้ย ความคุ้มครอง และเงินครบสัญญาเป็นอย่างไร สองชุดนี้ไม่ควรถูกรวมเป็นเงินรับก้อนเดียว เพราะภาษีขึ้นกับฐานรายได้และกฎหมาย ขณะที่เงินครบสัญญาเป็นไปตามข้อกำหนดของแบบ การแยกให้ชัดช่วยป้องกันการเข้าใจว่าเงินภาษีจะถูกฝากเข้าแผนหรือทำให้ทุนเพิ่มขึ้นเอง
ผู้มีรายได้หลายทางควรรวบรวมหนังสือรับรองและรายการลดหย่อนก่อนประมาณฐานภาษี ยอดที่นายจ้างหักไว้ไม่ใช่คำตอบสุดท้ายเสมอ หากไม่แน่ใจให้สอบถามผู้เชี่ยวชาญภาษีโดยใช้ใบเสร็จเบี้ยจริง การตัดสินใจทำประกันควรเกิดหลังเห็นงบสุทธิ ไม่ใช่จากตัวเลขฐานสูงสุดที่อาจไม่ตรงกับภาษีปลายปี
วางวันทบทวนให้ตรงกับชีวิตการทำงาน
พนักงานควรตรวจแผนเมื่อปรับเงินเดือน ย้ายงาน แต่งงาน มีบุตร หรือรับภาระหนี้ใหม่ การทบทวนไม่ได้หมายถึงเปลี่ยนกรมธรรม์ทุกครั้ง แต่ช่วยยืนยันว่าเบี้ยยังอยู่ในงบและผู้รับประโยชน์ยังตรงเจตนา หากวงเงินลดหย่อนถูกใช้ด้วยรายการอื่นมากขึ้น ก็ยังต้องรักษาการชำระตามสัญญาเดิมหากต้องการผลประโยชน์ปลายทาง
ช่วงใกล้อายุ 60 ควรกำหนดงานของเงิน 360,000 บาทว่าจะเป็นเงินสำรอง ค่าใช้จ่ายหลังออกจากงาน หรือช่วยปิดภาระใด การมีแผนใช้เงินก่อนวันรับลดโอกาสนำเงินก้อนไปใช้กับสิ่งที่ไม่ใช่เป้าหมายเดิม และทำให้เห็นว่าจำเป็นต้องเตรียมรายได้หลังเกษียณจากช่องทางอื่นเพิ่มหรือไม่
เกณฑ์ตัดสินใจที่ไม่ขึ้นกับฐานภาษี
ถามว่าถ้าไม่ได้ประหยัดภาษีในบางปี คุณยังต้องการเงินก้อนตอนอายุ 60 และยังจ่ายเบี้ยได้หรือไม่ ถ้าคำตอบเป็นบวก แผนมีเหตุผลจากเป้าหมายชีวิตของตัวเอง หากคำตอบเป็นลบ ควรลดทุนหรือกลับไปจัดงบก่อน การคิดแบบนี้ทำให้ประกันไม่ผูกอยู่กับสิทธิชั่วคราวเพียงด้านเดียว
ใบเสนอขายฉบับสุดท้ายควรมีชื่อผู้สมัครตรงเอกสาร ระบุวิธีชำระ และแยกส่วนรับรองออกจากเงินปันผล ตรวจคำตอบสุขภาพก่อนลงชื่อและถามทุกจุดที่ไม่เข้าใจ การติดต่อตัวแทนมีไว้เพื่อขอข้อมูลเฉพาะบุคคล ไม่ใช่เพื่อรับรองว่าผลภาษีของทุกคนจะเท่ากัน
การขอใบเสนอขายไม่ควรส่งแค่อายุ ควรแจ้งเพศ อายุ งบเบี้ยต่อปี ยอดเบี้ยประกันชีวิตเดิม เป้าหมายเงินก้อน และสถานะสุขภาพตามจริง ตัวแทนจึงจะจัดตารางที่สะท้อนตัวคุณได้ พนักงานที่สนใจ ประกันลดหย่อนภาษี พนักงาน ควรขอให้แยกผลประโยชน์รับรอง เงินปันผลที่ไม่รับรอง ค่าเวนคืน และเงื่อนไขการรับประกันออกจากกัน
ก่อนลงชื่อ ให้เทียบยอดเบี้ยรายปีกับเดือนที่มีค่าใช้จ่ายสูง อ่านวันครบกำหนดชำระ และระบุผู้รับประโยชน์ให้ตรงเจตนา เก็บใบเสร็จรับเงินไว้ใช้ประกอบการยื่นภาษี และทบทวนทุกปีว่าวงเงินรวมยังเข้าเกณฑ์ตามกฎหมายภาษีในปีนั้นหรือไม่ สิทธิภาษีขึ้นกับเงื่อนไขของผู้เสียภาษีแต่ละคน จึงควรตรวจประกาศล่าสุดกับกรมสรรพากรหรือผู้เชี่ยวชาญภาษี
ถ้าปีหน้าไม่ได้อยู่ฐานภาษี 30% ต้องยกเลิกหรือไม่?
ไม่จำเป็น กรมธรรม์ยังคงตามเงื่อนไขเดิม แต่ผลประหยัดภาษีอาจเปลี่ยนตามเงินได้และรายการลดหย่อน ควรพิจารณาความสามารถจ่ายเบี้ยเป็นหลักและปรึกษาตัวแทนก่อนแก้สัญญา
ควรเพิ่มทุนจนใช้วงเงิน 100,000 บาทเต็มทุกปีหรือเปล่า?
ไม่ควรเพิ่มเพียงเพื่อให้เต็มวงเงิน ให้เลือกจากเงินก้อนที่ต้องการและเบี้ยที่จ่ายต่อไหว รวมเบี้ยกรมธรรม์เดิมก่อน แล้วตรวจสิทธิจริงตามหลักเกณฑ์ภาษีของตนเอง
ก่อนทำประกันออนไลน์ ควรปรึกษาตัวแทนและขอใบเสนอขาย เกษมเกษียณ ไทยประกันชีวิต ที่คำนวณจากข้อมูลภาษีและงบของคุณ
ทำประกันออนไลน์ เกษมเกษียณ ได้จากมือถือ
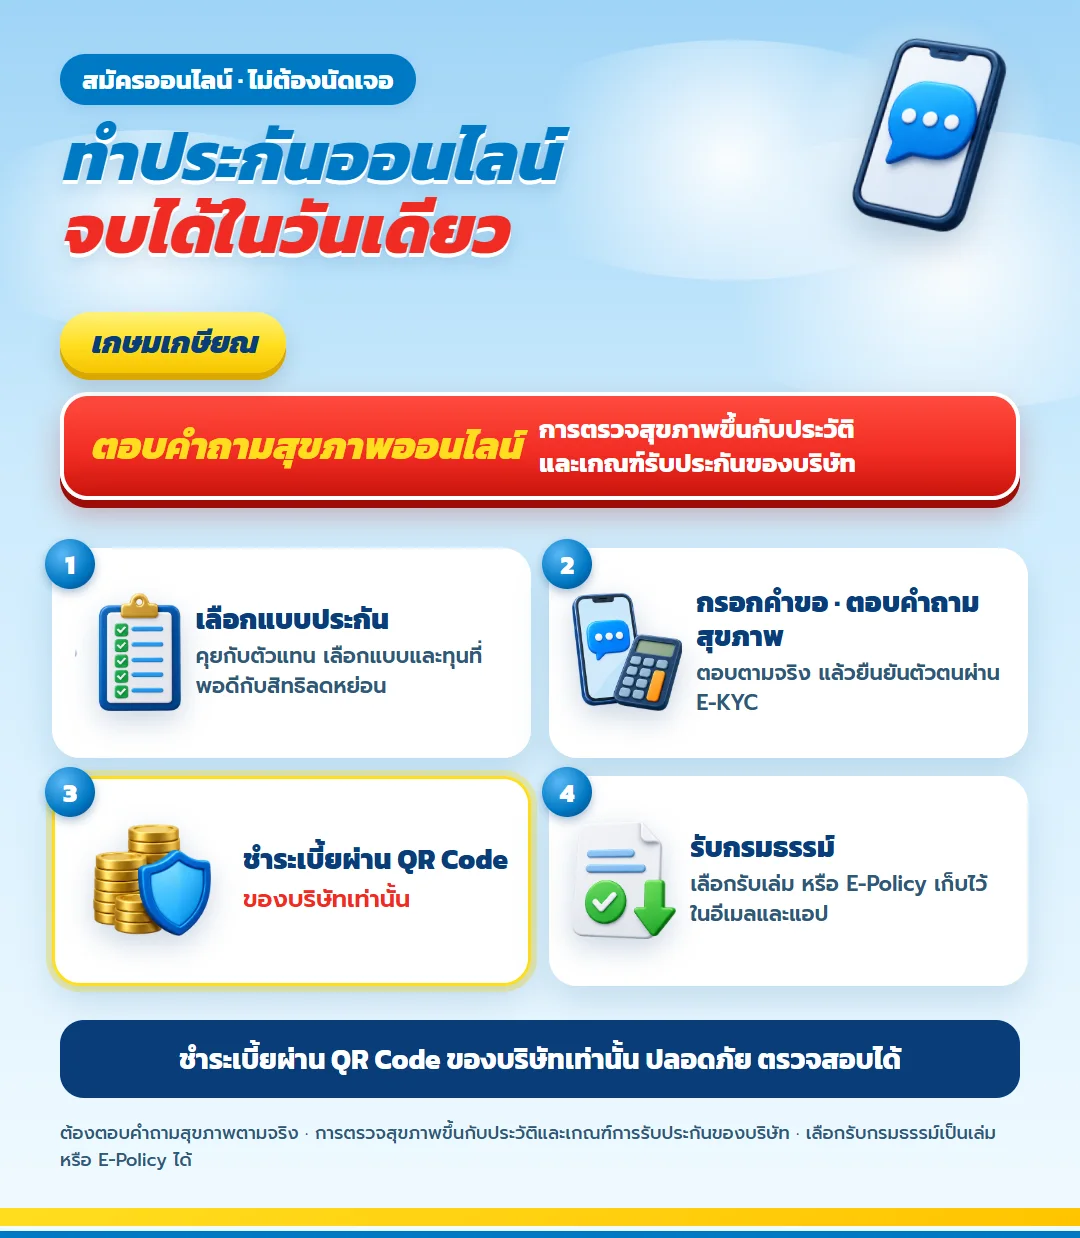
เมื่อเลือกทุนที่จ่ายไหวแล้ว เกษมเกษียณ ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
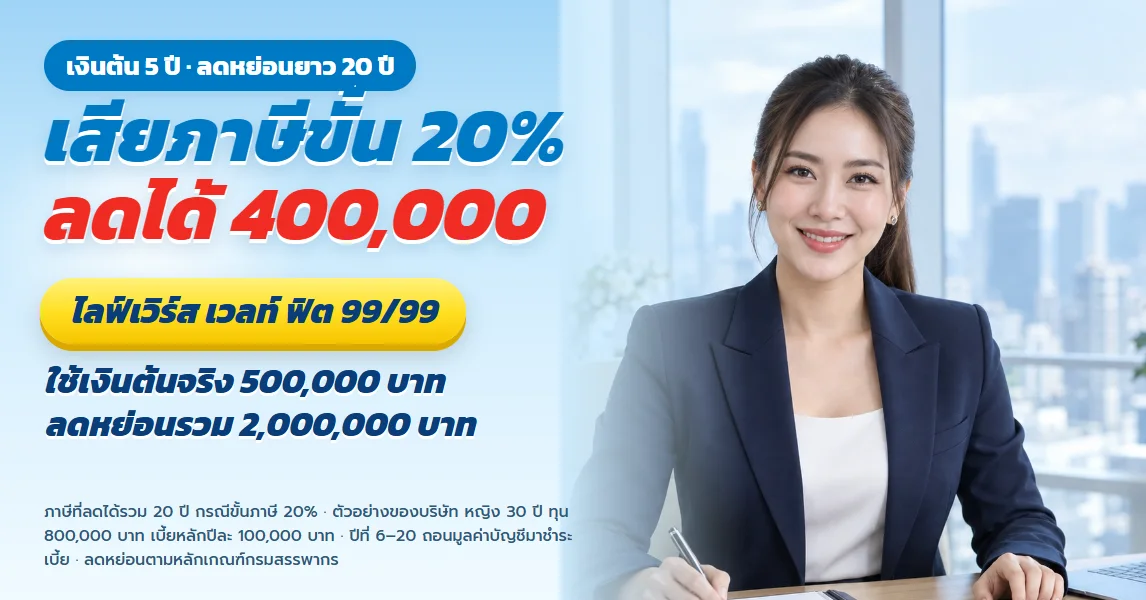
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด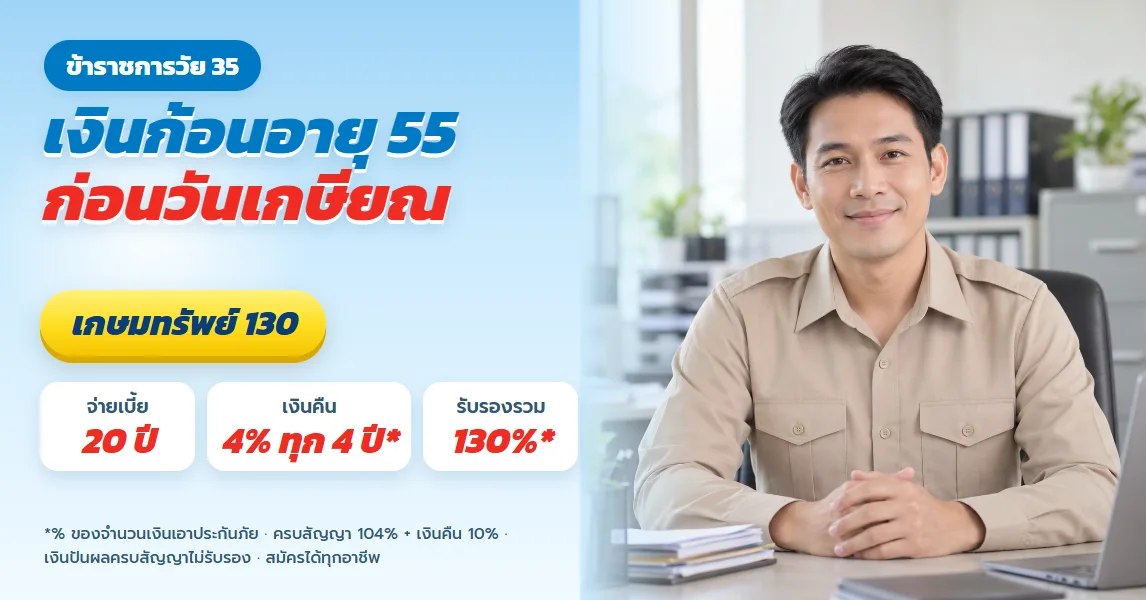
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้