ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
คู่มือ ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะ ทุน 1 ล้าน ทุนชีวิตที่เพิ่มขึ้นหลังปีที่ 10 และค่าเวนคืน
ธนทรัพย์ 85/10 ไทยประกันชีวิต เหมาะกับคนวัยสร้างฐานะที่มีภาระยาว ทั้งหนี้บ้าน ลูก และพ่อแม่ กรณีผู้หญิงอายุ 30 ปี ทุน 1,000,000 บาท จ่ายเบี้ยปีละ 38,100 บาท 10 ปีช่วงที่รายได้ยังดี แล้วทุนชีวิตอยู่ต่อจนอายุ 85
ภาระของคนวัย 30 ไม่ได้จบใน 10 ปี หนี้บ้านยาว 20–30 ปี ลูกโตต้องใช้เวลา 20 ปี แต่แผนประกันที่ต้องจ่ายยาวตามไปด้วยมักกลายเป็นภาระก้อนใหม่ บทความนี้เขียนให้คนที่หาประกันชีวิต วัยสร้างฐานะ แบบจ่ายจบก่อนภาระอื่นจะหนักขึ้น
จุดตัดสินใจไม่ใช่ว่าทุนหนึ่งล้านดูมากหรือน้อย แต่คือเงินก้อนนี้ปิดช่องว่างส่วนใดของชีวิตได้บ้าง คนวัยสร้างฐานะมักมีทรัพย์สินบนกระดาษแต่เงินสดยังไม่มาก บ้านยังติดภาระ รายได้ต้องเลี้ยงหลายเป้าหมาย การเลือกประกันจึงต้องทำให้ความคุ้มครองเกิดขึ้นโดยไม่ทำลายเงินสำรองที่ช่วยให้ครอบครัวผ่านเหตุฉุกเฉินวันนี้
เรียงภาระตามวันที่ต้องใช้เงิน
ภาระที่ต้องจ่ายทันที
ค่าใช้จ่ายของบ้านและงวดที่ครบกำหนดไม่รอการจัดทรัพย์สิน หากผู้หารายได้หลักไม่อยู่ ครอบครัวต้องมีเงินสดเริ่มต้นก่อน สิ่งนี้ต่างจากบ้านหรือทรัพย์ที่ขายต้องใช้เวลา จึงควรประเมินว่าทุนชีวิตช่วยให้บ้านมีเวลาจัดการได้นานพอหรือไม่
ภาระที่ค่อยลดลง
หนี้บางประเภทลดลงตามการชำระ แต่ค่าใช้จ่ายของลูกอาจเพิ่มในช่วงเดียวกัน อย่าดูยอดหนี้เพียงวันสมัครแล้วสรุปว่าทุนเท่านั้นพอ ต้องมองเส้นทางของทุกภาระร่วมกัน และทบทวนเมื่อมีการรีไฟแนนซ์ มีลูกเพิ่ม หรือย้ายงาน
เป้าหมายที่ยืดหยุ่นได้
เป้าหมายบางอย่างเลื่อนหรือปรับขนาดได้ ขณะที่ค่าใช้จ่ายพื้นฐานเลื่อนไม่ได้ การจัดลำดับทำให้ไม่ซื้อทุนสูงเกินงบเพื่อครอบคลุมทุกความฝันพร้อมกัน ให้หลักประกันรับหน้าที่กับเรื่องจำเป็นก่อน แล้วใช้การออมแยกดูแลเป้าหมายที่ปรับได้
| ชนิดภาระ | ลักษณะ | วิธีนำไปกำหนดทุน |
| หนี้บ้าน | มียอดคงเหลือและงวดชัด | ดูยอดจริง ไม่ใช้ราคาบ้านวันซื้อ |
| ค่าเลี้ยงดู | เกิดซ้ำและหยุดไม่ได้ทันที | แยกส่วนจำเป็นออกจากส่วนปรับได้ |
| เป้าหมายอนาคต | จำนวนและเวลาอาจเปลี่ยน | ทบทวนเมื่อครอบครัวเปลี่ยน |
แนวเวลาทุนสำหรับวัยสร้างฐานะ 1,000,000 บาท
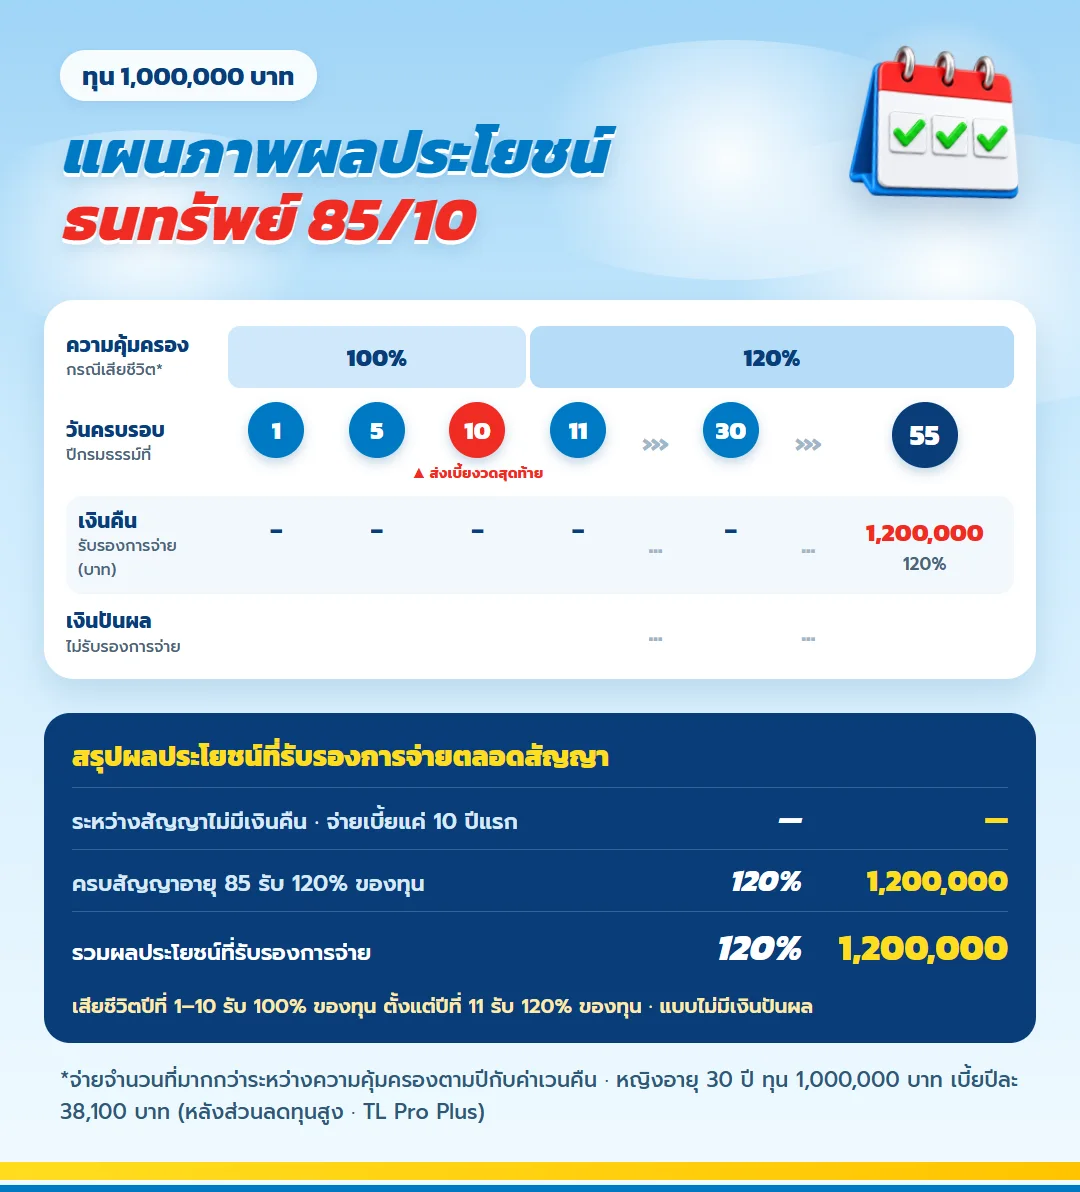
ธนทรัพย์ 85/10 ทุนชีวิต 1 ล้าน จ่ายจบก่อนภาระหนัก
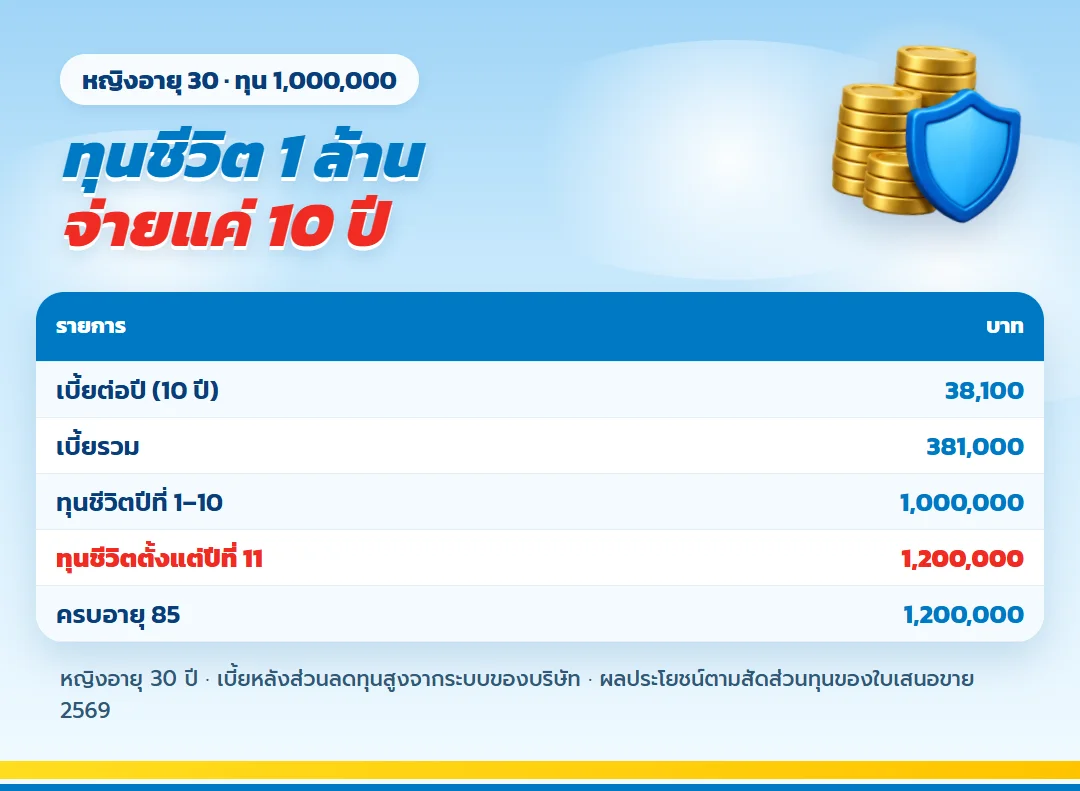
| รายการ | บาท |
| เบี้ยต่อปี (10 ปี) | 38,100 |
| เบี้ยรวม | 381,000 |
| ทุนชีวิตปีที่ 1–10 | 1,000,000 |
| ทุนชีวิตตั้งแต่ปีที่ 11 | 1,200,000 |
| ครบอายุ 85 | 1,200,000 |
ตัวเลขใช้เบี้ยมาจากระบบคำนวณเบี้ยของบริษัทหลังหักส่วนลดทุนสูงแล้ว กรณีผู้หญิงอายุ 30 ปี ส่วนผลประโยชน์คิดตามสัดส่วนทุนจากใบเสนอขายปี 2569 ผลตอบแทนเฉลี่ยต่อปี (IRR) กรณีอยู่ครบอายุ 85 คือ 2.29% ทุนประกันขั้นต่ำของแบบนี้ 300,000 บาท
ค่า 2.29% เป็นข้อมูลของกรณีตัวอย่าง ไม่ใช่ผลลัพธ์ของทุกอายุหรือทุกทุน เบี้ยทุนสูงมีส่วนลดตามเกณฑ์ จึงไม่ควรคูณหรือหารจาก 38,100 บาทเพื่อประมาณทุนอื่น การวางงบต้องใช้ใบเสนอขายที่ตรงข้อมูลผู้สมัครจริง
ภาระระยะยาว กับทุนชีวิตที่เพิ่มขึ้น
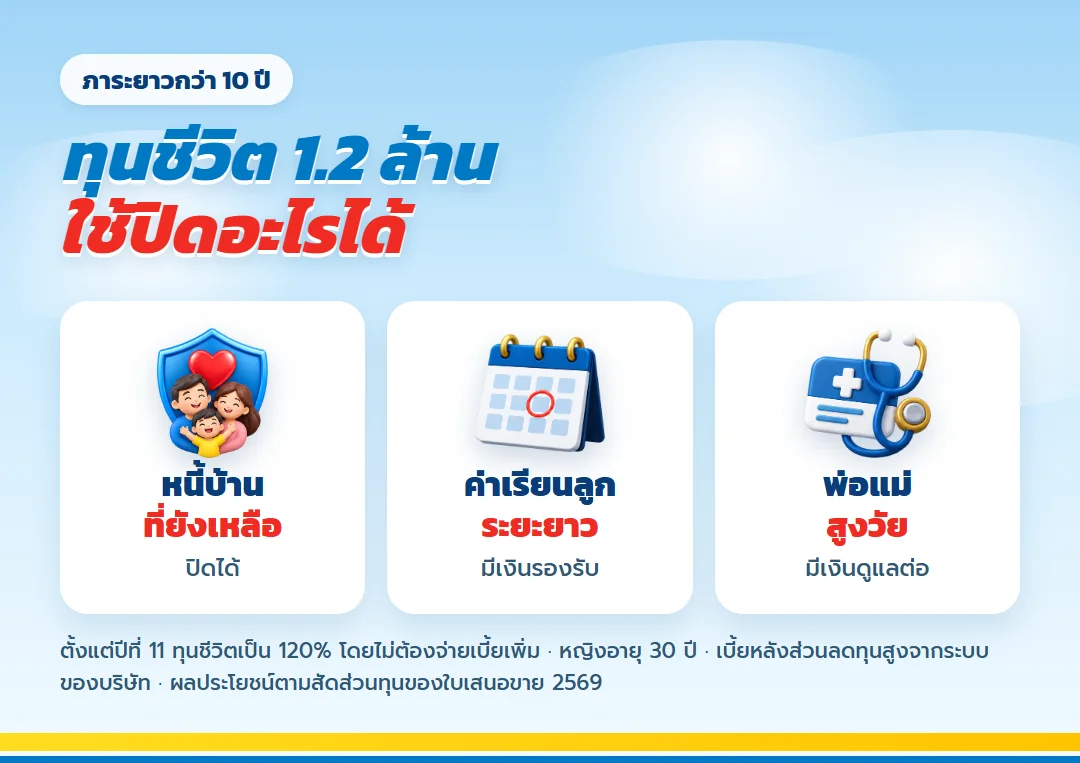
ช่วงที่ภาระหนักที่สุดคือหลังปีที่ 10 ซึ่งลูกเริ่มโตและค่าใช้จ่ายสูงขึ้น ทุนชีวิตของแบบนี้ขยับขึ้นเป็น 1,200,000 บาทพอดีในช่วงนั้น โดยไม่ต้องจ่ายเบี้ยเพิ่ม
- หนี้บ้านที่ยังเหลือ ใช้ทุนชีวิตปิดหนี้ได้
- ค่าเรียนลูก มีเงินก้อนรองรับถ้าผู้หารายได้หลักไม่อยู่
- พ่อแม่สูงวัย มีเงินดูแลต่อ
คำว่าไม่ต้องจ่ายเพิ่มหมายถึงชำระครบ 10 ปีตามกำหนดแล้ว ไม่ใช่หยุดเองก่อนครบ ระหว่างช่วงชำระ ผู้เอาประกันต้องกันงบต่อเนื่องและไม่ควรอาศัยรายได้พิเศษที่ยังไม่เกิด หากเบี้ยทำให้เงินสำรองบางเกินไป ให้ปรับทุนก่อนเริ่มแทนการหวังว่ารายได้จะเพิ่มทันเวลา
ทำงบ 10 ปีให้ผ่านโดยไม่เบียดชีวิตวันนี้
การจ่ายสั้นยังต้องผ่านหลายเหตุการณ์ ทั้งเปลี่ยนงาน มีสมาชิกใหม่ หรือดอกเบี้ยหนี้เปลี่ยน งบเบี้ยควรถูกวางในระดับที่เดือนรายได้ต่ำก็ยังรับได้ ไม่ควรนำเงินสำหรับงวดบ้านหรือค่าใช้จ่ายลูกมาชดเชย การมีเงินฉุกเฉินแยกช่วยไม่ให้ต้องยกเลิกกรมธรรม์ช่วงค่าเวนคืนยังต่ำ
วิธีตรวจง่ายคือดูรายได้สุทธิหลังภาระหลัก แล้วกันเบี้ยเหมือนค่าใช้จ่ายคงที่ หากต้องอาศัยโบนัสทุกปี แผนยังมีความไม่แน่นอนสูง ควรขอใบเสนอขายทุนต่ำลงและรักษาความสามารถจ่ายให้ครบ มากกว่ามีทุนสูงช่วงแรกแล้วสะดุดกลางทาง
| สถานการณ์ | คำถามทดสอบ | ทางปรับ |
| เปลี่ยนงาน | ช่วงขาดรายได้ยังจ่ายได้หรือไม่ | เพิ่มเงินสำรองก่อนสมัคร |
| มีสมาชิกเพิ่ม | ทุนเดิมยังพอและงบยังไหวหรือไม่ | ทบทวนทุนกับรายจ่ายใหม่ |
| ภาระหนี้เปลี่ยน | เงินก้อนควรปิดภาระใดก่อน | ปรับเจตนาและผู้รับประโยชน์ |
ค่าเวนคืน ทุน 1,000,000
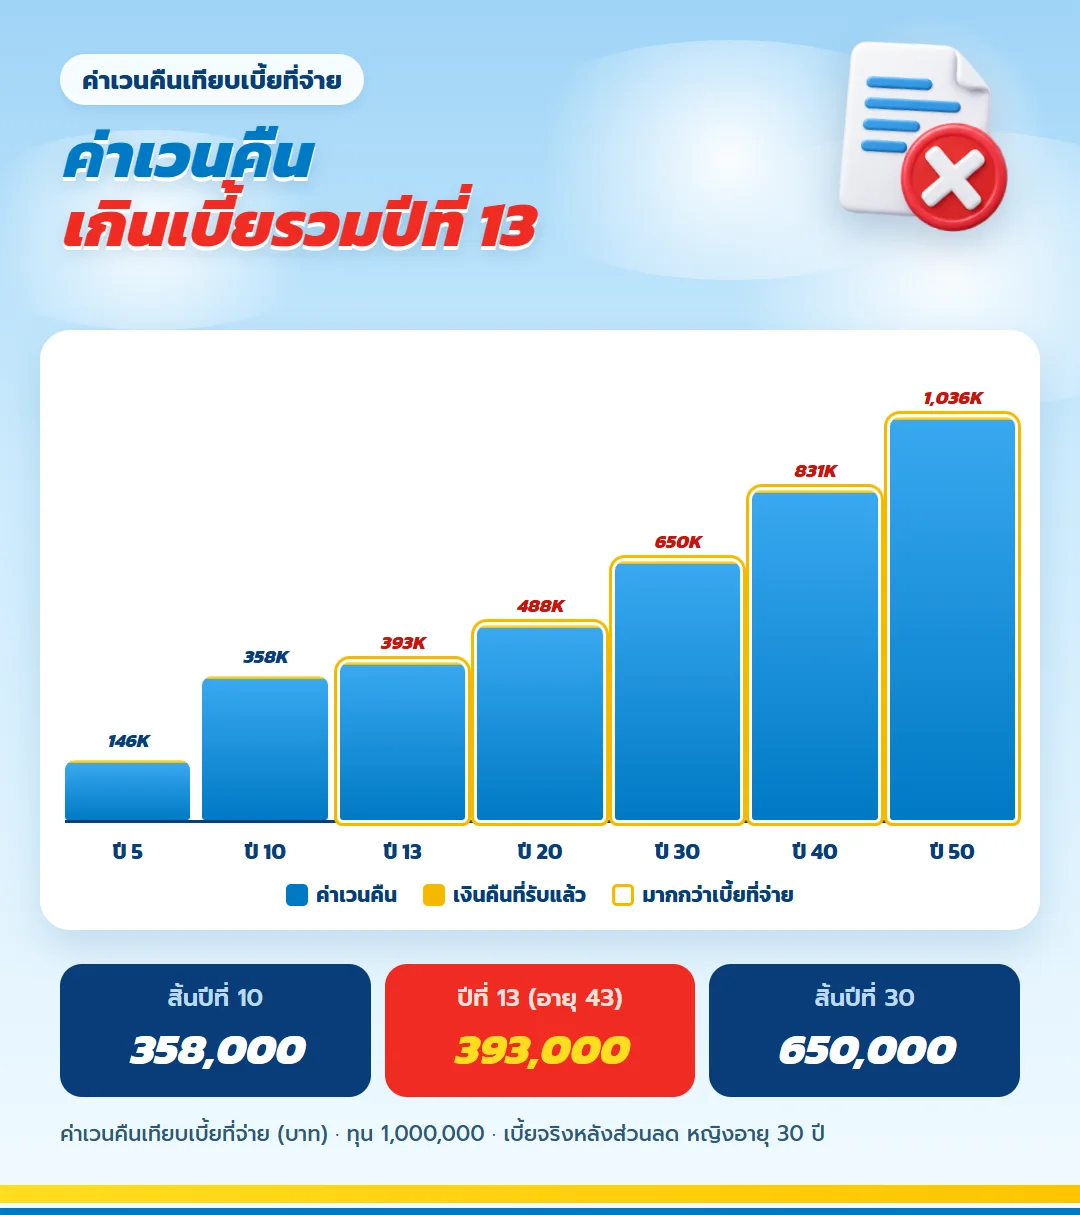
ค่าเวนคืนเกินเบี้ยรวม 381,000 บาทครั้งแรกเมื่อสิ้นปีที่ 13 คืออายุ 43 ที่ 393,000 บาท
การเกินเบี้ยรวมไม่ใช่เหตุให้ถอนทันที เพราะเมื่อรับค่าเวนคืน ทุนชีวิตยุติ จุดดังกล่าวมีประโยชน์ในฐานะข้อมูลความยืดหยุ่นระยะยาว แต่ถ้ายังมี ภาระระยะยาว ที่ต้องการความคุ้มครอง การเก็บสัญญาไว้อาจตอบเป้าหมายเดิมมากกว่า
ทุนหนึ่งล้านมีขอบเขต ต้องไม่รับภาระเกินตัว
เงินก้อนเดียวอาจไม่พอทั้งปิดหนี้ ดูแลลูก และส่งเงินให้พ่อแม่พร้อมกัน ครอบครัวควรกำหนดลำดับว่าหากเกิดเหตุจะจัดสรรอย่างไร และมีทรัพย์สินอื่นช่วยส่วนใดบ้าง หากช่องว่างจริงสูงกว่าทุน 1,000,000 บาท ให้พิจารณาเพิ่มทุนตามกำลัง ไม่ควรสื่อว่ากรณีตัวอย่างครอบคลุมทุกบ้าน
อีกทางคือทยอยทบทวนเมื่อรายได้และภาระเปลี่ยน การวางแผนไม่จำเป็นต้องจบในวันเดียว กรมธรรม์นี้ทำหน้าที่ตามทุนที่เลือก ส่วนเงินสำรองและการออมต้องทำงานต่อ ไม่ควรหยุดสะสมทรัพย์เพราะมีประกันแล้ว
ตรวจภาษี สุขภาพ และเอกสารก่อนสมัคร
เบี้ย 38,100 บาทของกรณีตัวอย่างอาจใช้สิทธิลดหย่อนหมวดประกันชีวิตได้ตามที่จ่ายจริงเมื่อเข้าเงื่อนไข แต่ประโยชน์ภาษีขึ้นกับสถานะของแต่ละคน ไม่ควรนับเป็นเงินแน่นอนเพื่อช่วยจ่ายเบี้ย ใบเสนอขายระบุให้ตรวจสุขภาพ ผู้สมัครต้องให้ข้อมูลครบและรอผลพิจารณา
ตรวจชื่อแบบ ทุน เบี้ย ระยะชำระ และผู้รับประโยชน์ในเอกสารทุกหน้า หากข้อมูลต่างจากที่คุย ต้องแก้ก่อนลงชื่อ หลังได้รับกรมธรรม์ให้คนในบ้านรู้ที่เก็บและช่องทางติดต่อ เพราะทุนจะช่วยครอบครัวได้ต่อเมื่อผู้มีสิทธิรู้ว่าต้องดำเนินการอย่างไร
ขั้นตอนเปลี่ยนรายการภาระเป็นใบเสนอขาย
รวบรวมยอดหนี้ รายจ่ายจำเป็น ผู้พึ่งพิง และเงินสำรองที่มีอยู่ กำหนดทุนเป้าหมายจากช่องว่าง จากนั้นเลือกงบรายปีที่ชำระต่อเนื่องได้ ส่งอายุ เพศ และข้อมูลสุขภาพให้ตัวแทนออกใบเสนอขาย แล้วเทียบผลประโยชน์ทุกช่วงกับภาระของบ้าน
- ใช้ยอดภาระปัจจุบัน ไม่ใช้ความรู้สึกประมาณ
- แยกบัญชีสำรองฉุกเฉินไว้ก่อนกำหนดเบี้ย
- กำหนดผู้รับประโยชน์ให้ตรงหน้าที่ของเงิน
- ทบทวนเมื่อมีหนี้หรือสมาชิกครอบครัวเปลี่ยน
| สิ้นปีที่ | อายุ | ค่าเวนคืน |
| 10 | 40 | 358,000 |
| 13 | 43 | 393,000 |
| 20 | 50 | 488,000 |
| 30 | 60 | 650,000 |
ข้อควรรู้ก่อนเริ่ม
- ต้องตรวจสุขภาพตามที่ใบเสนอขายกำหนด
- ไม่มีเงินคืนระหว่างทางและไม่มีเงินปันผล
- เบี้ย 38,100 บาทใช้สิทธิลดหย่อนหมวดประกันชีวิตได้ทั้งก้อน
คำถามจากคนวัยสร้างฐานะ
ประกันชีวิต วัยสร้างฐานะ ควรมีทุนเท่าไร?
เริ่มจากยอดภาระและค่าใช้จ่ายจำเป็น หักเงินสำรองที่เข้าถึงได้ แล้วเลือกทุนที่เติมช่องว่างโดยมีเบี้ยที่ชำระต่อเนื่องไหว
ภาระระยะยาวเกินช่วงจ่ายเบี้ย ความคุ้มครองอยู่ต่อหรือไม่?
เมื่อชำระครบ 10 ปีตามสัญญา ทุนชีวิตยังอยู่ต่อถึงอายุ 85 และเพิ่มเป็น 120% ของทุนตั้งแต่ปีที่ 11 ตามเงื่อนไข
ถ้าเบี้ย 38,100 บาทสูงไป เริ่มทุนเล็กได้ไหม?
ทุนขั้นต่ำ 300,000 บาท ผู้หญิงอายุ 30 เบี้ยปีละ 11,730 บาท รับประกันอายุ 0–70 ปี แต่ควรขอใบเสนอขายตามทุนจริงและดูว่าความคุ้มครองยังพอหรือไม่
มีประกันแล้วต้องเก็บเงินฉุกเฉินอีกไหม?
ต้องมี เพราะค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยและการยกเลิกทำให้ทุนชีวิตสิ้นสุด เงินฉุกเฉินช่วยรักษาสัญญาเมื่อมีรายจ่ายไม่คาดคิด
ควรทบทวนทุนเมื่อใด?
เมื่อหนี้ รายได้ ผู้พึ่งพิง หรือเป้าหมายของบ้านเปลี่ยน ควรตรวจว่าทุนเดิมยังเติมช่องว่างได้และผู้รับประโยชน์ยังตรงเจตนา
ข้อกำหนดและคำเตือน
- ทุน 1,000,000 ใช้เบี้ยมาจากระบบคำนวณเบี้ยของบริษัทหลังหักส่วนลดทุนสูงแล้ว กรณีผู้หญิงอายุ 30 ปี ส่วนผลประโยชน์คิดตามสัดส่วนทุนจากใบเสนอขายปี 2569
- เบี้ยของอายุและเพศอื่นต่างจากตัวอย่างนี้
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มวางทุนให้บ้านวันนี้
ส่งอายุ ภาระของบ้าน และงบต่อปี ตัวแทนจะคำนวณทุนของ ธนทรัพย์ 85/10 ให้พอดี ไม่มีข้อผูกมัด
ก่อนขอตัวเลข ให้ถ่ายภาพฐานะปัจจุบันไว้หนึ่งหน้า ระบุรายได้สุทธิ ภาระคงเหลือ ผู้พึ่งพิง เงินสำรอง และกรมธรรม์เดิม หน้าเดียวนี้ช่วยให้ไม่เลือกทุนซ้ำและมองเห็นงบที่จ่ายไหวจริง หากข้อมูลยังกระจัดกระจาย การตัดสินใจจากเบี้ยที่เห็นเพียงอย่างเดียวมักเร็วเกินไป
เมื่อได้ใบเสนอขาย ให้เทียบช่วงชำระกับช่วงภาระของชีวิต อย่าคาดว่าทุกภาระจะสิ้นสุดพร้อมกัน จุดแข็งของแบบนี้คือทุนอยู่ต่อหลังชำระครบ แต่ผู้ซื้อยังต้องรักษาเงินสำรองในช่วงแรก การจ่ายสั้นไม่ได้แปลว่าควรเทงบทั้งหมดลงประกันจนไม่มีเงินรับมือเหตุฉุกเฉิน
ควรให้คู่ชีวิตหรือสมาชิกที่ไว้ใจร่วมอ่านด้วย เพราะคนเหล่านั้นอาจเป็นผู้ใช้สิทธิจริง ขอให้เขาลองอธิบายกลับว่าทุนช่วงแรกกับหลังชำระครบต่างกันอย่างไร และเอกสารอยู่ที่ใด หากยังตอบไม่ได้ ให้ถามตัวแทนเพิ่มเติมก่อนสมัคร
ทุนชีวิต 1 ล้านเป็นเพียงกรณีศึกษา คนวัยสร้างฐานะควรยอมรับว่าความต้องการเปลี่ยนได้ เมื่อหนี้ลดหรือครอบครัวขยาย ให้กลับมาตรวจช่องว่างใหม่ แผนการเงินที่ดีไม่หยุดนิ่งอยู่กับตัวเลขวันเริ่ม แต่ปรับตามความรับผิดชอบและทรัพย์สินที่สะสมขึ้น
อย่าลืมวัดความสำเร็จจากความมั่นคงโดยรวม ไม่ใช่จากการมีกรมธรรม์เพียงชิ้นเดียว หากจ่ายเบี้ยแล้วไม่มีเงินสำรองหรือยังมีหนี้ดอกเบี้ยสูง แผนอาจเสียสมดุล ใช้ประกันรับความเสี่ยงที่เงินออมรับไม่ไหว แล้วค่อยสะสมทรัพย์เพื่อให้ความจำเป็นของทุนลดลงในอนาคต
การติดต่อขอใบเสนอขายไม่ใช่การตกลงสมัครทันที ผู้สนใจควรใช้เอกสารเปรียบเทียบกับงบของบ้าน อ่านเงื่อนไข และกลับไปถามคนในครอบครัวก่อนตัดสินใจ การมีเวลาคิดทำให้เลือกทุนจากเหตุผลมากกว่าความกังวลเรื่องภาระระยะยาวในวันนั้น
ถ้าตารางทำให้สับสน ให้ขอคำอธิบายทีละช่วง เริ่มจากวันที่ชำระเบี้ย วันที่ชำระครบ และวันที่ทุนเปลี่ยน จากนั้นค่อยดูค่าเวนคืนกับภาษี การแยกอ่านเป็นส่วนช่วยไม่ให้จุดขายสั้น ๆ กลบข้อจำกัดที่ต้องรับรู้
หน้านี้ใช้ ธนทรัพย์ 85/10 อธิบายการวางทุนวัยสร้างฐานะ ไม่ใช่ช่องทำประกันออนไลน์ กรุณาติดต่อตัวแทนเพื่อเทียบทุนกับภาระจริง
ทำประกันออนไลน์ ธนทรัพย์ 85/10 ได้จากมือถือ
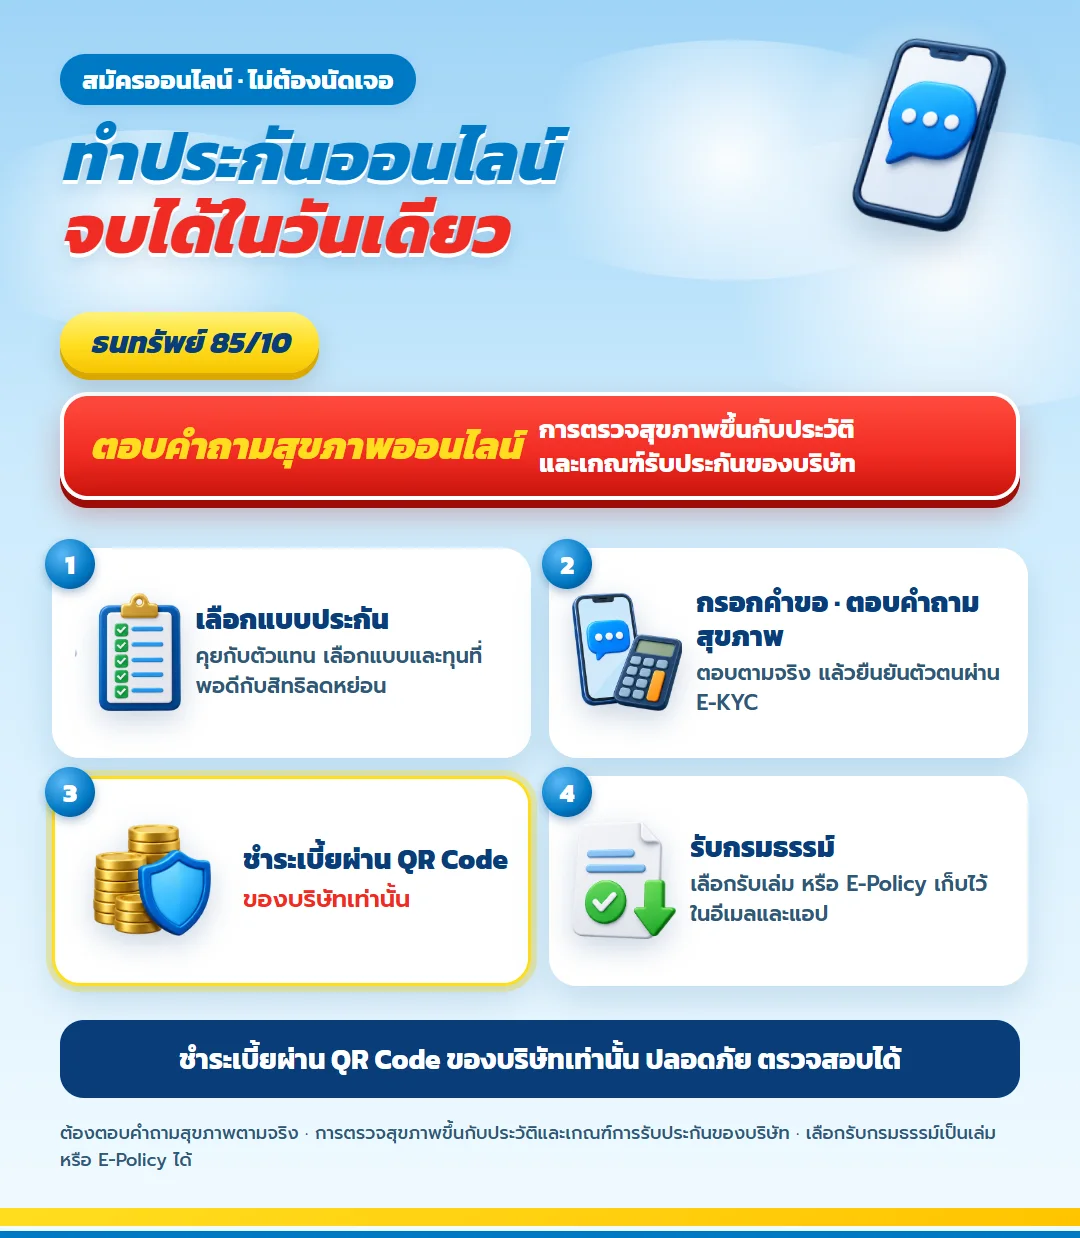
เมื่อเลือกทุนที่จ่ายไหวแล้ว ธนทรัพย์ 85/10 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด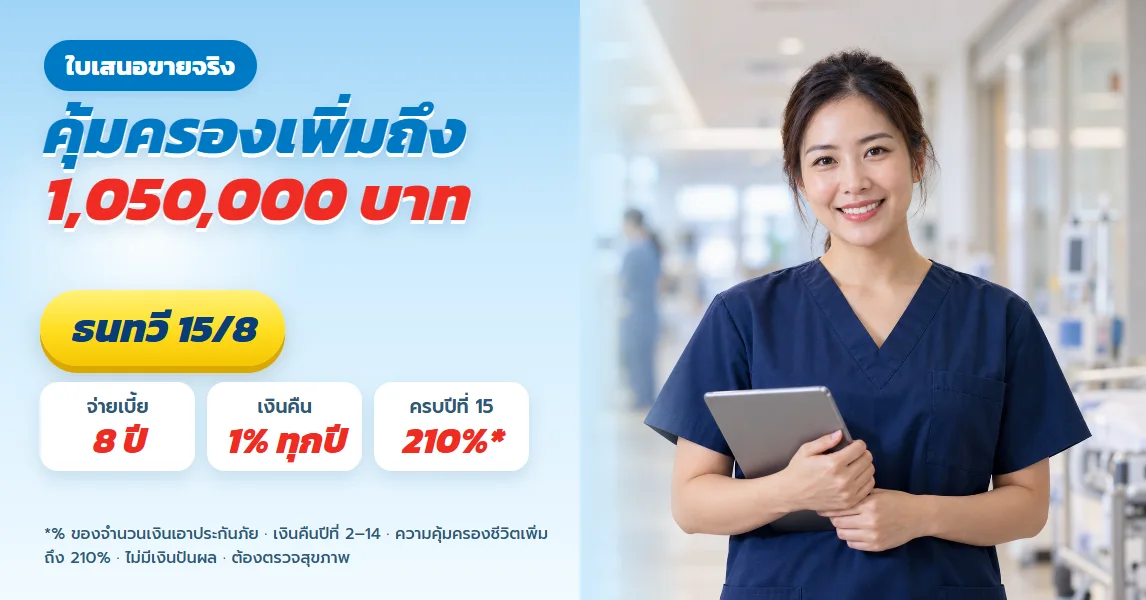
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด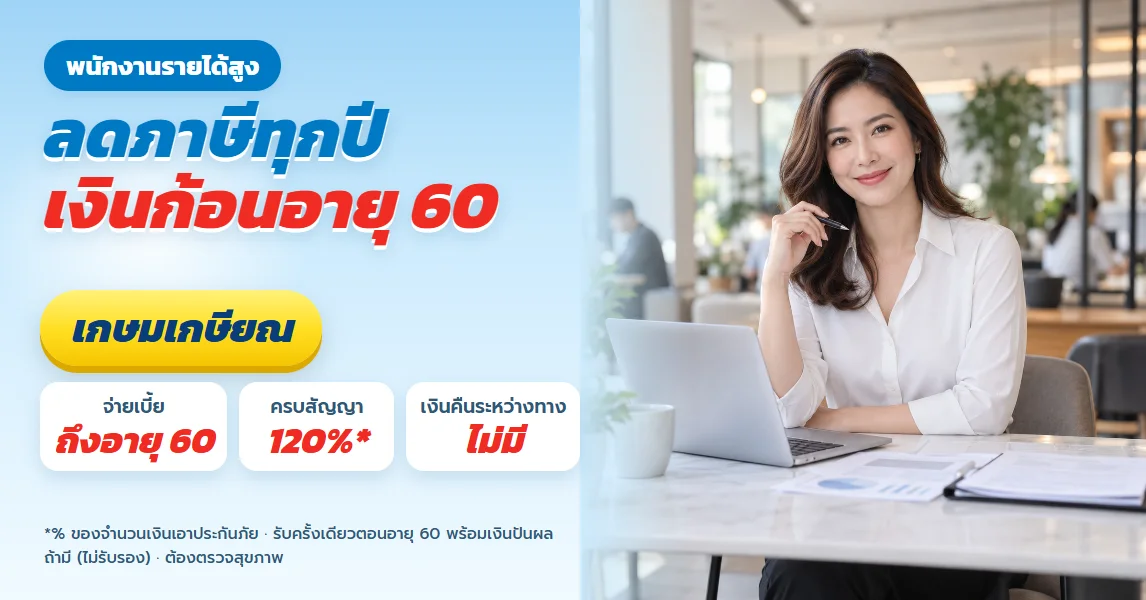
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด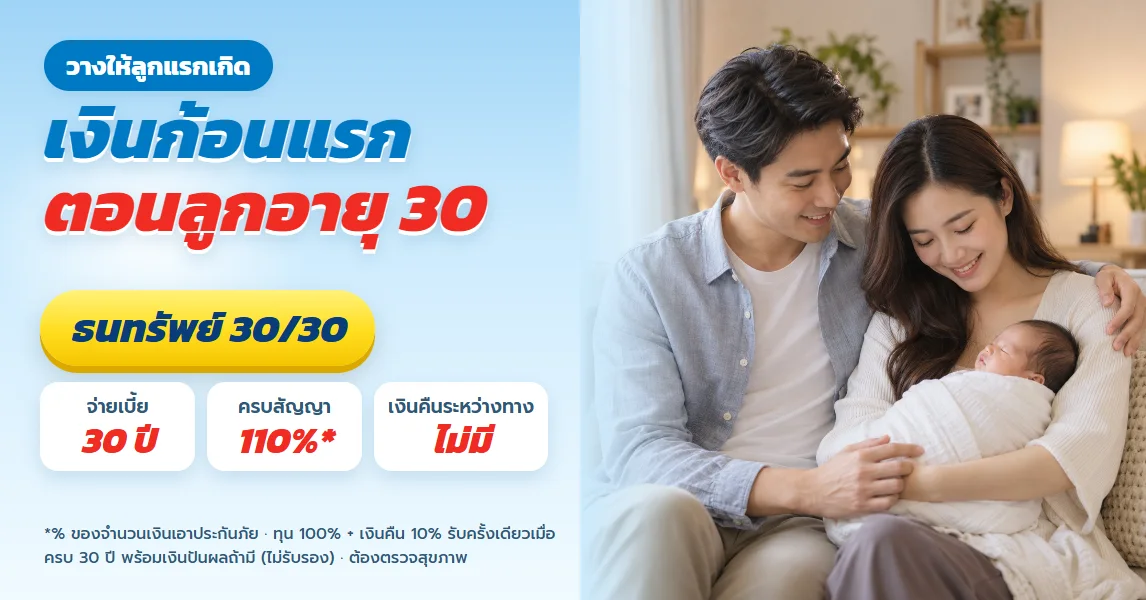
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้