เกษมทรัพย์ 130 สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
คู่มือ เกษมทรัพย์ 130 สำหรับข้าราชการวัย 35 เงินก้อนตอนอายุ 55 ที่ไม่ทับกับเงินวันเกษียณ ภาษีที่ลดได้ และได้คืนรวมถ้าต้องยกเลิกก่อน
ข้าราชการส่วนใหญ่รู้ว่าวันเกษียณจะมีบำนาญหรือบำเหน็จ และมีเงินจาก กบข. ก้อนหนึ่ง สิ่งที่หลายคนไม่ได้เตรียมคือช่วงห้าปีก่อนเกษียณ ซึ่งลูกมักกำลังเรียนสูง บ้านเริ่มต้องซ่อม และอยากมีเงินก้อนไว้ตั้งหลักก่อนชีวิตเปลี่ยน
เกษมทรัพย์ 130 เป็นแบบออมทรัพย์ 20 ปีที่เปิดขายเฉพาะสมาชิกกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) และบุคคลในครอบครัว ถ้าเริ่มตอนอายุ 35 สัญญาครบตอนอายุ 55 ได้เงินก้อนก่อนเกษียณห้าปี และระหว่างทางมีเงินคืนทุก 4 ปี
ตัวเลขในบทความมาจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 5,920 บาท ชำระ 20 ปี รวม 118,400 บาท ผู้หญิงอายุเท่ากันเบี้ยต่ำกว่า คือปีละ 5,640 บาท
เงินก้อนตอนอายุ 55 ไม่ทับกับเงินวันเกษียณ
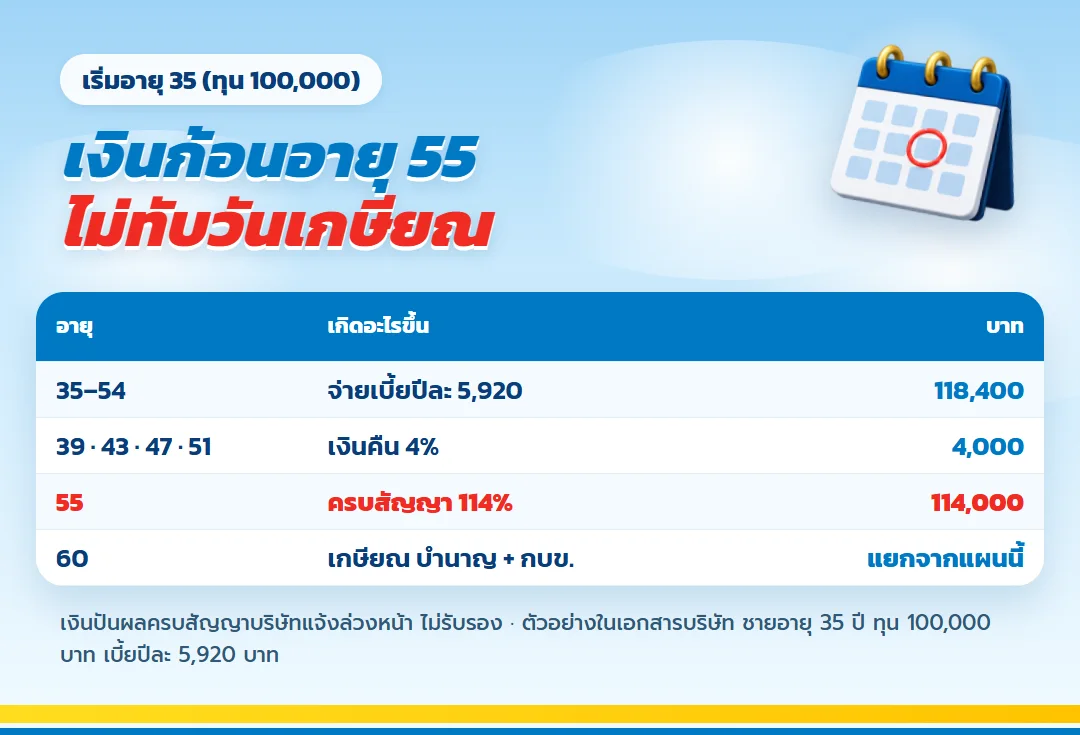
เงินจาก กบข. และบำนาญเริ่มตอนอายุ 60 ช่วงอายุ 55 ถึง 59 จึงเป็นช่องว่างที่ไม่มีเงินก้อนเข้ามา แผนนี้วางเงินก้อนไว้ตรงช่องนั้น และไม่ไปแตะเงินที่ตั้งใจเก็บไว้ใช้หลังเกษียณ
| อายุ | เกิดอะไรขึ้น | เคสทุน 100,000 |
| 35–54 | จ่ายเบี้ยปีละ 5,920 | รวม 118,400 |
| 39 · 43 · 47 · 51 | เงินคืน 4% ของทุน | ครั้งละ 4,000 |
| 55 | ครบสัญญา 104% + เงินคืน 10% | 114,000 |
| 55 | เงินปันผลครบสัญญา | บริษัทแจ้งล่วงหน้า ไม่รับรอง |
| 60 | เกษียณ รับบำนาญ / บำเหน็จ และเงิน กบข. | แยกจากแผนนี้ |
รวมแล้วได้เท่าไร
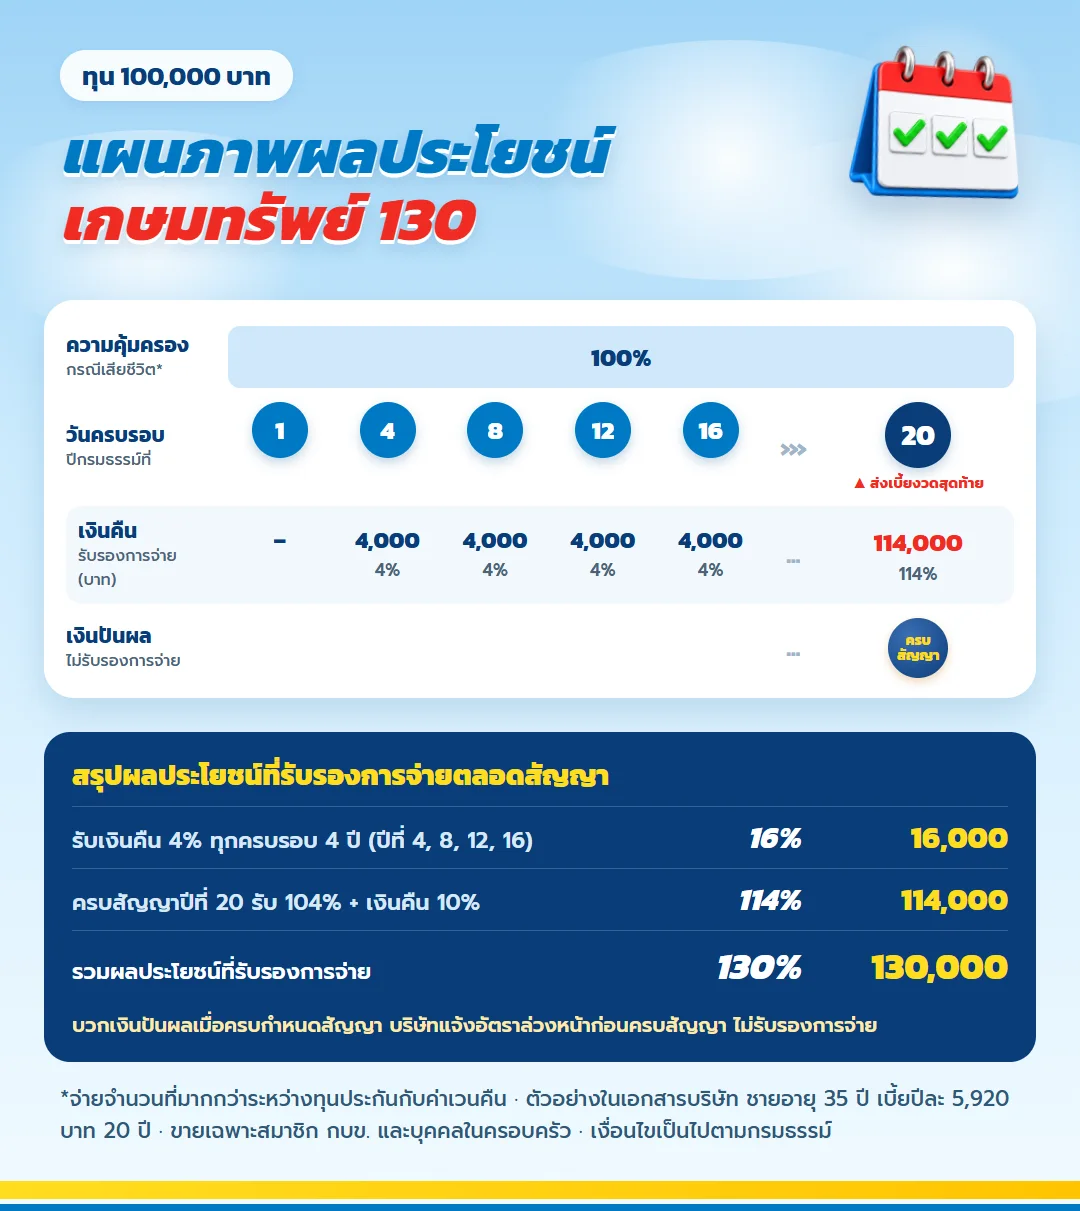
ส่วนรับรองได้เงินคืน 16,000 บาท บวกเงินครบสัญญา 114,000 บาท รวม 130,000 บาท มากกว่าเบี้ยรวม 11,600 บาท ผลตอบแทนส่วนรับรองไม่สูง จุดเด่นของแบบนี้จึงอยู่ที่ความคุ้มครองตลอด 20 ปี สิทธิลดหย่อนภาษี และเงินปันผลตอนครบสัญญาที่อาจเพิ่มเข้ามา
ภาษีที่ลดได้ระหว่างรับราชการ
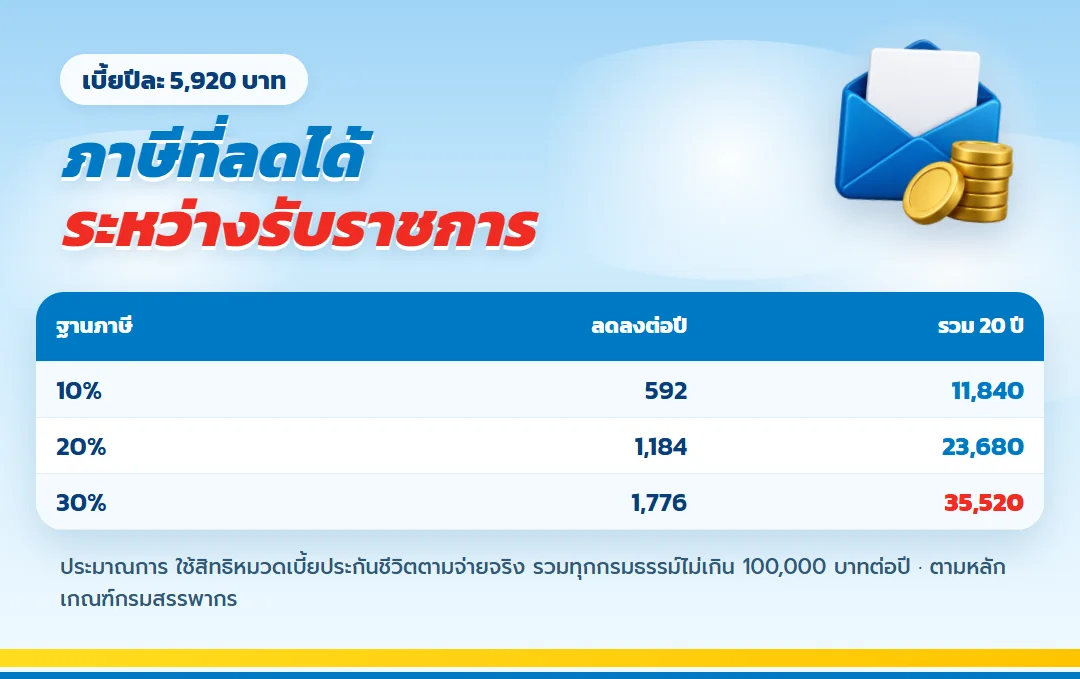
เบี้ยของแบบนี้ใช้สิทธิหมวดเบี้ยประกันชีวิตได้ตามที่จ่ายจริง รวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี ถ้าฐานภาษีคงที่ตลอด 20 ปี ภาษีที่ลดลงเป็นดังนี้ ดูหลักเกณฑ์ที่ สิทธิลดหย่อนเบี้ยประกันชีวิต กรมสรรพากร
| ฐานภาษี | ลดลงต่อปี | รวม 20 ปี |
| 10% | 592 | 11,840 |
| 20% | 1,184 | 23,680 |
| 30% | 1,776 | 35,520 |
ถ้าอยากได้เงินก้อนตอนอายุ 55 มากขึ้น เพิ่มทุนได้ เช่นทุน 300,000 บาท เบี้ยปีละ 17,760 บาท เงินครบสัญญา 342,000 บาท ภาษีที่ลดได้ขยับขึ้นตามเบี้ย
ถ้าต้องยกเลิกก่อน ได้คืนรวมเท่าไร
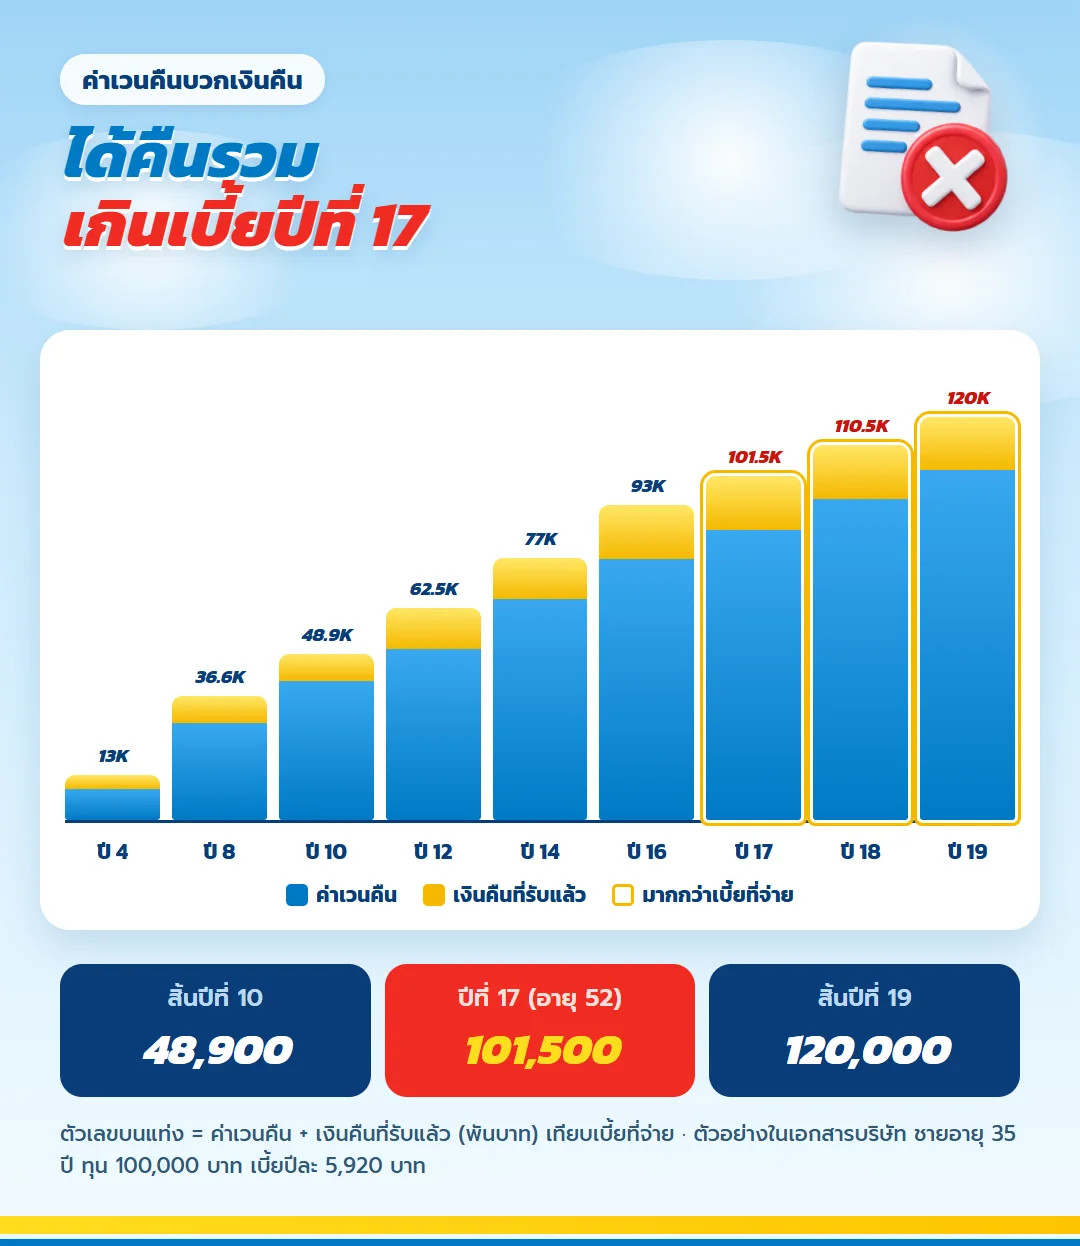
ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ย ต้องนับเงินคืนที่รับไปแล้วรวมด้วยถึงจะเห็นภาพจริง เคสนี้ได้คืนรวมเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 17 คืออายุ 52
| สิ้นปีที่ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 4 | 23,680 | 9,000 | 4,000 | 13,000 |
| 10 | 59,200 | 40,900 | 8,000 | 48,900 |
| 16 | 94,720 | 77,000 | 16,000 | 93,000 |
| 17 | 100,640 | 85,500 | 16,000 | 101,500 |
| 19 | 112,480 | 104,000 | 16,000 | 120,000 |
เพราะฉะนั้นเงินที่ใช้จ่ายเบี้ยควรเป็นเงินที่ไม่ต้องดึงกลับในสิบห้าปีแรก ถ้ามีเหตุจำเป็น กู้ตามกรมธรรม์ได้แทนการยกเลิก
ข้อที่ข้าราชการควรรู้
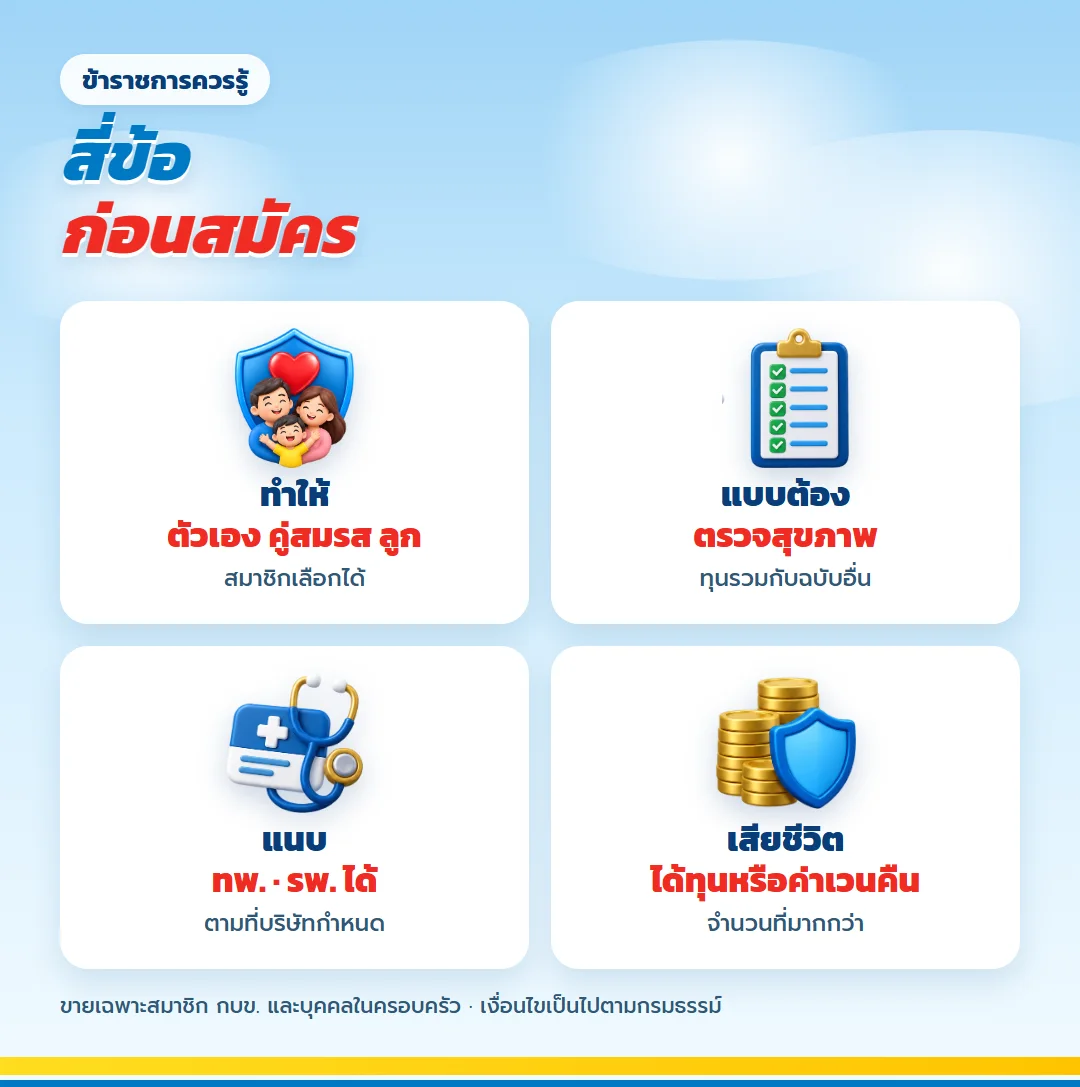
- แบบนี้ขายเฉพาะสมาชิกกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) และบุคคลในครอบครัว สมาชิกเลือกได้ว่าจะทำให้ตัวเอง คู่สมรส หรือลูก
- ใบเสนอขายระบุว่าเป็นแบบต้องตรวจสุขภาพ ทุนนำไปรวมกับกรมธรรม์อื่นเพื่อพิจารณา
- ซื้อสัญญาเพิ่มเติมได้ เช่น ทพ. (ยกเว้นเบี้ยเมื่อทุพพลภาพถาวรสิ้นเชิง) และ รพ. (ค่ารักษาพยาบาลรายวัน)
- ถ้าเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์ได้ทุนประกันหรือค่าเวนคืน แล้วแต่จำนวนใดมากกว่า
คำถามที่พบบ่อย
เป็นสมาชิก กบข. อยู่แล้ว ทำไมต้องออมเพิ่ม?
เงิน กบข. ได้ตอนออกจากราชการ แผนนี้ให้เงินก้อนตอนอายุ 55 และคุ้มครองชีวิตระหว่างทาง เป็นคนละหน้าที่กัน
จ่ายรายเดือนได้ไหม?
ได้ เคสนี้รายเดือน 540 บาท รวมต่อปี 6,480 บาท สูงกว่าจ่ายรายปี ถ้างบพอ จ่ายรายปีจะประหยัดกว่า
เงินคืนทุก 4 ปีจำเป็นต้องรับไหม?
ไม่จำเป็น คงไว้กับบริษัทได้ ดอกเบี้ยปัจจุบัน 1% ต่อปี ปรับได้ตามประกาศ ไม่ต่ำกว่า 0%
อายุ 45 แล้วยังทำได้ไหม?
ได้ รับอายุถึง 70 ปี ผู้ชายอายุ 45 เบี้ยปีละ 6,240 บาทต่อทุนแสน ผลประโยชน์รับรองยังเท่าเดิมที่ 130,000 บาท
ข้อกำหนดและคำเตือน
- ตัวเลขมาจากตัวอย่างในเอกสารบริษัท ผู้ชายอายุ 35 ปี ทุน 100,000 บาท อายุอื่นเบี้ยต่างกัน
- เงินปันผลไม่รับรองการจ่าย บทความไม่ได้นำมารวมในตัวเลข
- ประกันชีวิตไม่ใช่เงินฝาก ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย
- สิทธิภาษีเป็นไปตามประกาศของกรมสรรพากร และนับรวมกับกรมธรรม์อื่น
วางเงินก้อนก่อนเกษียณตั้งแต่วันนี้
บอกอายุ ฐานภาษี และเงินก้อนที่อยากได้ตอนอายุ 55 ตัวแทนจะคำนวณทุนและเบี้ยให้ตรงกับงบรายเดือนของคุณ การขอตัวเลขไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียด
ลดหย่อนภาษี 2 แสนทุกปีจนเกษียณ ถามตอบมนุษย์เงินเดือนกับ มันนี่ ฟิต รีไทร์ (G) 85/60
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ลดหย่อน 2 แสน 10 ปี คุ้มไหม ถามตอบคนทำงานรายได้สูงกับ มันนี่ ฟิต รีไทร์ (G) 85/10
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียดลดหย่อนภาษี 2 แสนทุกปีจนเกษียณ ถามตอบมนุษย์เงินเดือนกับ มันนี่ ฟิต รีไทร์ (G) 85/60
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดลดหย่อน 2 แสน 10 ปี คุ้มไหม ถามตอบคนทำงานรายได้สูงกับ มันนี่ ฟิต รีไทร์ (G) 85/10
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้