วางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ตัวแทนช่วยไล่ดูโรงพยาบาลที่คุณใช้จริง สวัสดิการที่มีอยู่ และงบเบี้ยที่จ่ายไหวทุกปี แล้วจัดวงเงินกับค่าห้องให้พอดี ไม่ขาดจนต้องควักเงินเอง และไม่เกินจนเบี้ยกลายเป็นภาระ
แบบประกันที่ตรงกับบริการนี้
วางแผนประกันสุขภาพให้เริ่มจากโรงพยาบาลที่คุณตั้งใจใช้จริง เช็กค่าห้อง สิทธิเดิม และงบที่จ่ายต่อเนื่องได้ แล้วจึงเลือกวงเงิน ไม่จำเป็นต้องเริ่มจากแผนสูงสุดค่ะ
คุณแต๋ว ธัญภา สายบัว ผู้บริหารศูนย์ ไทยประกันชีวิต ดูแลลูกค้าในอยุธยาและพื้นที่ใกล้เคียง ช่วยเทียบข้อมูลให้เห็นว่าแผนใดพอดี จุดใดอาจต้องจ่ายเอง และเรื่องใดต้องถามก่อนสมัคร
เริ่มที่โรงพยาบาล ไม่ใช่ชื่อแผน
คำว่า ประกันสุขภาพเหมาจ่าย ยังไม่ตอบว่าจะพอกับโรงพยาบาลของคุณหรือไม่ ขั้นแรกคือขอราคาห้องมาตรฐานปัจจุบัน รวมค่าบริการที่เกี่ยวกับห้อง แล้ววางเทียบกับสิทธิเดิม หากค่าห้องของแผนต่ำกว่าที่ใช้ ต้องถามเรื่องส่วนต่างและเงื่อนไข หากเลือกสูงเกินจำเป็น เบี้ยอาจเป็นภาระในภายหลัง
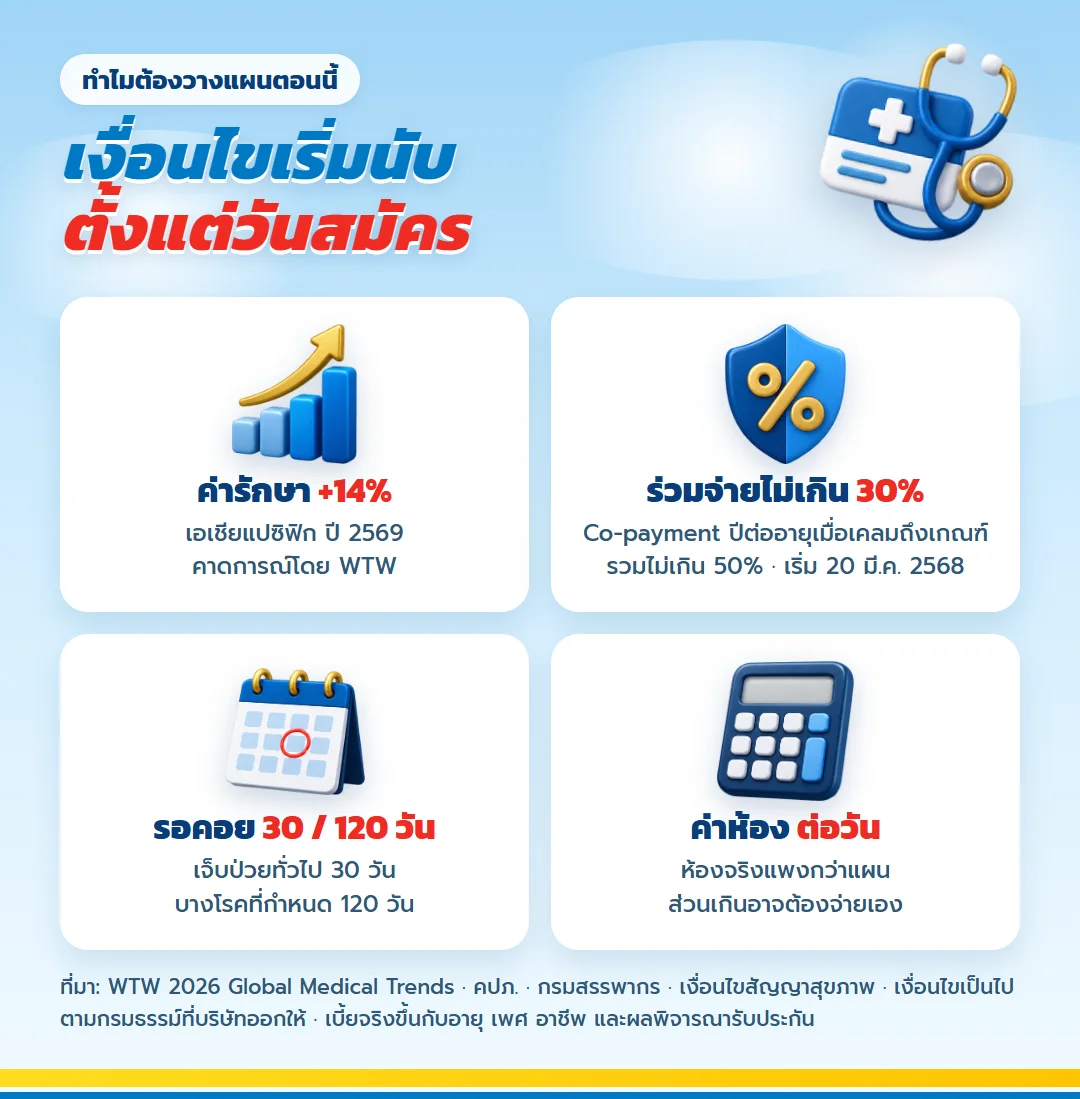
รายงานของ WTW สำหรับปี 2569 ประเมินแนวโน้มต้นทุนการรักษาในเอเชียแปซิฟิกราว 14% เทียบกับทั่วโลกราว 10.3% จาก 346 บริษัทใน 82 ประเทศ โรงพยาบาลไม่ได้ปรับราคาเท่ากัน ตัวเลขนี้จึงใช้เตือนให้ทบทวนข้อมูล ไม่ใช่ใช้คาดราคาห้อง
อ่านค่าห้องคู่กับวงเงินต่อปี
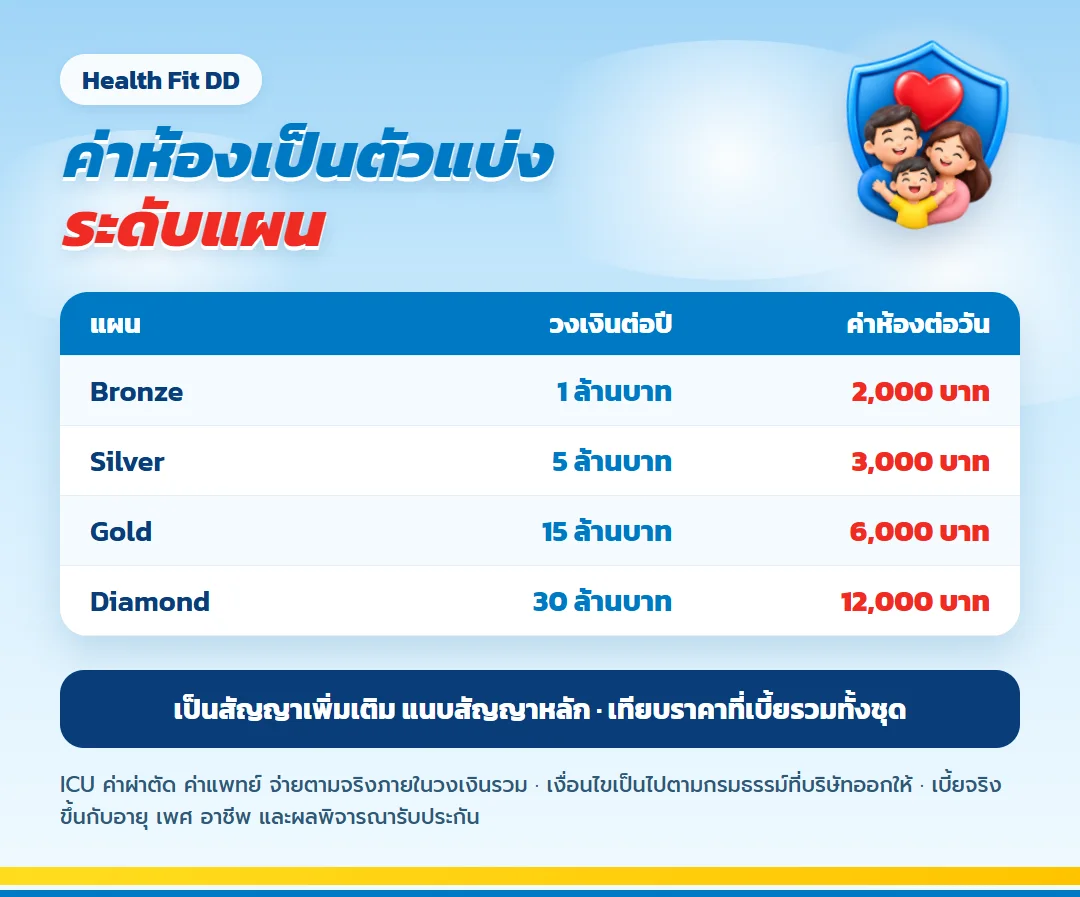
เวลาวางแผนประกันสุขภาพ ค่าห้องโรงพยาบาลใช้คัดระดับเริ่มต้น ส่วนวงเงินต่อปีใช้มองภาพค่าใช้จ่ายรวมจากการรักษา จึงต้องอ่านพร้อมกัน Health Fit DD แบ่งเป็น 4 ระดับดังนี้
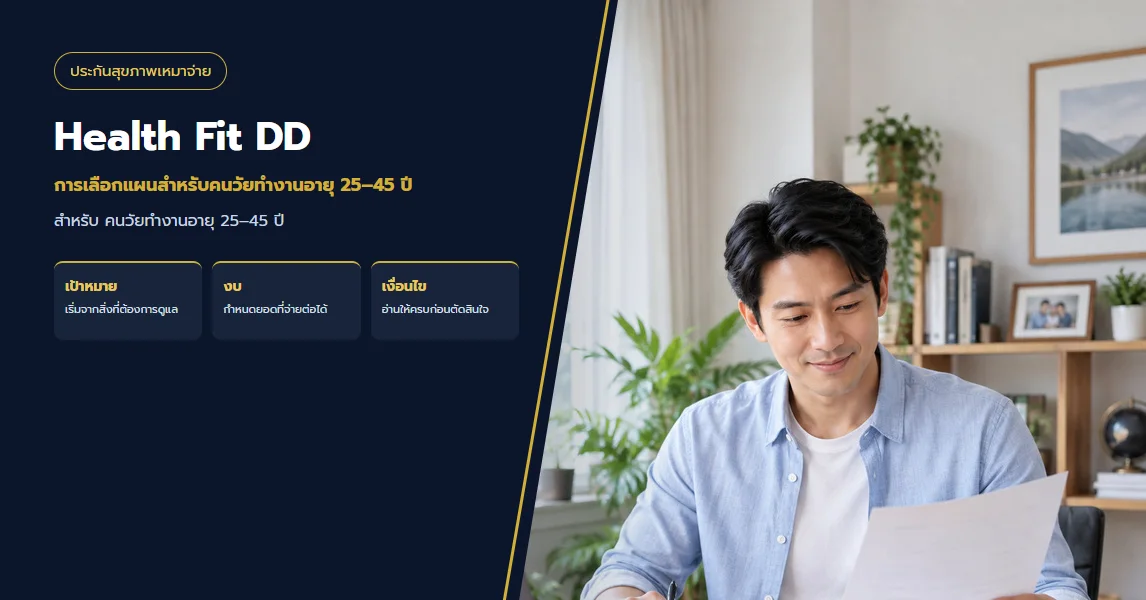
| แผน | วงเงินรวมต่อปี | ค่าห้องต่อวัน | แนวทางนำไปเทียบ |
|---|---|---|---|
| Bronze | 1 ล้านบาท | 2,000 บาท | เริ่มเทียบเมื่อค่าห้องของโรงพยาบาลอยู่ใกล้ระดับนี้ |
| Silver | 5 ล้านบาท | 3,000 บาท | ขยับวงเงินและรองรับค่าห้องระดับกลางขึ้นมา |
| Gold | 15 ล้านบาท | 6,000 บาท | เทียบเมื่อโรงพยาบาลมีค่าห้องสูงขึ้นหรือต้องการเผื่อวงเงินมากขึ้น |
| Diamond | 30 ล้านบาท | 12,000 บาท | พิจารณาเมื่อจำเป็นต้องใช้ระดับค่าห้องและวงเงินสูง พร้อมดูแลงบระยะยาวได้ |
วงเงินมากไม่ได้ลบเพดานค่าห้อง ระยะรอคอย หรือข้อยกเว้น คำว่าจ่ายตามจริง ยังอยู่ภายในวงเงินและเงื่อนไขกรมธรรม์
ลองเดินตามใบเสร็จก่อนตัดสินใจ
วิธีตรวจว่าการวางแผนประกันสุขภาพตอบโจทย์หรือไม่ คือจำลองวันที่ต้องเข้ารักษาที่โรงพยาบาลประจำ เริ่มจากถามว่าห้องมาตรฐานที่ยอมรับได้มีชื่อห้องและราคาเท่าไร ราคานั้นรวมค่าบริการใดบ้าง แล้วเปิดตารางผลประโยชน์ดูว่าค่าห้อง ค่าแพทย์ ค่ายา ค่าตรวจ การผ่าตัด และการดูแลต่อเนื่องอยู่ภายใต้เงื่อนไขใด วิธีนี้ช่วยแยกคำว่าเหมาจ่ายออกเป็นรายการที่ตรวจสอบได้
ถ้าสิทธิเดิมช่วยจ่ายบางส่วน ให้ถามวิธีใช้สิทธิร่วมกันและเอกสารที่ต้องเตรียม หากมีค่าใช้จ่ายสูงกว่าวงเงินหรือเพดานของหมวดใด ควรรู้ล่วงหน้าว่าส่วนใดเป็นเงินที่ต้องรับเอง แล้วเทียบเงินส่วนนั้นกับเงินสำรองที่มี ไม่ควรตั้งสมมติฐานว่าสิทธิจากหลายแหล่งจะต่อกันพอดีโดยยังไม่ได้ตรวจเงื่อนไข
เมื่อเหลือตัวเลือกใกล้เคียงกัน ให้ขอใบเสนอที่จัดองค์ประกอบเหมือนกัน แล้วเทียบวงเงิน ค่าห้อง ข้อยกเว้น ระยะรอคอย เบี้ยรวม และสิทธิที่เลือกเพิ่มในหน้าเดียว หากตัดสิทธิใดออกเพื่อคุมงบ ควรจดเหตุผลไว้ด้วย เพื่อกลับมาทบทวนได้เมื่อรายได้ โรงพยาบาล หรือสวัสดิการเปลี่ยน
สวัสดิการบริษัทควรนำมาหาช่องว่าง
การวางแผนประกันสุขภาพของคนมีสวัสดิการบริษัท ให้ดูวงเงินผู้ป่วยใน ค่าห้อง โรงพยาบาลในเครือ และวันที่สิทธิสิ้นสุด แล้วเติมช่องว่างที่ไม่ต้องการรับเอง หากอาจย้ายงานหรือทำธุรกิจ ควรดูความต่อเนื่อง เพราะการสมัครใหม่ใช้ข้อมูลสุขภาพ ณ เวลานั้น
- สิทธิเดิมจ่ายค่าห้องได้เท่าไร และรวมค่าบริการโรงพยาบาลหรือไม่
- วงเงินเป็นรายครั้งหรือรายปี และสิทธิหยุดเมื่อใด
- มีเงินสำรองเท่าไรที่ใช้ได้โดยไม่กระทบเป้าหมายอื่น
ผู้ป่วยนอกเป็นอีกการตัดสินใจหนึ่ง
หากต้องการ ประกันสุขภาพผู้ป่วยนอก ให้พิจารณา สัญญาเพิ่มเติมประกันสุขภาพผู้ป่วยนอก (OPD) ที่ซื้อแนบได้ แยกจากผู้ป่วยใน โดยเทียบพฤติกรรมพบแพทย์ เงินสำรอง และเบี้ยที่เพิ่มขึ้น
ตัวอย่างจากเอกสารเสนอขายของบริษัท ผู้ชายอายุ 30 ปี ชั้นอาชีพ 1 ชำระรายปี เลือก Silver แบบไม่มีค่าใช้จ่ายส่วนแรก ชุดตัวอย่างรวมสัญญาหลักทุนชีวิต 100,000 บาท อ.2 ทุน 100,000 บาท และ อ.3 ทุน 10,000 บาท มีเบี้ยรวมปีแรก 19,632 บาท เมื่อเพิ่ม OPD วงเงิน 10,000 บาทต่อครั้ง เบี้ยส่วนนี้ 3,985 บาท ยอดรวมเป็น 23,617 บาทต่อปี
นี่ไม่ใช่ราคาสำหรับทุกคน เบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ ผลรับประกัน และอัตราในวันออกข้อเสนอ
Co-payment ต้องอ่านเป็นเงื่อนไขรายปี
Co-payment ปีต่ออายุไม่ได้เกิดจากการเคลมครั้งเดียวแล้วร่วมจ่ายทันที ต้องดูประเภทการรักษา จำนวนครั้ง และอัตราค่าสินไหมตามสัญญา
กรณีโรคป่วยเล็กน้อยทั่วไป ต้องมีการเคลมผู้ป่วยในโดยไม่มีข้อบ่งชี้ทางการแพทย์ให้นอนโรงพยาบาล ตั้งแต่ 3 ครั้งในรอบปีกรมธรรม์ และอัตราค่าสินไหมรวมตั้งแต่ 200% จึงอาจร่วมจ่ายไม่เกิน 30% ในปีถัดไป อีกกรณีคือโรคทั่วไปตั้งแต่ 3 ครั้งและอัตราค่าสินไหมรวมตั้งแต่ 400% โดยไม่นับโรคร้ายแรงและการผ่าตัดใหญ่ตามเกณฑ์ จึงอาจร่วมจ่ายไม่เกิน 30%
ถ้าเข้าทั้งสองกรณีในปีเดียวกัน รวมแล้วร่วมจ่ายไม่เกิน 50% บริษัทพิจารณาใหม่ทุกปี หากปีต่อมาไม่เข้าเกณฑ์ ต้องกลับสู่เงื่อนไขปกติที่ไม่มี Co-payment การใช้จริงต้องตรวจรุ่นสัญญาและข้อความกรมธรรม์ โดยเฉพาะสัญญาที่เริ่มคุ้มครองตั้งแต่ 20 มี.ค. 2568
ระยะรอคอยเริ่มนับหลังบริษัทอนุมัติ
การเจ็บป่วยทั่วไปมีระยะรอคอย 30 วัน โรคที่กำหนดบางกลุ่ม 120 วัน เช่น เนื้องอก ถุงน้ำ มะเร็ง ริดสีดวงทวาร ไส้เลื่อน ต้อกระจก นิ่ว และเยื่อบุโพรงมดลูกเจริญผิดที่ ส่วนอุบัติเหตุคุ้มครองตั้งแต่วันอนุมัติตามเงื่อนไข
ระยะรอคอยไม่ใช่โรคที่เป็นมาก่อน ผู้สมัครต้องเปิดเผยโรค การรักษา ยา และผลตรวจตามจริง บริษัทอาจขอข้อมูลเพิ่มก่อนแจ้งผลรับประกัน
ข้อมูลที่ควรเตรียมก่อนขอตาราง
| ข้อมูล | เหตุผลที่ต้องใช้ |
|---|---|
| อายุ เพศ และอาชีพ | ใช้จัดตัวอย่างเบี้ยตามข้อมูลผู้สมัคร |
| ชื่อโรงพยาบาลและราคาห้องปัจจุบัน | ใช้คัดระดับค่าห้องที่ควรนำมาเทียบ |
| รายละเอียดสวัสดิการหรือกรมธรรม์เดิม | ใช้แยกสิทธิที่มีแล้วออกจากช่องว่าง |
| งบเบี้ยต่อปีและเงินสำรอง | ใช้เลือกแผนที่ดูแลต่อเนื่องได้ |
| ประวัติสุขภาพ ยา และผลติดตาม | ใช้เตรียมการแถลงข้อมูลให้ครบ |
| ความต้องการใช้ OPD | ใช้แยกงบผู้ป่วยนอกออกจากแผนหลัก |
ถ้าข้อมูลยังไม่ครบ เริ่มจากชื่อโรงพยาบาลและสิทธิเดิม คุณแต๋วจะช่วยบอกว่าต้องถามฝ่ายบุคคล โรงพยาบาล หรือบริษัทเพิ่มเรื่องใด
จากข้อมูลตั้งต้นถึงกรมธรรม์
- คุยเรื่องโรงพยาบาลที่ใช้ สวัสดิการเดิม งบต่อปี และความต้องการผู้ป่วยนอก
- ทำตารางเทียบค่าห้อง วงเงิน เบี้ยรวมทั้งชุด และเงื่อนไขที่ต่างกัน
- เลือกชุดที่เหมาะ กรอกใบคำขอ และแถลงประวัติสุขภาพตามจริงเพื่อให้บริษัทพิจารณา
- ตรวจทุน เบี้ย ข้อยกเว้น ระยะรอคอย Co-payment วันที่เริ่มคุ้มครอง และวิธีใช้สิทธิก่อนรับกรมธรรม์
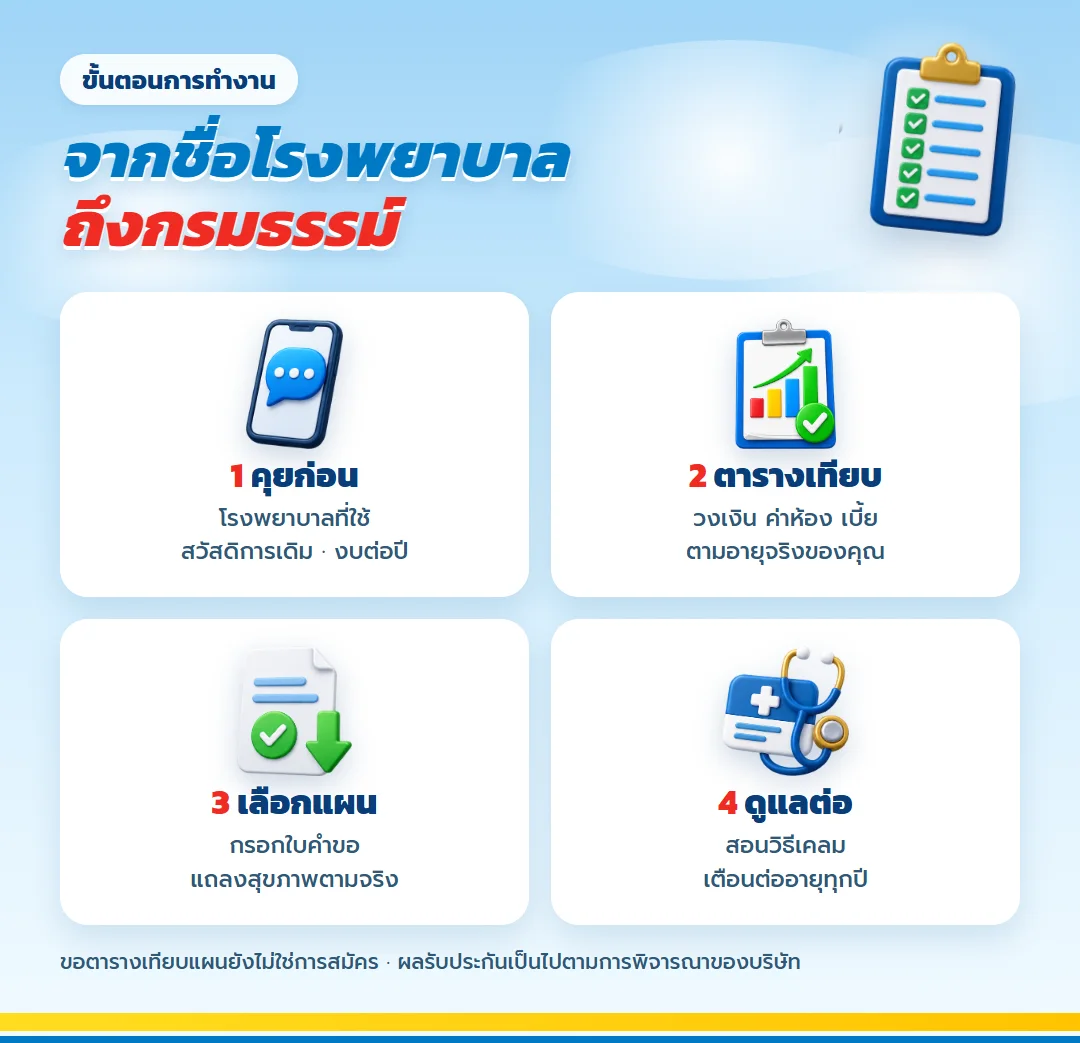
หลังรับกรมธรรม์ให้เก็บช่องทางติดต่อ วิธีแจ้งเข้ารักษา และทบทวนเมื่อค่าห้อง สวัสดิการ หรือรายได้เปลี่ยน
สิทธิลดหย่อนช่วยเรื่องภาษี แต่ไม่ควรนำหน้าโจทย์สุขภาพ
ลดหย่อนภาษีประกันสุขภาพของตัวเองได้ตามจริงไม่เกิน 25,000 บาท และรวมกับเบี้ยประกันชีวิตไม่เกิน 100,000 บาท ต้องแจ้งความประสงค์ใช้สิทธิกับบริษัทและใช้ยอดตามหนังสือรับรอง สิทธินี้เป็นข้อมูลประกอบ ไม่ควรทำให้เลือกแผนเกินงบ
คำถามที่พบบ่อยก่อนวางแผน
ควรเลือกค่าห้องหรือวงเงินต่อปีก่อน
เริ่มจากค่าห้องของโรงพยาบาลเพื่อคัดระดับ แล้วตรวจวงเงินรวมและเงื่อนไขรายหมวดต่อค่ะ
มีสวัสดิการบริษัทแล้วซื้อเพิ่มจะซ้ำไหม
อาจซ้ำบางส่วน ให้วางวงเงิน ค่าห้อง โรงพยาบาล และวันที่สิทธิสิ้นสุดเทียบกัน แล้วเติมช่องว่าง
ขอตารางเบี้ยเท่ากับสมัครแล้วหรือยัง
ยังไม่ใช่การสมัคร ตารางใช้ช่วยคัดแผนและตั้งคำถาม คุณยังตรวจรายละเอียดและงบก่อนกรอกใบคำขอได้
มีประวัติรักษามาก่อนขอข้อมูลได้ไหม
ขอได้ แต่ผลรับประกันขึ้นกับบริษัท ควรเตรียมชื่อโรค ช่วงรักษา ยา และผลติดตาม พร้อมแถลงตามจริง
เบี้ยปีแรกใช้วางงบระยะยาวได้เลยไหม
ควรดูเบี้ยตามช่วงอายุด้วย เพราะเบี้ยสุขภาพและอัตราในอนาคตอาจเปลี่ยนตามเงื่อนไขบริษัท
ให้คุณแต๋วช่วยจัดตัวเลือกจากชีวิตจริงของคุณ
ส่งอายุ เพศ อาชีพ โรงพยาบาล สวัสดิการ งบต่อปี และประวัติสุขภาพ คุณแต๋วจะช่วยจัดตารางค่าห้อง วงเงิน เบี้ยรวม และเรื่องที่ต้องตรวจเพิ่ม การขอตารางยังไม่ผูกมัดให้สมัคร
เบี้ยและผลรับประกันขึ้นกับข้อมูลผู้สมัคร โปรดศึกษาความคุ้มครอง ข้อยกเว้น และเงื่อนไขกรมธรรม์ก่อนตัดสินใจ
บริการอื่นที่ผู้คนสนใจ
เตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียด
วางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียด
วางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียด
เลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียด
วางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียด
วางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียด
สร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดเตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียดวางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียดวางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียดเลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียดวางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียดวางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
ดูรายละเอียดสร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้