ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
คู่มือ ธนทรัพย์ 30/30 สำหรับพ่อแม่ที่อยากวางเงินก้อนให้ลูกตั้งแต่แรกเกิด เบี้ยลูกสาวและลูกชาย ทุน 300,000 และข้อที่ต้องรู้
ธนทรัพย์ 30/30 ของไทยประกันชีวิต รับทำให้เด็กตั้งแต่อายุ 15 วัน พ่อแม่ที่เริ่มให้ลูกแรกเกิดจะจ่ายเบี้ย 30 ปี แล้วลูกรับเงินก้อนตอนอายุ 30 พอดี เป็นช่วงที่หลายคนต้องใช้เงินก้อนแรกของชีวิต ทั้งดาวน์บ้าน แต่งงาน หรือตั้งตัว
เบี้ยของแผนนี้แตกต่างตามอายุและเพศ จึงควรเทียบตัวเลขจากใบเสนอขายของลูกโดยตรง บทความนี้เขียนให้พ่อแม่ที่กำลังหาประกันออมทรัพย์ เด็ก และอยากเห็นตัวเลขชัดก่อนตัดสินใจ
ธนทรัพย์ 30/30 เบี้ยลูกแรกเกิด ต่อทุน 100,000
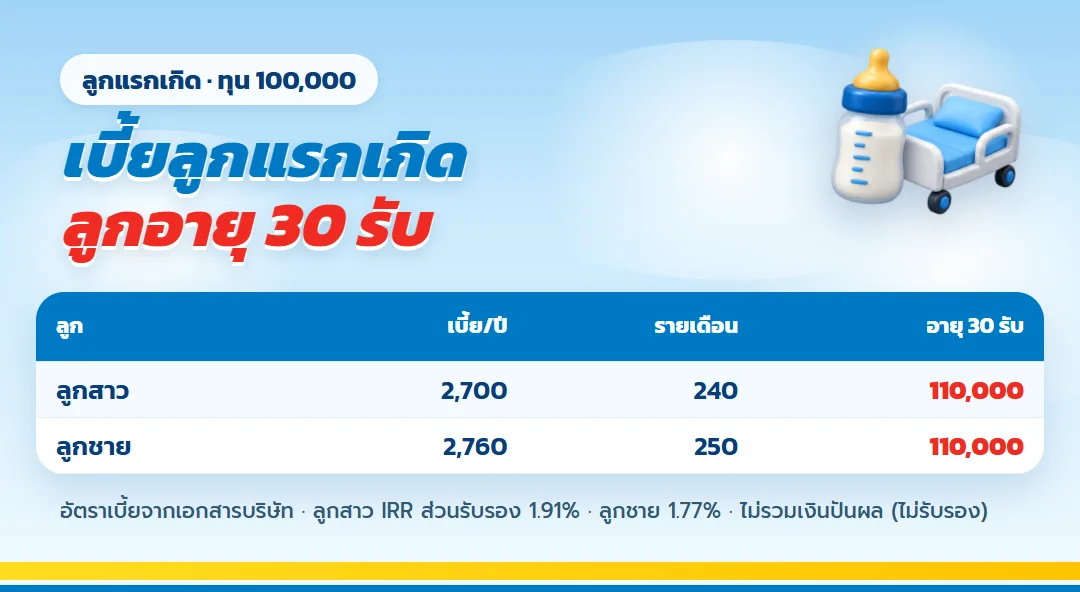
| เด็กแรกเกิด | เบี้ย/ปี | รายเดือน | เบี้ยรวม 30 ปี | ลูกอายุ 30 รับ |
| ลูกสาว | 2,700 | 240 | 81,000 | 110,000 |
| ลูกชาย | 2,760 | 250 | 82,800 | 110,000 |
ลูกสาวได้เกินเบี้ยรวม 29,000 บาท IRR ส่วนรับรอง 1.91% ลูกชายได้เกิน 27,200 บาท IRR 1.77% คำนวณจากอัตราเบี้ยในเอกสารบริษัท ยังไม่รวมเงินปันผลตอนครบสัญญา
ภาพเงินตั้งตัวของลูกจากทุน 300,000 บาท
ไทม์ไลน์นี้ยึดทุนกรณีลูกแรกเกิดที่บทความใช้ เพื่อให้พ่อแม่เห็นว่าช่วงใดจ่ายเบี้ยและปลายทางรับเงินเท่าไร
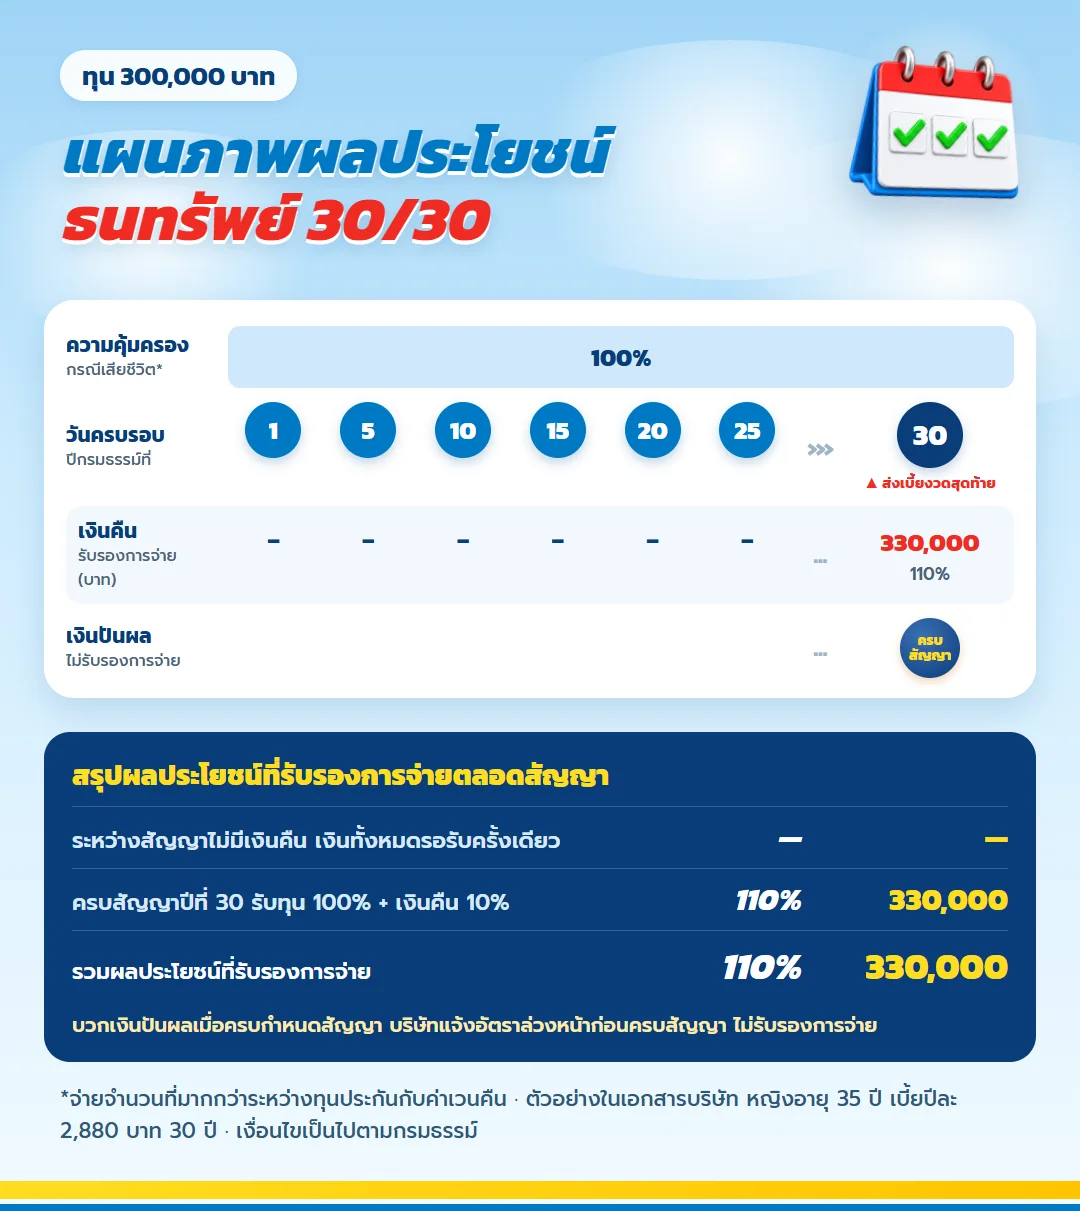
ดูผลประโยชน์ทั้งสัญญาในภาพเดียว
อ่านจากซ้ายไปขวาตามปีกรมธรรม์ ช่วงแรกคือปีที่ชำระเบี้ย จุดที่มีป้ายคือการส่งเบี้ยงวดสุดท้าย ส่วนกล่องสีน้ำเงินรวมผลประโยชน์ที่บริษัทรับรองไว้ทั้งหมด
ประกันออมทรัพย์ เด็ก ทุน 300,000 วางเงินก้อนตั้งตัว
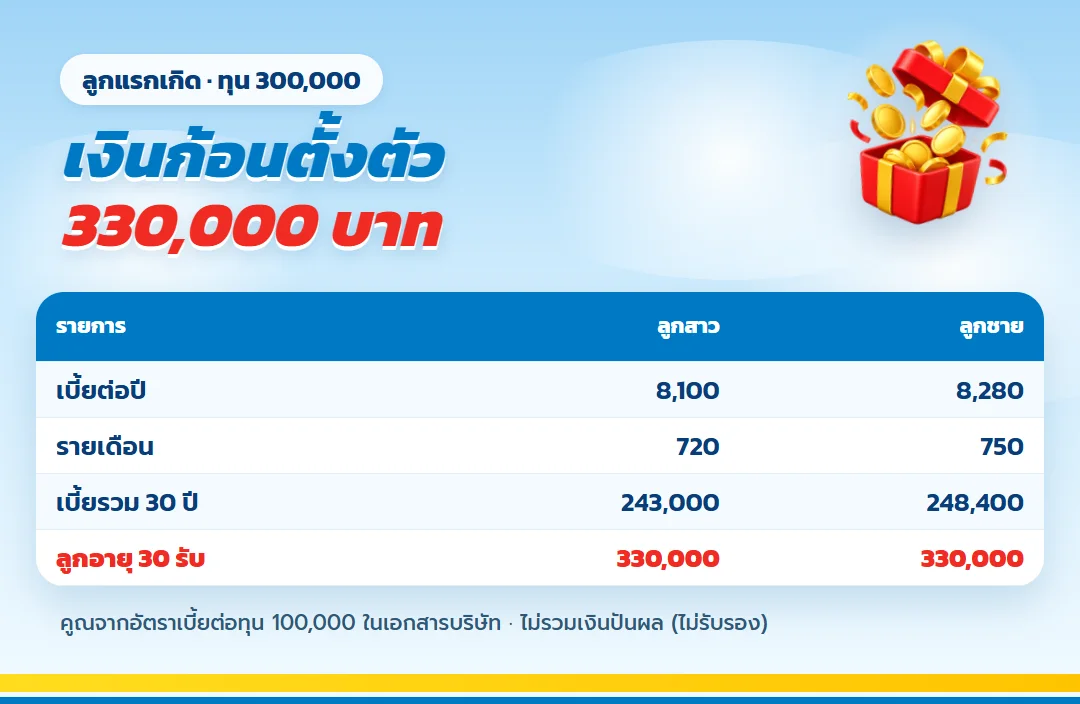
| รายการ | ลูกสาว | ลูกชาย |
| เบี้ยต่อปี | 8,100 | 8,280 |
| รายเดือน | 720 | 750 |
| เบี้ยรวม 30 ปี | 243,000 | 248,400 |
| ลูกอายุ 30 รับ | 330,000 | 330,000 |
ประกันออมทรัพย์ ให้ลูก ทุน 300,000 จ่ายเดือนละไม่ถึงพันบาท ลูกได้เงินก้อน 330,000 บาทตอนอายุ 30 พร้อมเงินปันผลถ้ามี
สิ่งที่พ่อแม่ต้องรู้ก่อนเริ่ม
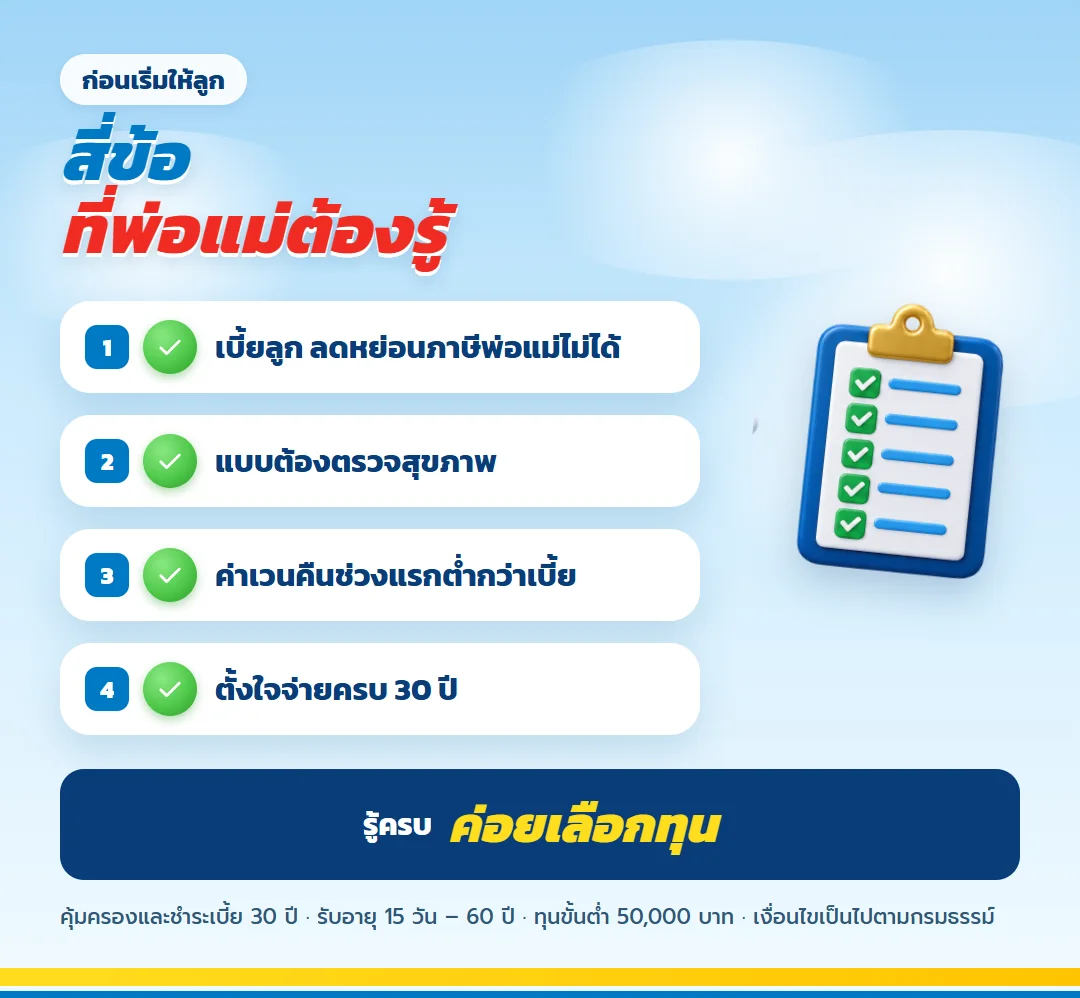
- เบี้ยของกรมธรรม์ลูก พ่อแม่นำมาลดหย่อนภาษีของตัวเองไม่ได้
- ลูกต้องตรวจสุขภาพตามเงื่อนไขในใบเสนอขาย
- ค่าเวนคืนช่วงแรกต่ำกว่าเบี้ย ควรตั้งใจจ่ายครบ 30 ปี
- ถ้าผู้ชำระเบี้ยอาจหยุดรายได้ ให้ถามตัวแทนเรื่องสัญญาเพิ่มเติมที่ช่วยเรื่องเบี้ย
เริ่มตอนลูกเล็ก ได้เปรียบแค่ไหน
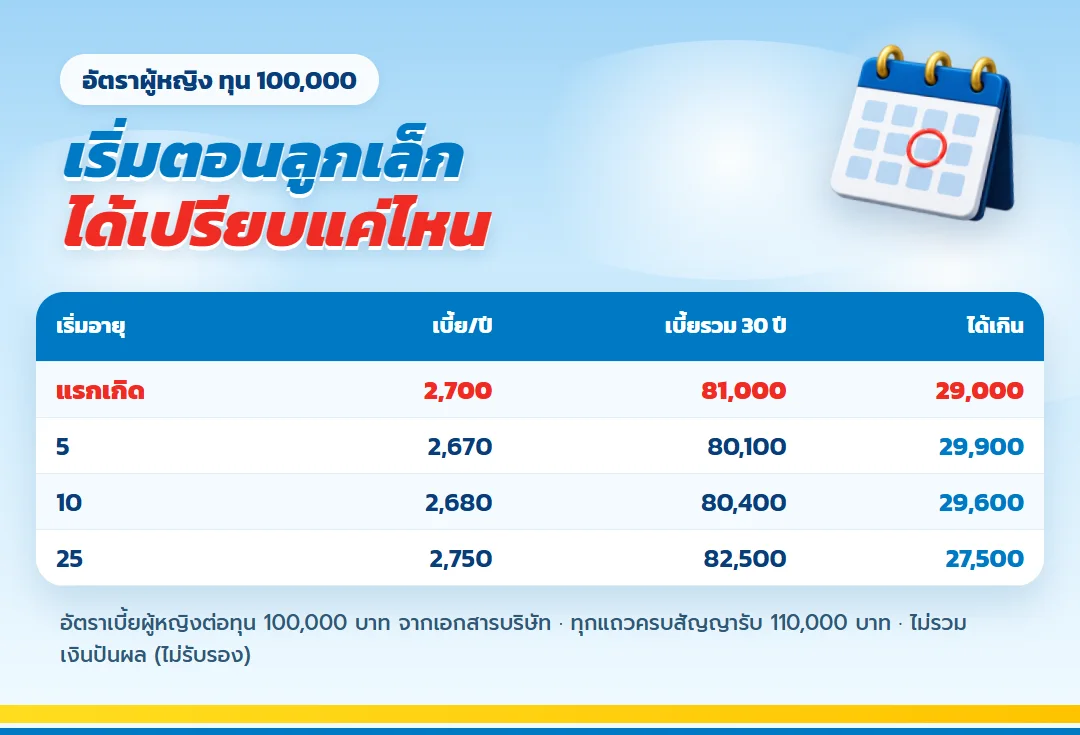
เบี้ยไม่ได้เพิ่มขึ้นตามอายุทุกช่วง ตัวอย่างผู้หญิงต่อทุนแสน อายุ 0 ปีจ่ายปีละ 2,700 บาท อายุ 5 ปีลดเป็น 2,670 บาท ก่อนขยับเป็น 2,680 บาทเมื่ออายุ 10 ปี และ 2,750 บาทเมื่ออายุ 25 ปี ส่วนเงินครบสัญญาตามตารางเท่ากัน
| เริ่มอายุ | เบี้ย/ปี | เบี้ยรวม 30 ปี | ได้เกินเบี้ย |
| 0 | 2,700 | 81,000 | 29,000 |
| 5 | 2,670 | 80,100 | 29,900 |
| 10 | 2,680 | 80,400 | 29,600 |
| 25 | 2,750 | 82,500 | 27,500 |
คำถามจากพ่อแม่
ใครเป็นผู้รับเงินครบสัญญา?
ผู้เอาประกันคือลูก เงินครบสัญญาจ่ายให้ลูกตอนอายุ 30 ส่วนผู้รับประโยชน์กรณีเสียชีวิตระบุตอนสมัคร
ธนทรัพย์ 30/30 มีเงินคืนระหว่างทางไหม?
ไม่มี เงินทั้งหมดรวมไว้รับครั้งเดียวตอนครบสัญญา 110% ของทุน
เริ่มตอนลูกอายุ 5 ขวบได้ไหม?
ได้ ลูกสาวอายุ 5 ขวบ เบี้ยปีละ 2,670 บาทต่อทุนแสน ลูกชาย 2,770 บาท ครบสัญญาตอนลูกอายุ 35
เปลี่ยนผู้รับผลประโยชน์เมื่อลูกโตได้หรือไม่?
การเปลี่ยนข้อมูลต้องทำตามแบบคำขอและเงื่อนไขของบริษัท ควรให้ตัวแทนตรวจสถานะผู้เอาประกัน ผู้ชำระเบี้ย และผู้รับผลประโยชน์ในเวลาที่ต้องการแก้ไข
ควรทำทุนเดียวหรือแบ่งเงินให้ลูกหลายกอง?
ควรแยกเงินฉุกเฉิน ค่าเรียนระยะใกล้ และเงินก้อนตั้งตัวออกจากกัน ธนทรัพย์ 30/30 เหมาะกับก้อนที่ตั้งใจไม่ใช้ก่อนครบสัญญา ส่วนเป้าหมายที่ใช้เร็วกว่านั้นควรอยู่ในที่ถอนสะดวก
เงินก้อนตั้งตัวต้องเริ่มจากวันที่ลูกจะใช้
ประกันออมทรัพย์ ให้ลูก ไม่ได้ตอบทุกเป้าหมายในวัยเด็ก สัญญานี้ไม่มีเงินคืนระหว่างทาง จึงไม่ใช่กองค่าเทอมที่ต้องถอนทุกภาคเรียน จุดแข็งอยู่ที่การล็อกวันรับเงินเมื่อครบ 30 ปี หากเริ่มตั้งแต่ลูกอายุ 15 วัน ปลายทางจะอยู่ใกล้อายุ 30 ซึ่งเหมาะกับเป้าหมายก้อนใหญ่หลังเรียนและเริ่มทำงานมากกว่าเป้าหมายก่อนเข้ามหาวิทยาลัย
แยกเป้าหมายของพ่อแม่ออกจากเป้าหมายของลูก
พ่อแม่ควรมีเงินสำรองของบ้านและความคุ้มครองของผู้หารายได้ก่อน เพราะเบี้ยของลูกยังต้องจ่ายแม้รายได้ครอบครัวสะดุด การทำกรมธรรม์ให้ลูกไม่ได้ทดแทนทุนชีวิตของพ่อหรือแม่ เมื่อฐานการเงินบ้านมั่นคงแล้วจึงกำหนดงบสำหรับเงินก้อนตั้งตัว โดยไม่ใช้เงินที่อาจต้องจ่ายค่ารักษาหรือค่าเรียนในช่วงใกล้
ตั้งชื่อก้อนเงินให้ชัดกว่าคำว่าออมให้ลูก
ชื่อเป้าหมายช่วยตัดสินใจเรื่องทุนได้ดีกว่าเลือกจากเบี้ยต่ำ เช่น เงินเริ่มอาชีพ เงินดาวน์ที่อยู่อาศัย หรือเงินเรียนต่อหลังเริ่มทำงาน เมื่อรู้ว่าต้องการใช้เมื่อใดจึงตรวจได้ว่าวันครบสัญญาตรงจริงหรือไม่ หากครอบครัวต้องการเงินก่อนอายุ 30 ควรมีแผนอีกก้อนแทนการคาดว่าจะเวนคืนกรมธรรม์ก่อนกำหนด
ให้ลูกเข้าใจสิทธิเมื่อถึงวัยดูแลกรมธรรม์
เอกสารกรมธรรม์ควรถูกเก็บในที่ที่ผู้ดูแลมากกว่าหนึ่งคนหาเจอ พร้อมบันทึกช่องทางติดต่อบริษัท เมื่อลูกโตพอควรอธิบายว่าเงินก้อนนี้มาจากสัญญาใด ใครเป็นผู้เอาประกัน และต้องทำเรื่องอย่างไรเมื่อครบสัญญา การส่งต่อความเข้าใจสำคัญพอ ๆ กับการส่งต่อเงิน เพราะลดโอกาสพลาดการแจ้งข้อมูลหรือเอกสารที่จำเป็น
| กองเงินของครอบครัว | ช่วงที่อาจใช้ | บทบาทของธนทรัพย์ 30/30 |
| เงินสำรองบ้าน | ใช้ได้เมื่อมีเหตุฉุกเฉิน | ไม่ควรใช้แทน |
| ค่าเรียนระหว่างวัยเด็ก | จ่ายตามรอบการศึกษา | ไม่มีเงินคืนรายทาง |
| เงินตั้งตัว | เมื่อครบ 30 ปี | ใช้เป็นเป้าหมายปลายสัญญาได้ |
ดูแลสัญญา 30 ปีในวันที่ครอบครัวเปลี่ยน
สามทศวรรษมีโอกาสเกิดการย้ายบ้าน เปลี่ยนงาน เปลี่ยนบัญชีธนาคาร หรือเปลี่ยนผู้ดูแลเอกสาร จึงควรทบทวนข้อมูลติดต่อและผู้รับผลประโยชน์เป็นระยะ ไม่ควรรอถึงวันครบสัญญาแล้วค่อยค้นเอกสารทั้งหมด การตั้งผู้รับผิดชอบเรื่องชำระเบี้ยและการแจ้งสมาชิกในบ้านว่ากรมธรรม์อยู่ที่ใดช่วยให้แผนดำเนินต่อได้เมื่อคนที่เริ่มทำไม่สะดวกจัดการเอง
ธนทรัพย์ 30/30 มีเงินคืนเมื่อครบสัญญา 110% ของทุน และอาจมีเงินปันผลซึ่งไม่รับรอง จึงควรใช้ยอดรับรองเป็นฐานของแผนลูกเท่านั้น ยอดปันผลไม่ควรถูกกำหนดล่วงหน้าว่าจะนำไปจ่ายค่าใช้จ่ายจำเป็น เพราะบริษัทจะแจ้งอัตราตามเงื่อนไขในเวลานั้น
| จังหวะทบทวน | ข้อมูลที่ตรวจ | เหตุผล |
| เมื่อเปลี่ยนที่อยู่ | ที่ติดต่อและเอกสาร | รับข่าวสารจากบริษัทได้ต่อเนื่อง |
| เมื่อเปลี่ยนบัญชี | ช่องทางชำระเบี้ย | ลดความเสี่ยงขาดชำระ |
| เมื่อลูกโต | ความเข้าใจเรื่องสิทธิ | เตรียมรับเงินครบสัญญา |
เงื่อนไขรับประกันเด็กที่ควรถามให้ครบ
อายุเริ่มรับของแบบคือ 15 วันและทุนขั้นต่ำ 50,000 บาท การรับประกันยังต้องพิจารณาข้อมูลสุขภาพตามขั้นตอนของบริษัท พ่อแม่ควรตอบคำถามสุขภาพของลูกตามจริงและเตรียมเอกสารที่ตัวแทนแจ้ง ไม่ควรสรุปเองจากคำโฆษณาว่ารับทุกกรณี เพราะผลพิจารณาขึ้นกับข้อมูลของผู้เอาประกันแต่ละคน
ในใบเสนอขายควรตรวจชื่อผู้เอาประกัน ชื่อผู้ชำระเบี้ย ทุนประกัน งวดชำระ วันเริ่มสัญญา และวันครบสัญญาให้ตรงกับความตั้งใจ หากเลือกทุน 300,000 บาทตามตัวอย่างลูกแรกเกิด ต้องอ่านตัวเลขของเพศเดียวกับลูก ไม่ควรนำเบี้ยของลูกสาวไปใช้แทนลูกชาย เนื่องจากอัตราเบี้ยที่แสดงไว้ต่างกัน
ถ้าจ่ายต่อไม่ไหว อย่ารีบยกเลิกโดยไม่ดูเอกสาร
เมื่อรายได้ครอบครัวเปลี่ยน ให้ติดต่อผู้ดูแลกรมธรรม์ก่อนวันครบกำหนดเบี้ย เพื่อขอข้อมูลทางเลือกและมูลค่าตามปีจริง การเวนคืนช่วงแรกอาจได้เงินต่ำกว่าเบี้ยที่ส่งแล้ว จึงไม่ควรคาดว่าเงินก้อนนี้พร้อมใช้เหมือนบัญชีออมทรัพย์ การมีเงินสำรองแยกช่วยให้ไม่ต้องตัดสินใจจากความเร่งด่วน
หากยังไม่ได้เริ่ม วิธีลดความเสี่ยงที่ตรงที่สุดคือเลือกทุนจากงบปีที่รายได้อ่อน ไม่ใช่จากปีที่มีโบนัสสูงสุด เงินก้อนตั้งตัวของลูกจะเกิดขึ้นได้เมื่อผู้ชำระดูแลสัญญาได้ครบ การเริ่มเล็กแต่ไปถึงปลายทางจึงมีความหมายมากกว่าทุนใหญ่ที่ทำให้กระแสเงินสดของบ้านตึงตั้งแต่ต้น
วางผู้ชำระเบี้ยสำรองในแผนครอบครัว
ผู้เอาประกันคือลูก แต่คนจัดกระแสเงินสดคือพ่อแม่ หากผู้ชำระหลักหยุดงานหรือเสียชีวิต ภาระไม่ได้หายไปตามเหตุการณ์นั้นโดยอัตโนมัติ ครอบครัวจึงควรคุยกันว่าใครเข้าถึงเอกสาร ใครติดต่อบริษัท และเงินก้อนไหนจะใช้ส่งเบี้ยต่อ การเตรียมบทบาทสำรองช่วยให้เป้าหมายของลูกไม่ขึ้นกับคนเดียว
ความคุ้มครองของผู้หารายได้ควรถูกตรวจแยกจากกรมธรรม์ของลูก หากพ่อแม่มีทุนชีวิตไม่พอ การเพิ่มประกันให้ลูกก่อนอาจทำให้ลำดับผิด เพราะความสามารถส่งเบี้ยของลูกยังพึ่งรายได้ผู้ใหญ่ การวางฐานบ้านให้แข็งแรงก่อนจึงเป็นส่วนหนึ่งของการออมให้ลูก ไม่ใช่งานคนละเรื่อง
เทียบวันครบสัญญากับเส้นทางการศึกษาจริง
ลูกแรกเกิดรับเงินเมื่ออายุ 30 แต่ลูกที่เริ่มอายุ 5 ขวบจะรับเมื่ออายุ 35 วันรับเงินจึงเลื่อนไปตามวันเริ่ม ไม่ควรใช้ภาพเงินก้อนตั้งตัวตอนอายุ 30 กับทุกกรณี ก่อนเลือกทุนให้เขียนปีที่ลูกเข้าเรียน มหาวิทยาลัย เริ่มงาน และวันที่กรมธรรม์ครบไว้ในหน้าเดียวกัน จะเห็นทันทีว่าเงินก้อนนี้ตอบช่วงไหน
ถ้าเป้าหมายคือค่าเรียน เงินออมชนิดถอนตามช่วงอาจตรงกว่า ส่วนธนทรัพย์ 30/30 ใช้กับเป้าหมายหลัง 30 ปีได้ชัดกว่า การแยกเครื่องมือไม่ใช่การทำให้แผนซับซ้อน แต่ช่วยให้ไม่ต้องยกเลิกสัญญายาวเพื่อนำเงินมาใช้ก่อนเวลา
สอนลูกเรื่องเงินก่อนส่งมอบเงินก้อน
เงิน 330,000 บาทของตัวอย่างทุน 300,000 บาทอาจเป็นก้อนใหญ่สำหรับคนเพิ่งเริ่มดูแลการเงิน พ่อแม่ควรค่อย ๆ ให้ลูกมีส่วนรู้จักเป้าหมาย เรียนรู้เรื่องเงินสำรอง หนี้ และการตัดสินใจลงทุนก่อนถึงวันรับ การมีเวลาเตรียม 30 ปีเป็นโอกาสสร้างทักษะ ไม่ใช่เพียงสะสมยอดปลายทาง
ไม่จำเป็นต้องบอกลูกว่าเงินนี้ต้องใช้ตามคำสั่งของพ่อแม่ แต่ควรอธิบายที่มาและข้อจำกัดของสัญญา เมื่อลูกเข้าใจว่าเงินเกิดจากเบี้ยต่อเนื่องและผลประโยชน์ตามกรมธรรม์ การตัดสินใจใช้ก้อนนี้ย่อมมีบริบทมากกว่าการได้รับเงินโดยไม่รู้แผนเดิม
ทบทวนผู้รับผลประโยชน์เมื่อครอบครัวเปลี่ยน
การเกิดสมาชิกใหม่ การเปลี่ยนสถานะครอบครัว หรือการเปลี่ยนผู้ดูแล อาจทำให้ข้อมูลเดิมไม่ตรงความตั้งใจ ควรตรวจชื่อและความสัมพันธ์ตามช่วงที่เหมาะสม พร้อมเก็บสำเนาคำขอที่บริษัทรับแล้ว การบอกกันด้วยวาจาไม่แทนข้อมูลในกรมธรรม์
วันครบสัญญาเป็นปลายทางที่ห่างไกล ความเรียบร้อยของเอกสารจึงลดภาระให้ลูกในอนาคต พ่อแม่ที่เลือกประกันออมทรัพย์ เด็ก ควรวางทั้งเงินและระบบดูแลข้อมูลตั้งแต่วันเริ่มต้น
ข้อกำหนดและคำเตือน
- อัตราเบี้ยจากเอกสารบริษัท ทุน 300,000 คูณจากอัตราต่อทุนแสน
- เงินปันผลตอนลูกอายุ 30 บริษัทไม่รับรองจำนวน
- เงินก้อนนี้เป็นประกันชีวิต ไม่ใช่บัญชีเงินฝากของลูก
วางเงินก้อนแรกให้ลูกตั้งแต่วันนี้
ส่งอายุลูก เพศ และงบต่อเดือนที่สบายใจ ตัวแทนจะคำนวณทุนของ ธนทรัพย์ 30/30 ให้ ไม่มีข้อผูกมัด
สำหรับเด็กยังไม่ใช่ช่องทางทำประกันออนไลน์ ควรปรึกษาตัวแทนเรื่องข้อมูลสุขภาพ ผู้ชำระเบี้ย และใบเสนอขายก่อนยื่นคำขอ
ทำประกันออนไลน์ ธนทรัพย์ 30/30 ได้จากมือถือ
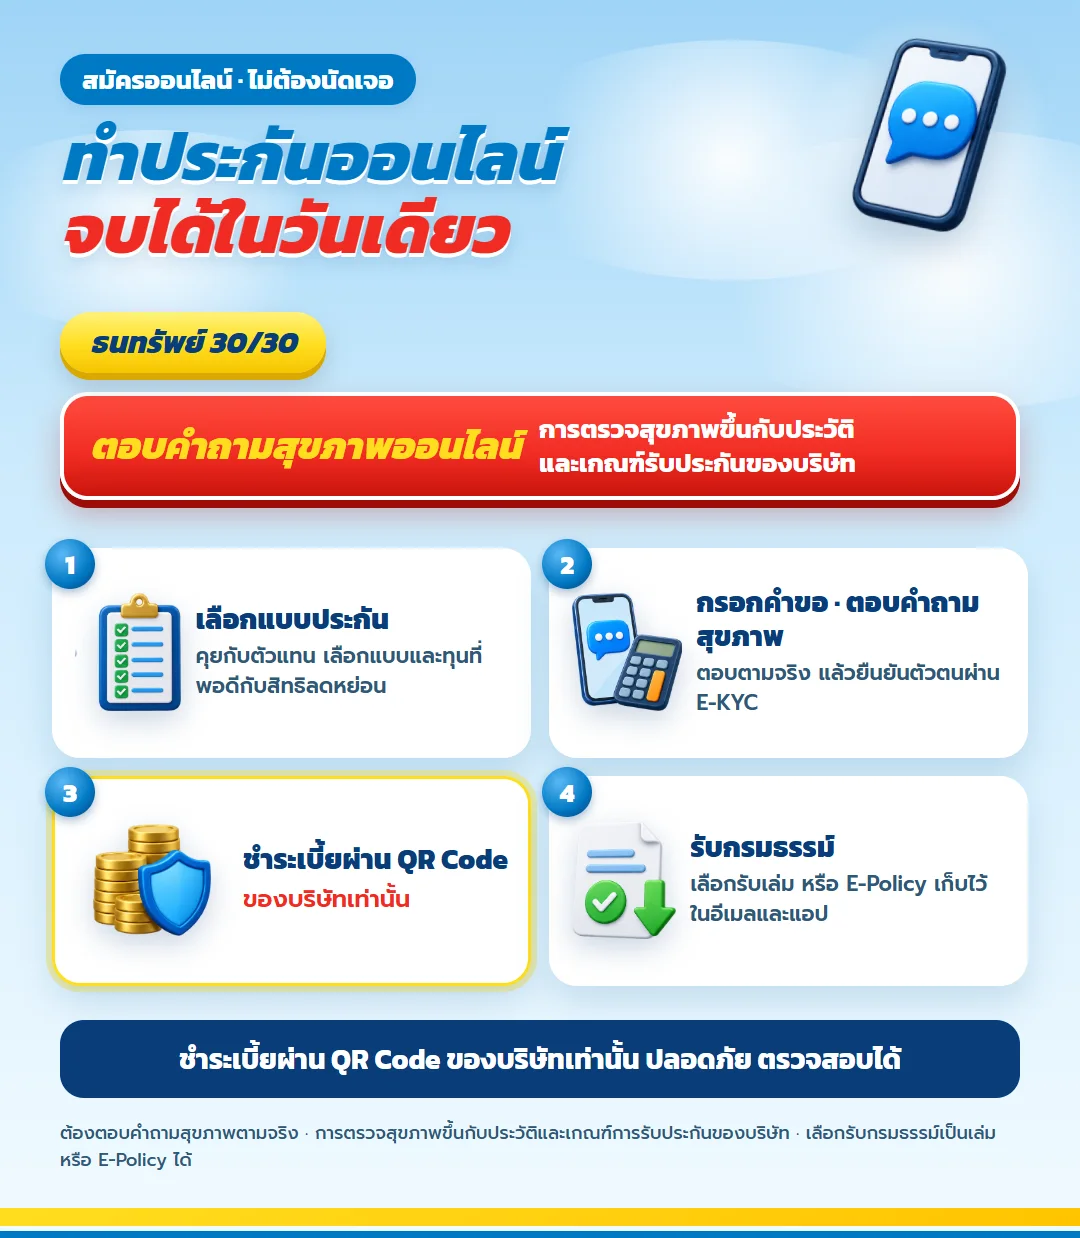
เมื่อเลือกทุนที่จ่ายไหวแล้ว ธนทรัพย์ 30/30 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
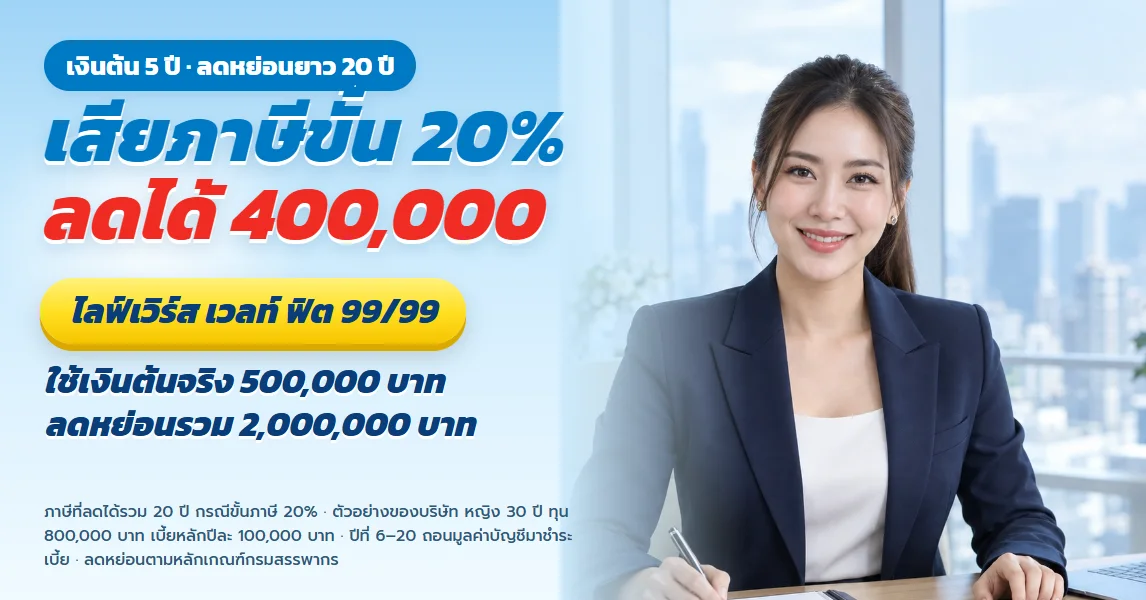
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้