ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ในรูปแบบถามตอบ สำหรับคนเงินได้สูงที่อยากใช้สิทธิลดหย่อนเต็มเพดานโดยจ่ายเงินสดจริงแค่ 5 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เป็นคำตอบของคนเงินเดือนสูงที่เสียภาษีทุกปี แต่ไม่อยากผูกตัวเองกับการจ่ายเบี้ยปีละแสนไปอีกสองทศวรรษ เพราะแบบนี้ให้จ่ายเงินสดจริงแค่ช่วงต้น แล้วใช้เงินในบัญชีกรมธรรม์ชำระเบี้ยปีต่อ ๆ ไป
ข้างล่างเรียงตามคำถามที่คนกำลังวางแผนภาษีถามก่อนตัดสินใจ ตอบด้วยตัวอย่างการคำนวณของบริษัทชุดเดียวกันตลอดทั้งหน้า คือผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท สมมติผลตอบแทน 2.50% ต่อปี
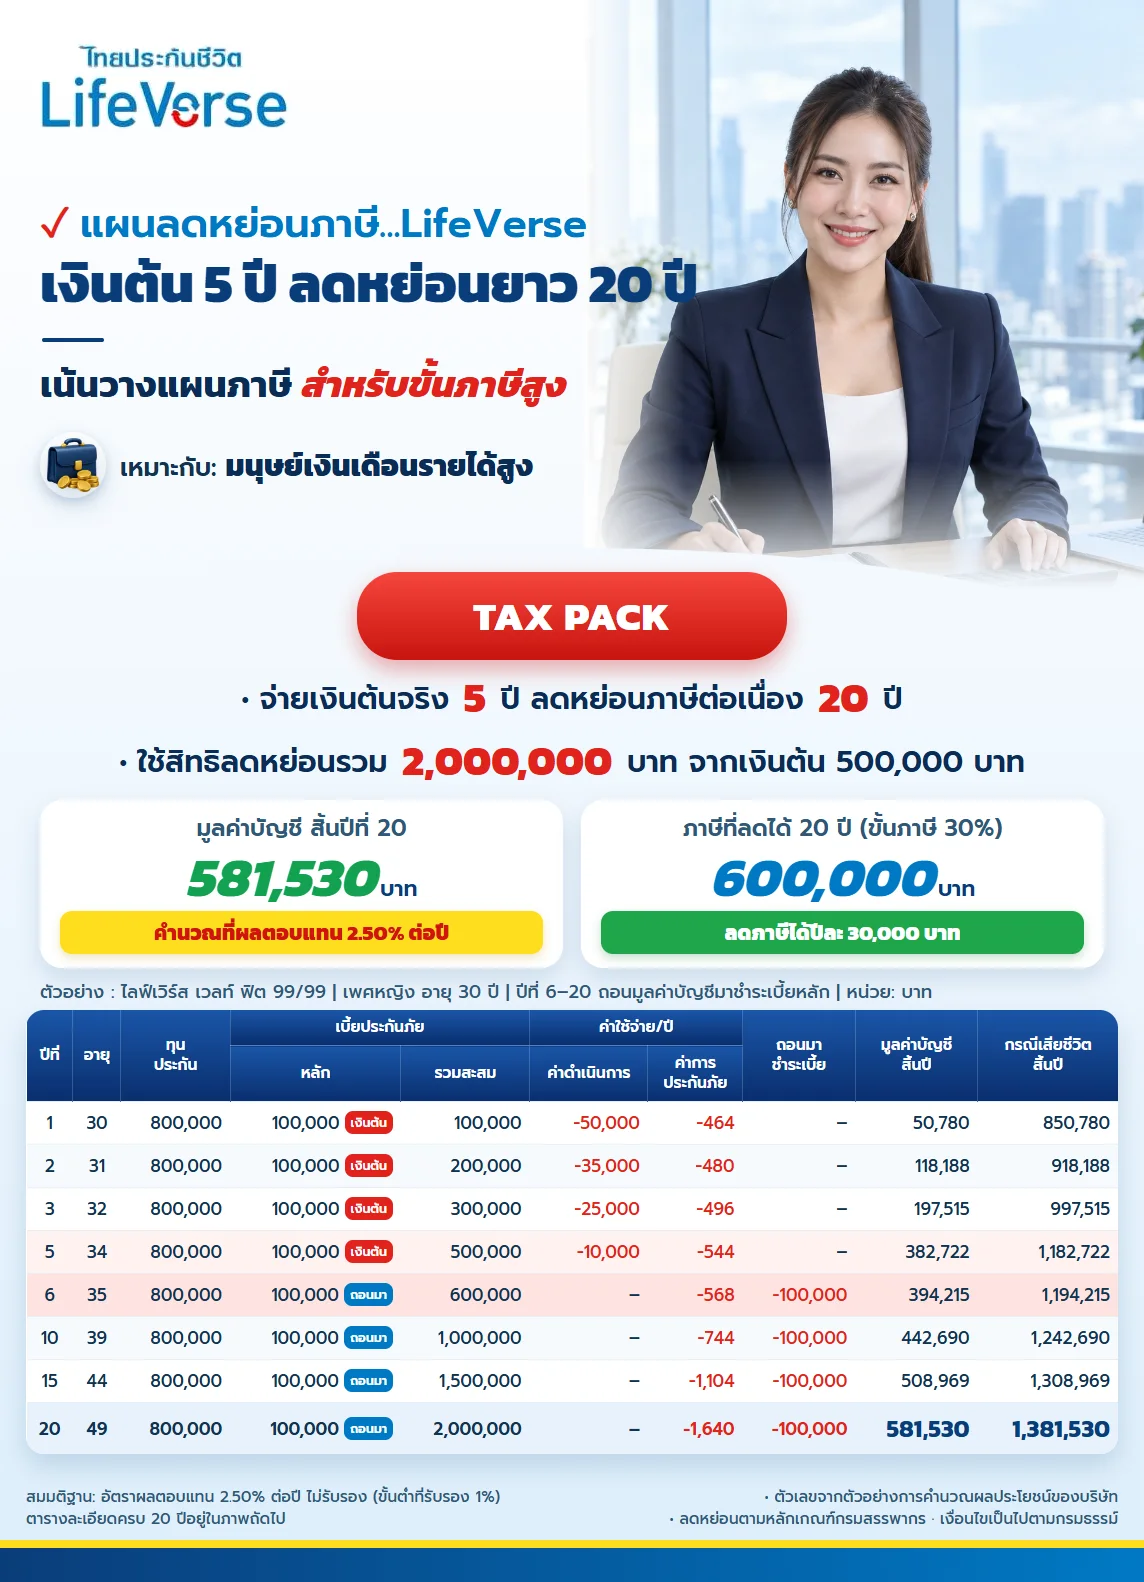
คำถามที่ 1 แผนนี้ช่วยเรื่องภาษีได้แค่ไหน
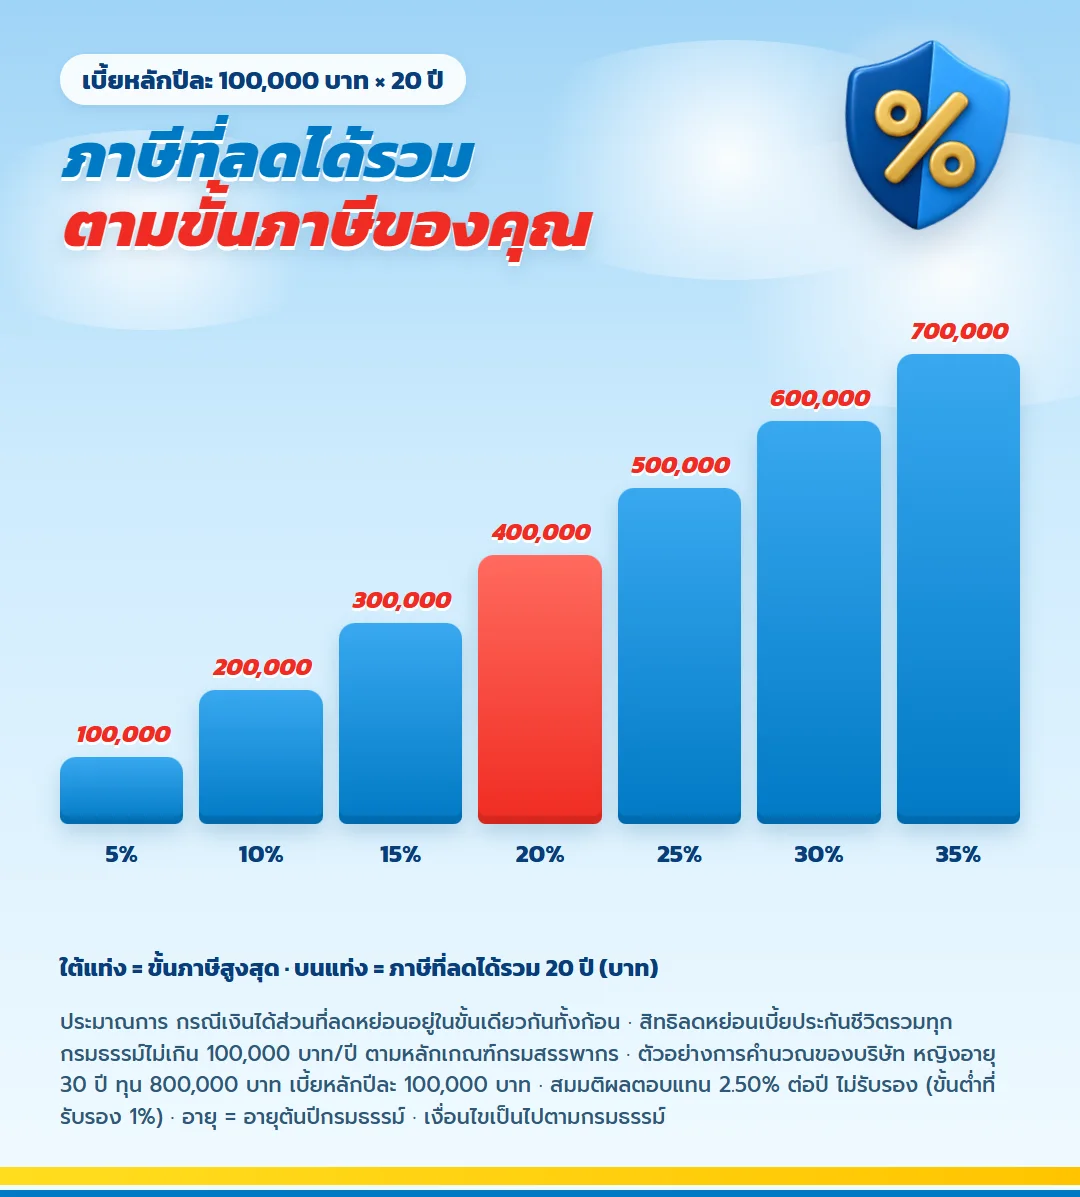
เบี้ยหลักปีละ 100,000 บาทเท่ากับเพดานสิทธิลดหย่อนเบี้ยประกันชีวิตพอดี ใช้สิทธิต่อเนื่อง 20 ปี ภาษีที่ลดได้จึงขึ้นกับขั้นภาษีสูงสุดของแต่ละคน
| ขั้นภาษีสูงสุด | ลดได้ต่อปี (บาท) | รวม 20 ปี (บาท) |
| 10% | 10,000 | 200,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
ตัวเลขนี้คิดแบบง่าย โดยถือว่าเงินได้ส่วนที่ลดหย่อนอยู่ในขั้นเดียวกันทั้งก้อน ของจริงให้เทียบกับแบบแสดงรายการภาษีของปีที่แล้ว
คำถามที่ 2 จ่ายเงินสดจริงเท่าไร ที่เหลือมาจากไหน
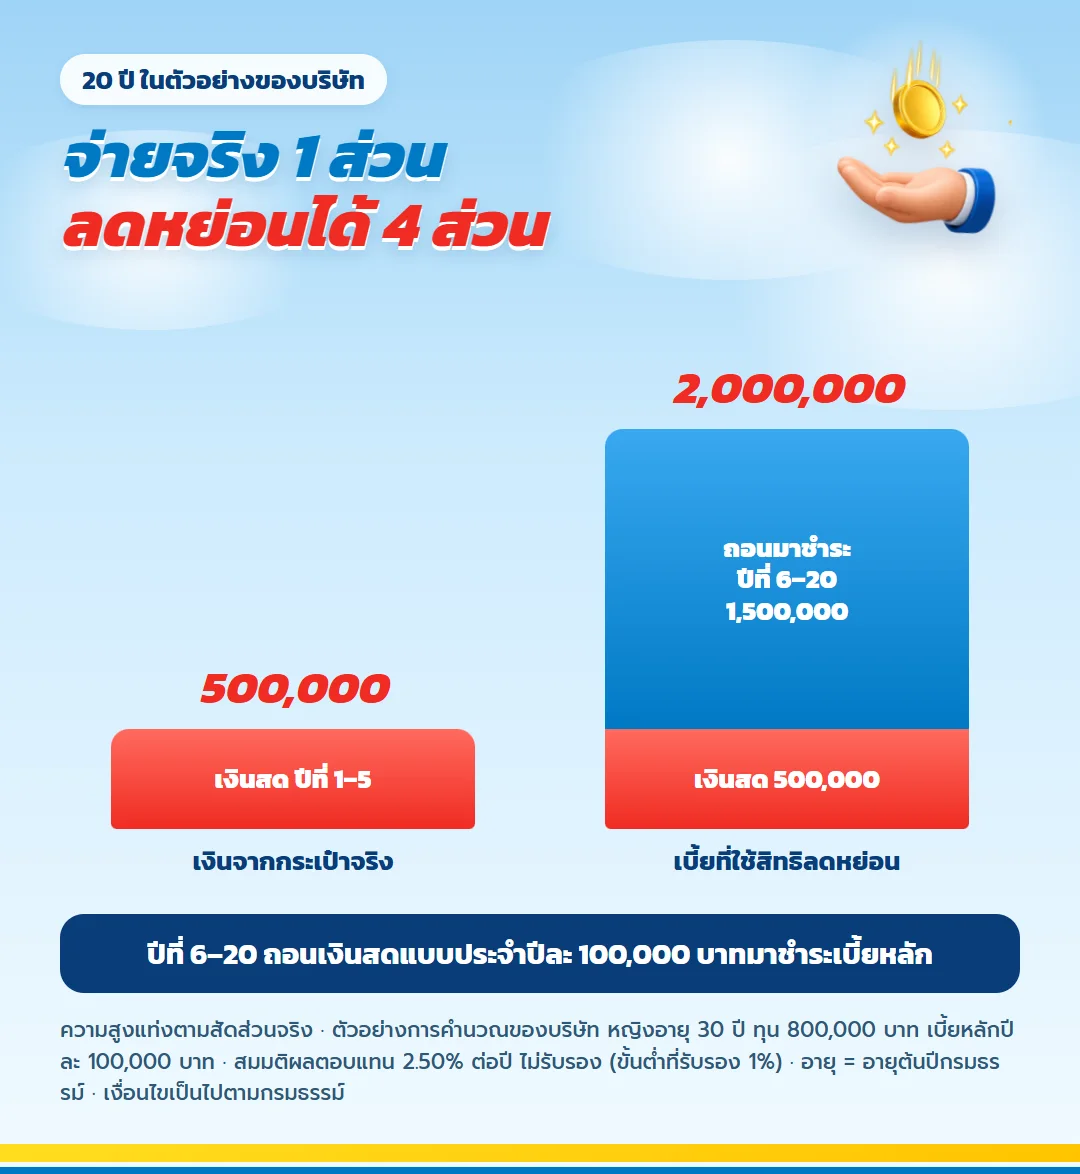
เงินจากกระเป๋าจริงมีแค่ปีที่ 1 ถึง 5 ปีละ 100,000 บาท รวม 500,000 บาท ตั้งแต่ปีที่ 6 ถึง 20 ใช้วิธีถอนเงินสดแบบประจำจากบัญชีกรมธรรม์ปีละ 100,000 บาท แล้วนำไปชำระเบี้ยหลักของปีนั้น 15 ปีรวม 1,500,000 บาท
เบี้ยที่ชำระตลอด 20 ปีจึงรวม 2,000,000 บาท เป็นก้อนที่นำไปใช้สิทธิลดหย่อน ส่วนเงินสดที่ออกจากกระเป๋าคือหนึ่งในสี่ของจำนวนนั้น
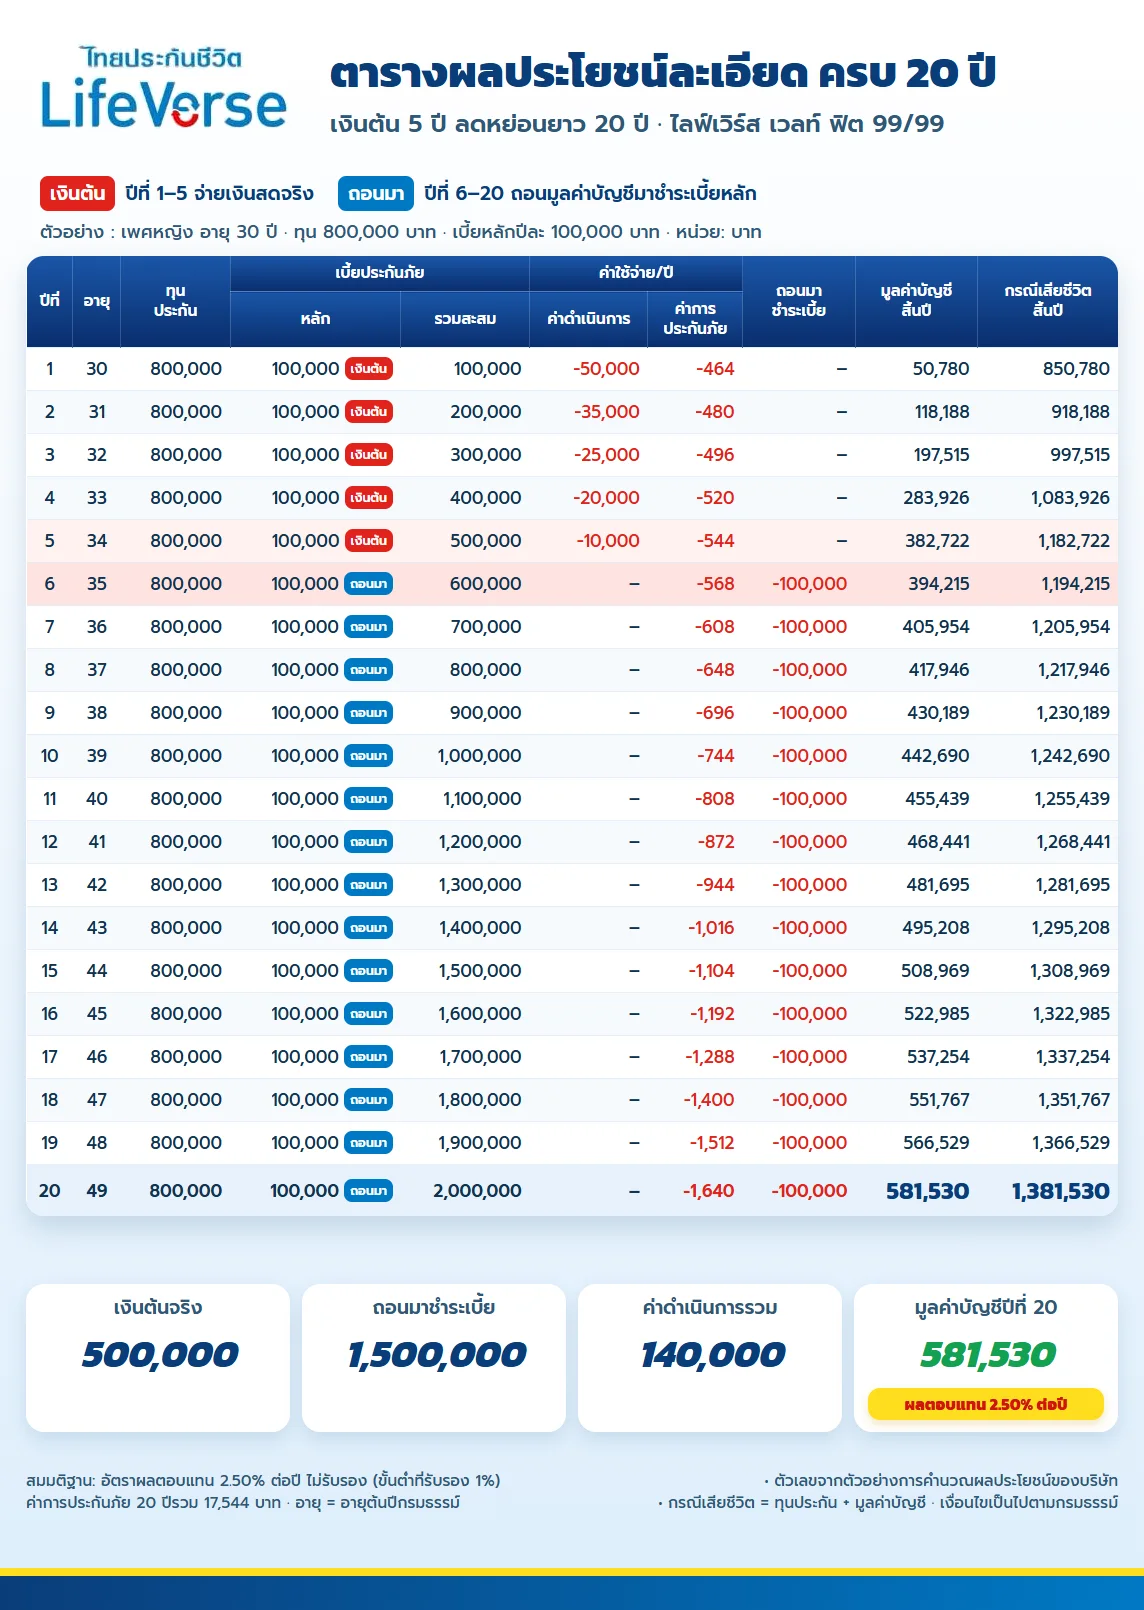
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ตลอดแผน 20 ปี
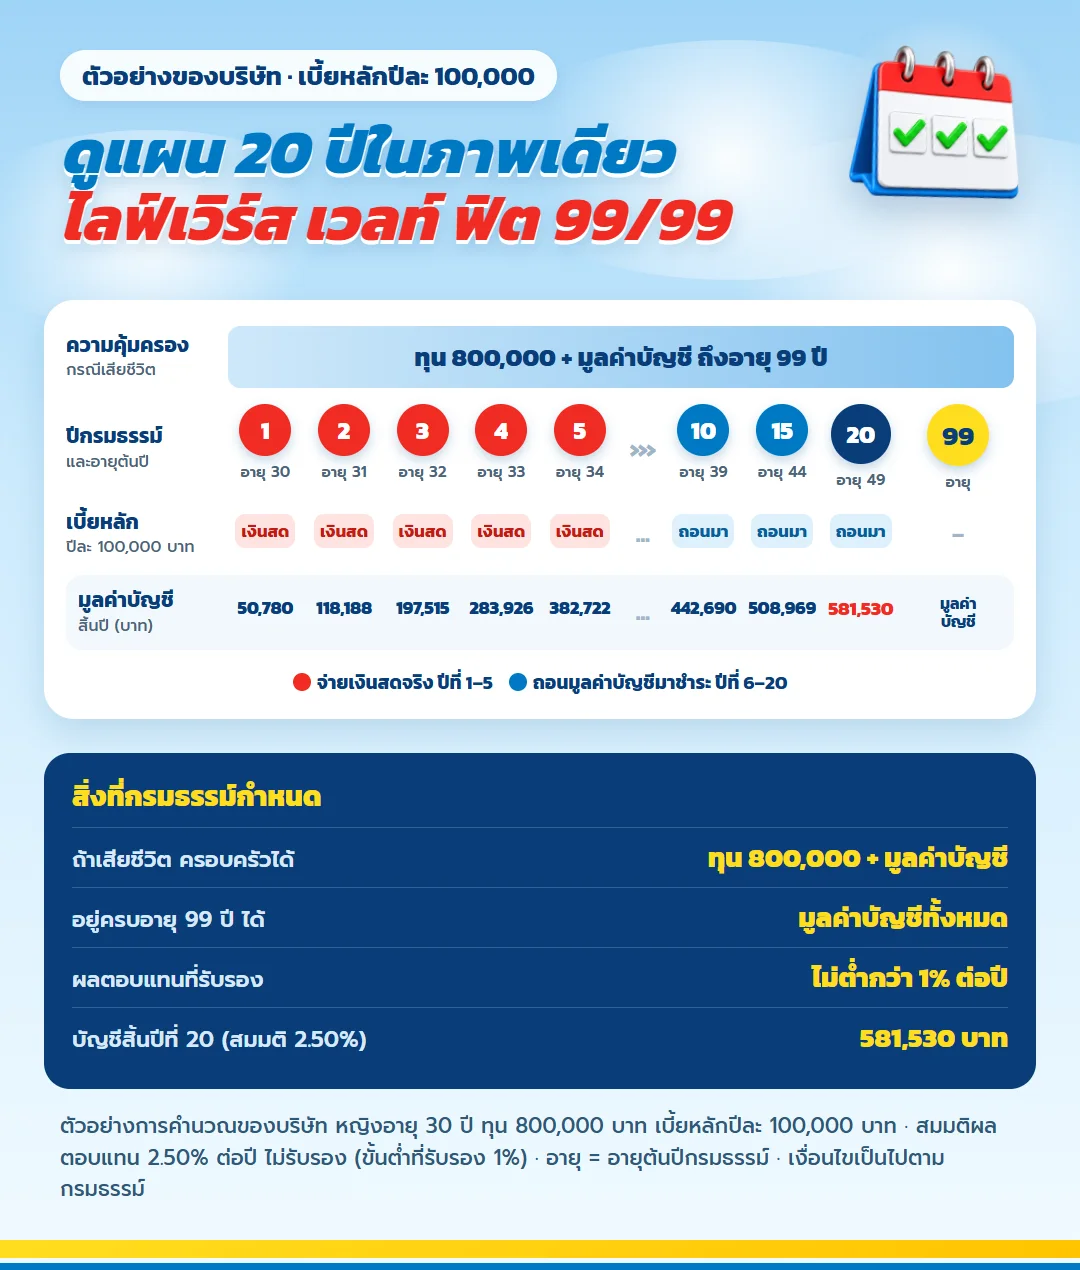
ดูภาพจากบนลงล่าง บรรทัดแรกคือความคุ้มครองชีวิตซึ่งเป็นทุนประกันบวกมูลค่าบัญชี บรรทัดที่สองคือปีกรมธรรม์กับอายุต้นปี บรรทัดที่สามบอกว่าเบี้ยปีนั้นมาจากเงินสดหรือจากเงินที่ถอน ส่วนบรรทัดล่างสุดคือมูลค่าบัญชีสิ้นปี
| สิ่งที่กรมธรรม์กำหนด | ตามตัวอย่างของบริษัท |
| เงินที่ครอบครัวได้ถ้าเสียชีวิต | ทุน 800,000 บาท รวมกับมูลค่าบัญชี ณ ขณะนั้น |
| เงินที่ได้เมื่ออยู่ครบอายุ 99 ปี | มูลค่าบัญชีกรมธรรม์ทั้งหมด |
| อัตราผลตอบแทนที่รับรอง | ไม่ต่ำกว่า 1% ต่อปี |
| บัญชีสิ้นปีที่ 20 ตามสมมติฐาน 2.50% | 581,530 บาท |
บรรทัดสุดท้ายของตารางใช้อัตราผลตอบแทนที่คาดหวังในตัวอย่าง จึงเป็นตัวเลขประมาณการ ไม่ใช่สิ่งที่กรมธรรม์รับรอง
คำถามที่ 3 ใครสมัครได้บ้าง
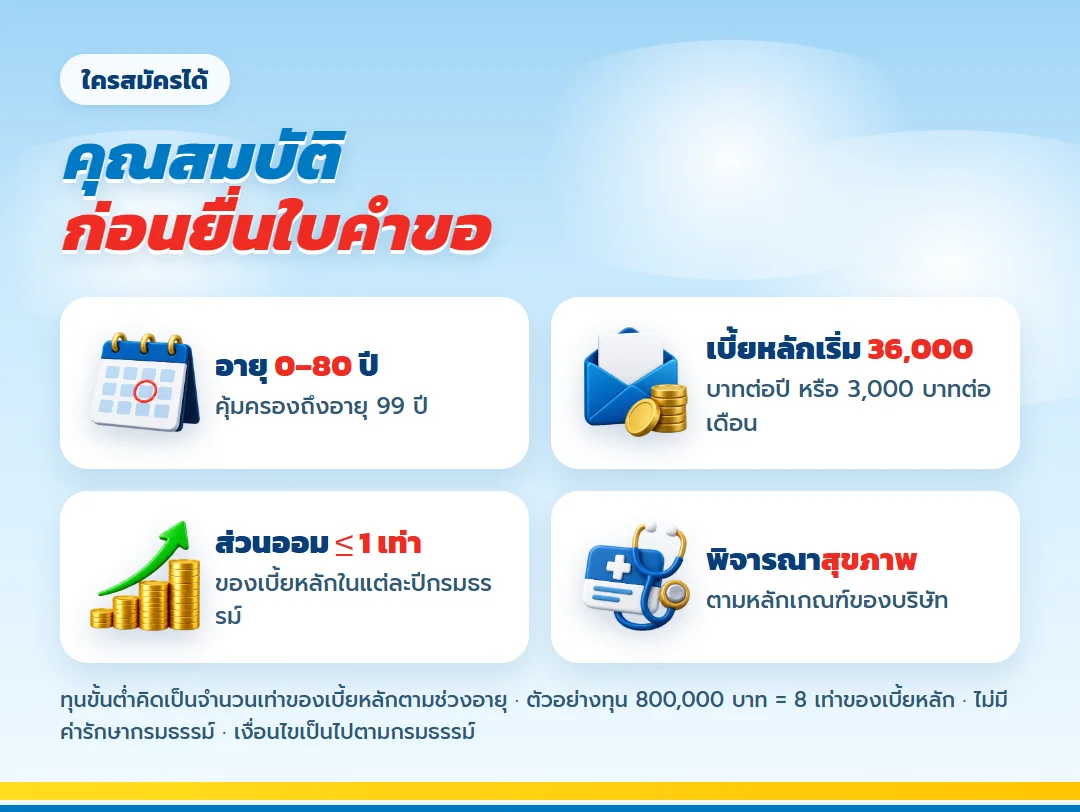
รับประกันอายุ 0 ถึง 80 ปี คุ้มครองถึงอายุ 99 ปี เบี้ยหลักเริ่มต้นปีละ 36,000 บาท หรือเดือนละ 3,000 บาท การรับประกันต้องผ่านการพิจารณาสุขภาพตามหลักเกณฑ์ของบริษัท
แผนในหน้านี้ใช้เบี้ยหลักปีละ 100,000 บาทเพื่อใช้สิทธิลดหย่อนเต็มเพดาน ทุนประกัน 800,000 บาทในตัวอย่างเท่ากับ 8 เท่าของเบี้ยหลัก ซึ่งเป็นทุนขั้นต่ำตามช่วงอายุของผู้เอาประกัน
คำถามที่ 4 เงินในบัญชีถูกหักอะไรบ้าง
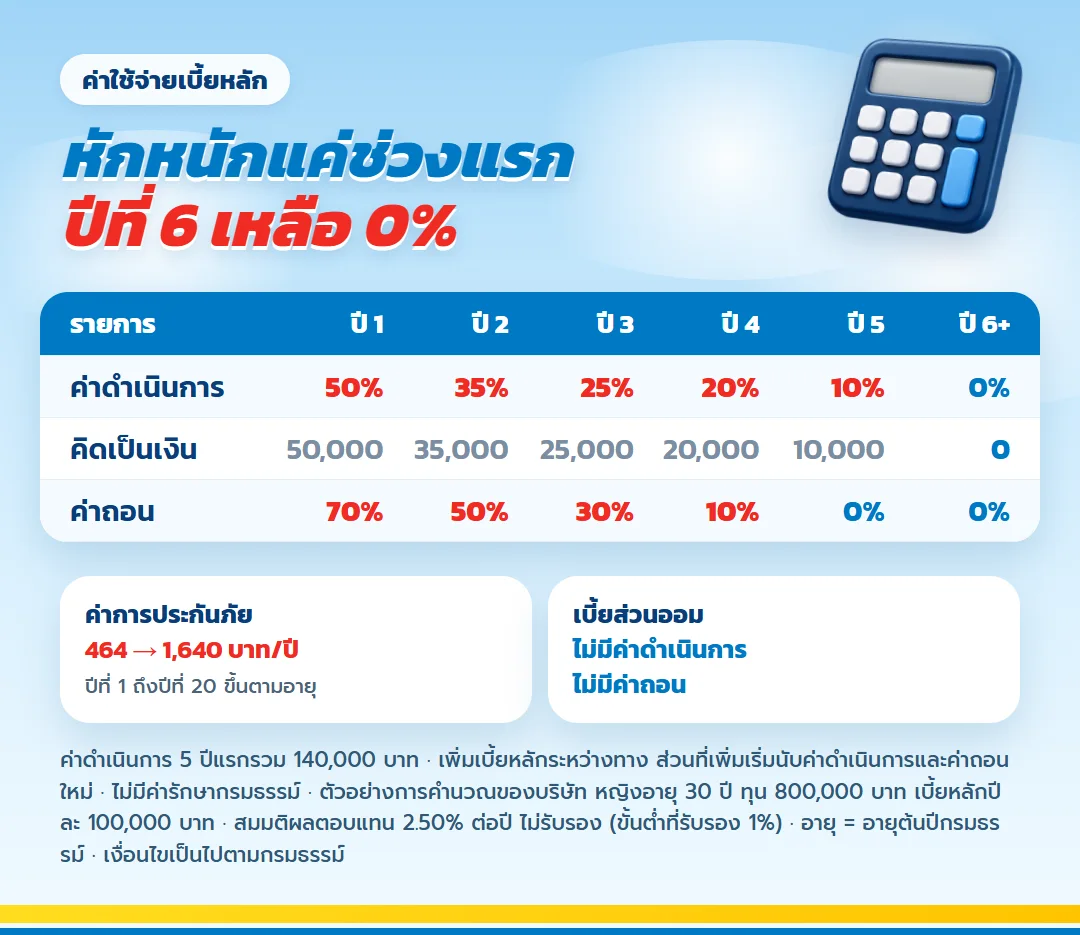
| รายการ | ปีที่ 1 | ปีที่ 2 | ปีที่ 3 | ปีที่ 4 | ปีที่ 5 | ปีที่ 6 ขึ้นไป |
| ค่าดำเนินการเบี้ยหลัก | 50% | 35% | 25% | 20% | 10% | 0% |
| ค่าถอนมูลค่าบัญชีเบี้ยหลัก | 70% | 50% | 30% | 10% | 0% | 0% |
ในตัวอย่างนี้ค่าดำเนินการ 5 ปีแรกคิดเป็นเงิน 50,000 35,000 25,000 20,000 และ 10,000 บาท รวม 140,000 บาท นอกจากนั้นเป็นค่าการประกันภัยที่หักทุกปีตามอายุ เริ่มปีละ 464 บาท และขึ้นไปอยู่ที่ 1,640 บาทในปีที่ 20 แบบนี้ไม่มีค่ารักษากรมธรรม์
เบี้ยส่วนออมเพิ่มเติมไม่มีทั้งค่าดำเนินการและค่าถอน แต่ส่งได้ไม่เกิน 1 เท่าของเบี้ยหลักในแต่ละปีกรมธรรม์
คำถามที่ 5 ถ้าถอนมาจ่ายเบี้ยทุกปี เงินในบัญชีจะหมดไหม
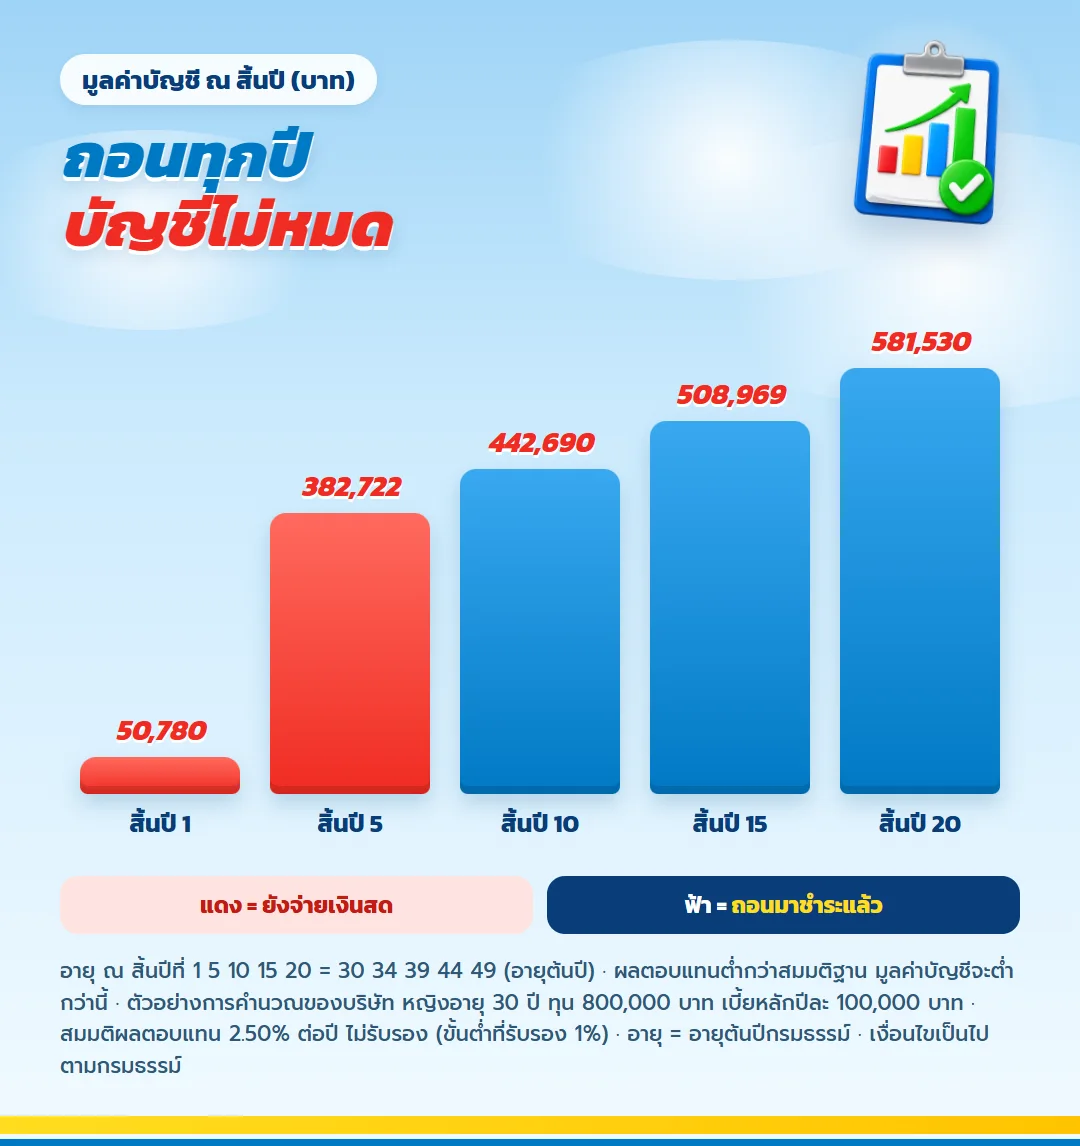
ตามตัวอย่างของบริษัท บัญชีไม่หมด และยังเพิ่มขึ้นทุกปี เพราะเงินที่ถอนออกไปวนกลับเข้ามาเป็นเบี้ยจำนวนเท่ากัน ขณะที่ค่าดำเนินการของเบี้ยหลักเป็น 0% แล้วตั้งแต่ปีที่ 6
| จุดตรวจ | อายุ | มูลค่าบัญชี (บาท) |
| สิ้นปีที่ 1 | 30 | 50,780 |
| สิ้นปีที่ 5 | 34 | 382,722 |
| สิ้นปีที่ 10 | 39 | 442,690 |
| สิ้นปีที่ 15 | 44 | 508,969 |
| สิ้นปีที่ 20 | 49 | 581,530 |
ตัวเลขชุดนี้อิงผลตอบแทน 2.50% ต่อปี ถ้าผลตอบแทนจริงใกล้ขั้นต่ำ 1% บัญชีจะโตช้ากว่านี้มาก และอาจต่ำกว่าเงินสดที่จ่ายไป ตัวแทนควรทำใบเสนอขายให้ดูทั้งสองกรณีก่อนเริ่ม
เทียบกับอัตราผลตอบแทน LifeVERSE Fund ที่ประกาศล่าสุด
คำถามที่ 6 ระหว่างทางอยากเพิ่มเงิน ทำได้ไหม
ได้ แต่เลือกช่องทางให้ถูก ถ้าเพิ่มเบี้ยหลัก ส่วนที่เพิ่มขึ้นจะถูกนับเป็นก้อนใหม่ เริ่มหักค่าดำเนินการตั้งแต่ 50% และมีค่าถอนตั้งแต่ 70% ใหม่หมด ขณะที่สิทธิลดหย่อนก็ไม่ได้เพิ่ม เพราะเบี้ยหลักปีละ 100,000 บาทเต็มเพดานแล้ว
ทางที่ดีกว่าคือเบี้ยส่วนออมเพิ่มเติม เข้าบัญชีเต็มจำนวน ไม่มีค่าดำเนินการและไม่มีค่าถอน และเวลาถอนเงิน บริษัทจะถอนจากบัญชีเบี้ยส่วนออมก่อนบัญชีเบี้ยหลัก
คำถามที่ 7 ครอบครัวได้รับเท่าไรถ้าเกิดเรื่องไม่คาดฝัน
ได้ทุนประกัน 800,000 บาทรวมกับมูลค่าบัญชี ณ ขณะนั้น ตามตัวอย่างของบริษัท สิ้นปีที่ 1 ได้ 850,780 บาท สิ้นปีที่ 10 ได้ 1,242,690 บาท และสิ้นปีที่ 20 ได้ 1,381,530 บาท
ทุนประกันส่วนนี้คงที่ตลอดสัญญา สิ่งที่ทำให้เงินก้อนนี้ขึ้นลงคือมูลค่าบัญชี ถ้าถอนเงินออกไปใช้ส่วนตัว ผลประโยชน์กรณีเสียชีวิตก็ลดลงตามจำนวนที่ถอน
คำถามที่ 8 หลังปีที่ 20 แล้วต้องทำอะไรต่อ
เลือกได้หลายทาง จะหยุดพักชำระเบี้ยหลักโดยกรมธรรม์ยังคุ้มครองอยู่ตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย จะชำระเบี้ยต่อเพื่อใช้สิทธิลดหย่อนต่อก็ได้ หรือเมื่ออายุ 55 ถึง 70 ปี จะแปลงมูลค่าบัญชีเบี้ยหลักเป็นเงินบำนาญ ขั้นต่ำปีละ 12,000 บาท ก็ได้
คำถามอื่นที่พบบ่อยเกี่ยวกับ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
ทำไมไม่เริ่มถอนตั้งแต่ปีที่ 2
เพราะค่าถอนมูลค่าบัญชีของเบี้ยหลักในปีที่ 1 ถึง 4 อยู่ที่ 70% 50% 30% และ 10% ถอนเร็วเกินไปจะเสียเงินก้อนใหญ่ แผนตัวอย่างจึงรอให้ครบ 5 ปีก่อนเริ่มถอน
อายุมากกว่า 30 ปีใช้แผนนี้ได้ไหม
ได้ แต่ค่าการประกันภัยสูงขึ้นตามอายุ และทุนขั้นต่ำต่อเบี้ยหลักเปลี่ยนตามช่วงอายุ ตัวเลขจึงต่างจากตัวอย่างนี้ ต้องทำใบเสนอขายตามอายุจริง
แบ่งผู้รับประโยชน์ได้ไหม
ได้ แบบนี้เลือกแบ่งกลุ่มผู้รับประโยชน์ได้ ให้คนหนึ่งรับส่วนของทุนประกัน และอีกคนรับส่วนของมูลค่าบัญชี หรือจะให้กลุ่มเดียวรับทั้งสองส่วนก็ได้
ข้อควรทราบ
- ผลตอบแทนของบัญชีกรมธรรม์รับรองไม่ต่ำกว่า 1% ต่อปี อัตราที่สูงกว่าในบทความเป็นเพียงสมมติฐาน
- ค่าการประกันภัยปรับตามอายุ และอัตราเปลี่ยนแปลงได้เมื่อได้รับความเห็นชอบจากนายทะเบียน
- สิทธิลดหย่อนภาษีต้องเป็นไปตามหลักเกณฑ์ของกรมสรรพากรในปีภาษีนั้น
- ตัวเลขในหน้านี้เป็นตัวอย่างของบริษัท ตัวเลขของคุณดูได้จากใบเสนอขายตามอายุและเพศ
อยากเห็นตัวเลขของตัวเอง
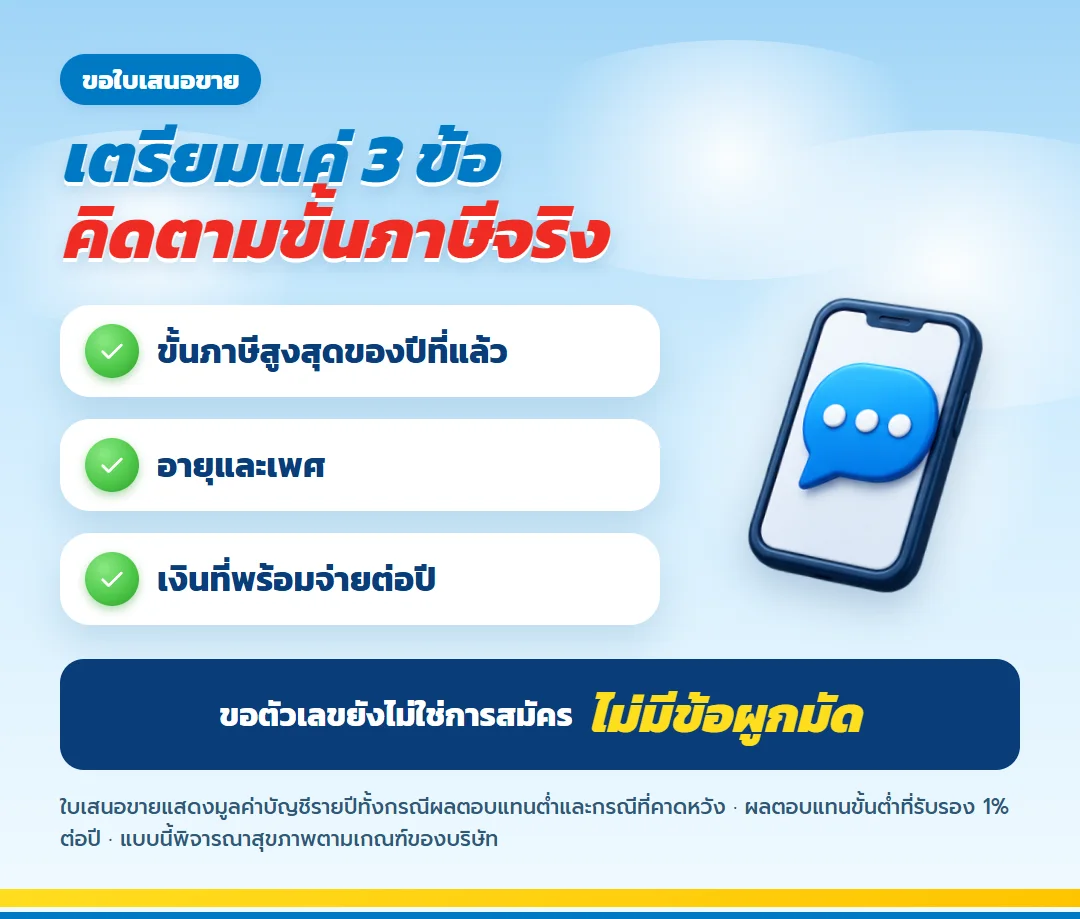
ส่งขั้นภาษีสูงสุดของปีที่แล้ว อายุกับเพศ และเงินที่พร้อมจ่ายต่อปีมาให้ตัวแทน จะได้ใบเสนอขายที่แสดงมูลค่าบัญชีทุกปีทั้งกรณีผลตอบแทนต่ำและกรณีที่คาดหวัง พร้อมภาษีที่ลดได้ตามขั้นของคุณ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียด
ลดหย่อนภาษี 2 แสนทุกปีจนเกษียณ ถามตอบมนุษย์เงินเดือนกับ มันนี่ ฟิต รีไทร์ (G) 85/60
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด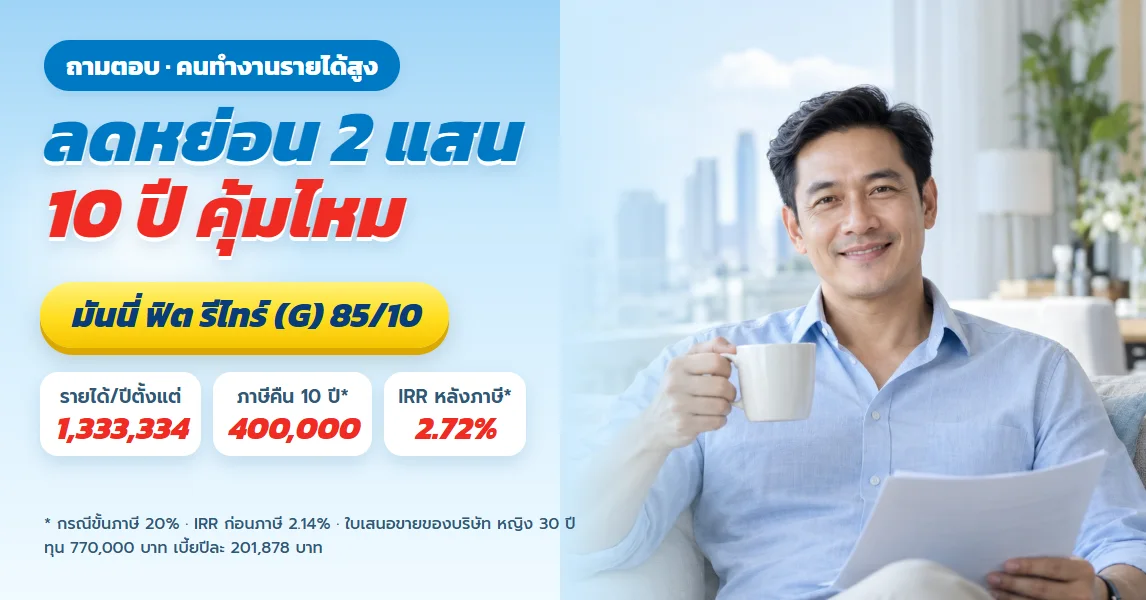
ลดหย่อน 2 แสน 10 ปี คุ้มไหม ถามตอบคนทำงานรายได้สูงกับ มันนี่ ฟิต รีไทร์ (G) 85/10
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียดลดหย่อนภาษี 2 แสนทุกปีจนเกษียณ ถามตอบมนุษย์เงินเดือนกับ มันนี่ ฟิต รีไทร์ (G) 85/60
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดลดหย่อน 2 แสน 10 ปี คุ้มไหม ถามตอบคนทำงานรายได้สูงกับ มันนี่ ฟิต รีไทร์ (G) 85/10
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น