ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ถามตอบประกันบำนาญลดหย่อนภาษี มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนเต็ม 200,000 บาทต้องมีรายได้เท่าไร นับภาษีแล้วได้เกินเบี้ยเท่าไร ระหว่างรอครอบครัวได้อะไร
ประกันบำนาญลดหย่อนภาษีเป็นคำที่คนทำงานรายได้สูงค้นกันมากช่วงปลายปี เพราะเป็นสิทธิอีกก้อนที่แยกจากประกันชีวิตทั่วไป มันนี่ ฟิต รีไทร์ (G) 85/5 เป็นแบบหนึ่งที่ใช้สิทธินี้ได้ โดยชำระเบี้ยแค่ 5 ปี แล้วรับเงินบำนาญตั้งแต่อายุ 60 ถึง 85 ปี
หน้านี้รวมคำถามที่เจอบ่อยที่สุดเวลาคุยเรื่องแบบนี้ และตอบด้วยตัวเลขจากใบเสนอขายของบริษัท กรณีผู้หญิงอายุ 30 ปี ทุนประกัน 400,000 บาท เบี้ยปีละ 206,248 บาท ซึ่งใช้สิทธิหมวดบำนาญได้เต็ม 200,000 บาทพอดี
ใช้สิทธิประกันชีวิตครบ 100,000 แล้ว ยังลดหย่อนได้อีกไหม
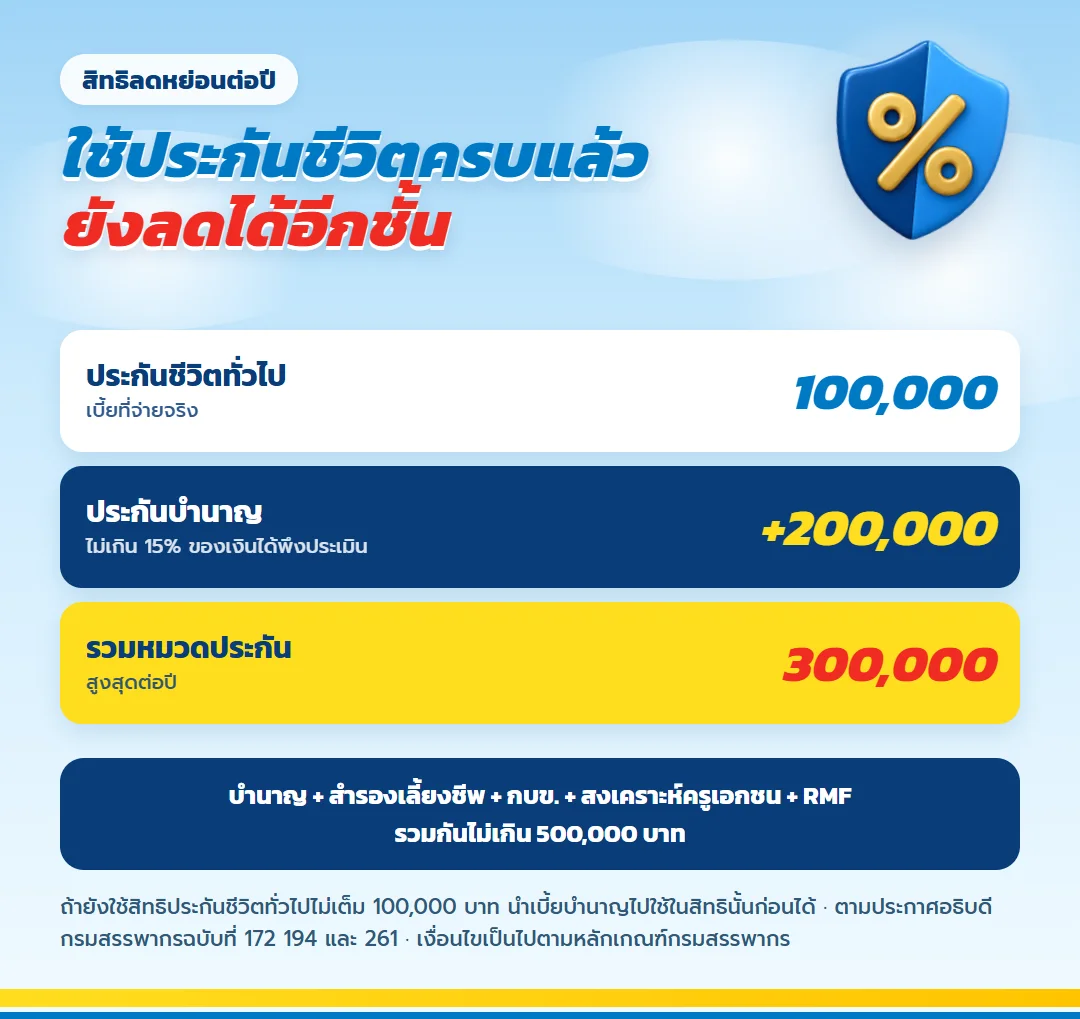
ได้ เบี้ยประกันบำนาญมีสิทธิลดหย่อนแยกอีกไม่เกิน 200,000 บาทต่อปี เมื่อรวมกับประกันชีวิตทั่วไปแล้วสูงสุด 300,000 บาท คนที่มีกรมธรรม์ออมทรัพย์ใช้สิทธิเต็มอยู่แล้วจึงยังมีที่ว่างให้ใช้อีกหนึ่งชั้น
เงื่อนไขที่ต้องเช็กมีสองข้อ ข้อแรก เบี้ยบำนาญที่ใช้สิทธิได้ต้องไม่เกิน 15% ของเงินได้พึงประเมิน ข้อสอง เมื่อนำไปรวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF แล้วต้องไม่เกิน 500,000 บาทต่อปี
| สิทธิลดหย่อน | เพดานต่อปี |
| ประกันชีวิตทั่วไป | 100,000 บาท |
| ประกันบำนาญ | 200,000 บาท และไม่เกิน 15% ของเงินได้พึงประเมิน |
| รวมหมวดประกันชีวิต | 300,000 บาท |
ส่วนคนที่ยังใช้สิทธิประกันชีวิตทั่วไปไม่ถึง 100,000 บาท นำเบี้ยบำนาญไปเติมในช่องนั้นก่อนก็ได้ ส่วนที่เกินค่อยนับเข้าช่องบำนาญ
ต้องมีรายได้เท่าไร ถึงลดหย่อนได้เต็ม 200,000
ต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี หรือเงินเดือนตั้งแต่เดือนละ 111,112 บาทถ้ามีรายได้ทางเดียว เพราะสิทธิหมวดบำนาญคิดได้ไม่เกิน 15% ของเงินได้พึงประเมิน ถ้ารายได้ต่ำกว่านี้ สิทธิที่ใช้ได้จะเหลือตามสัดส่วน และทุนประกันควรลดลงให้เบี้ยพอดีกับสิทธิ
ในใบเสนอขายนี้เบี้ยปีละ 206,248 บาท ใช้สิทธิหมวดบำนาญ 200,000 บาท เบี้ยส่วนเกิน 6,248 บาท ย้ายไปใช้สิทธิประกันชีวิตทั่วไปได้ถ้าช่องนั้นยังไม่เต็ม
มันนี่ ฟิต รีไทร์ (G) 85/5 จ่ายอะไร ได้อะไร
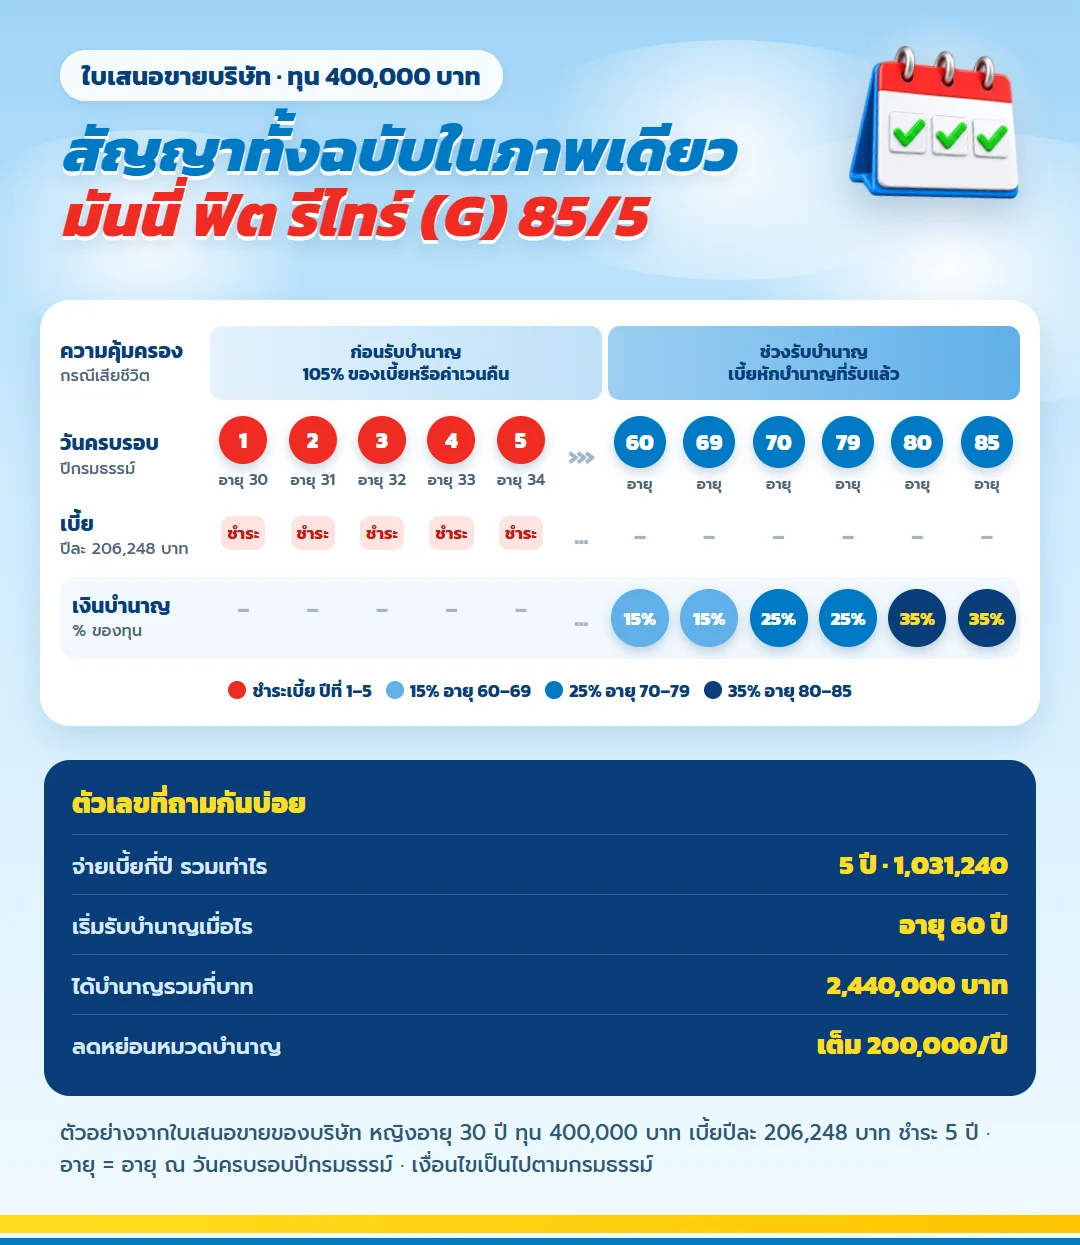
ในภาพคือสัญญาทั้งฉบับ ด้านซ้ายเป็นช่วงจ่ายเบี้ย 5 งวด ด้านขวาเป็นช่วงรับบำนาญ 26 งวด ส่วนแถบด้านบนบอกว่าถ้าเสียชีวิตในแต่ละช่วง ครอบครัวได้รับเงินจากหลักเกณฑ์ใด
| ช่วงอายุ | เงินบำนาญต่อปี | จำนวนงวด |
| 60 ถึง 69 | 60,000 บาท (15% ของทุน) | 10 |
| 70 ถึง 79 | 100,000 บาท (25% ของทุน) | 10 |
| 80 ถึง 85 | 140,000 บาท (35% ของทุน) | 6 |
| รวม | 2,440,000 บาท | 26 |
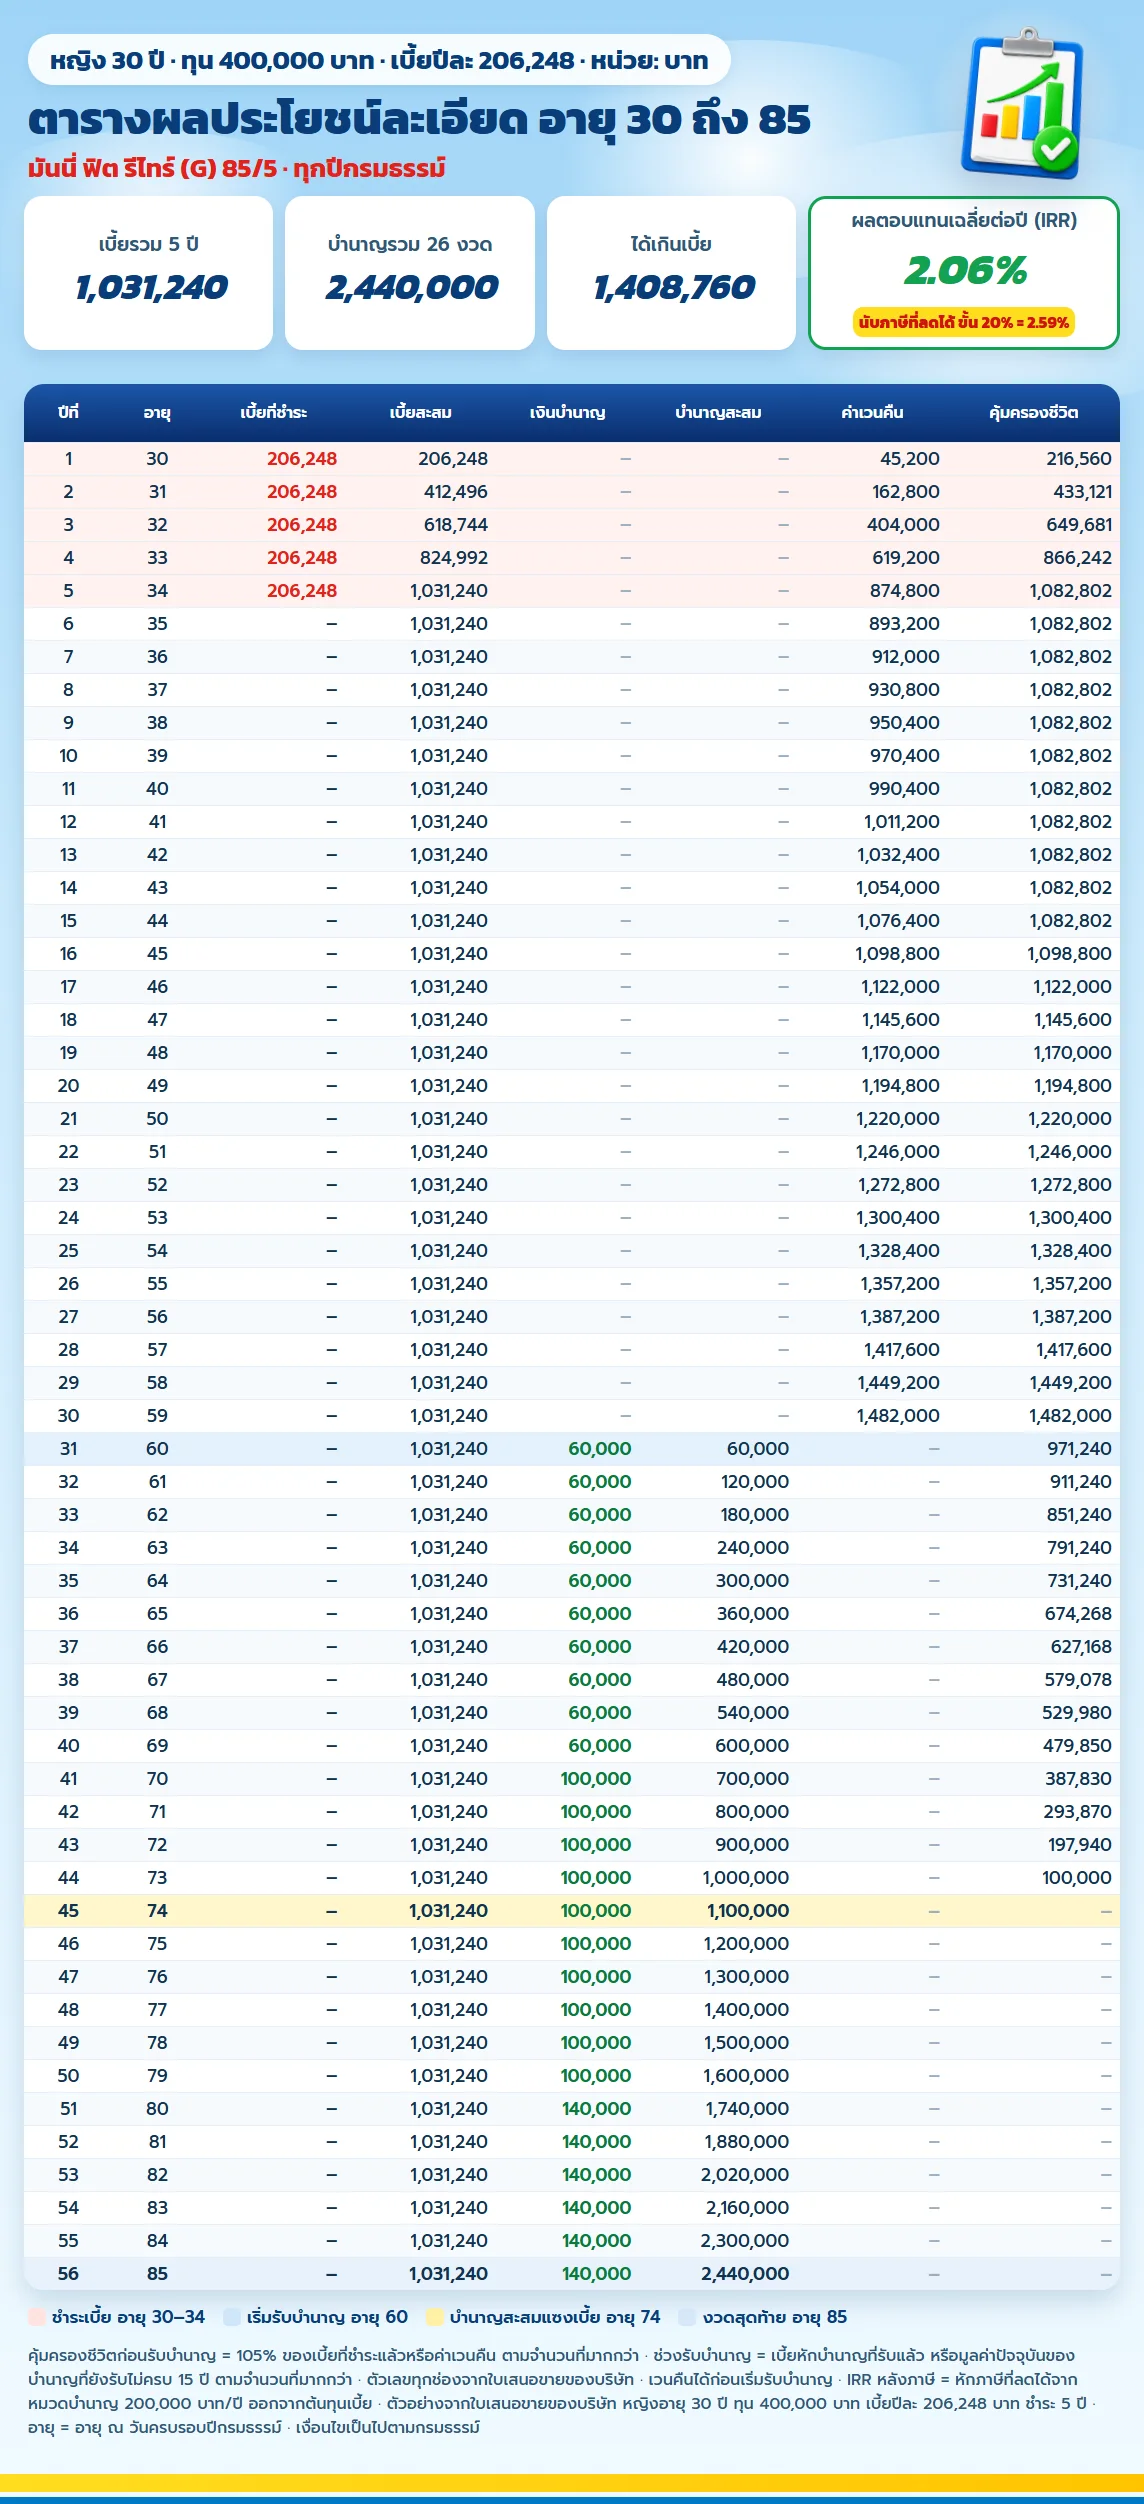
เบี้ยทั้งหมดที่จ่ายคือ 1,031,240 บาท แบ่งจ่ายปีละ 206,248 บาทตอนอายุ 30 ถึง 34 จากนั้นไม่ต้องจ่ายอะไรอีก ตารางด้านล่างถอดจากใบเสนอขายทุกปีกรมธรรม์ ตั้งแต่เบี้ยงวดแรกจนบำนาญงวดสุดท้าย
ประกันบำนาญลดหย่อนภาษีแล้ว ผลตอบแทนเปลี่ยนไปแค่ไหน
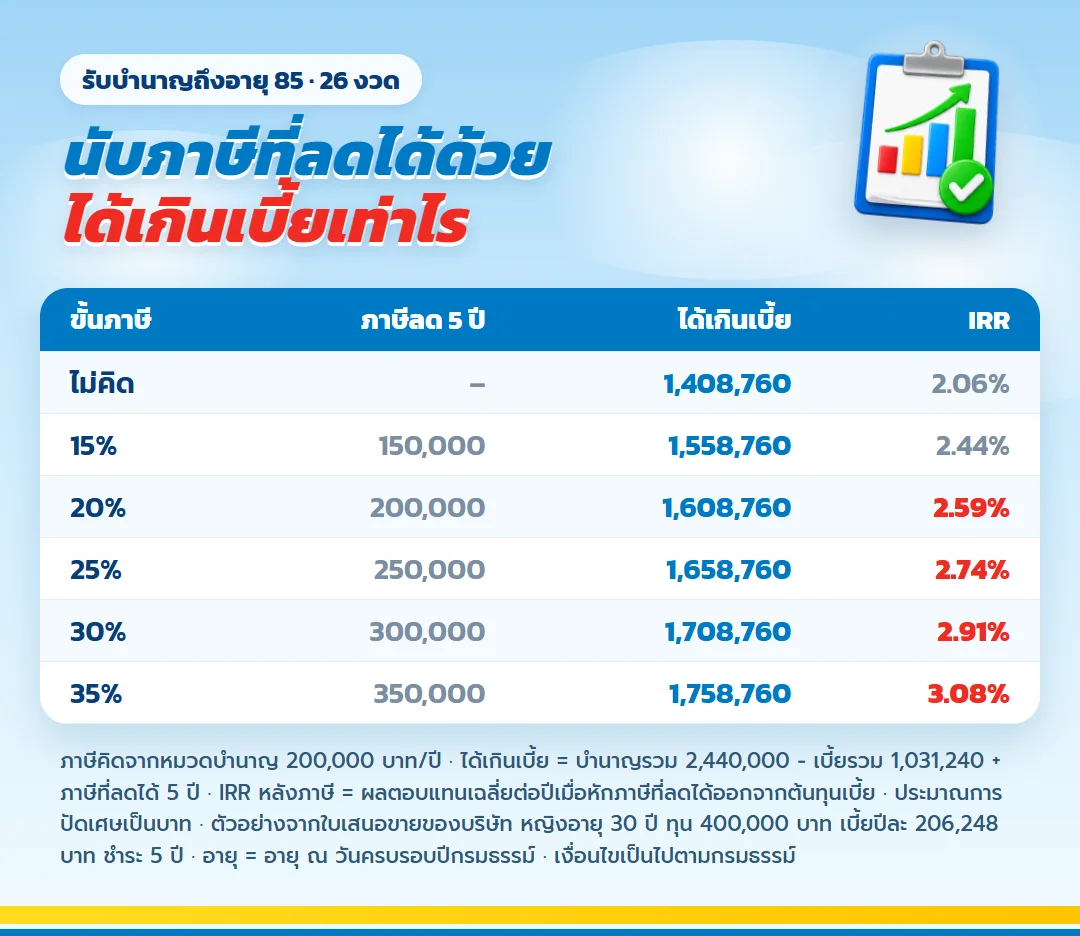
ถ้าไม่นับภาษี แบบนี้ให้บำนาญเกินเบี้ยที่จ่าย 1,408,760 บาท คิดเป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.06% แต่คนที่ซื้อแบบนี้ส่วนใหญ่ได้ภาษีคืนระหว่าง 5 ปีที่จ่ายด้วย ต้นทุนจริงจึงต่ำกว่าเบี้ยที่เห็น
ตัวอย่างขั้นภาษี 20% ลดภาษีได้ปีละ 40,000 บาท รวม 5 ปี 200,000 บาท เมื่อบวกเข้าไป ผลประโยชน์ที่ได้เกินต้นทุนกลายเป็น 1,608,760 บาท และ IRR หลังภาษีขยับเป็น 2.59% ขั้น 30% ได้เกินต้นทุน 1,708,760 บาท IRR 2.91%
วิธีนับแบบนี้เป็นวิธีเดียวกับตารางตัวอย่างที่บริษัทใช้บนหน้าแบบประกัน คือเอาบำนาญที่ได้รับตั้งลบเบี้ยที่ชำระ แล้วบวกภาษีที่ลดได้ตามฐานภาษีของแต่ละคน
ถ้าเสียชีวิตก่อนอายุ 60 เงินที่จ่ายไปหายไหม
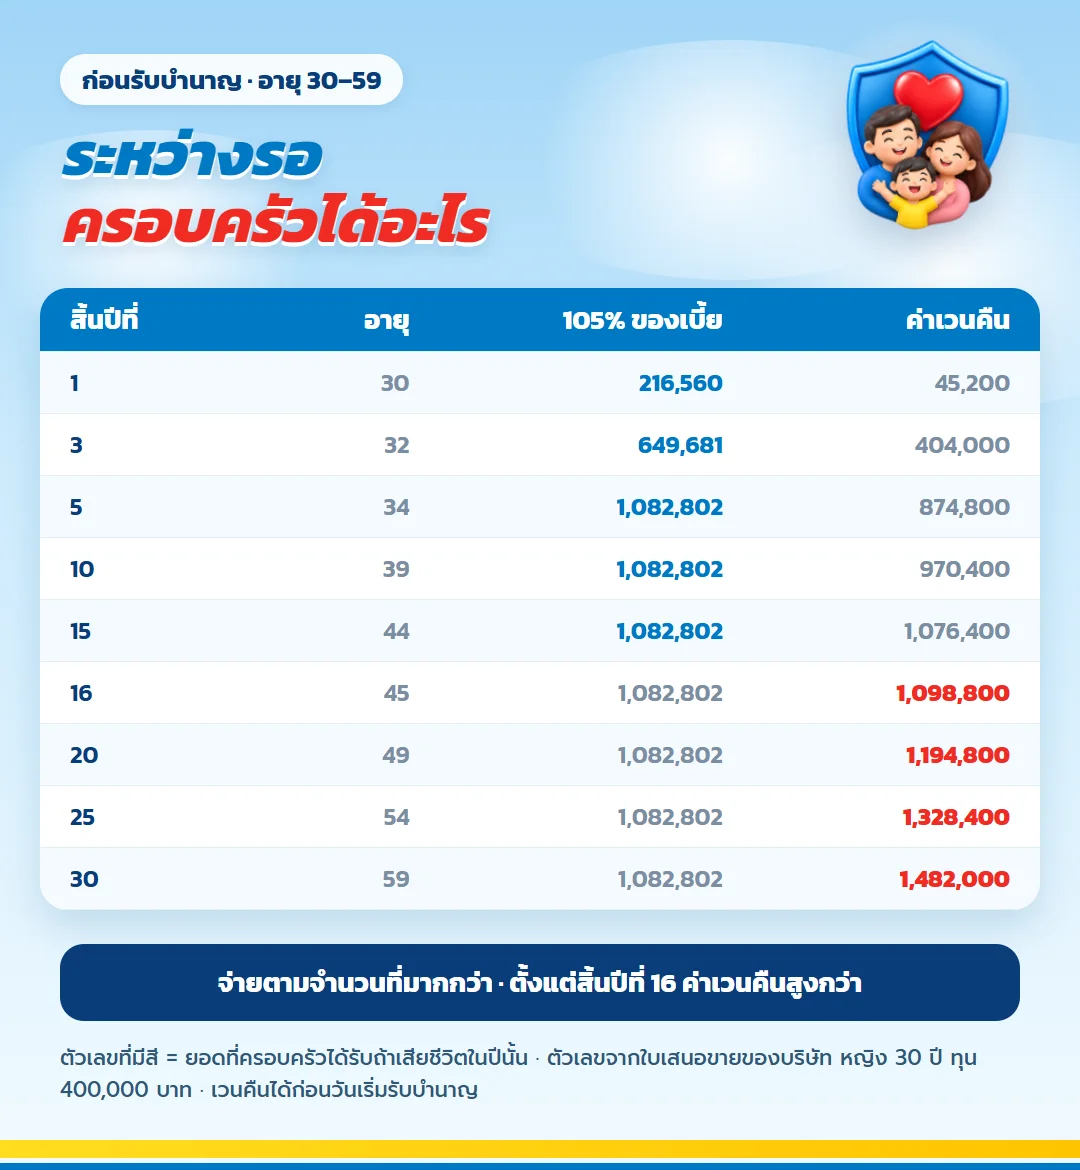
ไม่หาย ก่อนถึงวันรับบำนาญ ครอบครัวได้รับ 105% ของเบี้ยที่จ่ายมาแล้ว หรือค่าเวนคืน แล้วแต่ว่ายอดไหนสูงกว่า ใบเสนอขายนี้จ่ายครบ 5 ปีแล้ว 105% ของเบี้ยเท่ากับ 1,082,802 บาท
ค่าเวนคืนจะค่อย ๆ โตขึ้นทุกปี และแซง 105% ของเบี้ยตั้งแต่สิ้นปีที่ 16 ที่ 1,098,800 บาท สิ้นปีที่ 30 ก่อนเริ่มรับบำนาญอยู่ที่ 1,482,000 บาท
หลังเริ่มรับบำนาญแล้ว ถ้าเสียชีวิต ครอบครัวได้เบี้ยที่จ่ายทั้งหมดหักบำนาญที่รับไปแล้ว ถ้ายังรับไม่ครบ 15 ปี บริษัทจะเทียบกับมูลค่าปัจจุบันของบำนาญส่วนที่ยังรับไม่ครบ 15 ปีด้วย แล้วจ่ายยอดที่มากกว่า เช่นรับบำนาญไปแล้ว 6 งวด ครอบครัวได้ 674,268 บาท
จำเป็นเงินก่อนเกษียณ ถอนออกมาได้ไหม
ถอนบางส่วนไม่ได้ แต่เวนคืนกรมธรรม์ได้ก่อนวันเริ่มรับบำนาญ เช่นเวนคืนสิ้นปีที่ 20 ได้ 1,194,800 บาท มากกว่าเบี้ยที่จ่ายไป 1,031,240 บาท แต่เมื่อเวนคืนแล้ว สิทธิรับบำนาญตอนอายุ 60 ถึง 85 ก็จบไปด้วย
อีกเรื่องที่ควรรู้คือ ถ้าใช้สิทธิลดหย่อนแบบประกันบำนาญไปแล้วแต่ยกเลิกก่อนเข้าเงื่อนไข อาจต้องคืนสิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร ก่อนเวนคืนจึงควรคุยกับตัวแทนก่อน
รับบำนาญเป็นรายเดือนได้หรือเปล่า
ได้ ถ้าเงินบำนาญแต่ละงวดถึงเกณฑ์ขั้นต่ำ บริษัทจ่ายบำนาญให้กรมธรรม์ที่ยอดตั้งแต่งวดละ 5,000 บาทขึ้นไป ทุน 400,000 บาทในใบเสนอขายนี้ผ่านเกณฑ์
รับรายเดือนช่วงอายุ 60 ถึง 69 ได้เดือนละ 5,040 บาท ช่วง 70 ถึง 79 เดือนละ 8,360 บาท และช่วง 80 ถึง 85 เดือนละ 11,720 บาท ใครใช้บำนาญเป็นค่าใช้จ่ายประจำ รายเดือนจะจัดงบง่ายกว่า
ใครสมัครได้บ้าง ต้องตรวจสุขภาพไหม
ไม่ต้องตรวจสุขภาพ และไม่ต้องตอบคำถามสุขภาพ รับประกันอายุ 20 ถึง 55 ปี ทุนเริ่มต้น 50,000 บาท เลือกจ่ายเบี้ยรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนได้ คุ้มครองถึงอายุ 85 ปี
ใครที่เคยถูกปฏิเสธหรือถูกเพิ่มเบี้ยจากประวัติสุขภาพ แบบนี้จึงเป็นทางที่ใช้สิทธิลดหย่อนได้โดยไม่ต้องผ่านการพิจารณาสุขภาพ
เหมาะกับใคร และไม่เหมาะกับใคร
- เหมาะกับคนที่มีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี เสียภาษีขั้น 20% ขึ้นไป ใช้สิทธิประกันชีวิตทั่วไปเต็มแล้ว และกำลังหาประกันบำนาญลดหย่อนภาษีเพิ่ม
- เหมาะกับคนที่มีรายได้ช่วงนี้ดี อยากจ่ายให้จบใน 5 ปี ไม่อยากลากยาว
- เหมาะกับคนที่อยากได้รายได้หลังอายุ 60 ที่ตัวเลขชัดเจนตามสัญญา
- ไม่เหมาะกับคนที่อาจต้องใช้เงินก้อนนี้ก่อนเกษียณ เพราะเวนคืนแล้วเสียสิทธิบำนาญ
ข้อควรทราบ
- เงินบำนาญจ่ายเมื่อผู้เอาประกันภัยมีชีวิตอยู่ ณ วันครบรอบปีกรมธรรม์
- เมื่อบำนาญที่รับไปแล้วรวมกันเกินเบี้ยที่ชำระทั้งหมด จะไม่มีผลประโยชน์กรณีเสียชีวิตอีก
- การใช้สิทธิลดหย่อนต้องเข้าเงื่อนไขของกรมสรรพากรในปีภาษีนั้น
- ตัวเลขในหน้านี้มาจากใบเสนอขายตัวอย่างของบริษัท เบี้ยจริงขึ้นกับอายุและเพศของแต่ละคน
เตรียมอะไรก่อนขอใบเสนอขาย
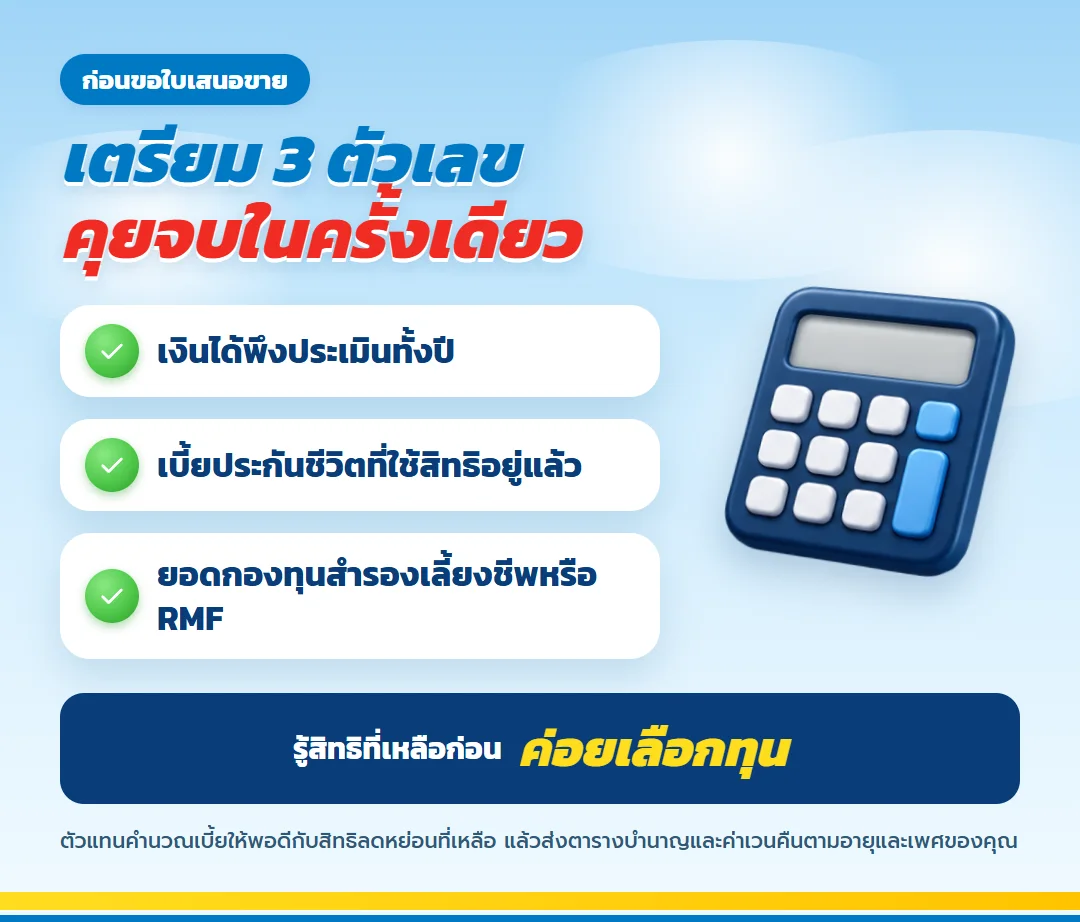
เตรียมสามตัวเลขนี้มาก่อน คือเงินได้พึงประเมินทั้งปี เบี้ยประกันชีวิตที่ใช้สิทธิอยู่แล้ว และยอดที่ใส่กองทุนสำรองเลี้ยงชีพหรือ RMF ตัวแทนจะคำนวณทุนประกันให้พอดีกับสิทธิที่เหลือ ไม่จ่ายเกินจนใช้ลดหย่อนไม่ได้
สมัครออนไลน์ได้ไหม ใช้เวลานานแค่ไหน
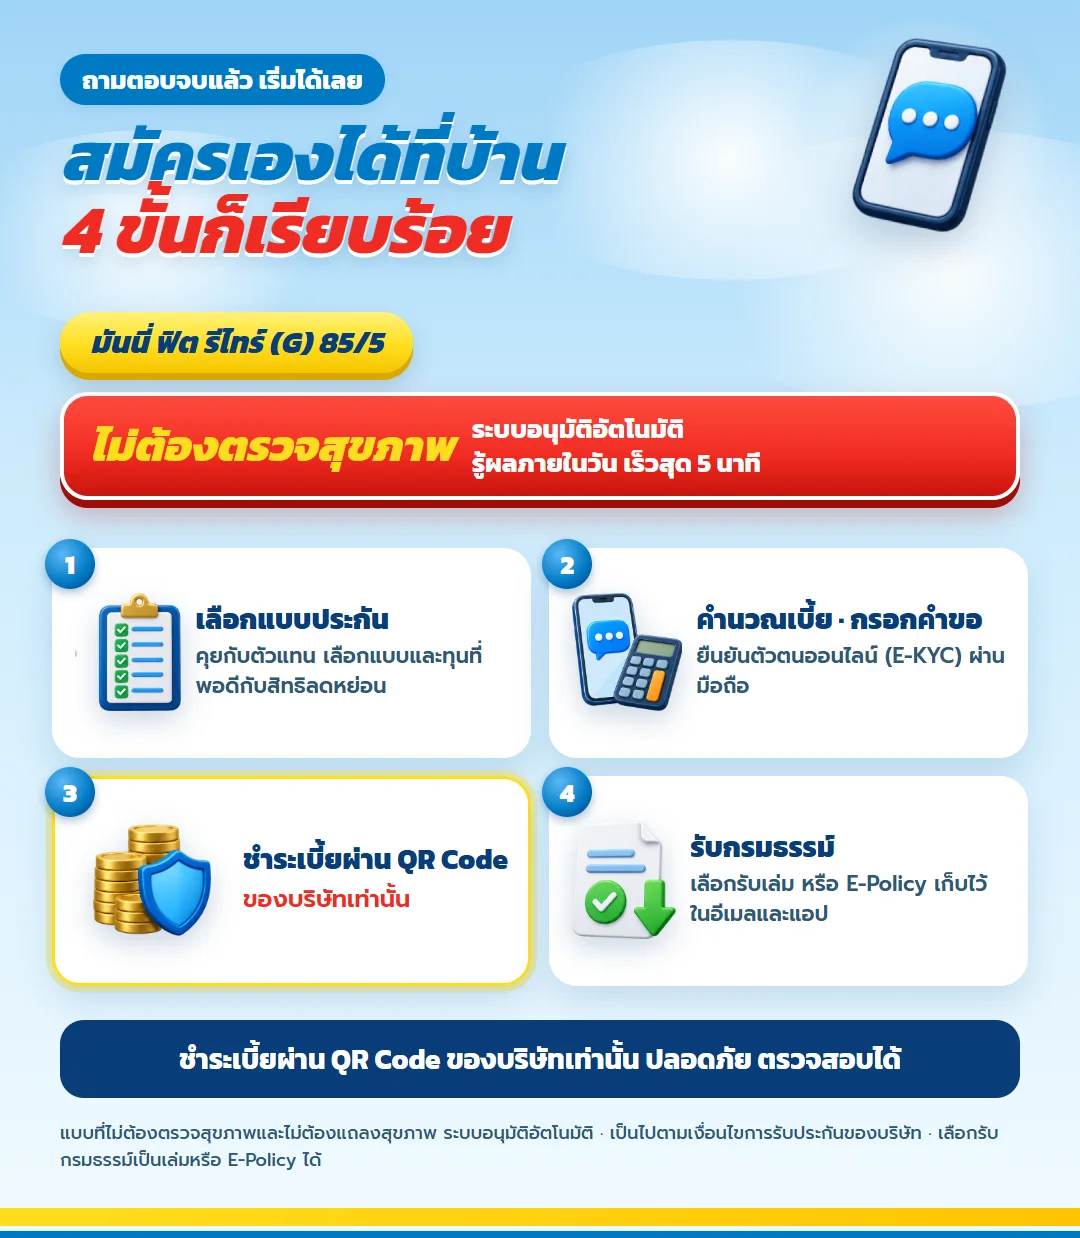
ได้ และเร็วกว่าที่หลายคนคิด เพราะแบบนี้ไม่มีขั้นตรวจสุขภาพ ส่งคำขอแล้วรู้ผลอนุมัติได้ภายในวัน เร็วสุดภายใน 5 นาที ตามการพิจารณารับประกันของบริษัท
ขั้นตอนมีแค่ 4 ขั้น คือเลือกทุนให้พอดีสิทธิ คำนวณเบี้ยพร้อมกรอกคำขอและยืนยันตัวตน (E-KYC) จ่ายเบี้ยผ่าน QR Code ที่เป็นของบริษัทเท่านั้น แล้วรับกรมธรรม์
กรมธรรม์เลือกได้ว่าจะให้ส่งเล่มถึงบ้าน หรือรับเป็น E-Policy ซึ่งมีสำเนาเก็บไว้ในอีเมลและในแอปของบริษัท ปลายปีหยิบมาใช้ยื่นลดหย่อนได้ทันที
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น