อัตราผลตอบแทนเงินปันผล ไทยประกันชีวิต ปี 2569 ตอบทุกคำถามที่คนถือกรมธรรม์สงสัย
ตอบทีละคำถามเรื่องอัตราผลตอบแทนเงินปันผลของไทยประกันชีวิต ปีนี้เท่าไร คิดเป็นเงินปันผลอย่างไร ทำไมแต่ละคนได้ไม่เท่ากัน และกองเงินลงทุนในอะไร
อัตราผลตอบแทนเงินปันผลของไทยประกันชีวิตปีนี้อยู่ที่เท่าไร และตัวเลขนี้แปลว่าคุณจะได้เงินปันผลเท่าไร เป็นคำถามที่ตัวแทนได้ยินบ่อยที่สุดจากคนที่ถือหรือกำลังจะทำแบบประกันที่มีเงินปันผล
หน้านี้ตอบทีละข้อ โดยอ้างตัวเลขที่บริษัทเปิดเผยบนเว็บไซต์ทางการ ปรับปรุงล่าสุด 7 กันยายน 2569 ส่วนสัดส่วนการลงทุนเป็นข้อมูล ณ 31 สิงหาคม 2569 เมื่อบริษัทประกาศตัวเลขชุดใหม่ หน้านี้จะแก้ตามทันที
ปี 2569 บริษัทประกาศอัตราผลตอบแทนไว้เท่าไร
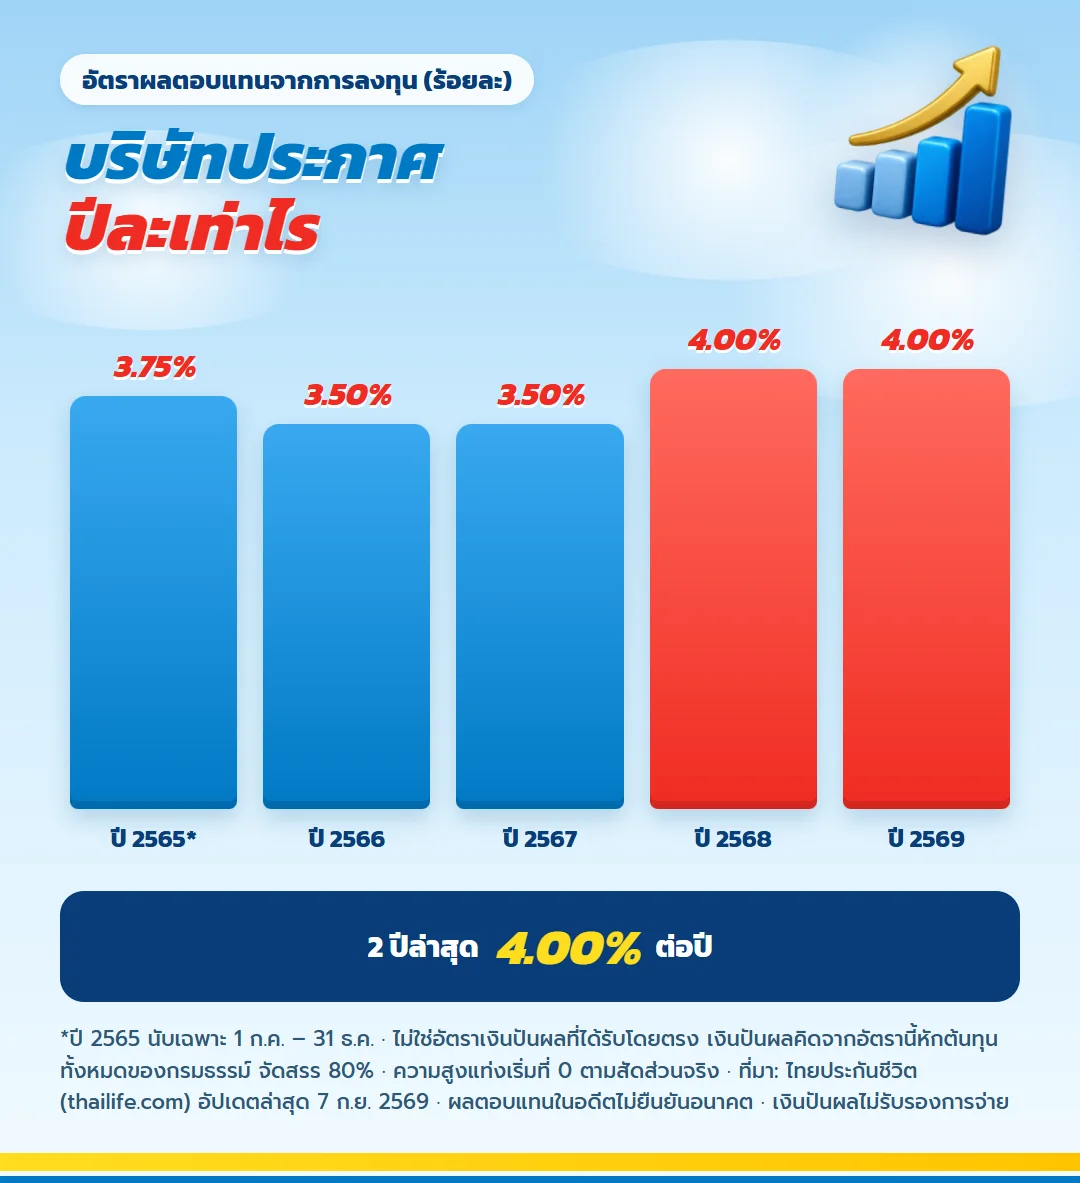
อัตราผลตอบแทนเงินปันผลที่บริษัทประกาศสำหรับปี 2569 คือร้อยละ 4.00 เท่ากับปี 2568 ถ้าย้อนดูทั้งชุดที่บริษัทเปิดเผย ตัวเลขเป็นแบบนี้
| ปีที่จ่ายเงินปันผล | อัตราผลตอบแทนจากการลงทุน |
| 2569 | ร้อยละ 4.00 |
| 2568 | ร้อยละ 4.00 |
| 2567 | ร้อยละ 3.50 |
| 2566 | ร้อยละ 3.50 |
| ครึ่งหลังปี 2565 (1 กรกฎาคม ถึง 31 ธันวาคม) | ร้อยละ 3.75 |
อัตรานี้วัดผลงานของกองเงินที่ลงทุนแทนผู้ถือกรมธรรม์แบบมีส่วนร่วมในเงินปันผล บริษัทประกาศปีละครั้ง และย้ำว่าตัวเลขในอดีตไม่ได้ยืนยันผลตอบแทนปีต่อไป
อัตรานี้คือเงินปันผลที่ผมจะได้เลยใช่ไหม
ไม่ใช่ นี่คือจุดที่เข้าใจผิดกันมากที่สุดเวลาพูดถึงอัตราผลตอบแทนเงินปันผล อัตราผลตอบแทนจากการลงทุนเป็นผลงานของทั้งกองก่อนหักต้นทุน ส่วนเงินปันผลที่แต่ละกรมธรรม์ได้เกิดจากอีกสองขั้น
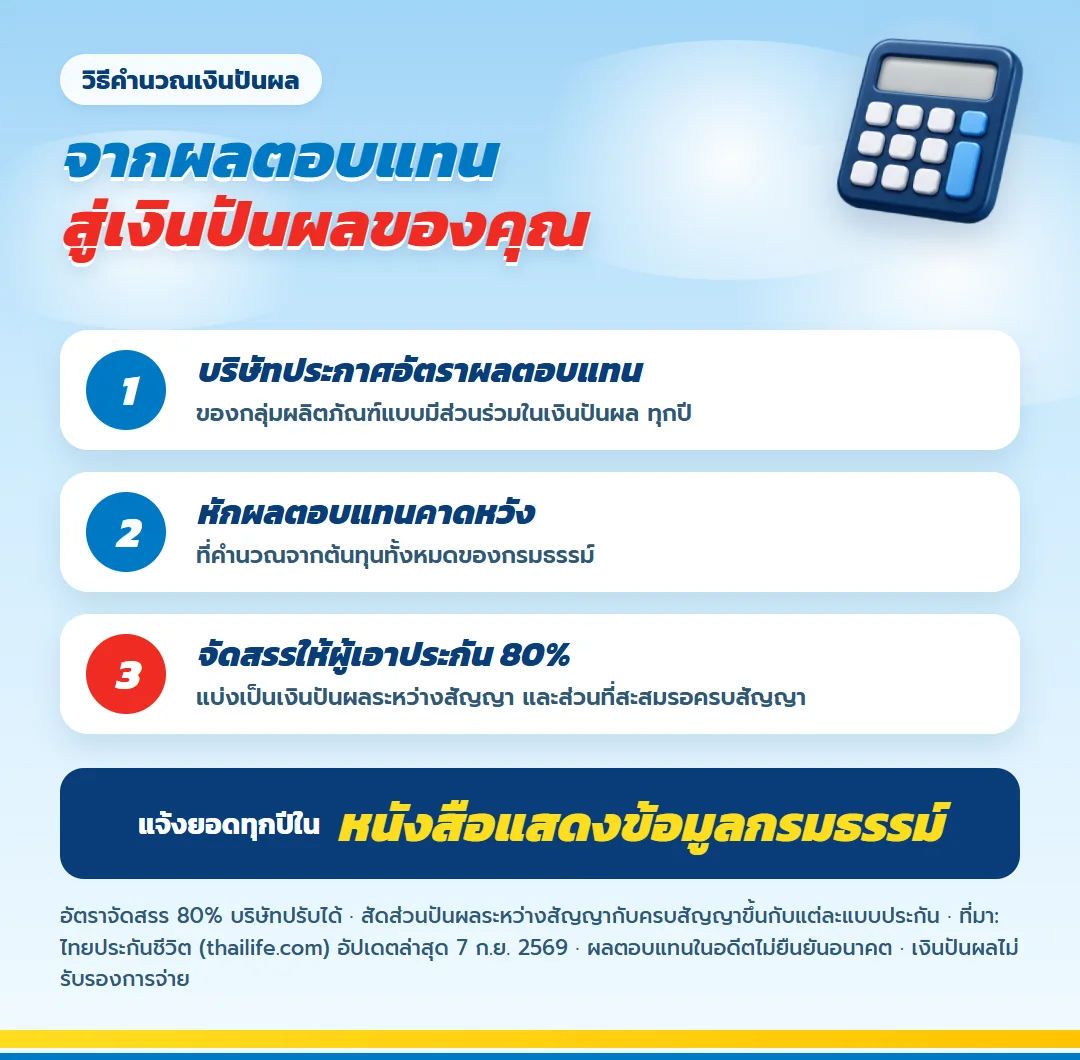
ขั้นแรก บริษัทนำอัตราที่ประกาศมาหักด้วยอัตราผลตอบแทนคาดหวังที่คำนวณจากต้นทุนทั้งหมดของกรมธรรม์ ขั้นต่อมา ส่วนที่เหลือจะถูกจัดสรรให้ผู้เอาประกันในอัตรา 80% โดยบริษัทปรับอัตรานี้ได้ ผลที่ได้จึงต่างกันไปตามแบบประกันและตามกรมธรรม์แต่ละฉบับ
ทำไมเพื่อนทำแบบเดียวกัน ทุนเท่ากัน แต่ได้ตัวอย่างเงินปันผลไม่เท่าผม
เพราะสูตรคำนวณมีเงินสำรองเป็นส่วนประกอบ และเงินสำรองขึ้นกับเพศ อายุ และแบบประกัน สองคนที่ซื้อพร้อมกัน ทุนเท่ากัน แต่อายุหรือเพศไม่เหมือนกัน จะได้ตัวอย่างเงินปันผลต่างกัน แม้ใช้อัตราผลตอบแทนเดียวกันทุกประการ
ตัวเลขที่ควรใช้ตัดสินใจจึงเป็นใบเสนอขายที่ทำตามอายุและเพศของคุณเอง ไม่ใช่ตัวอย่างของคนอื่น
เงินของกองนี้เอาไปลงทุนในอะไร เสี่ยงแค่ไหน
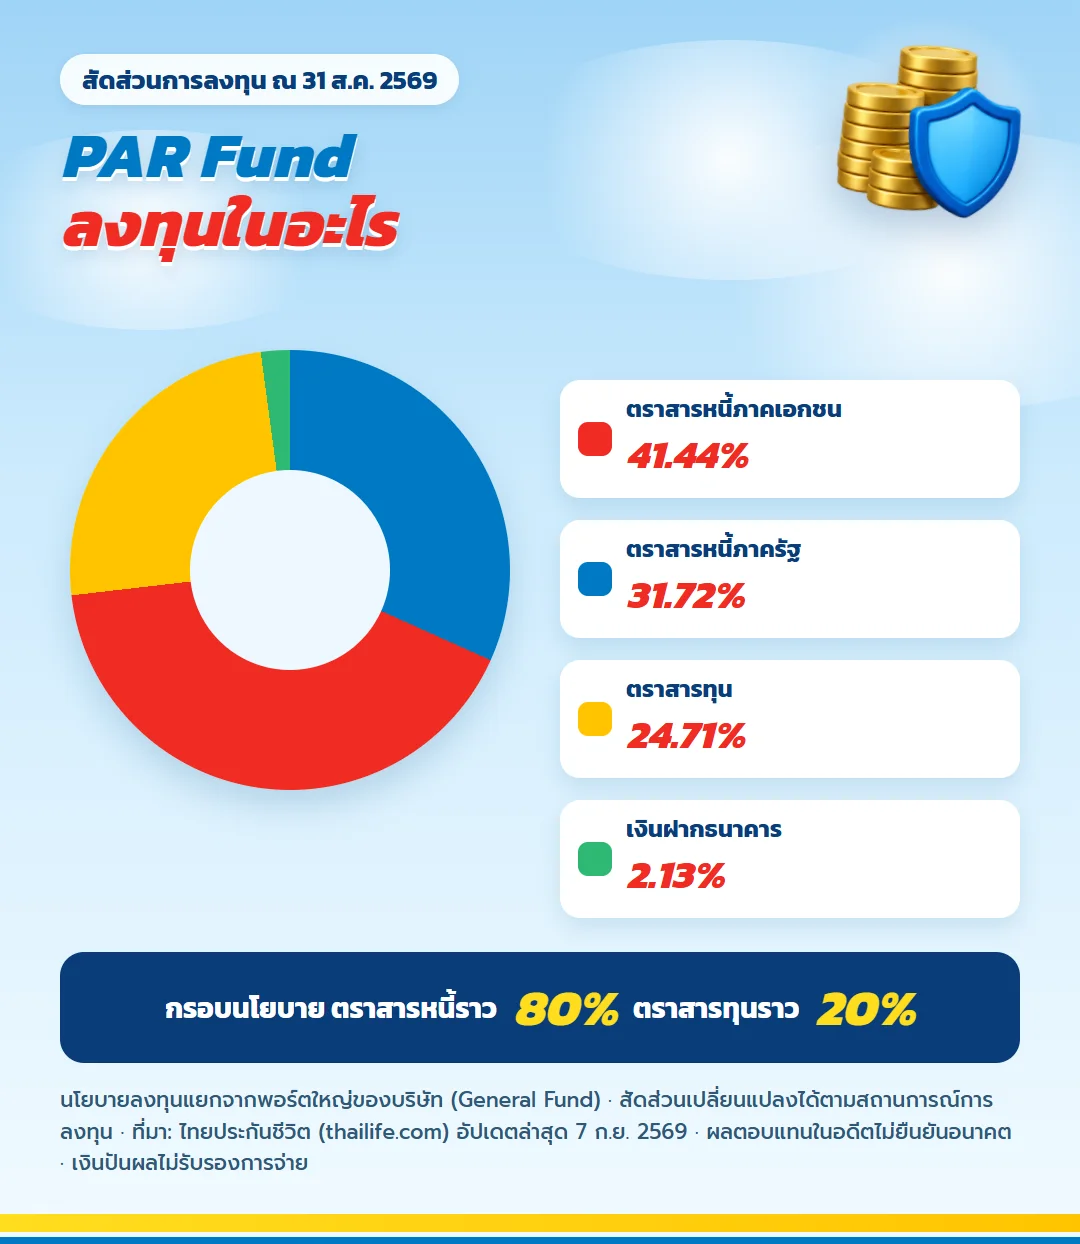
กองนี้เรียกว่า PAR Fund ลงทุนแยกจากพอร์ตใหญ่ของบริษัท ณ 31 สิงหาคม 2569 แบ่งเป็นตราสารหนี้ภาคเอกชน 41.44% ตราสารหนี้ภาครัฐ 31.72% ตราสารทุน 24.71% และเงินฝากธนาคาร 2.13%
บริษัทวางกรอบไว้ที่ตราสารหนี้เฉลี่ยราว 80% และตราสารทุนเฉลี่ยราว 20% เหตุผลคือเพิ่มโอกาสได้ผลตอบแทนมากกว่าการถือพันธบัตรอย่างเดียว ความผันผวนจึงมีบ้างตามส่วนที่เป็นหุ้น แต่ส่วนใหญ่ยังเป็นตราสารหนี้
ลงทุนในหุ้นหรือพันธบัตรตัวไหนมากที่สุด
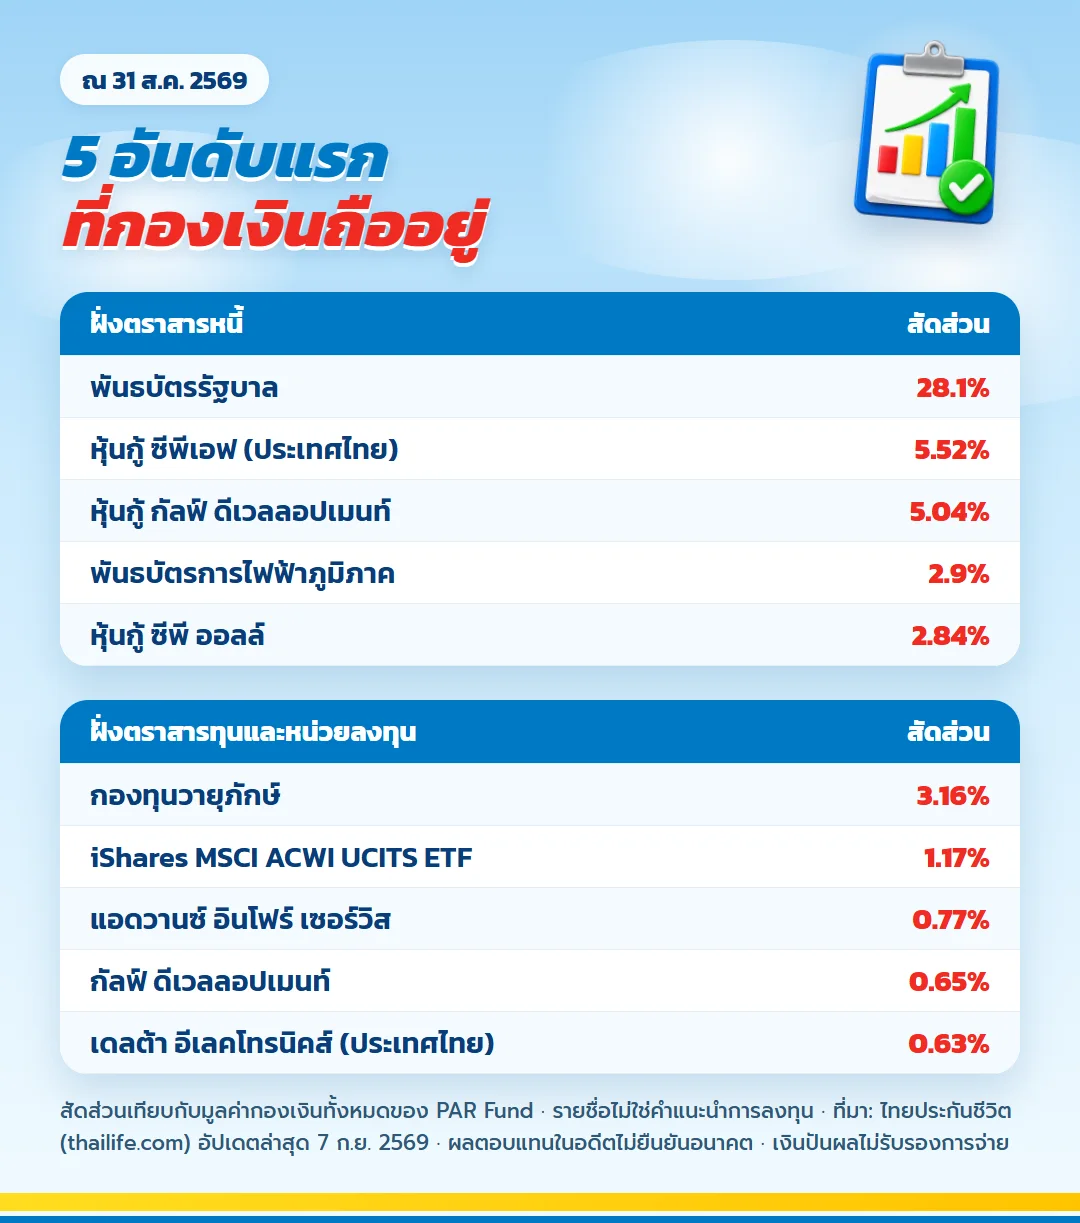
ฝั่งตราสารหนี้ อันดับหนึ่งคือพันธบัตรรัฐบาล 28.1% ตามด้วยหุ้นกู้ ซีพีเอฟ 5.52% หุ้นกู้ กัลฟ์ ดีเวลลอปเมนท์ 5.04% พันธบัตรการไฟฟ้าภูมิภาค 2.9% และหุ้นกู้ ซีพี ออลล์ 2.84%
ฝั่งตราสารทุนและหน่วยลงทุน อันดับหนึ่งคือกองทุนวายุภักษ์ 3.16% ต่อด้วย iShares MSCI ACWI UCITS ETF 1.17% แอดวานซ์ อินโฟร์ เซอร์วิส 0.77% กัลฟ์ ดีเวลลอปเมนท์ 0.65% และเดลต้า อีเลคโทรนิคส์ 0.63% รายชื่อนี้เป็นข้อมูลเปิดเผยของกองเงิน ไม่ใช่คำแนะนำให้ลงทุน
เงินปันผลจ่ายตอนไหน รับออกมาเลยได้ไหม
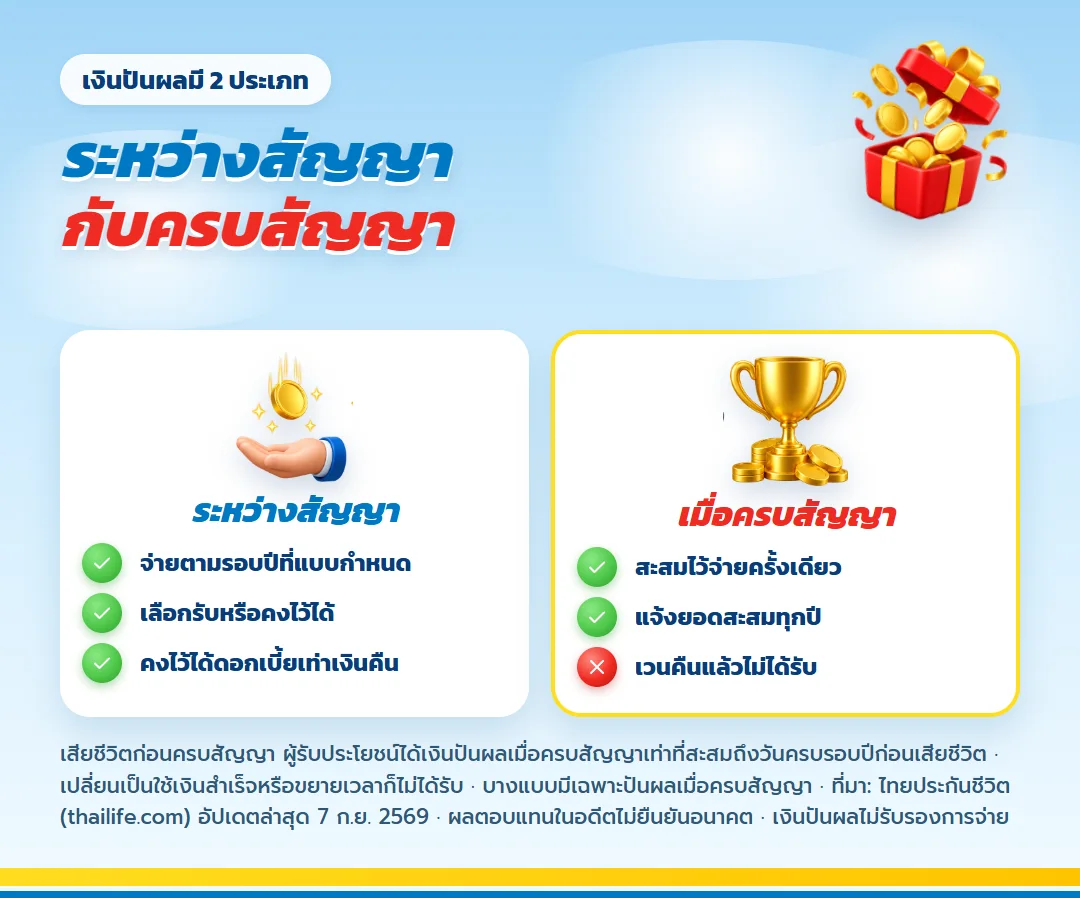
ขึ้นกับแบบประกัน บางแบบมีเงินปันผลระหว่างสัญญา จ่าย ณ วันครบรอบปีกรมธรรม์ที่แบบกำหนด เลือกรับออกไปหรือฝากไว้กับบริษัทก็ได้ ถ้าฝากจะได้ดอกเบี้ยอัตราเดียวกับการคงเงินคืน
อีกประเภทคือเงินปันผลเมื่อครบกำหนดสัญญา สะสมไว้แล้วจ่ายครั้งเดียวตอนอยู่ครบสัญญา หรือจ่ายให้ผู้รับประโยชน์เท่าที่สะสมถึงวันครบรอบปีก่อนเสียชีวิต
ข้อสำคัญคือ ถ้าเวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา สิทธิรับเงินปันผลส่วนนี้จะหมดไป
ตัวอย่างเงินปันผล 3% 4% 5% ในใบเสนอขาย ควรเชื่อตัวไหน
ไม่มีตัวไหนรับรอง ทั้งสามกรณีเป็นการสมมติว่ากองเงินได้ผลตอบแทนคงที่ตลอดสัญญา แล้วคำนวณตามวิธีเดียวกับของจริง
ถ้าอยากได้หลักอ้างอิง ให้เทียบกับอัตราที่บริษัทประกาศจริงช่วงปี 2565 ถึง 2569 ซึ่งอยู่ระหว่างร้อยละ 3.50 ถึง 4.00 คือใกล้กับกรณีสมมติ 3% ถึง 4% แต่สัญญาประกันยาวหลายปี ผลจริงอาจเปลี่ยนไปได้ทั้งสองทาง การวางแผนที่ปลอดภัยจึงยึดส่วนที่รับรองเป็นหลัก
แบบประกันไหนใช้ตัวเลขชุดนี้บ้าง
ทุกแบบของไทยประกันชีวิตที่มีส่วนร่วมในเงินปันผลคำนวณจาก PAR Fund กองเดียวกันนี้ ต่างกันที่จังหวะจ่ายเงินปันผลและต้นทุนของแต่ละแบบ ตัวอย่างแบบที่มีรายละเอียดบนเว็บนี้
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี เงินปันผลจ่ายตอนครบสัญญา
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ส่งเบี้ย 5 ปี มีเงินปันผลทั้งระหว่างทางและตอนครบสัญญา
มันนี่ ฟิต เฟิร์ม 30/25 ส่งเบี้ย 25 ปี คุ้มครอง 30 ปี มีเงินปันผลสองจังหวะ
ติดตามยอดเงินปันผลของตัวเองได้ที่ไหน
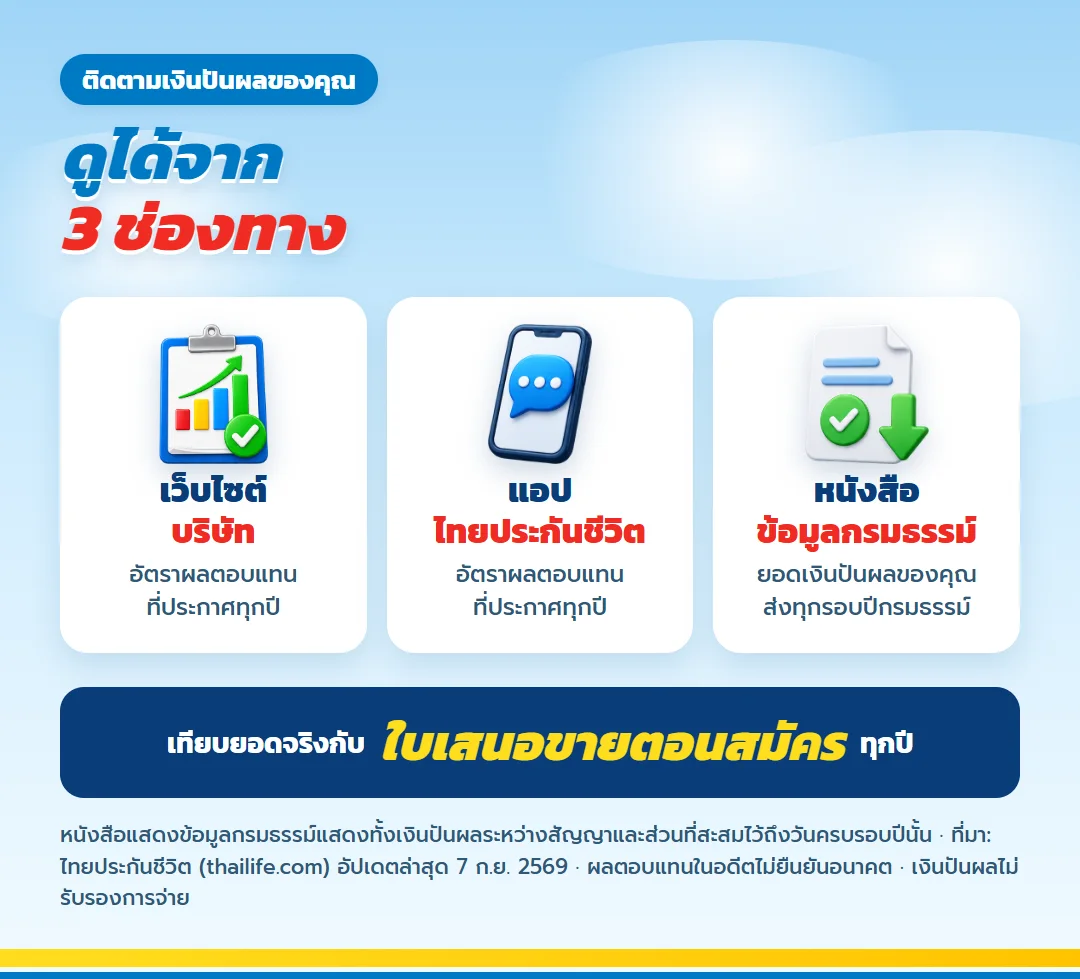
อัตราที่ประกาศแต่ละปีดูได้บนเว็บไซต์ของบริษัทและในแอปพลิเคชันไทยประกันชีวิต ส่วนยอดของกรมธรรม์คุณเองจะอยู่ในหนังสือแสดงข้อมูลกรมธรรม์ประกันภัยประจำปี ซึ่งบริษัทส่งให้ทุกวันครบรอบปีกรมธรรม์ โดยแยกเงินปันผลระหว่างสัญญากับส่วนที่สะสมรอครบสัญญาไว้ให้เห็นชัด
สรุปสิ่งที่ต้องจำก่อนใช้ตัวเลขชุดนี้
- เงินปันผลเป็นผลประโยชน์ที่บริษัทไม่รับรองการจ่าย และบางปีอาจไม่มี
- อัตราผลตอบแทนที่ประกาศไม่ใช่อัตราเงินปันผลของกรมธรรม์คุณโดยตรง
- ตัวเลขย้อนหลังใช้ดูแนวโน้ม ไม่ได้บอกอนาคต
- สัดส่วนลงทุนและอัตราจัดสรรบริษัทปรับเปลี่ยนได้
- ข้อมูลอ้างอิงจากที่บริษัทเปิดเผยล่าสุด ตรวจกับใบเสนอขายของคุณเสมอ
คุยกับตัวแทนเรื่องแบบมีเงินปันผล
ถ้ากำลังเลือกแบบที่มีเงินปันผล หรือมีกรมธรรม์อยู่แล้วแต่อ่านหนังสือแจ้งยอดไม่เข้าใจ ส่งคำถามมาได้ ตัวแทนจะอธิบายส่วนรับรองกับเงินปันผลทีละบรรทัดตามเอกสารของคุณ
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
แยกเงินออมกับเงินเพื่อสิทธิภาษีอย่างไร
ดูรายละเอียด
คู่สมรสวางสิทธิประกันชีวิตแยกกันอย่างไร
ดูรายละเอียด
รับมือ RSV ด้วยแผนสุขภาพเด็กที่อ่านเงื่อนไขครบ
ดูรายละเอียด
คนพิการวางแผนประกันชีวิตอย่างเคารพสิทธิได้อย่างไร
ดูรายละเอียด
ประกันมรดกเหมาะกับครอบครัวแบบไหน
ดูรายละเอียด
LifeVERSE Fund ไทยประกันชีวิต ลงทุนอะไร ได้ผลตอบแทนเท่าไร
ดูรายละเอียดแยกเงินออมกับเงินเพื่อสิทธิภาษีอย่างไร
ดูรายละเอียดคู่สมรสวางสิทธิประกันชีวิตแยกกันอย่างไร
ดูรายละเอียดรับมือ RSV ด้วยแผนสุขภาพเด็กที่อ่านเงื่อนไขครบ
ดูรายละเอียดคนพิการวางแผนประกันชีวิตอย่างเคารพสิทธิได้อย่างไร
ดูรายละเอียดประกันมรดกเหมาะกับครอบครัวแบบไหน
ดูรายละเอียดLifeVERSE Fund ไทยประกันชีวิต ลงทุนอะไร ได้ผลตอบแทนเท่าไร
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น