ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ได้เต็มปี ถ้าจ่ายรายปี ประหยัดภาษีได้เท่าไหร่
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม จ่ายรายปีได้สิทธิเต็ม ไทม์ไลน์เดือนธันวาคม และตัวเลขประหยัดภาษีตามเงินเดือน
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ทำได้ และยังได้สิทธิเต็มปี แต่มีเงื่อนไขเดียวที่คนพลาดบ่อยที่สุด คือเลือกจ่ายรายเดือน เพราะเบี้ยที่นับลดหย่อนคือเบี้ยที่จ่ายจริงภายในปี เริ่มรายเดือนตอนปลายปี ปีนี้จะได้สิทธิแค่งวดเดียว
บทความนี้คิดให้เห็นว่าถ้าจ่ายรายปีทันในธันวาคม แต่ละระดับเงินเดือนประหยัดได้เท่าไร และควรเริ่มขั้นตอนเมื่อไร คิดจากรายได้เงินเดือนกับโบนัสอย่างเดียว หักค่าใช้จ่าย 50% ไม่เกิน 100,000 ลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
ปลายปีต้องจ่ายรายปี
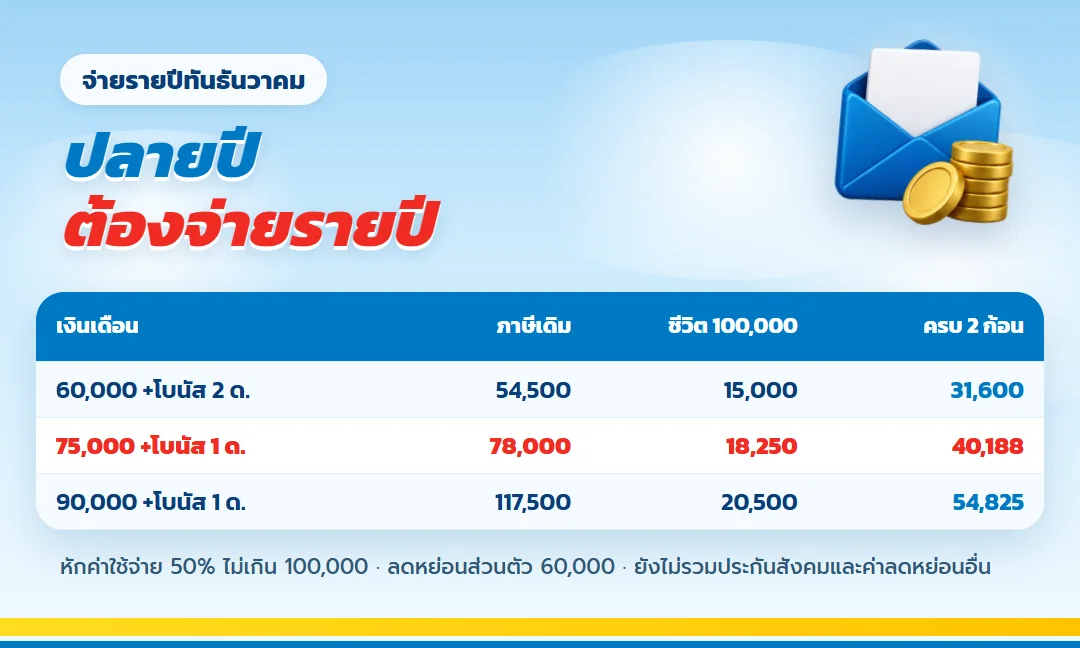
| เงินเดือน | ภาษีเดิม | ประกันชีวิต 100,000 | ใช้ครบ 2 ก้อน |
| 60,000 โบนัส 2 เดือน | 54,500 | 15,000 | 31,600 |
| 75,000 โบนัส 1 เดือน | 78,000 | 18,250 | 40,188 |
| 90,000 โบนัส 1 เดือน | 117,500 | 20,500 | 54,825 |
ตัวเลขในตารางได้ทั้งหมดเมื่อจ่ายเบี้ยรายปีภายในปีนี้ ถ้าเริ่มรายเดือนในเดือนธันวาคม ยอดประหยัดปีนี้จะเหลือเพียงส่วนน้อยของตาราง
ไทม์ไลน์เดือนธันวาคม
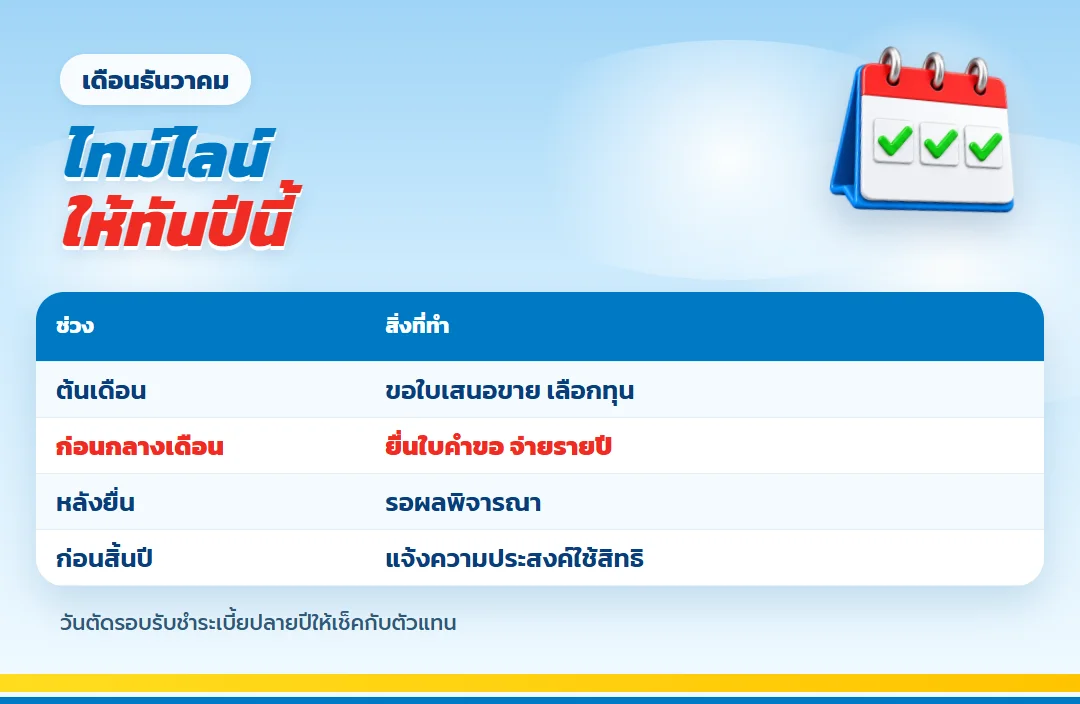
| ช่วง | สิ่งที่ทำ |
| ต้นเดือน | ขอใบเสนอขาย เลือกทุนให้พอดีสิทธิที่เหลือ |
| ก่อนกลางเดือน | ยื่นใบคำขอและจ่ายเบี้ยรายปีงวดแรก |
| หลังยื่น | รอผลพิจารณา แบบไม่ตรวจสุขภาพใช้เวลาสั้นกว่า |
| ก่อนสิ้นปี | แจ้งความประสงค์ใช้สิทธิลดหย่อนกับบริษัท |
วันตัดรอบรับชำระเบี้ยปลายปีของบริษัทเปลี่ยนได้ทุกปี ให้ถามตัวแทนตั้งแต่ต้นเดือน อย่ารอวันสุดท้าย
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ใช้ 2 แบบที่ไม่ต้องตรวจสุขภาพ
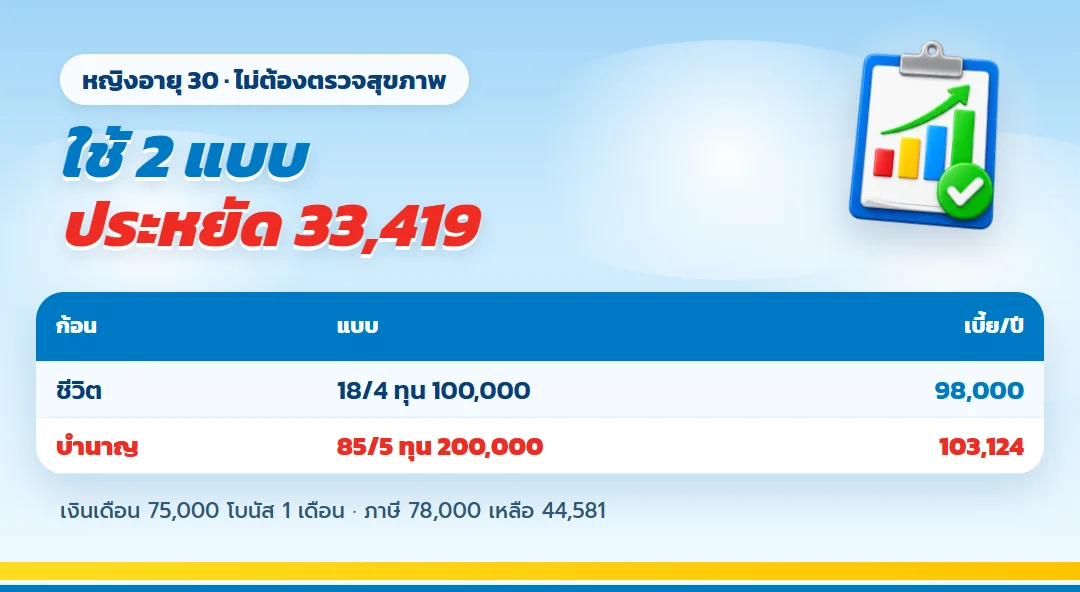
| ก้อน | แบบ | เบี้ยต่อปี | งวดที่จ่ายได้ |
| ประกันชีวิต | 18/4 ทุน 100,000 | 98,000 | รายปีเท่านั้น |
| ประกันบำนาญ | 85/5 ทุน 200,000 | 103,124 | ทุกงวด เลือกรายปี |
ผู้หญิงอายุ 30 เงินเดือน 75,000 โบนัส 1 เดือน ซื้อทั้งสองแบบในเดือนธันวาคมและจ่ายรายปี ภาษีปีนี้ลดจาก 78,000 เหลือ 44,581 บาท ประหยัด 33,419 บาท แบบ 18/4 ได้เงินคืน 4% ของทุนทุกปี ส่วน บำนาญ 85/5 รับบำนาญอายุ 60 ถึง 85 ผลตอบแทนเฉลี่ยประมาณ 2.06% ต่อปี
มีประกันสุขภาพอยู่แล้ว ช่องแสนแรกเหลือไม่เต็ม
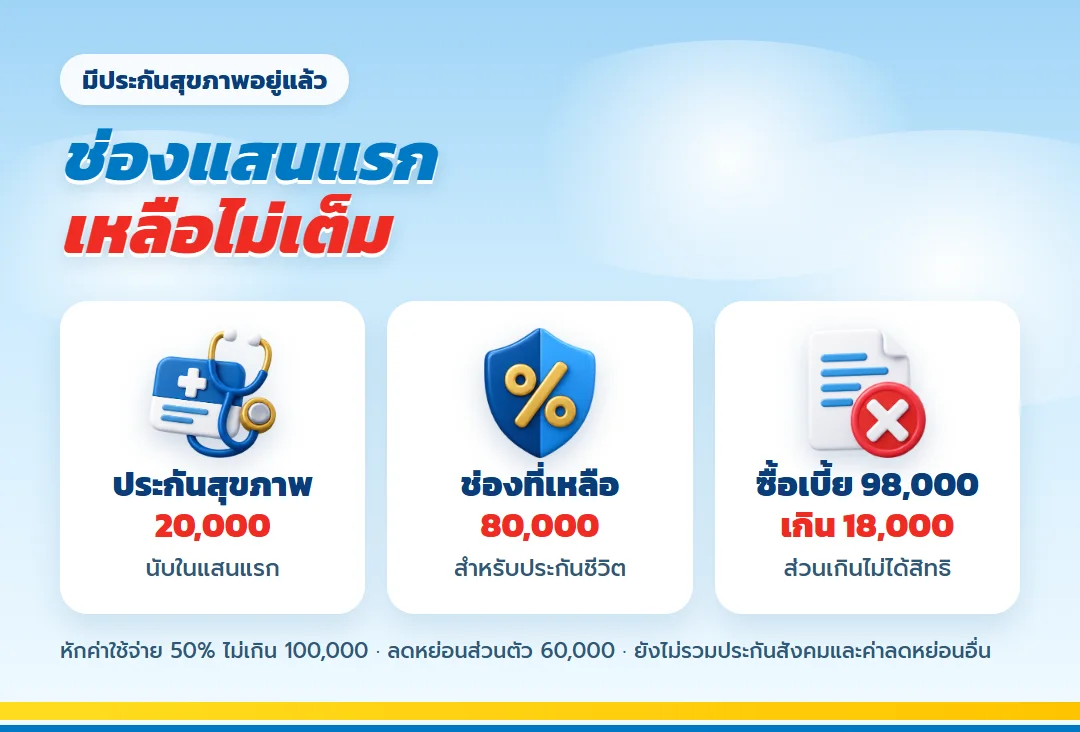
เบี้ยประกันสุขภาพของตัวเองลดหย่อนได้ไม่เกิน 25,000 และนับรวมอยู่ในช่องเดียวกับประกันชีวิต 100,000 คนที่จ่ายประกันสุขภาพไปแล้ว 20,000 จะเหลือช่องประกันชีวิตแค่ 80,000 ถ้าซื้อแบบออมเบี้ย 98,000 ส่วนเกิน 18,000 จะไม่ได้สิทธิ
ก่อนเลือกทุนในเดือนธันวาคม ให้ดูหนังสือรับรองการชำระเบี้ยของกรมธรรม์เดิมทุกฉบับ แล้วลดทุนแบบออมลงให้เบี้ยพอดีช่องที่เหลือ แบบ 18/4 ปรับทุนได้ทีละ 10,000 จึงตั้งเบี้ยให้ใกล้ช่องได้ง่าย
เตรียมก่อนยื่นใบคำขอ
- บัตรประชาชน
- ชื่อผู้รับประโยชน์และความสัมพันธ์
- ช่องทางจ่ายเบี้ยรายปี
- ยอดเบี้ยประกันที่ใช้สิทธิไปแล้วในปีนี้
คำถามที่พบบ่อย
เริ่มรายเดือนตอนธันวาคม ปีนี้นับได้เท่าไร?
นับได้เฉพาะงวดที่จ่ายจริงในปี คือ 1 งวด ปีหน้าจึงนับเต็มปี
จ่ายรายปีแล้วปีหน้าต้องจ่ายเดือนธันวาคมอีกไหม?
งวดถัดไปครบกำหนดตามวันเริ่มสัญญา คือราวเดือนธันวาคมของปีหน้า
ถ้ากรมธรรม์อนุมัติไม่ทันสิ้นปี?
สิทธิลดหย่อนจะไปนับในปีที่ชำระเบี้ยตามใบเสร็จ ควรเริ่มเร็วและถามตัวแทนเรื่องวันตัดรอบ
ข้อกำหนดและคำเตือน
- ยอดภาษีคำนวณเป็นตัวอย่าง คิดจากรายได้เงินเดือนกับโบนัสอย่างเดียว หักค่าใช้จ่าย 50% ไม่เกิน 100,000 ลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
- สิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร ต้องแจ้งบริษัทว่าจะใช้สิทธิ
- เบี้ยบำนาญเป็นของผู้หญิงอายุ 30 ปี อายุและเพศอื่นให้ตัวแทนคำนวณ
- ประกันชีวิตไม่ใช่เงินฝาก
จ่ายรายปีให้ทันธันวาคม
ส่งเงินเดือน โบนัส และเบี้ยที่ใช้สิทธิไปแล้ว จะคิดยอดที่เหลือและทำใบเสนอขายให้ทันปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 60,000 ถึง 100,000 ใช้ 2 ก้อน ประหยัดภาษีได้เท่าไหร่
ดูรายละเอียด
ประกันบำนาญคู่ประกันชีวิต ซื้อคู่กันตอนอายุ 30 เงินกลับมาเมื่อไหร่ถึงอายุ 85
ดูรายละเอียด
แยกเงินออมกับเงินเพื่อสิทธิภาษีอย่างไร
ดูรายละเอียด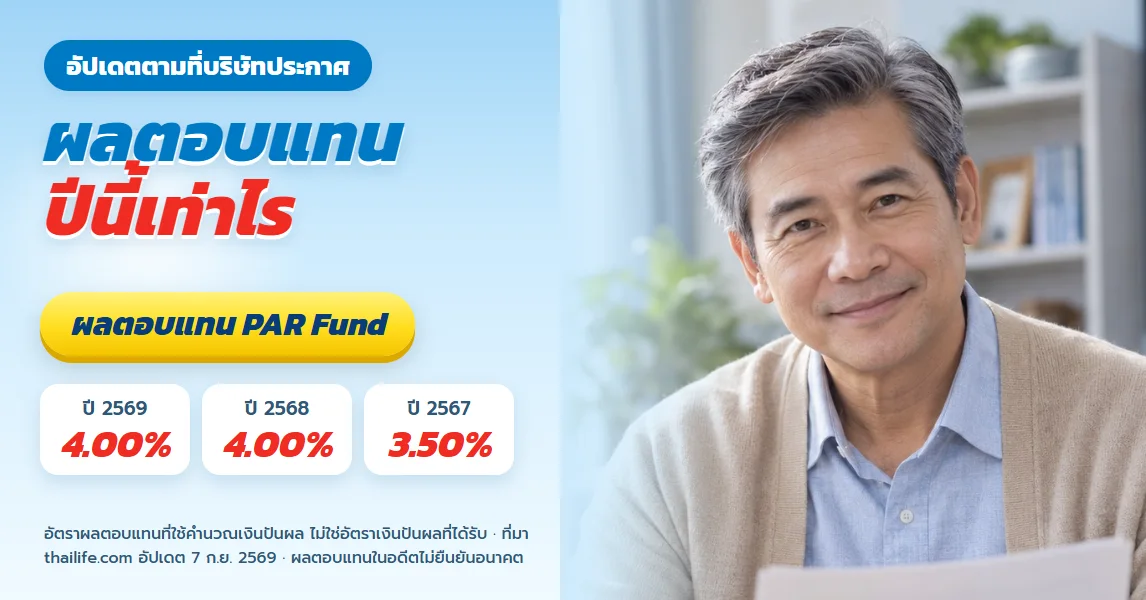
อัตราผลตอบแทนเงินปันผล ไทยประกันชีวิต ปี 2569 ตอบทุกคำถามที่คนถือกรมธรรม์สงสัย
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี หรือออมส่งสั้น เลือกด้วยคำถาม 4 ข้อ
ดูรายละเอียด
LifeVERSE Fund ไทยประกันชีวิต ลงทุนอะไร ได้ผลตอบแทนเท่าไร
ดูรายละเอียด
คู่สมรสวางสิทธิประกันชีวิตแยกกันอย่างไร
ดูรายละเอียด
ประกันมรดกเหมาะกับครอบครัวแบบไหน
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 60,000 ถึง 100,000 ใช้ 2 ก้อน ประหยัดภาษีได้เท่าไหร่
ดูรายละเอียดประกันบำนาญคู่ประกันชีวิต ซื้อคู่กันตอนอายุ 30 เงินกลับมาเมื่อไหร่ถึงอายุ 85
ดูรายละเอียดแยกเงินออมกับเงินเพื่อสิทธิภาษีอย่างไร
ดูรายละเอียดอัตราผลตอบแทนเงินปันผล ไทยประกันชีวิต ปี 2569 ตอบทุกคำถามที่คนถือกรมธรรม์สงสัย
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี หรือออมส่งสั้น เลือกด้วยคำถาม 4 ข้อ
ดูรายละเอียดLifeVERSE Fund ไทยประกันชีวิต ลงทุนอะไร ได้ผลตอบแทนเท่าไร
ดูรายละเอียดคู่สมรสวางสิทธิประกันชีวิตแยกกันอย่างไร
ดูรายละเอียดประกันมรดกเหมาะกับครอบครัวแบบไหน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้