มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
เจ้าของกิจการเทียบทางเลือกใน มันนี่ ฟิต เวลท์ตี้ 18/4 ทีละคู่ เงินในกิจการกับเงินส่วนตัว รับเงินคืนกับสะสม กู้กับเวนคืน และความคุ้มครองเทียบเบี้ยที่ส่ง
เจ้าของกิจการที่ดู มันนี่ ฟิต เวลท์ตี้ 18/4 มักไม่ได้ติดที่คำถามว่าแบบนี้ดีไหม แต่ติดที่ทางเลือกข้างใน เงินก้อนนี้ควรอยู่ในกิจการต่อหรือแยกออกมา เงินคืนระหว่างสัญญาควรรับออกไปหรือฝากสะสมไว้ และถ้ากิจการต้องการเงินกลางทาง ควรกู้หรือเวนคืน
บทความนี้เขียนให้คนที่กำลังมองหาประกันออมทรัพย์สำหรับเจ้าของกิจการ และกางตัวเลขเทียบทีละคู่ โดยใช้ตัวอย่างมาตรฐานของบริษัท คือชายอายุ 35 ปี ทุน 100,000 บาท เบี้ยปีละ 98,000 บาท ทุนจริงของคุณคูณขึ้นตามกำไรที่แยกออกมาได้
ภาพรวมของแบบก่อนเริ่มเทียบ
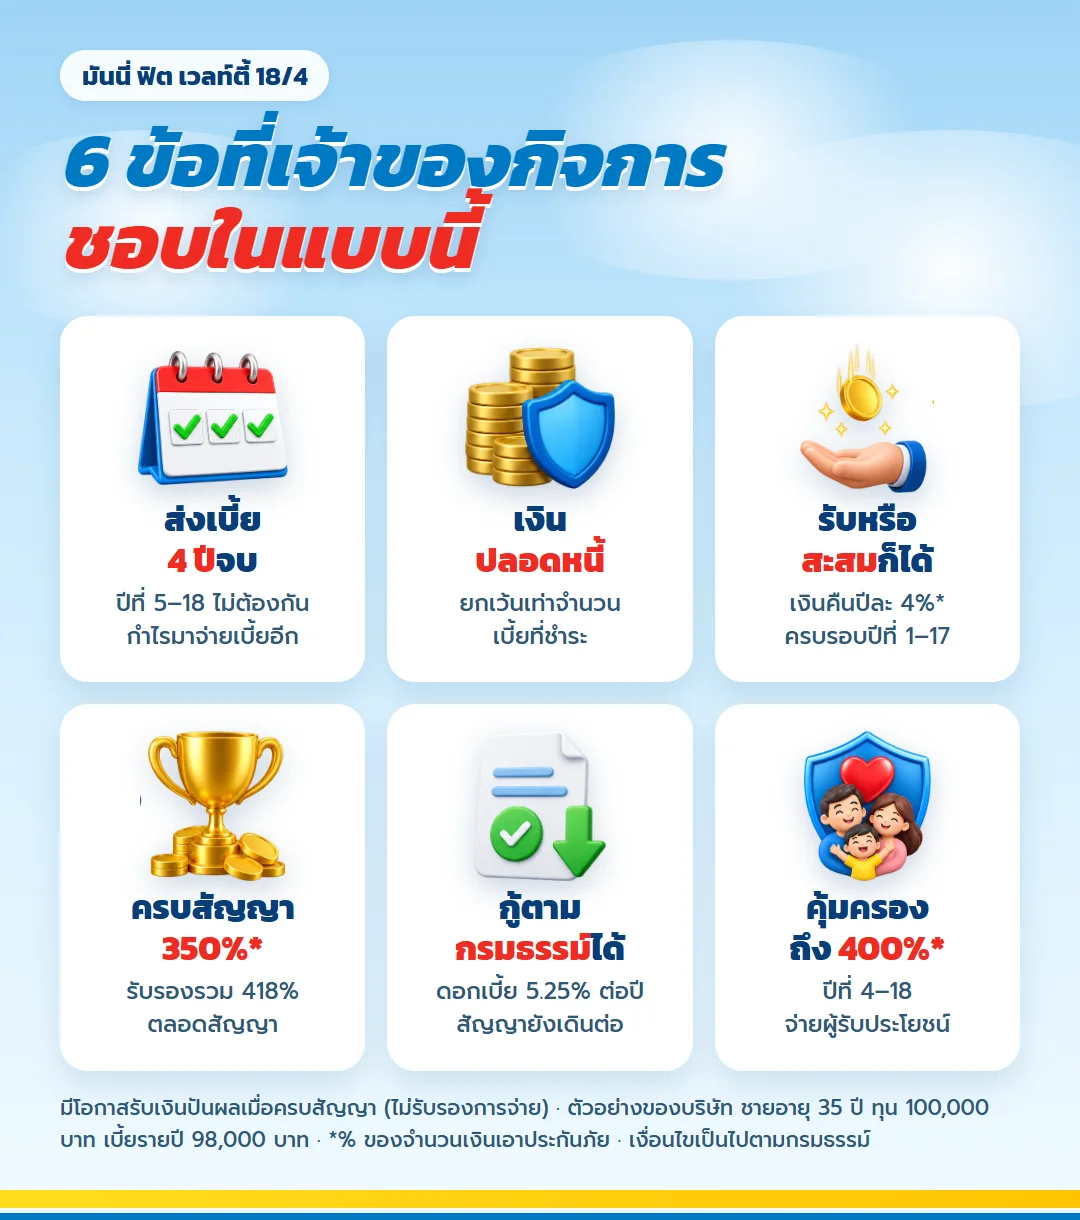
แบบนี้ชำระเบี้ยรายปี 4 งวด คุ้มครอง 18 ปี มีเงินคืนปีละ 4% ของทุนตั้งแต่ครบรอบปีแรกจนถึงปีที่ 17 และรับ 350% ของทุนตอนครบสัญญา กรณีเริ่มทำที่อายุ 35 ปี งวดสุดท้ายจ่ายตอนอายุ 38 ปี และเงินก้อนปลายทางมาถึงตอนอายุ 53 ปี
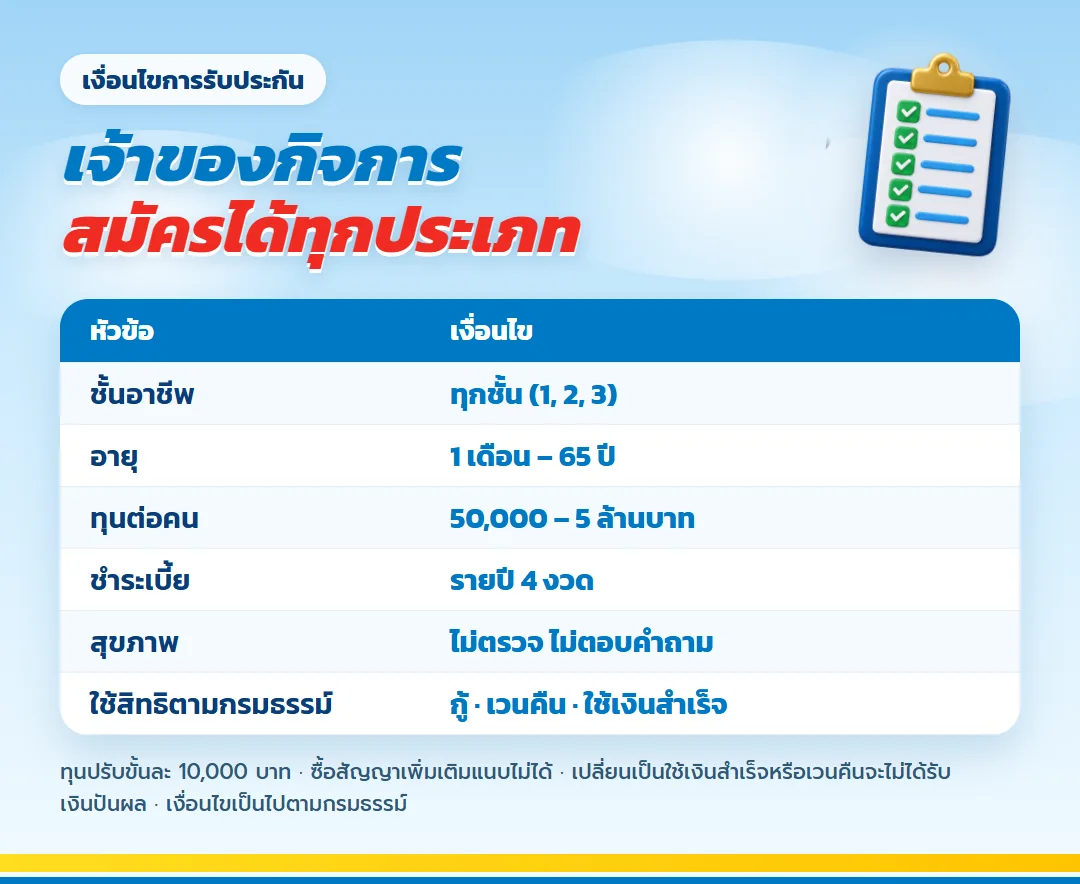
เจ้าของกิจการทุกประเภทสมัครได้ เพราะแบบนี้รับทุกชั้นอาชีพ ตั้งแต่อายุ 1 เดือนถึง 65 ปี ไม่ต้องตรวจสุขภาพ ทุนเลือกได้ตั้งแต่ 50,000 บาท ไปจนถึง 5 ล้านบาทต่อคน
แผนภาพผลประโยชน์ของแบบ ดูก่อนเทียบทีละคู่
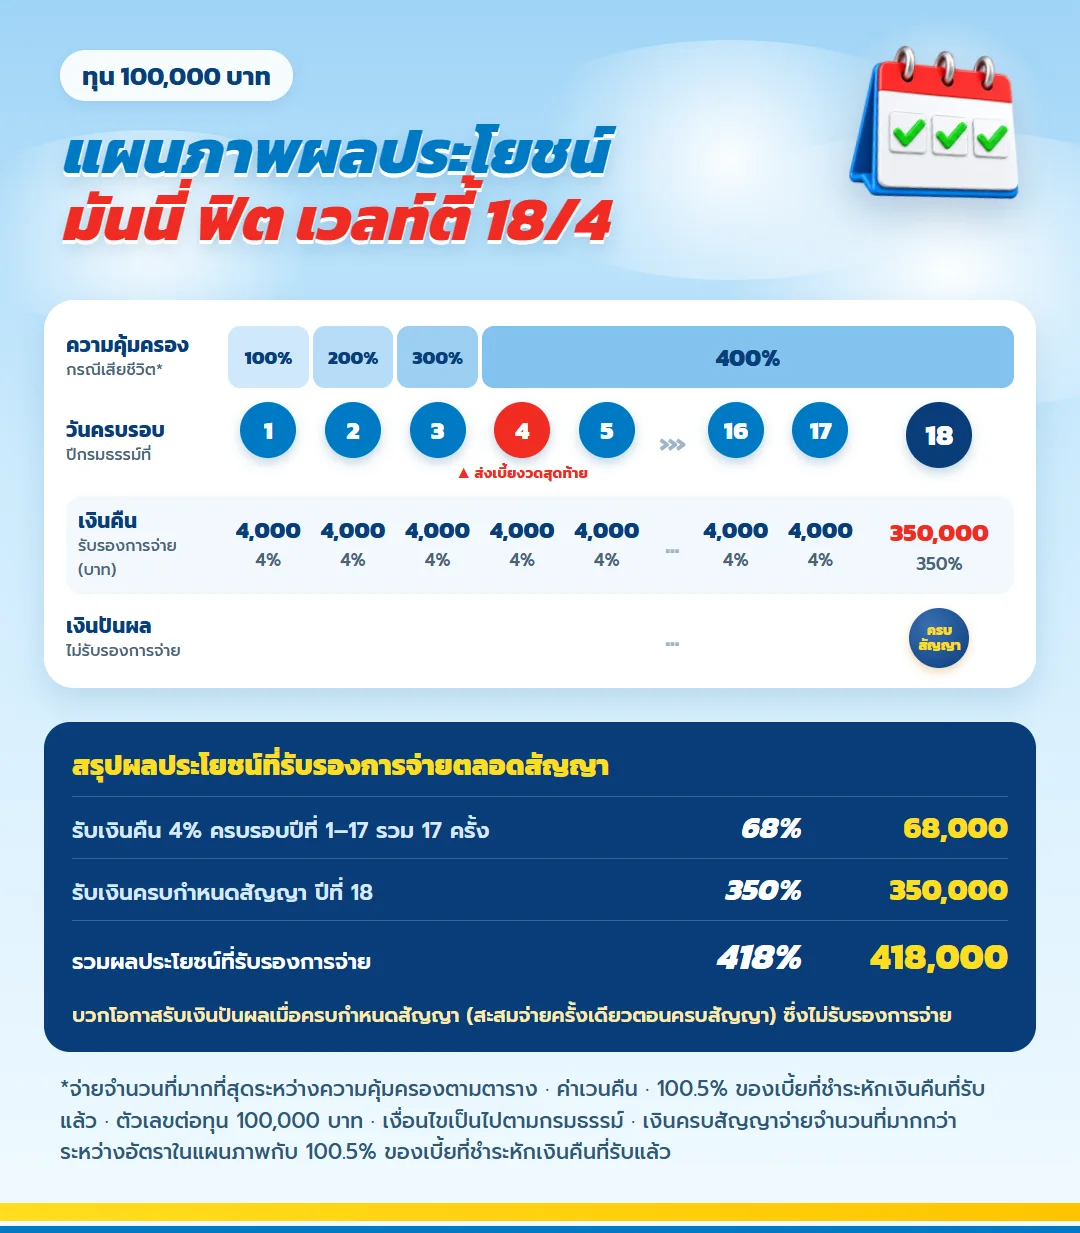
เจ้าของกิจการที่จะแยกเงินส่วนตัวออกมา ควรเห็นเส้นทางเงินทั้งสัญญาก่อน ภาพนี้แสดงความคุ้มครอง เงินคืนทุกครบรอบปี และจังหวะเงินปันผลในแผ่นเดียว
| รายการที่รับรองตามกรมธรรม์ | % ของทุน | จำนวนเงิน (บาท) |
| รับคืน 4% ทุกครบรอบปี ตั้งแต่ปีที่ 1 ถึงปีที่ 17 | 68% | 68,000 |
| รับเงินครบกำหนดสัญญาในปีที่ 18 | 350% | 350,000 |
| รวมส่วนรับรอง | 418% | 418,000 |
ส่วนในตารางรับรองการจ่ายตามกรมธรรม์ ส่วนเงินปันผลเมื่อครบสัญญาขึ้นกับผลการลงทุนและไม่รับรองการจ่าย
อ่านผลตอบแทนที่ใช้คำนวณเงินปันผลของแบบนี้
คู่ที่ 1 เงินอยู่ในกิจการต่อ หรือแยกเงินส่วนตัวออกจากกิจการ
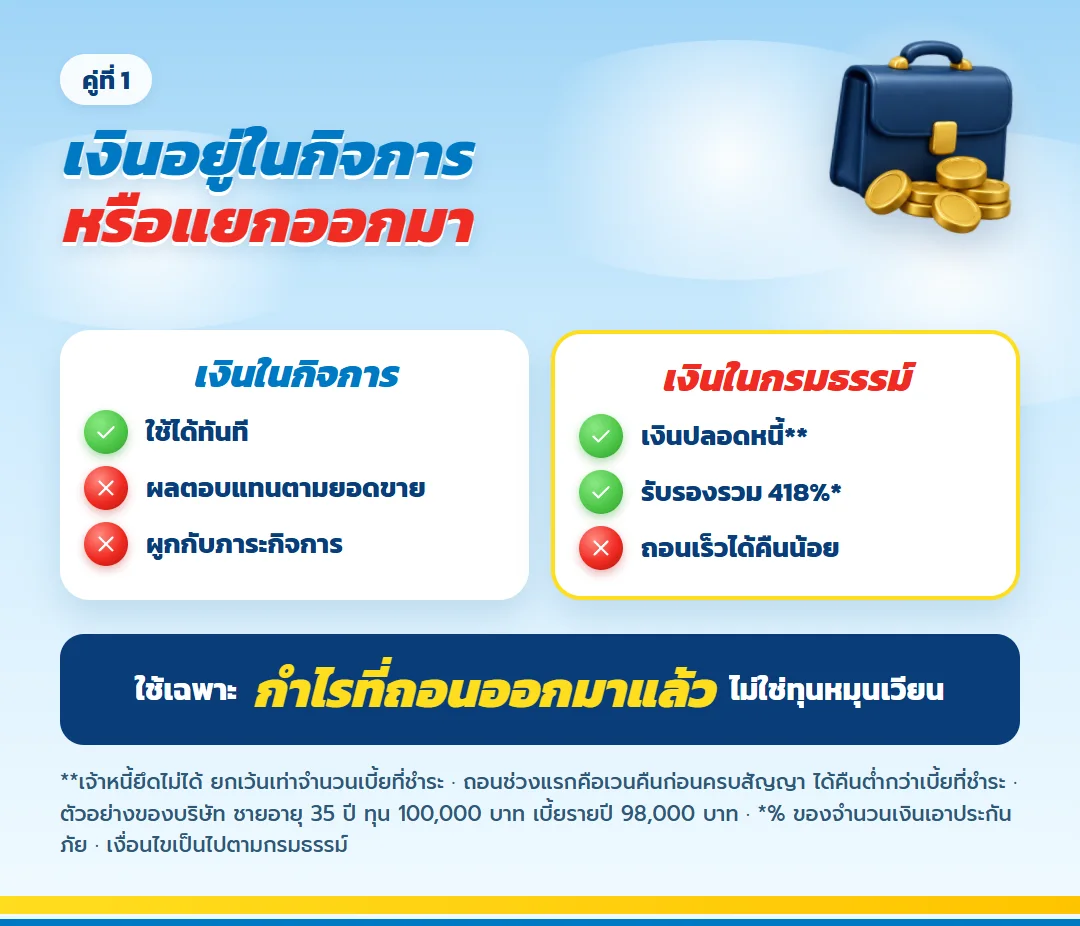
| ประเด็น | เงินที่หมุนอยู่ในกิจการ | เงินส่วนตัวในกรมธรรม์ |
| ผลตอบแทน | ขึ้นกับยอดขายแต่ละปี | ส่วนรับรอง 418% ของทุน บวกเงินปันผลที่ไม่รับรอง |
| ความเสี่ยงจากเจ้าหนี้ | ผูกกับภาระของกิจการ | เงินปลอดหนี้ ยกเว้นเท่าจำนวนเบี้ยที่ชำระ |
| ดึงมาใช้ได้เร็วแค่ไหน | ได้ทันที | ต้องกู้ตามกรมธรรม์หรือเวนคืน |
| เหมาะกับเงินแบบไหน | ทุนหมุนเวียนและเงินสำรองกิจการ | กำไรที่ถอนออกมาแล้วและไม่ต้องใช้ก่อนอายุ 53 ปี |
การแยกเงินส่วนตัวออกจากกิจการไม่ได้แปลว่าเลือกฝั่งใดฝั่งหนึ่ง สองฝั่งนี้ไม่ได้แทนกัน แต่ทำหน้าที่คนละแบบ เงินที่อยู่ในกิจการมีสภาพคล่องสูงกว่า แต่ผูกกับความเสี่ยงของธุรกิจทั้งหมด ส่วนเงินในกรมธรรม์ถูกแยกออกมาเป็นทรัพย์สินส่วนตัวที่เจ้าหนี้ยึดไม่ได้ เว้นแต่เท่าจำนวนเบี้ยที่ชำระ
ข้อแลกเปลี่ยนคือช่วงส่งเบี้ยแยกเงินออกมาแล้วดึงกลับยาก ตัวอย่างทุนแสน สิ้นปีแรกส่งเบี้ยไป 98,000 บาท มูลค่าเวนคืนอยู่ที่ 36,000 บาท จึงควรใช้เฉพาะกำไรที่ถอนออกมาแล้ว ไม่ใช่เงินทุนหมุนเวียน
คู่ที่ 2 รับเงินคืนระหว่างสัญญาออกไป หรือคงไว้สะสมกับบริษัท
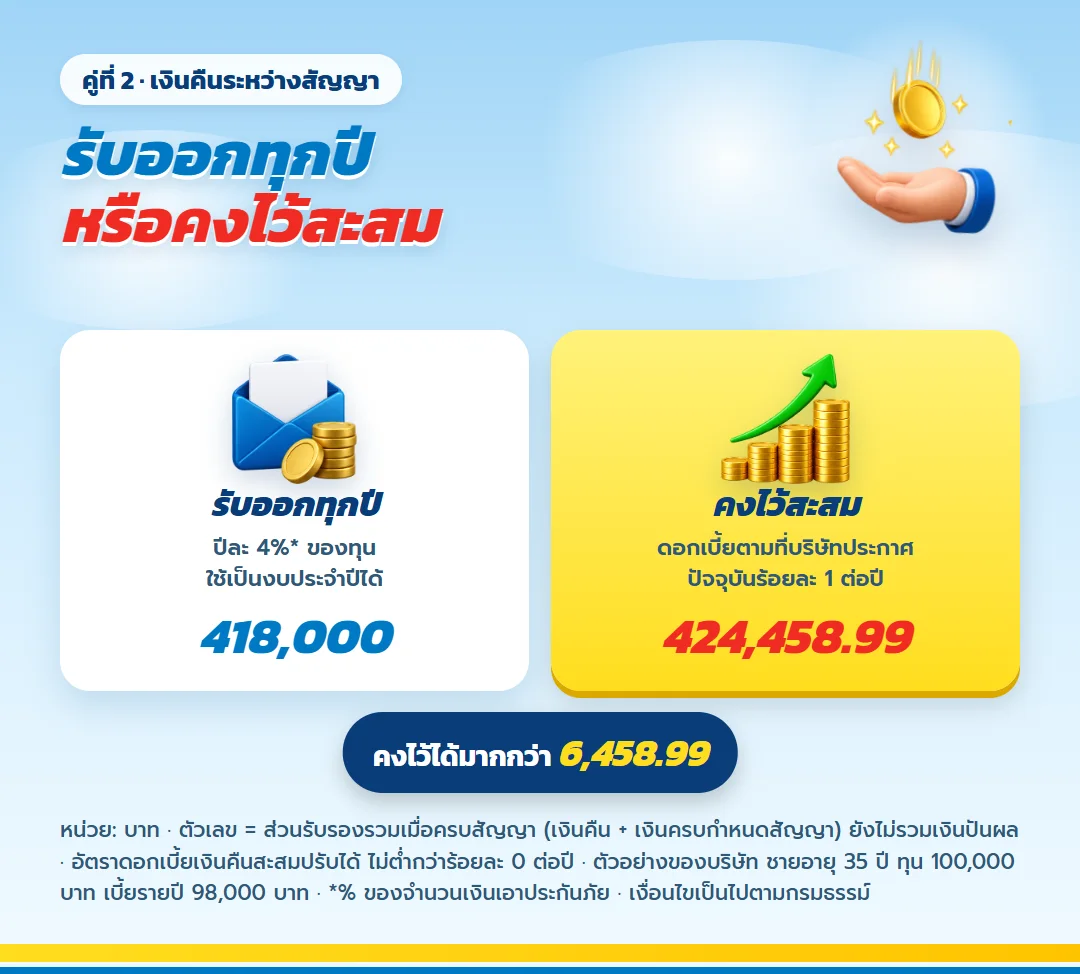
| ทางเลือก (ทุน 100,000 บาท) | เงินคืนรวม | เงินครบกำหนดสัญญา | ส่วนรับรองรวม | สูงกว่าเบี้ย 392,000 |
| รับเงินคืนออกไปทุกปี | 68,000 | 350,000 | 418,000 | 26,000 |
| คงเงินคืนสะสมไว้กับบริษัท | 74,458.99 | 350,000 | 424,458.99 | 32,458.99 |
เงินคืนระหว่างสัญญาของ มันนี่ ฟิต เวลท์ตี้ 18/4 ในตัวอย่างนี้ปีละ 4,000 บาท ถ้าคงไว้กับบริษัท ยอดสะสมได้ดอกเบี้ยตามอัตราที่บริษัทประกาศ อัตราปัจจุบันร้อยละ 1 ต่อปี ครบสัญญาเงินคืนสะสมจึงโตเป็น 74,458.99 บาท มากกว่าการรับออกไป 6,458.99 บาท
ทางรับออกไปทุกปีเหมาะกับเจ้าของกิจการที่มีจุดใช้เงินชัด เช่น เป็นงบเบี้ยประกันสุขภาพของตัวเองหรือค่าเล่าเรียนลูก ส่วนทางคงไว้เหมาะกับคนที่อยากได้เงินก้อนใหญ่ที่สุดตอนครบสัญญา อัตราดอกเบี้ยเงินคืนสะสมบริษัทปรับได้โดยไม่ต้องแจ้งล่วงหน้า แต่ไม่ต่ำกว่าร้อยละ 0 ต่อปี
คู่ที่ 3 ผลลัพธ์รวมเมื่อมีเงินปันผล แบบรับเงินคืนกับแบบสะสม
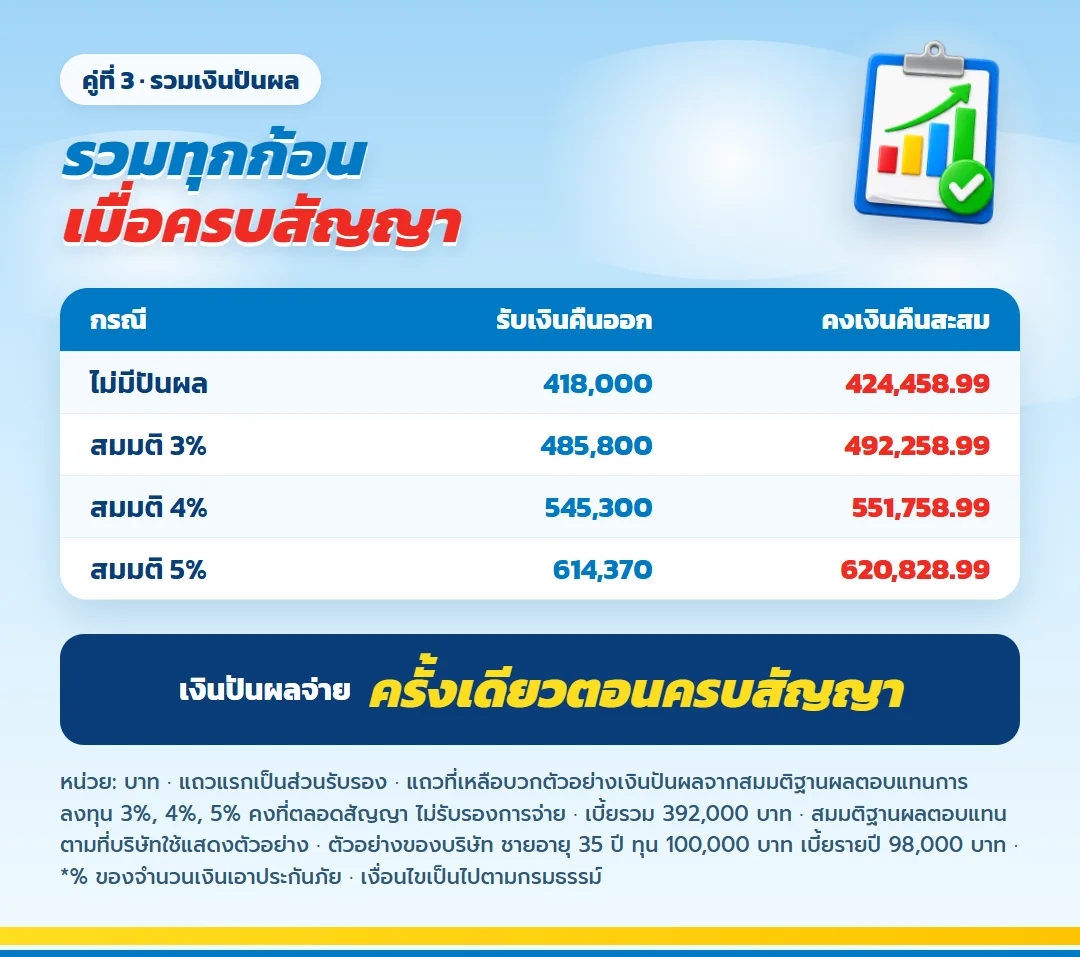
| กรณีสมมติผลตอบแทน | เงินปันผลเมื่อครบสัญญา | รวมแบบรับเงินคืนออกไป | รวมแบบคงเงินคืนสะสม |
| ไม่มีเงินปันผล | 0 | 418,000 | 424,458.99 |
| 3% ต่อปี | 67,800 | 485,800 | 492,258.99 |
| 4% ต่อปี | 127,300 | 545,300 | 551,758.99 |
| 5% ต่อปี | 196,370 | 614,370 | 620,828.99 |
เงินปันผลของแบบนี้จ่ายตอนครบสัญญาครั้งเดียว ไม่ได้จ่ายรายปี ยอดในตารางจึงเท่ากันทั้งสองทางเลือก ส่วนต่างระหว่างสองคอลัมน์ขวามาจากดอกเบี้ยของเงินคืนที่คงไว้เท่านั้น
ถ้ามองเป็นกำไรเหนือเบี้ยที่ชำระ แบบคงเงินคืนสะสมกรณีไม่มีเงินปันผลได้ 32,458.99 บาท ส่วนกรณีสมมติ 3% 4% และ 5% ได้ 100,258.99 บาท 159,758.99 บาท และ 228,828.99 บาท ตามลำดับ สมมติฐานผลตอบแทนเป็นตัวเลขที่บริษัทใช้แสดงตัวอย่าง ไม่รับรองการจ่าย
เจ้าของกิจการที่อยากเทียบสมมติฐานกับของจริง ดูอัตราผลตอบแทนที่บริษัทประกาศย้อนหลังและพอร์ตที่ลงทุนอยู่ได้ที่นี่
เปิดดูผลตอบแทนการลงทุนที่ใช้คำนวณเงินปันผลของไทยประกันชีวิต
คู่ที่ 4 กิจการต้องใช้เงินกลางทาง กู้เงินตามกรมธรรม์ หรือเวนคืนกรมธรรม์
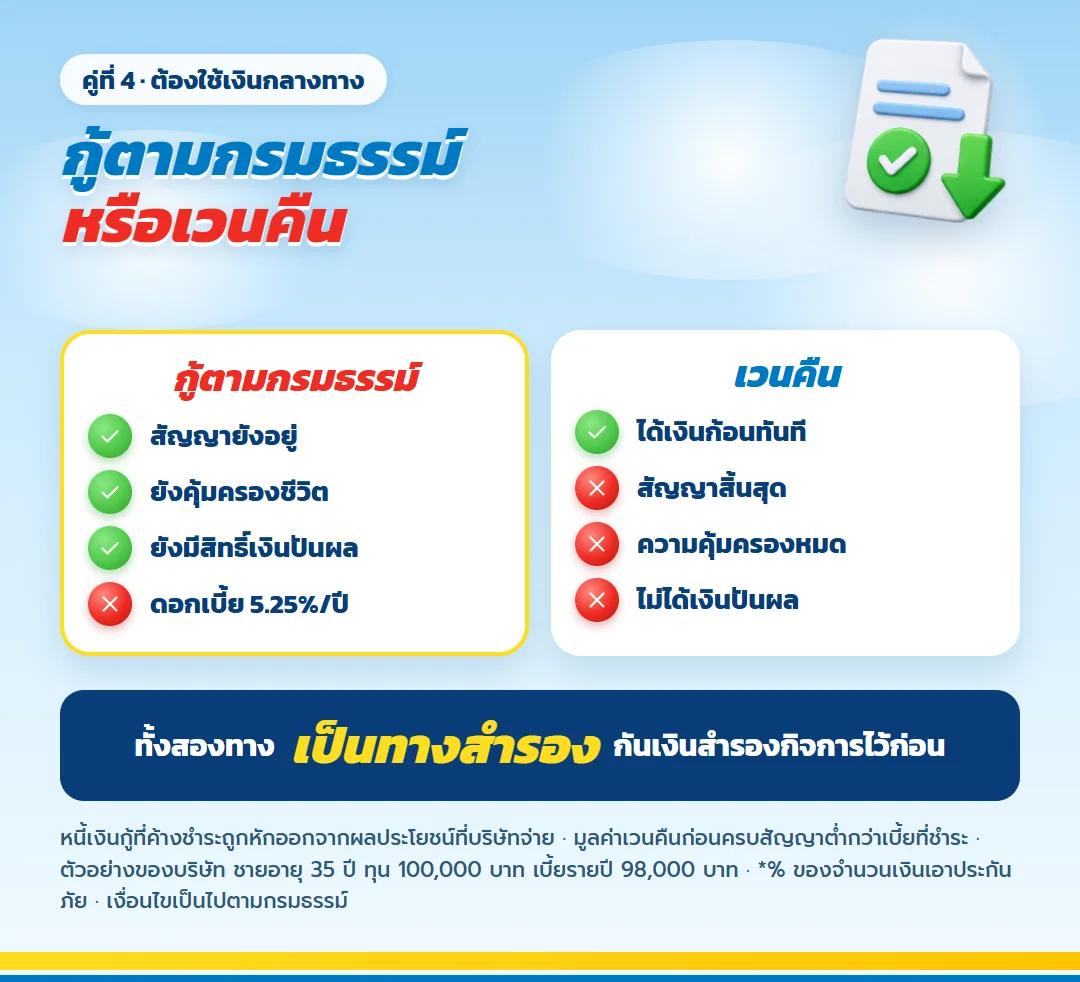
| ประเด็น | กู้เงินตามกรมธรรม์ | เวนคืนกรมธรรม์ |
| สัญญา | ยังมีผลต่อ | สิ้นสุดทันที |
| ความคุ้มครองชีวิต | ยังอยู่ | หมดไป |
| เงินปันผลเมื่อครบสัญญา | ยังมีสิทธิ์ | ไม่ได้รับ |
| ต้นทุน | ดอกเบี้ย 5.25% ต่อปี | ได้เท่ามูลค่าเวนคืน ณ วันนั้น |
ถ้ากิจการขาดสภาพคล่องจริง การกู้ตามกรมธรรม์รักษาสัญญาไว้ได้ แต่ต้องมีแผนคืนเงินกู้ เพราะหนี้ค้างชำระถูกหักออกจากผลประโยชน์ที่บริษัทจะจ่าย ส่วนการเวนคืนได้เงินก้อนเดียวแล้วจบ ตัวอย่างทุนแสน มูลค่าเวนคืนสิ้นปีที่ 5 อยู่ที่ 273,700 บาท และสิ้นปีที่ 10 อยู่ที่ 298,000 บาท ต่ำกว่าเบี้ยรวม 392,000 บาท แม้จะรับเงินคืนไประหว่างทางแล้วบางส่วน
ทางที่ดีที่สุดยังเป็นการกันเงินสำรองของกิจการไว้ให้พอตั้งแต่ต้น ทั้งการกู้และการเวนคืนควรเป็นทางสำรองเท่านั้น
คู่ที่ 5 เงินที่ครอบครัวได้รับ เทียบกับเบี้ยที่ส่งไปแล้ว
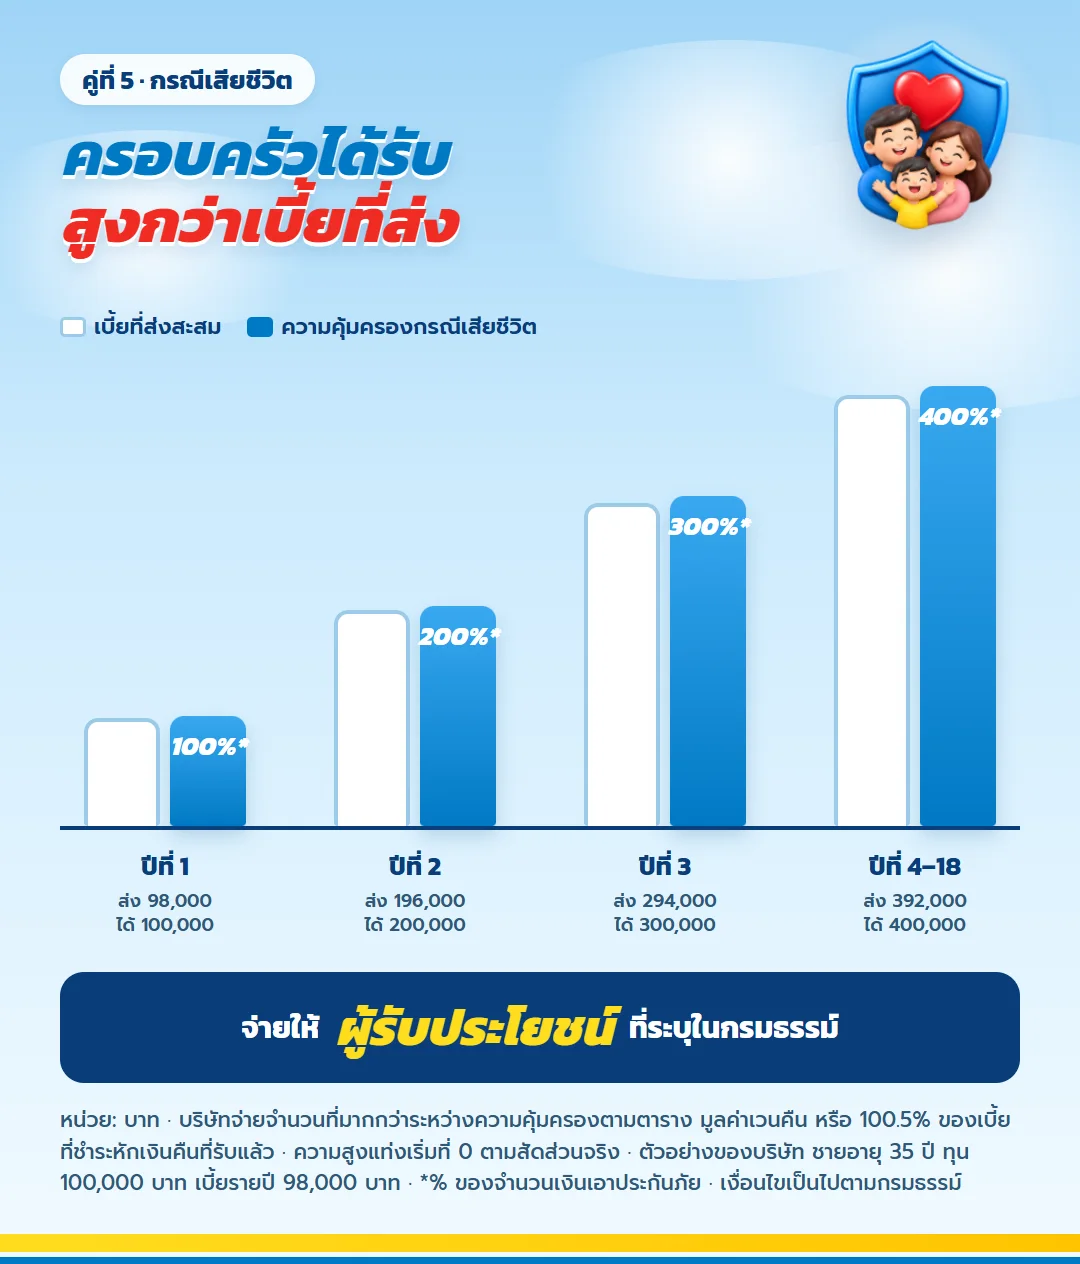
| ปีกรมธรรม์ | เบี้ยที่ส่งสะสม | ความคุ้มครองกรณีเสียชีวิต |
| ปีที่ 1 | 98,000 | 100,000 |
| ปีที่ 2 | 196,000 | 200,000 |
| ปีที่ 3 | 294,000 | 300,000 |
| ปีที่ 4 ถึง 18 | 392,000 | 400,000 |
ความคุ้มครองของแบบนี้ขึ้นตามปีที่ส่งเบี้ย เริ่ม 100% ของทุนในปีแรก และแตะ 400% ของทุนตั้งแต่ปีที่สี่ ทุกปีในตารางจึงสูงกว่าเบี้ยที่ส่งสะสมถึงปีนั้น บริษัทจ่ายจำนวนที่มากกว่าระหว่างตัวเลขตามตาราง มูลค่าเวนคืน หรือ 100.5% ของเบี้ยที่ชำระหักเงินคืนที่รับแล้ว
บริษัทจ่ายเงินก้อนนี้ให้ผู้รับประโยชน์ที่ระบุไว้ในกรมธรรม์ แยกจากทรัพย์สินที่ผูกอยู่กับกิจการ ถ้าเสียชีวิตก่อนครบสัญญา ผู้รับประโยชน์ยังได้เงินปันผลเท่าที่สะสมถึงวันครบรอบปีกรมธรรม์ก่อนเสียชีวิต
สรุปทางเลือกใน มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ
- เลือกแยกเงินออกจากกิจการ เมื่อกันเงินสำรองของกิจการไว้ครบแล้ว และมีกำไรเหลือส่งได้ครบ 4 งวด
- เลือกรับเงินคืนออกไป เมื่อมีค่าใช้จ่ายประจำปีที่อยากให้แบบนี้รับภาระแทน
- เลือกคงเงินคืนสะสม เมื่อเป้าหมายคือเงินก้อนใหญ่ที่สุดตอนอายุ 53 ปี
- เลือกกู้ตามกรมธรรม์ก่อนเวนคืน เมื่อกิจการขาดสภาพคล่องชั่วคราวและมีแผนคืนเงินกู้ชัดเจน
ถ้าตอบไม่ได้ว่ากำไรปีไหนต่ำที่สุดยังส่งเบี้ยไหว ให้ลดทุนลงก่อน ทุนปรับได้ทีละ 10,000 บาท
คำถามจากเจ้าของกิจการเรื่อง มันนี่ ฟิต เวลท์ตี้ 18/4
อาชีพชั้นไหนสมัครได้บ้าง
แบบนี้รับประกันทุกชั้นอาชีพ ตั้งแต่ชั้น 1 ถึงชั้น 3
ดูยอดเงินปันผลสะสมระหว่างทางได้จากไหน
บริษัทแจ้งยอดเงินปันผลสะสมในหนังสือแสดงข้อมูลกรมธรรม์ประจำปี และประกาศผลตอบแทนการลงทุนที่ใช้คำนวณทุกปีทางเว็บไซต์และแอปพลิเคชันของไทยประกันชีวิต
ลดหย่อนภาษีได้เท่าไร
เบี้ยประกันชีวิตลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามจ่ายจริง รวมกับประกันชีวิตอื่นไม่เกิน 100,000 บาทต่อปี เบี้ยส่วนที่เกินเพดานไม่ได้ลดหย่อนเพิ่ม
สมัครต้องตรวจสุขภาพไหม
ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ
เจ้าของกิจการอายุ 61 ปีขึ้นไปทำได้ไหม
ทำได้ถึงอายุ 65 ปี เบี้ยต่อทุนแสนขยับเป็น 99,500 บาทต่อปี
รายละเอียดที่ต้องรู้ก่อนยื่นใบคำขอ
- ชำระเบี้ยรายปีเท่านั้น เปลี่ยนเป็นรายเดือนภายหลังไม่ได้
- ทุนสูงสุด 5 ล้านบาทต่อแบบต่อราย และซื้อสัญญาเพิ่มเติมแนบไม่ได้
- ผลิตภัณฑ์ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนครบสัญญาอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ
- ได้รับกรมธรรม์แล้วเปลี่ยนใจ ส่งคืนได้ภายใน 15 วัน บริษัทหักค่าใช้จ่ายฉบับละ 500 บาท
- ตัวเลขทั้งหมดเป็นตัวอย่างของบริษัท ยอดคงเงินคืนสะสมคำนวณตามอัตราดอกเบี้ยปัจจุบัน เงื่อนไขที่สมบูรณ์เป็นไปตามกรมธรรม์
เทียบตัวเลขของคุณเองก่อนตัดสินใจ
แจ้งอายุ เพศ และกำไรที่ถอนออกจากกิจการได้ต่อเนื่อง 4 ปี ตัวแทนจะทำใบเสนอขายให้เห็นทั้งแบบรับเงินคืนออกไปและแบบคงไว้สะสม พร้อมมูลค่าเวนคืนรายปี เพื่อเทียบก่อนเลือก ขั้นตอนนี้ยังไม่ใช่การสมัคร
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น