มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ในมุมเจ้าของกิจการ ตัดสินใจทีละขั้น ตั้งแต่แยกเงินส่วนตัว เช็กงบ 5 ปี อ่านส่วนรับรองกับเงินปันผล จนถึงความคุ้มครองชีวิต 500% ของทุน
มันนี่ ฟิต เวลท์ตี้ 15/5 เป็นทางหนึ่งที่เจ้าของกิจการนำมาพิจารณา หลังปิดบัญชีแล้วมีกำไรส่วนหนึ่งถอนออกมาเป็นเงินส่วนตัว และอยากเก็บเงินก้อนนี้ไว้ให้ห่างจากความเสี่ยงของธุรกิจ เหตุผลคือจ่ายเบี้ยแค่ 5 ปี มีเงินคืนระหว่างสัญญา และคุ้มครองชีวิตสูงสุด 500% ของทุน
คู่มือนี้แบ่งการตัดสินใจเป็น 6 ขั้น ตั้งแต่แยกเงินส่วนตัวออกจากกิจการ ไปจนถึงเลือกว่าจะใช้เงินคืนอย่างไร แต่ละขั้นมีตัวเลขจากเอกสารเสนอขายของแบบกำกับไว้ อ่านจบแล้วคุณจะรู้ว่าควรถามตัวแทนเรื่องอะไรบ้าง
ภาพรวมของ มันนี่ ฟิต เวลท์ตี้ 15/5 ก่อนเริ่มขั้นที่ 1
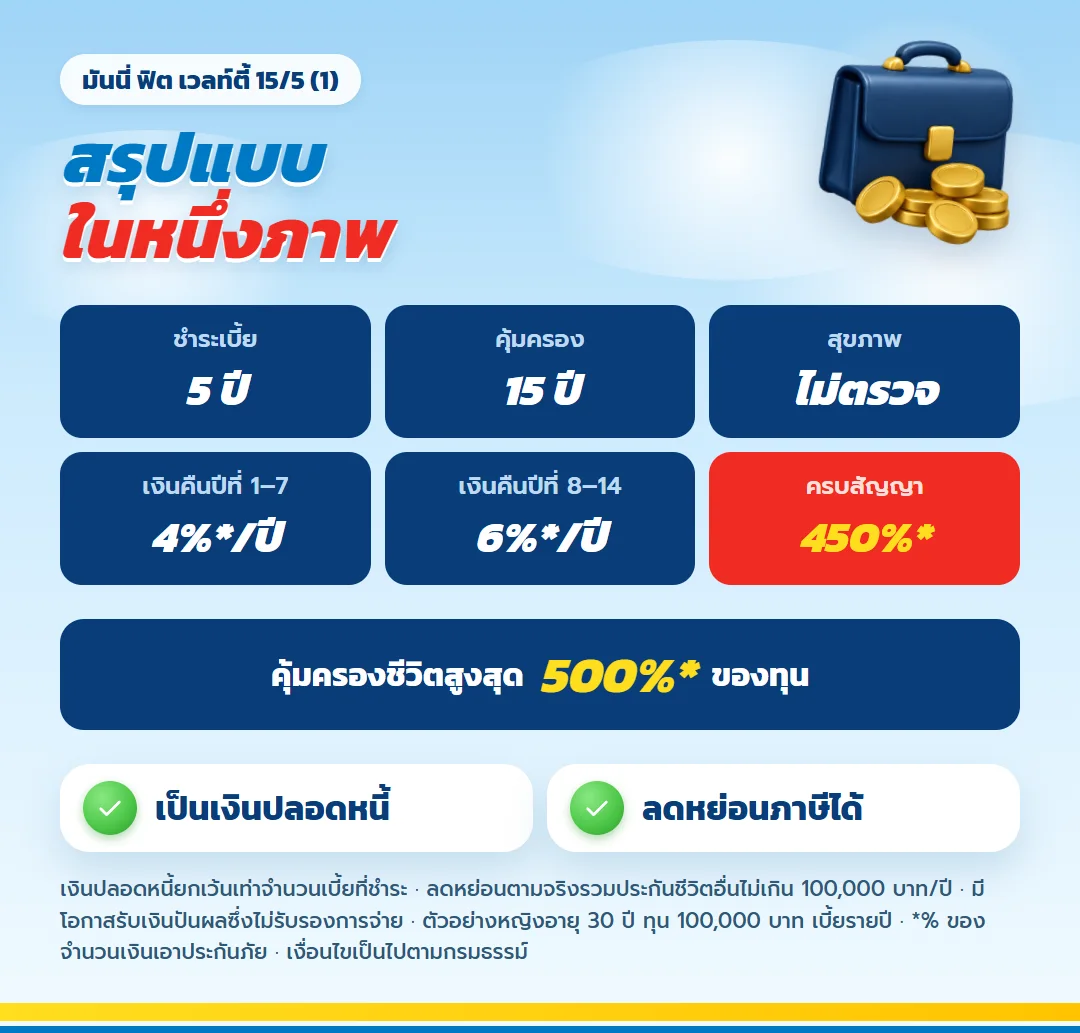
แบบนี้เป็นประกันออมทรัพย์มีเงินปันผล สัญญายาว 15 ปี ชำระเบี้ยรายปีเพียง 5 งวด หลังจากนั้นไม่ต้องจ่ายเพิ่มอีก ระหว่างทางมีเงินคืนระหว่างสัญญาทุกปี และปิดท้ายด้วยเงินครบสัญญา 450% ของทุน
ส่วนที่เจ้าของกิจการมักสนใจเป็นพิเศษคือความคุ้มครองกรณีเสียชีวิต ซึ่งเพิ่มขึ้นทุกปีที่ชำระเบี้ยจนแตะห้าเท่าของทุน และสมัครได้โดยไม่ต้องตรวจสุขภาพ
แผนภาพผลประโยชน์ของแบบ ก่อนเริ่มขั้นที่ 1
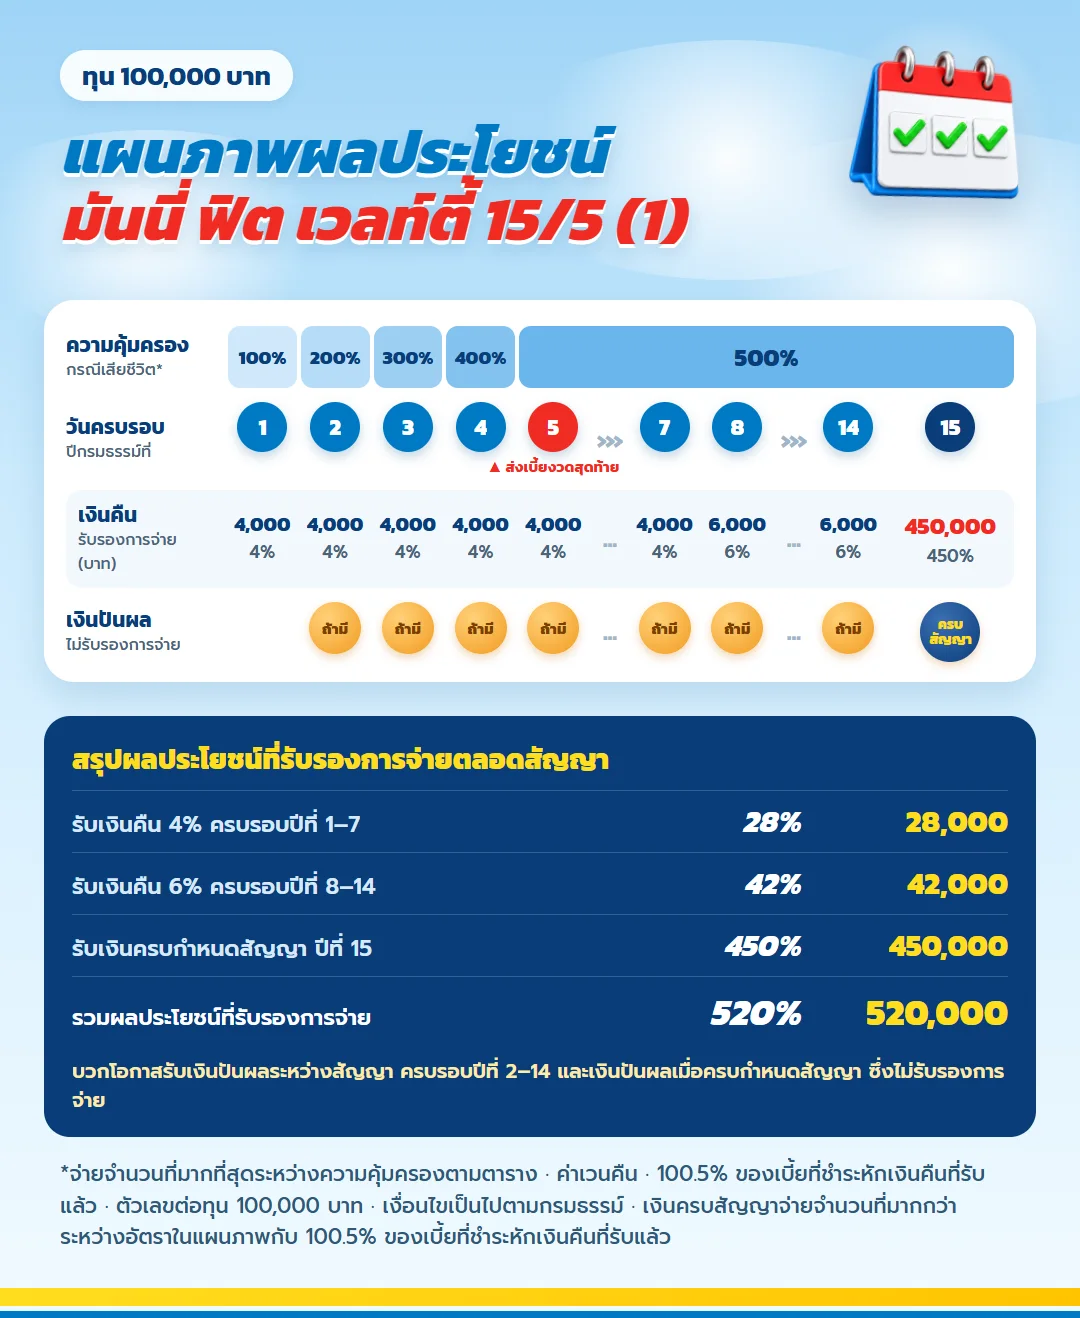
ก่อนแยกเงินส่วนตัวออกจากกิจการ ดูเส้นทางเงินทั้ง 15 ปีก่อน วงสีแดงคือปีที่ 5 ซึ่งเป็นงวดสุดท้าย หลังจากนั้นความคุ้มครองอยู่ที่ 500% ไปจนครบสัญญา
| เงินที่กรมธรรม์รับรอง | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ของทุน (ปีที่ 1 ถึง 7) | 28% | 28,000 |
| เงินคืนปีละ 6% ของทุน (ปีที่ 8 ถึง 14) | 42% | 42,000 |
| เงินก้อนตอนครบสัญญา (ปีที่ 15) | 450% | 450,000 |
| รวมทั้งสัญญา | 520% | 520,000 |
ถ้าไม่มีเงินปันผลเลย เจ้าของกิจการยังได้ส่วนรับรองครบตามตารางนี้ เงินปันผลเป็นส่วนเพิ่มที่อาจได้หรือไม่ได้
เทียบสมมติฐานกับผลตอบแทนเงินปันผลที่ประกาศจริง
ขั้นที่ 1 แยกเงินส่วนตัวออกจากกิจการให้ชัดก่อน
เงินที่จะนำมาทำแบบนี้ควรเป็นกำไรที่ถอนออกมาแล้ว ไม่ใช่เงินทุนหมุนเวียน เหตุผลอยู่ในตารางมูลค่าเวนคืน ช่วงห้าปีแรกถ้าขอเวนคืน ยอดที่ได้คืนต่ำกว่าเบี้ยที่ส่งไปมาก
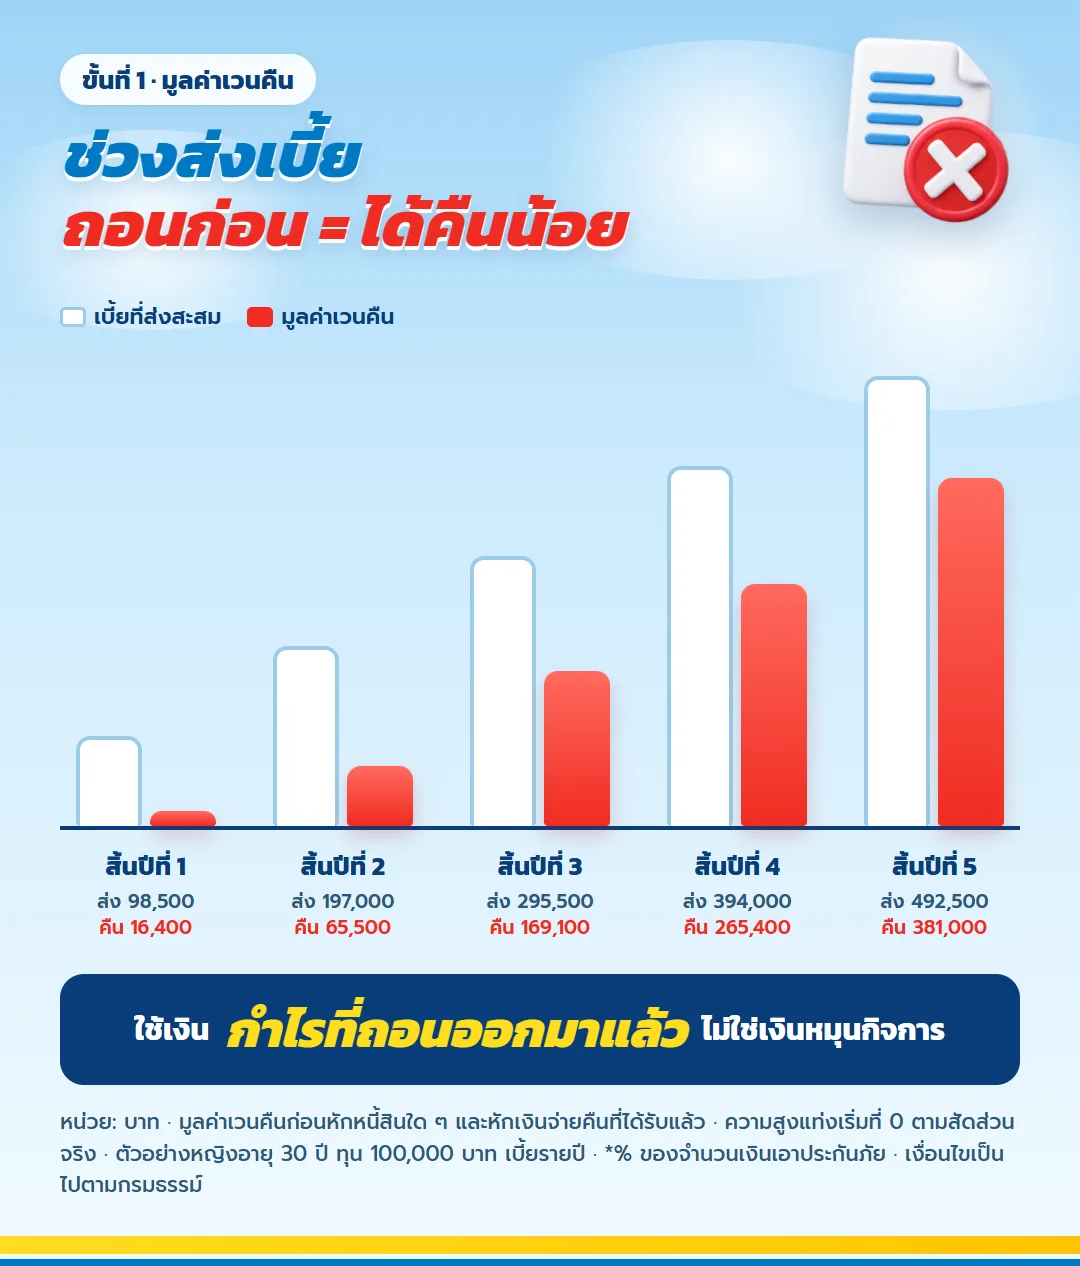
ตัวอย่างทุน 100,000 บาท สิ้นปีแรกส่งเบี้ยไป 98,500 บาท มูลค่าเวนคืนเหลือ 16,400 บาท สิ้นปีที่ 3 ส่งไปแล้ว 295,500 บาท มูลค่าเวนคืน 169,100 บาท ถ้าวันหนึ่งกิจการขาดสภาพคล่องแล้วต้องดึงเงินส่วนนี้ออกมา ผลที่ได้จะไม่คุ้ม
อีกเหตุผลที่ควรแยกเงินออกมาคือสถานะเงินปลอดหนี้ เอกสารของแบบระบุว่าผลประโยชน์ตามกรมธรรม์ เจ้าหนี้ไม่มีสิทธิยึด เว้นแต่เท่าจำนวนเบี้ยประกันภัยที่ชำระไป สำหรับคนทำธุรกิจที่มีภาระค้ำประกันหรือเครดิตการค้า ข้อนี้ช่วยให้เงินส่วนตัวไม่ปนกับความเสี่ยงของบริษัท
ขั้นที่ 2 เช็กว่าเงินก้อนนี้ส่งได้ครบ 5 ปีติดกัน
| สิ่งที่ต้องรู้ | ตามเอกสารของแบบ |
| งวดชำระ | รายปี 5 งวด ไม่มีแบบรายเดือน |
| เบี้ยต่อทุนแสน อายุไม่เกิน 50 ปี | 98,500 บาทต่อปี |
| เบี้ยต่อทุนแสน อายุ 51 ถึง 70 ปี | 99,000 บาทต่อปี |
| อายุที่สมัครได้ | ตั้งแต่ 1 เดือน จนถึง 70 ปี |
| วิธีจ่ายเบี้ย | บัตรเครดิต หักบัญชีธนาคาร เช็ค หรือเงินสด |
| ลดหย่อนภาษี | หักได้ตามเบี้ยที่จ่ายจริง รวมกับประกันชีวิตอื่นไม่เกิน 100,000 บาทต่อปี |
เจ้าของกิจการที่รายได้ขึ้นลงตามฤดูกาล ควรดูว่าปีที่ยอดขายต่ำที่สุดยังส่งงวดนี้ได้สบายไหม ถ้าไม่แน่ใจ ลดทุนลงให้เหลือระดับที่ส่งได้แน่นอนทั้ง 5 ปี ดีกว่าตั้งทุนสูงแล้วต้องหยุดกลางทาง
เรื่องภาษี เบี้ยประกันชีวิตลดหย่อนภาษีได้เมื่อผู้มีเงินได้ทำประกันให้ตัวเอง เจ้าของกิจการที่จ่ายเบี้ยจากเงินส่วนตัวจึงใช้สิทธินี้ได้ตามหลักเกณฑ์ของกรมสรรพากร ในตัวอย่างทุน 100,000 บาท เบี้ย 98,500 บาทต่อปีเกือบเต็มเพดาน ถ้ามีประกันชีวิตตัวอื่นอยู่แล้ว สิทธิที่เหลืออาจไม่พอ ควรนับรวมก่อนเลือกทุน
ประกันออมทรัพย์สำหรับเจ้าของกิจการ ตัวนี้เหมาะกับใคร
- มีกำไรส่วนเกินทุกปี และกันเงินสำรองของกิจการไว้ครบแล้ว
- อยากให้ครอบครัวมีเงินก้อนแน่นอน ถ้าเจ้าของเกิดเหตุไม่คาดฝัน
- ต้องการประกันออมทรัพย์จ่ายสั้น จ่ายจบเร็วแล้วไม่ต้องห่วงงวดต่อไปอีก 10 ปี
- ไม่มีเวลาไปตรวจสุขภาพ และอยากให้ขั้นตอนสมัครจบเร็ว
ถ้าเงินก้อนที่มีอาจต้องเรียกใช้ขยายกิจการภายในไม่กี่ปี แบบนี้ยังไม่ใช่คำตอบ ควรเก็บเป็นเงินสำรองที่ถอนได้ทันทีก่อน
ขั้นที่ 3 ดูว่าเงินคืนระหว่างสัญญาเข้ามาปีไหนบ้าง
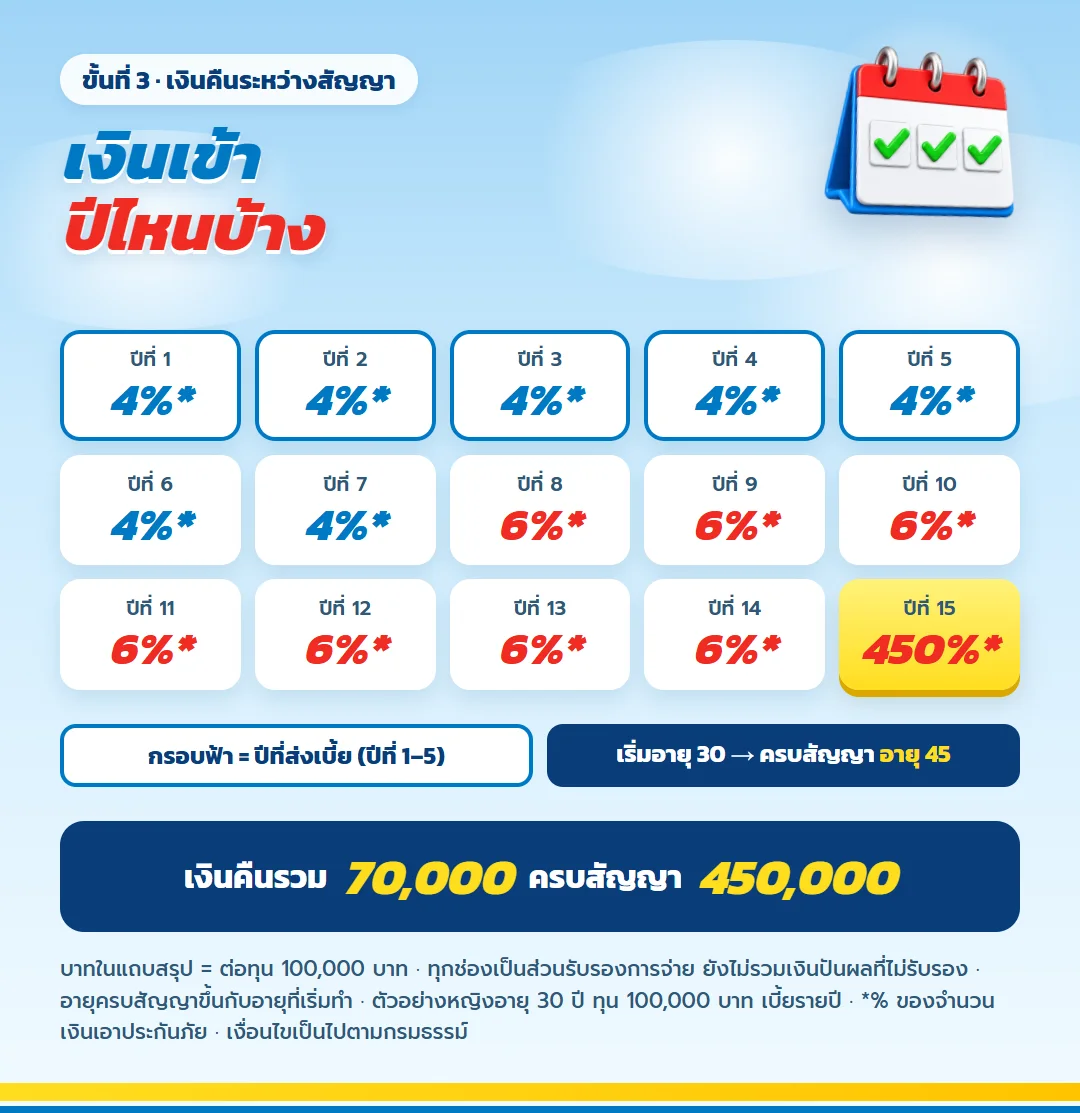
เงินคืนเริ่มตั้งแต่สิ้นปีกรมธรรม์แรก ปีละ 4% ของทุนไปจนถึงปีที่ 7 จากนั้นขยับเป็นปีละ 6% ตั้งแต่ปีที่ 8 ถึงปีที่ 14 รวมเงินคืนทั้งหมด 70,000 บาทต่อทุนแสน
ปีที่ 15 ได้เงินครบสัญญา 450,000 บาทต่อทุนแสน ถ้าเริ่มทำตอนอายุ 30 ปี เงินก้อนนี้มาถึงตอนอายุ 45 ปี คนที่วางแผนส่งต่อกิจการหรือลดบทบาทตัวเองในช่วงวัยนั้น สามารถใช้เงินก้อนนี้เป็นเงินตั้งต้นของชีวิตช่วงถัดไปได้
ขั้นที่ 4 ตัดสินใจจากส่วนรับรอง แล้วค่อยมองเงินปันผล
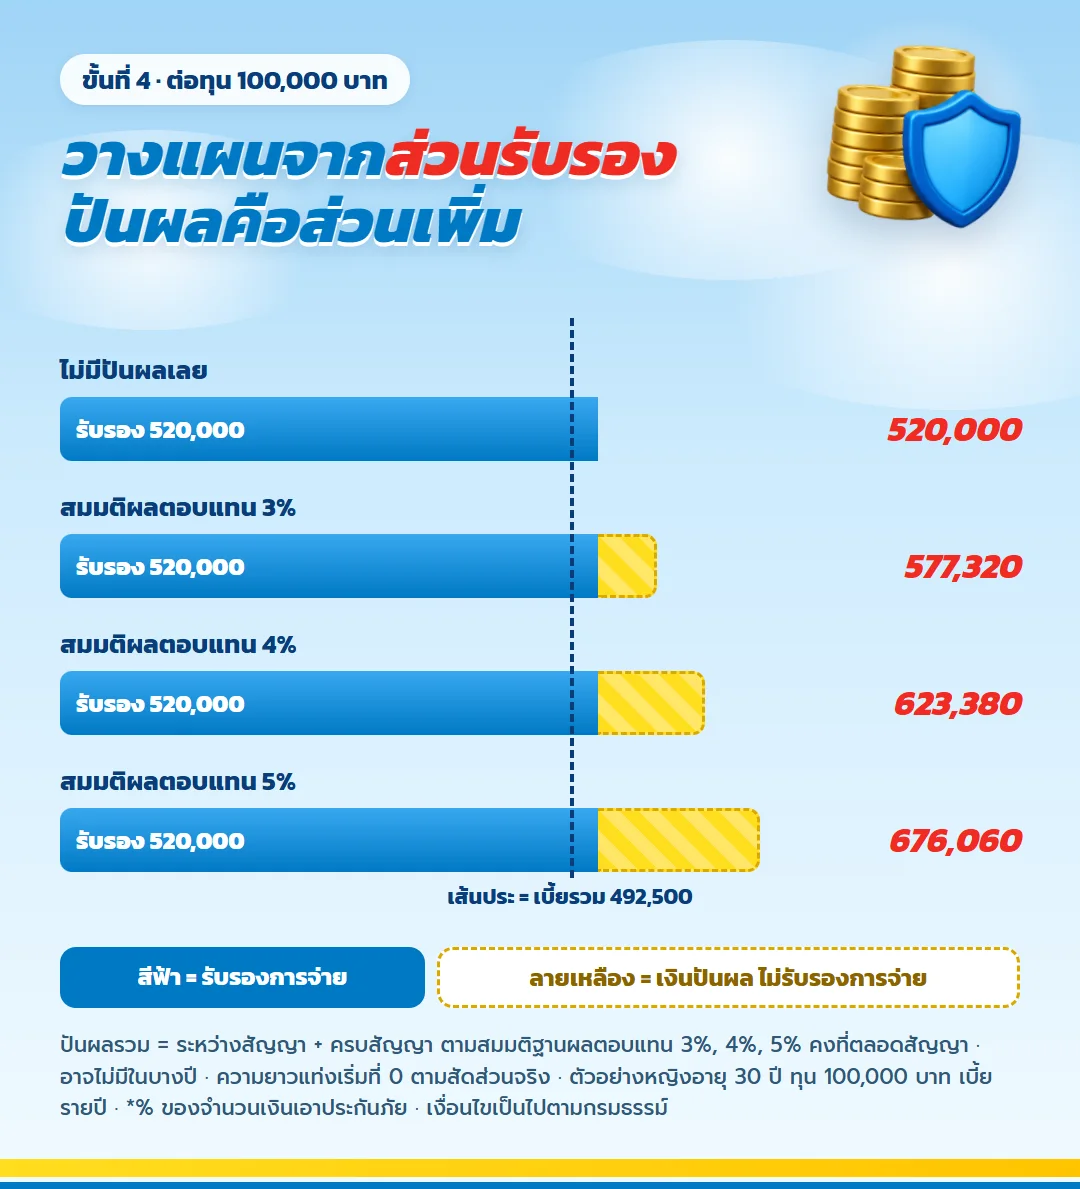
| กรณี (บาท ต่อทุน 100,000) | รับรองการจ่าย | ปันผลรวม (ไม่รับรอง) | ได้รับทั้งหมด | สูงกว่าเบี้ย 492,500 |
| ไม่มีปันผลเลย | 520,000 | 0 | 520,000 | 27,500 |
| สมมติผลตอบแทน 3% | 520,000 | 57,320 | 577,320 | 84,820 |
| สมมติผลตอบแทน 4% | 520,000 | 103,380 | 623,380 | 130,880 |
| สมมติผลตอบแทน 5% | 520,000 | 156,060 | 676,060 | 183,560 |
คนทำธุรกิจคุ้นกับการวางแผนจากกรณีแย่ที่สุด ใช้หลักเดียวกันได้ที่นี่ แถวบนสุดคือกรณีที่บริษัทไม่จ่ายเงินปันผลเลยตลอดสัญญา คุณยังได้รับ 520,000 บาท สูงกว่าเบี้ยรวม 27,500 บาท ตัวเลขนี้รับรองในกรมธรรม์
แถวที่เหลือเป็นตัวอย่างเงินปันผลจากสมมติฐานผลตอบแทนการลงทุนคงที่ 3% ถึง 5% ตลอด 15 ปี ปันผลรวมคือยอดที่จ่ายระหว่างสัญญาบวกยอดที่จ่ายตอนครบสัญญา ของจริงอาจมากหรือน้อยกว่านี้ และบางปีอาจไม่มี ให้นับเป็นกำไรที่ได้เพิ่มเมื่อผลการลงทุนดี ไม่ใช่รายได้ที่วางแผนใช้ล่วงหน้า
เทียบสมมติฐานกับผลตอบแทนที่ไทยประกันชีวิตประกาศย้อนหลัง และสัดส่วนการลงทุนล่าสุด
ขั้นที่ 5 เลือกว่าจะใช้เงินคืนหรือสะสมต่อ
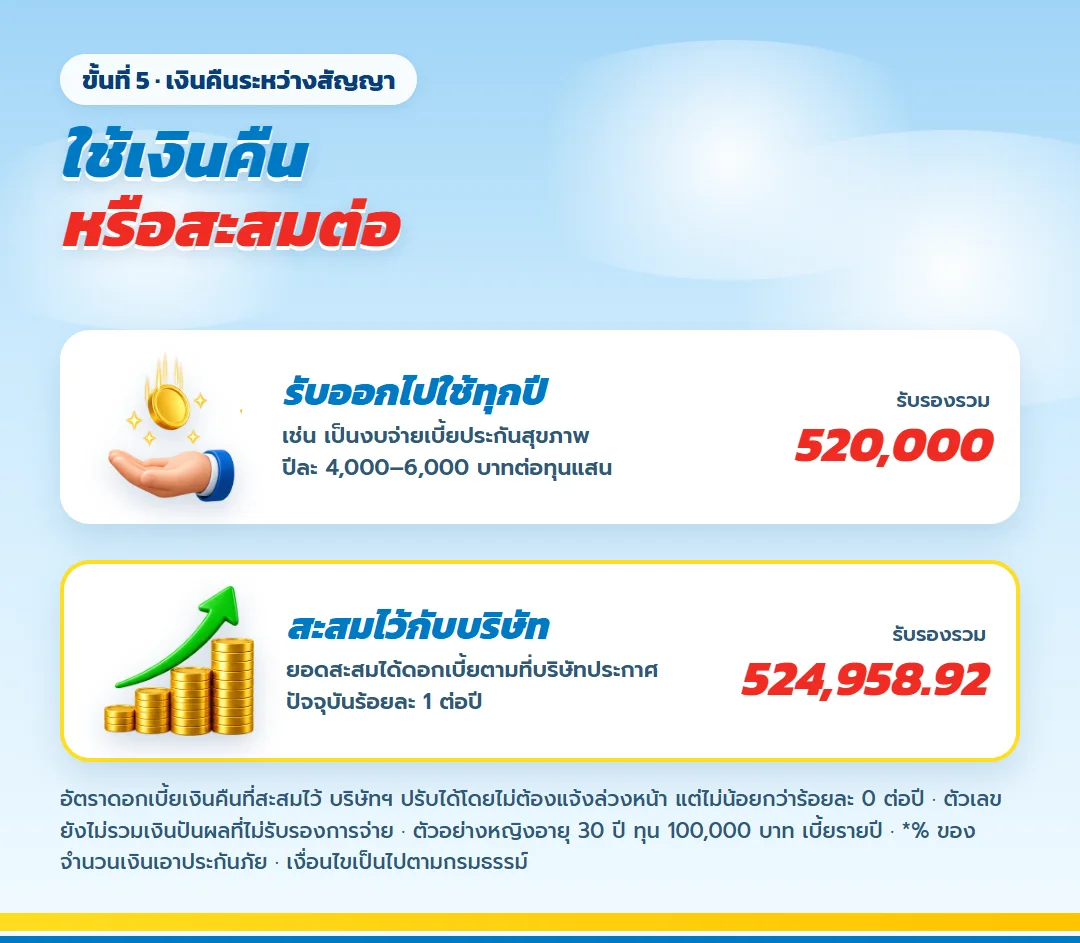
เงินคืนปีละ 4,000 ถึง 6,000 บาทต่อทุนแสน เจ้าของกิจการบางคนใช้เป็นงบจ่ายเบี้ยประกันสุขภาพของตัวเองทุกปี เงินออมก้อนหลักจึงไม่ต้องถูกแตะ ถ้ารับออกทุกปี ส่วนรับรองรวมทั้งสัญญาคือ 520,000 บาท
ถ้าไม่ต้องใช้ ปล่อยเงินคืนสะสมไว้กับบริษัทได้ ยอดสะสมได้ดอกเบี้ยตามอัตราที่บริษัทประกาศ ปัจจุบันร้อยละ 1 ต่อปี ในตัวอย่าง ส่วนรับรองรวมขยับเป็น 524,958.92 บาท อัตรานี้ไม่คงที่ บริษัทปรับได้ แต่ต้องไม่ต่ำกว่าร้อยละ 0 ต่อปี
ขั้นที่ 6 ดูว่าครอบครัวได้เงินก้อนเท่าไร ถ้าเจ้าของเป็นอะไรไป
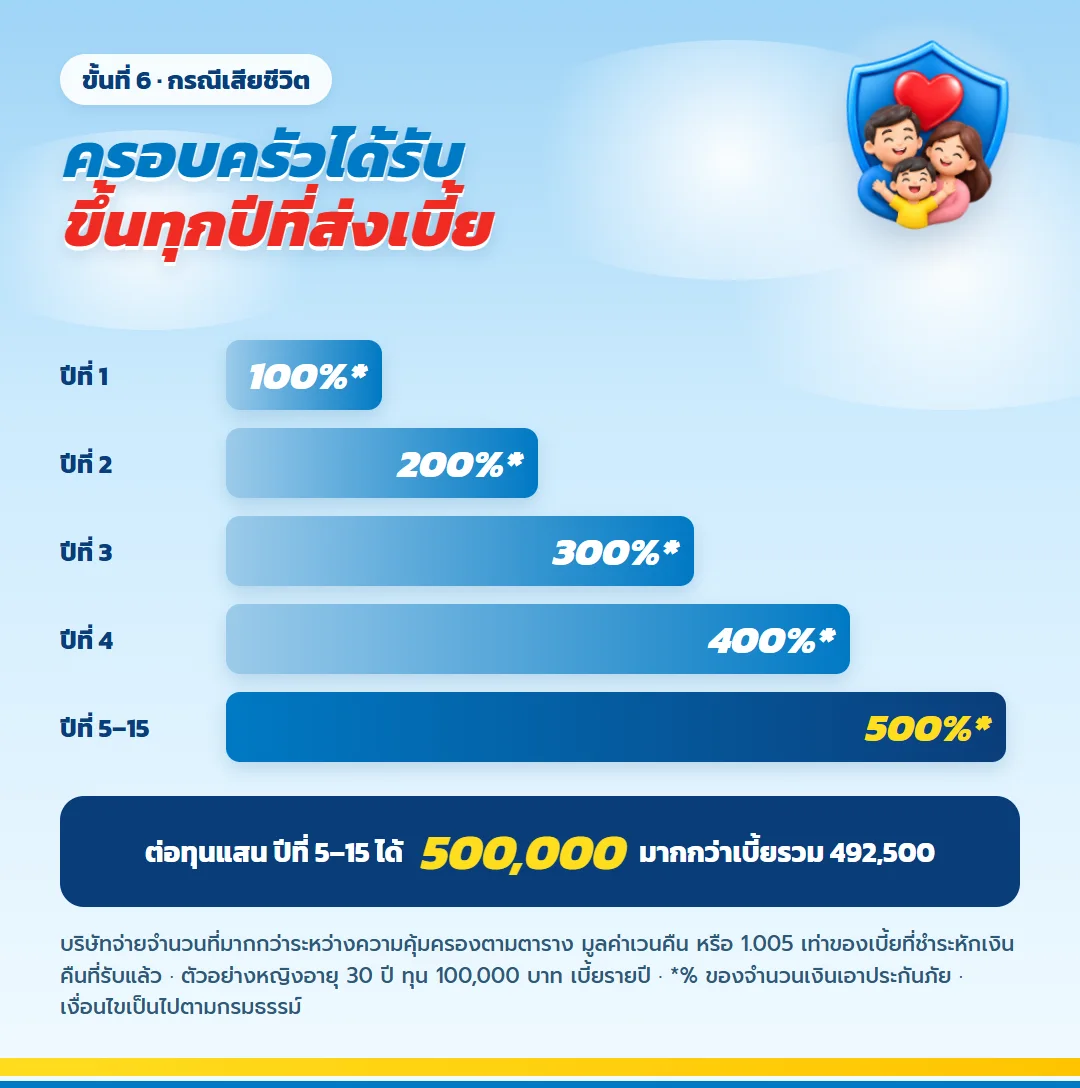
กิจการครอบครัวจำนวนมากหยุดชะงักเมื่อเจ้าของจากไปกะทันหัน ความคุ้มครองของแบบนี้ขึ้นปีละขั้นในช่วงส่งเบี้ย ปีแรก 100% ของทุน ปีที่สอง 200% ปีที่สาม 300% ปีที่สี่ 400% และตั้งแต่ปีที่ 5 จนจบสัญญาอยู่ที่ 500%
ต่อทุนแสน ครอบครัวจะได้รับ 500,000 บาทในช่วงปีที่ 5 ถึง 15 มากกว่าเบี้ยทั้งหมด 492,500 บาท หากมูลค่าเวนคืน หรือ 1.005 เท่าของเบี้ยที่จ่ายหักเงินคืนที่รับไปแล้ว มีจำนวนสูงกว่า บริษัทจะจ่ายตามจำนวนที่สูงกว่านั้น
สิ่งที่แบบนี้ไม่ได้ออกแบบมาให้ทำ
กำไรส่วนรับรอง 27,500 บาทตลอด 15 ปีต่อทุนแสน ถ้าวัดเป็นผลตอบแทนการลงทุนล้วน ๆ ถือว่าน้อย คนที่ต้องการให้เงินก้อนโตเร็วที่สุดควรดูเครื่องมืออื่นประกอบ
มันนี่ ฟิต เวลท์ตี้ 15/5 ทำหน้าที่ต่างออกไป คือล็อกเงินส่วนตัวไว้ในที่ที่เจ้าหนี้แตะไม่ได้ ให้ความคุ้มครองชีวิตสูงกว่าเบี้ยทั้งหมดที่ใส่ไปตั้งแต่ปีที่ 5 และยังใช้สิทธิลดหย่อนภาษีได้ ถ้าสามเรื่องนี้คือสิ่งที่คุณต้องการ แบบนี้คุ้มกับการพิจารณา
คำถามจากเจ้าของกิจการเรื่อง มันนี่ ฟิต เวลท์ตี้ 15/5
อายุเกิน 50 ปี เบี้ยแพงขึ้นไหม
ขยับเล็กน้อย จาก 98,500 บาทเป็น 99,000 บาทต่อทุน 100,000 บาท สำหรับผู้เอาประกันอายุ 51 ถึง 70 ปี และใช้อัตราเดียวกันทั้งชายและหญิง
เงินปันผลเริ่มจ่ายปีไหน
บริษัทอาจพิจารณาจ่ายระหว่างสัญญาในปีที่ 2 ถึงปีที่ 14 และอีกครั้งตอนครบสัญญา ทั้งหมดเป็นส่วนที่ไม่รับรองการจ่าย
เงินคืนกับเงินครบสัญญาต้องนำไปเสียภาษีไหม
เอกสารของแบบระบุว่าผลประโยชน์จากกรมธรรม์ประกันชีวิตไม่มีการหักภาษี
ถ้ากิจการมีหนี้ เงินในกรมธรรม์ปลอดภัยไหม
ผลประโยชน์ตามกรมธรรม์เป็นเงินปลอดหนี้ เจ้าหนี้ยึดไม่ได้ ยกเว้นส่วนเท่าจำนวนเบี้ยประกันภัยที่ชำระไป
ได้กรมธรรม์แล้วขอยกเลิกได้ไหม
ได้ภายใน 15 วันนับจากวันรับกรมธรรม์ บริษัทจะคืนเบี้ยโดยหักค่าใช้จ่าย 500 บาทต่อฉบับ
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขทุกตัวมาจากเอกสารเสนอขายตัวอย่าง ผู้เอาประกันหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ชำระรายปี
- เงินคืนระหว่างสัญญาและเงินครบสัญญารับรองการจ่าย ส่วนเงินปันผลไม่รับรอง จำนวนจริงอาจต่างจากตัวอย่างอย่างมีนัยสำคัญ
- ประกันชีวิตไม่ใช่เงินฝาก เวนคืนก่อนครบสัญญาอาจได้เงินคืนน้อยกว่าเบี้ยที่จ่าย
- การลดหย่อนภาษีใช้หลักเกณฑ์ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172
- โปรดอ่านเงื่อนไขในกรมธรรม์ให้ครบก่อนสมัคร
ข้อมูลที่ต้องเตรียมก่อนขอใบเสนอขาย
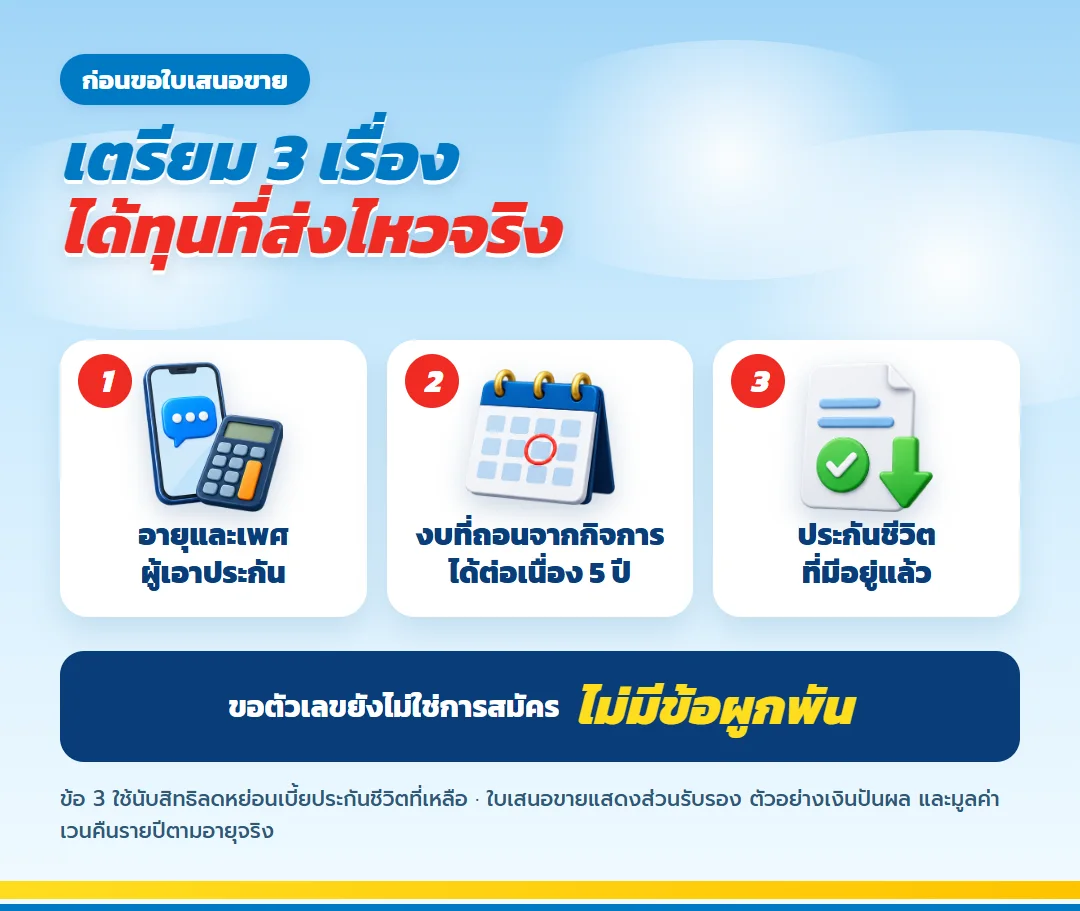
เตรียมสามเรื่อง อายุกับเพศของผู้เอาประกัน งบที่ถอนจากกิจการมาได้ทุกปีต่อเนื่อง 5 ปี และประกันชีวิตที่มีอยู่แล้วเพื่อนับสิทธิลดหย่อน ตัวแทนจะคำนวณทุนที่เหมาะให้ พร้อมตารางส่วนรับรอง ตัวอย่างเงินปันผล และมูลค่าเวนคืนรายปี
ใบเสนอขายเป็นแค่ตัวเลขให้คุณพิจารณา ยังไม่มีการสมัครหรือผูกพันใด ๆ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น