มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
มันนี่ ฟิต เฟิร์ม 30/25 แบบถามตอบ สำหรับคนที่อยากให้เงินออมงอกเงยแต่ไม่มีเวลาดูตลาด แยกส่วนรับรองกับเงินปันผล พร้อมผลประโยชน์ตามอายุ ภาษีที่ลดได้ และมูลค่าเวนคืน
มันนี่ ฟิต เฟิร์ม 30/25 เป็นประกันออมทรัพย์มีเงินปันผลที่เหมาะกับคนทำงานหรือเจ้าของกิจการซึ่งอยากให้เงินออมงอกเงยกว่าเงินฝาก แต่ไม่มีเวลานั่งดูหุ้นหรือกองทุนทุกวัน และรับความเสี่ยงที่เงินต้นหายไม่ได้ แบบนี้มีส่วนที่กรมธรรม์รับรองการจ่าย แล้วเปิดโอกาสรับเงินปันผลจากผลการลงทุนที่บริษัทบริหารให้
ด้านล่างเรียงตามคำถามที่ตัวแทนได้ยินบ่อยที่สุด ตอบด้วยตัวอย่างของบริษัทชุดเดียวกันตลอดทั้งหน้า คือผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท
คำถามที่ 1 แบบนี้ให้อะไรบ้าง สรุปสั้น ๆ
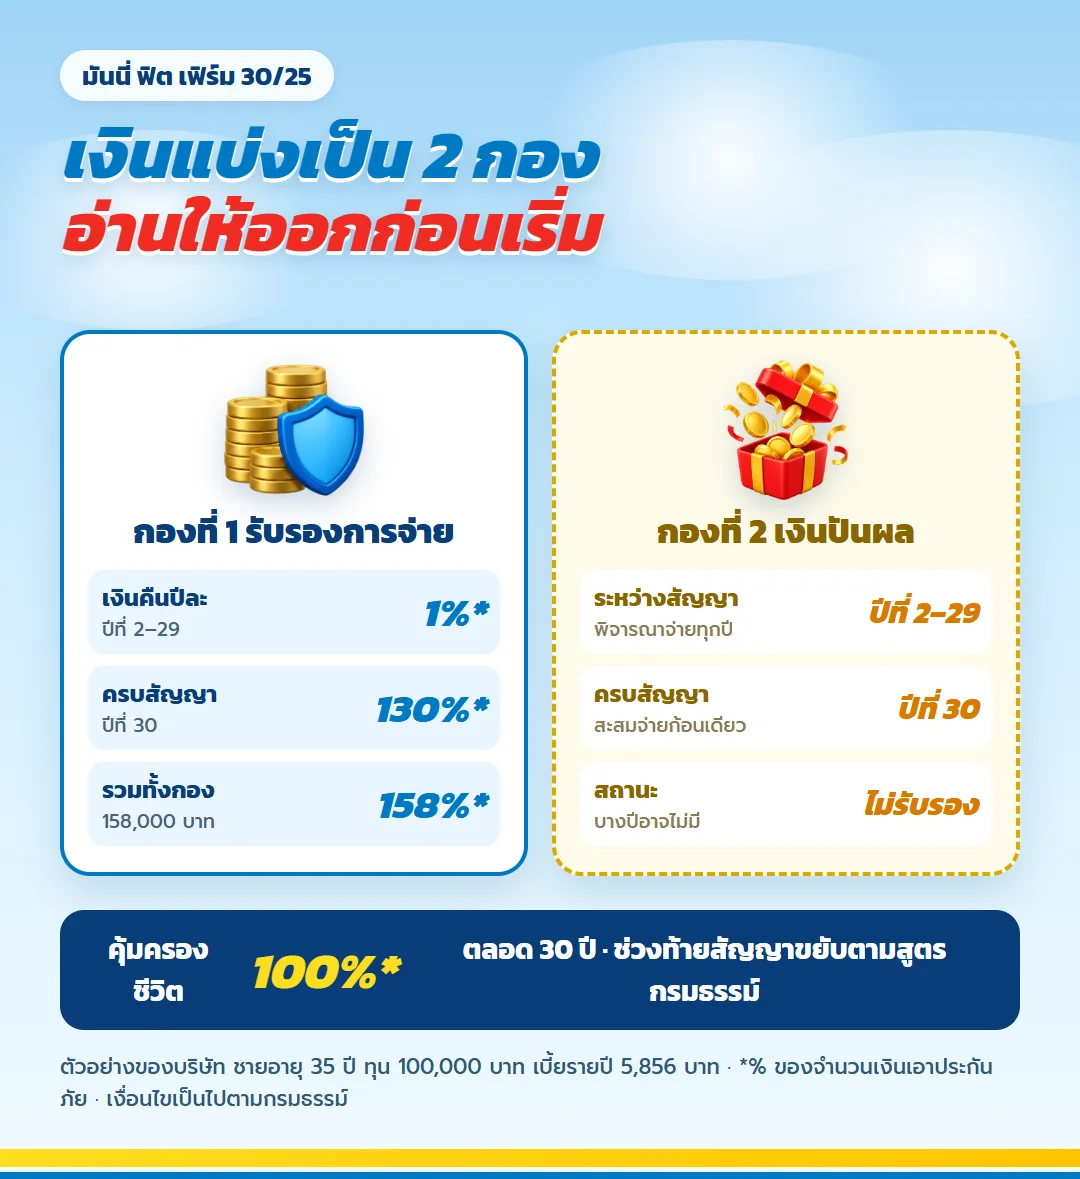
แบ่งเป็นสองกองให้เห็นชัด กองแรกเป็นเงินที่รับรองในกรมธรรม์ ได้แก่ เงินคืนปีละ 1% ของทุนตั้งแต่ครบรอบปีที่ 2 ถึงปีที่ 29 และเงินครบกำหนดสัญญา 130% ของทุนในปีที่ 30 รวมกัน 158%
กองที่สองเป็นเงินปันผล มีสองจังหวะ คือเงินปันผลระหว่างสัญญาที่พิจารณาจ่ายทุกปีตั้งแต่ปีที่ 2 และเงินปันผลอีกก้อนตอนครบสัญญา กองนี้ขึ้นกับผลการลงทุนของบริษัท จึงไม่รับรองการจ่าย
ส่วนความคุ้มครองชีวิตอยู่ที่ 100% ของทุนตลอด 30 ปี และช่วงท้ายสัญญาจะขยับขึ้นตามสูตรของกรมธรรม์
แผนภาพผลประโยชน์ตลอดสัญญา ดูจบในภาพเดียว
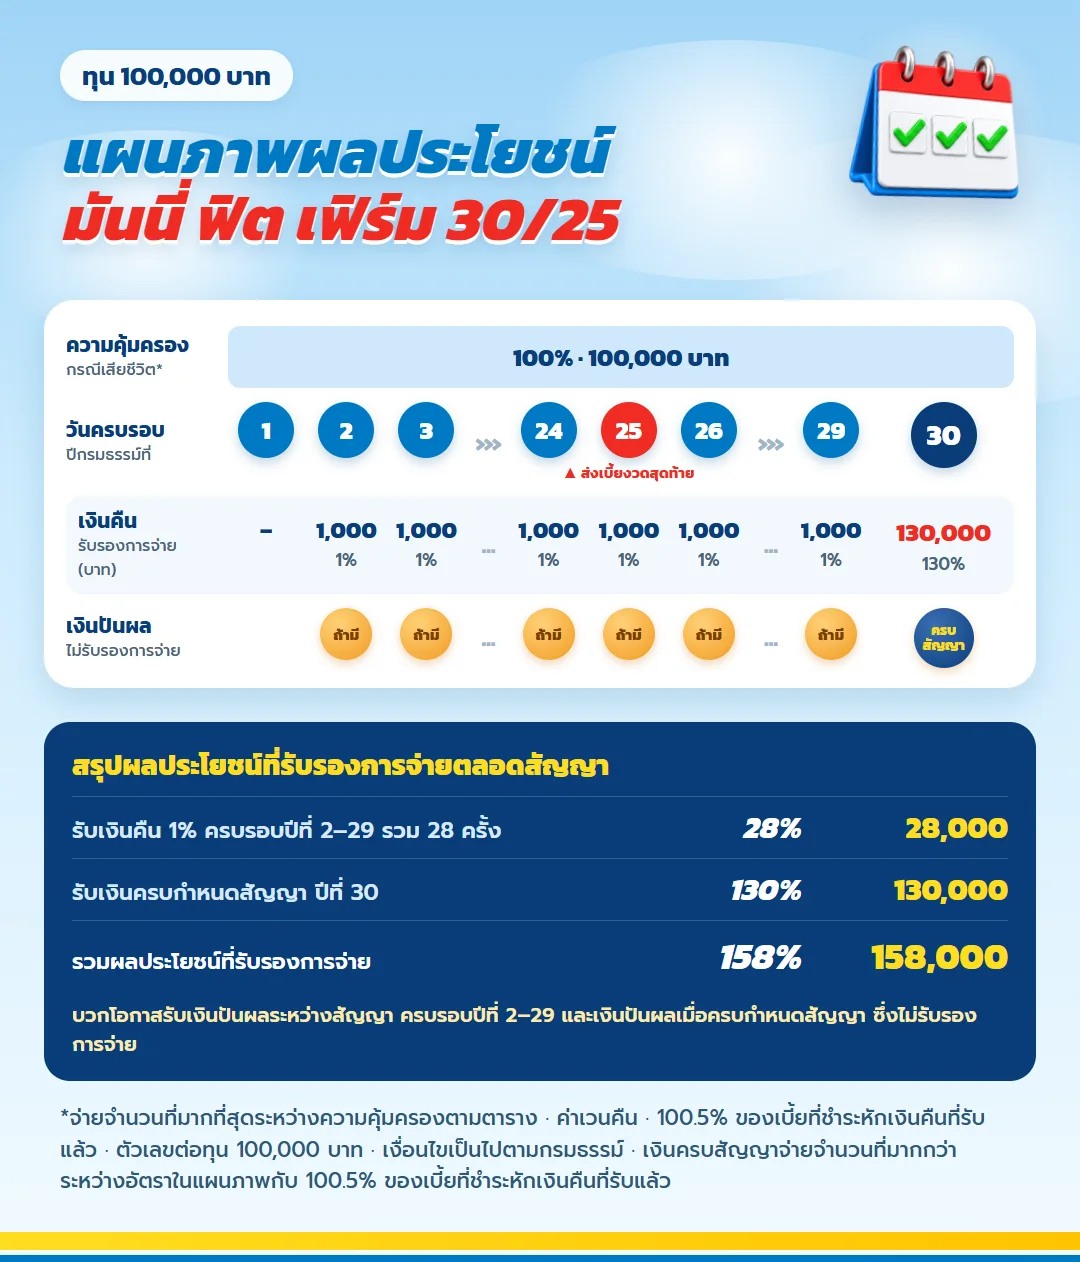
ก่อนเข้าคำถามถัดไป ดูภาพรวมทั้ง 30 ปีก่อน ตัวเลขใต้วงกลมคือเงินที่ได้รับ ณ วันครบรอบปีนั้น ส่วนเหรียญสีส้มบอกปีที่มีโอกาสรับเงินปันผล
| เงินที่กรมธรรม์รับรอง | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 1% ของทุน 28 ครั้ง (ปีที่ 2 ถึง 29) | 28% | 28,000 |
| เงินก้อนตอนครบสัญญา (ปีที่ 30) | 130% | 130,000 |
| รวมทั้งสัญญา | 158% | 158,000 |
ถ้าไม่มีเงินปันผลเลยสักปี คุณยังได้ส่วนรับรองครบตามตารางนี้ เงินปันผลจึงเป็นส่วนที่อาจเพิ่มขึ้นมาจากฐานนี้
เปรียบเทียบกับอัตราผลตอบแทนเงินปันผลที่ประกาศจริง
คำถามที่ 2 ใครสมัครได้ ต้องตรวจสุขภาพไหม
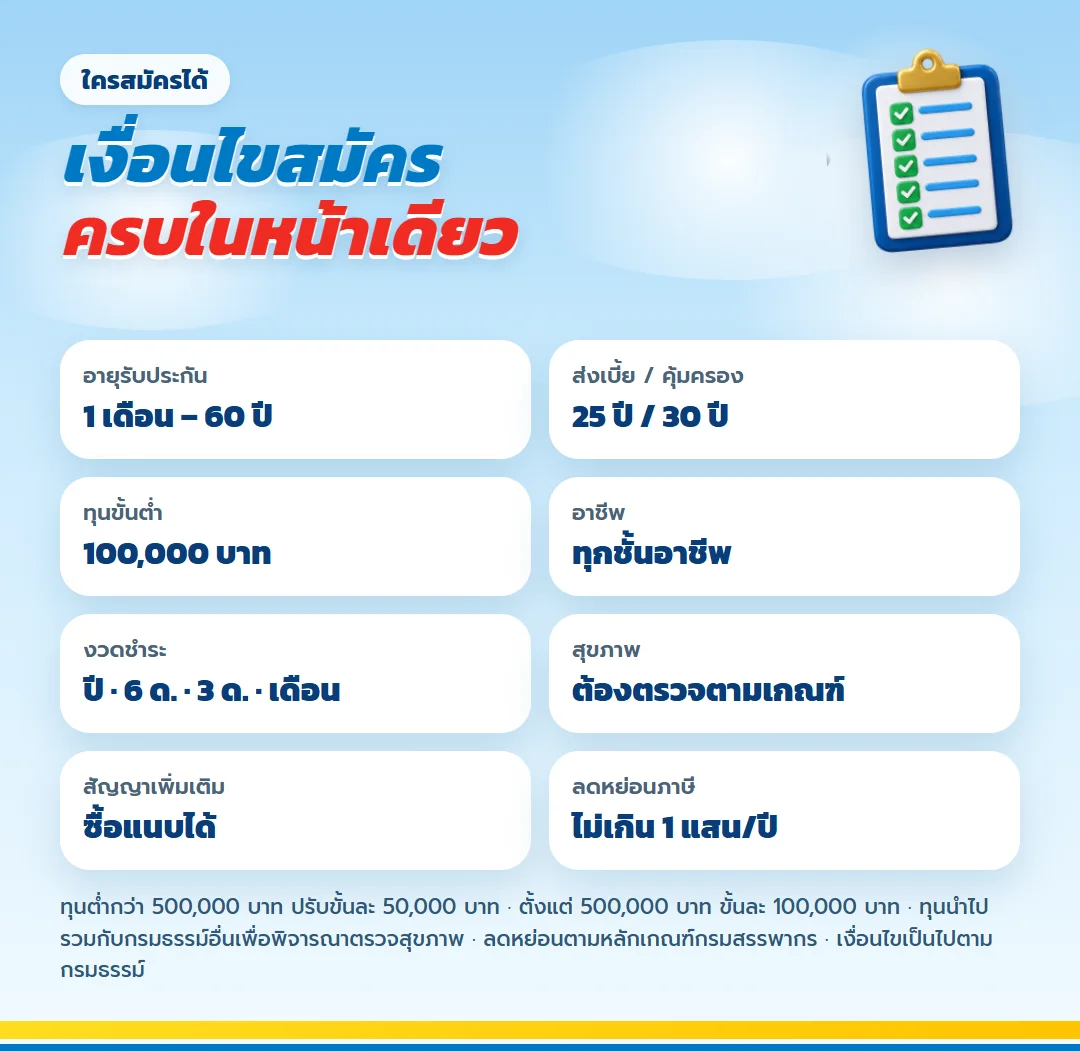
สมัครได้ตั้งแต่อายุ 1 เดือนถึง 60 ปี รับทุกชั้นอาชีพ ทุนขั้นต่ำ 100,000 บาท และต้องผ่านการพิจารณาสุขภาพตามหลักเกณฑ์ของบริษัท โดยทุนของแบบนี้จะนำไปรวมกับกรมธรรม์อื่นที่คุณมีอยู่เพื่อดูว่าต้องตรวจรายการใด
งวดชำระเลือกได้สี่แบบ คือรายปี ราย 6 เดือน ราย 3 เดือน และรายเดือน คนที่มองหาประกันออมทรัพย์รายเดือนจึงใช้แบบนี้ได้ สำหรับคนที่รายได้เข้าเป็นรอบ การเลือกงวดให้ตรงกับจังหวะเงินเข้าช่วยให้ส่งต่อเนื่องได้ง่ายกว่า
คำถามที่ 3 ต้องใช้เงินเท่าไร
ตัวอย่างของบริษัท ทุน 100,000 บาท ผู้ชายอายุ 35 ปี เบี้ยรายปี 5,856 บาท ถ้าเฉลี่ยเป็นรายเดือนประมาณ 488 บาท ส่ง 25 ปีรวม 146,400 บาท
อายุตอนเริ่มมีผลกับเบี้ยไม่มาก ผู้ชายอายุ 45 ปี เบี้ยรายปี 5,919 บาท อายุ 55 ปี 6,076 บาท ต่อทุนแสน ส่วนผู้หญิงเบี้ยต่ำกว่าเล็กน้อยในทุกช่วงอายุ ถ้าอยากออมมากกว่านี้ก็เพิ่มทุน ทุนต่ำกว่า 500,000 บาทปรับได้ขั้นละ 50,000 บาท
คำถามที่ 4 ส่งครบแล้วได้คืนเท่าไร เทียบตามอายุที่เริ่ม
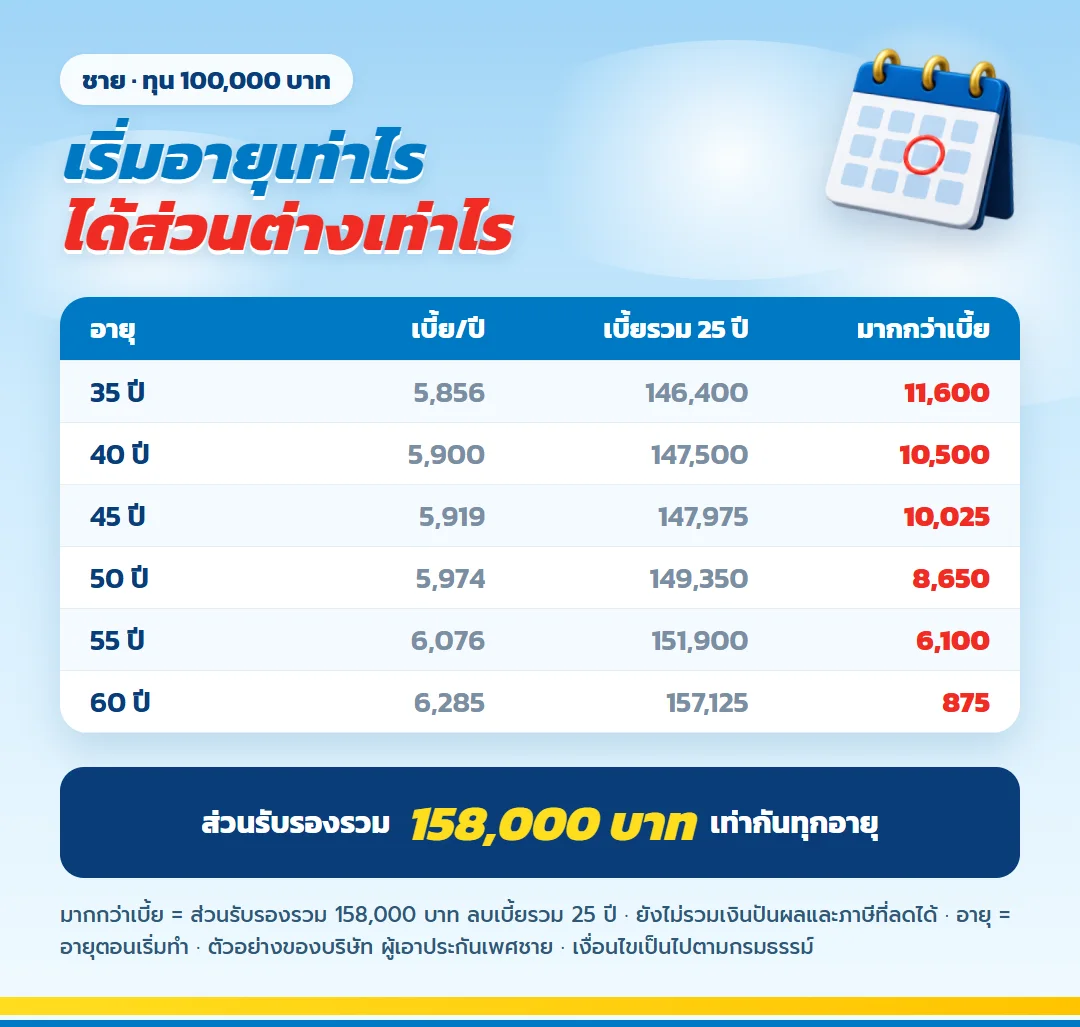
| อายุที่เริ่มทำ | เบี้ยรวม 25 ปี | ส่วนรับรองรวม | มากกว่าเบี้ย |
| 35 ปี | 146,400 | 158,000 | 11,600 |
| 40 ปี | 147,500 | 158,000 | 10,500 |
| 45 ปี | 147,975 | 158,000 | 10,025 |
| 50 ปี | 149,350 | 158,000 | 8,650 |
| 55 ปี | 151,900 | 158,000 | 6,100 |
| 60 ปี | 157,125 | 158,000 | 875 |
ผลประโยชน์ตามอายุในตารางบอกเรื่องสำคัญข้อหนึ่ง ส่วนรับรองรวมเท่ากับ 158,000 บาททุกอายุ เพราะเงินคืนและเงินครบกำหนดสัญญาคิดจากทุน แต่เบี้ยสูงขึ้นตามอายุ ส่วนที่มากกว่าเบี้ยจึงลดลง คนที่เริ่มเร็วจึงได้ส่วนต่างมากกว่า ตัวเลขในตารางเป็นผู้ชาย ทุน 100,000 บาท
คำถามที่ 5 ตารางผลประโยชน์ทุกปีหน้าตาเป็นอย่างไร
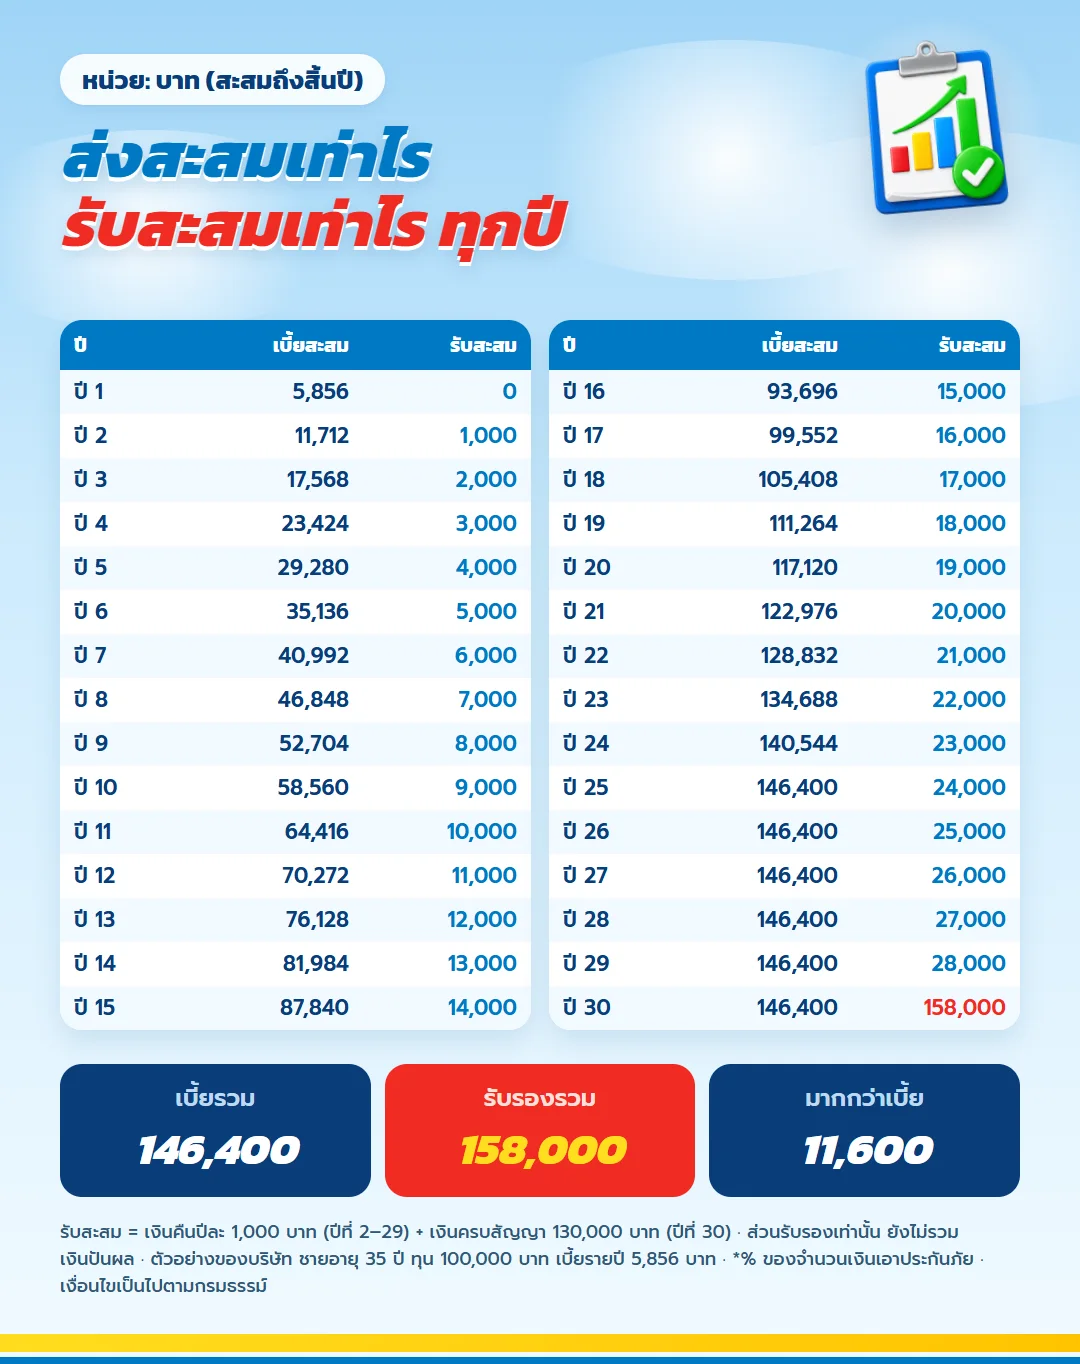
ภาพนี้เรียงเบี้ยสะสมเทียบกับเงินที่ได้รับสะสมทีละปี จะเห็นว่าช่วงส่งเบี้ย เงินที่รับสะสมยังน้อยกว่าเบี้ยมาก จุดเปลี่ยนอยู่ที่ปีที่ 30 ซึ่งเงินครบกำหนดสัญญา 130,000 บาทเข้ามาทีเดียว ยอดรับรวมจึงแซงเบี้ยที่ส่งไป
| ช่วงปีกรมธรรม์ | เบี้ยที่ส่ง (บาท) | เงินคืนที่รับ (บาท) |
| ปีที่ 1 | 5,856 | 0 |
| ปีที่ 2 ถึง 25 | ปีละ 5,856 | ปีละ 1,000 |
| ปีที่ 26 ถึง 29 | 0 | ปีละ 1,000 |
| ปีที่ 30 | 0 | 130,000 |
| รวมทั้งสัญญา | 146,400 | 158,000 |
คำถามที่ 6 เงินปันผลระหว่างสัญญาได้ปีละเท่าไร
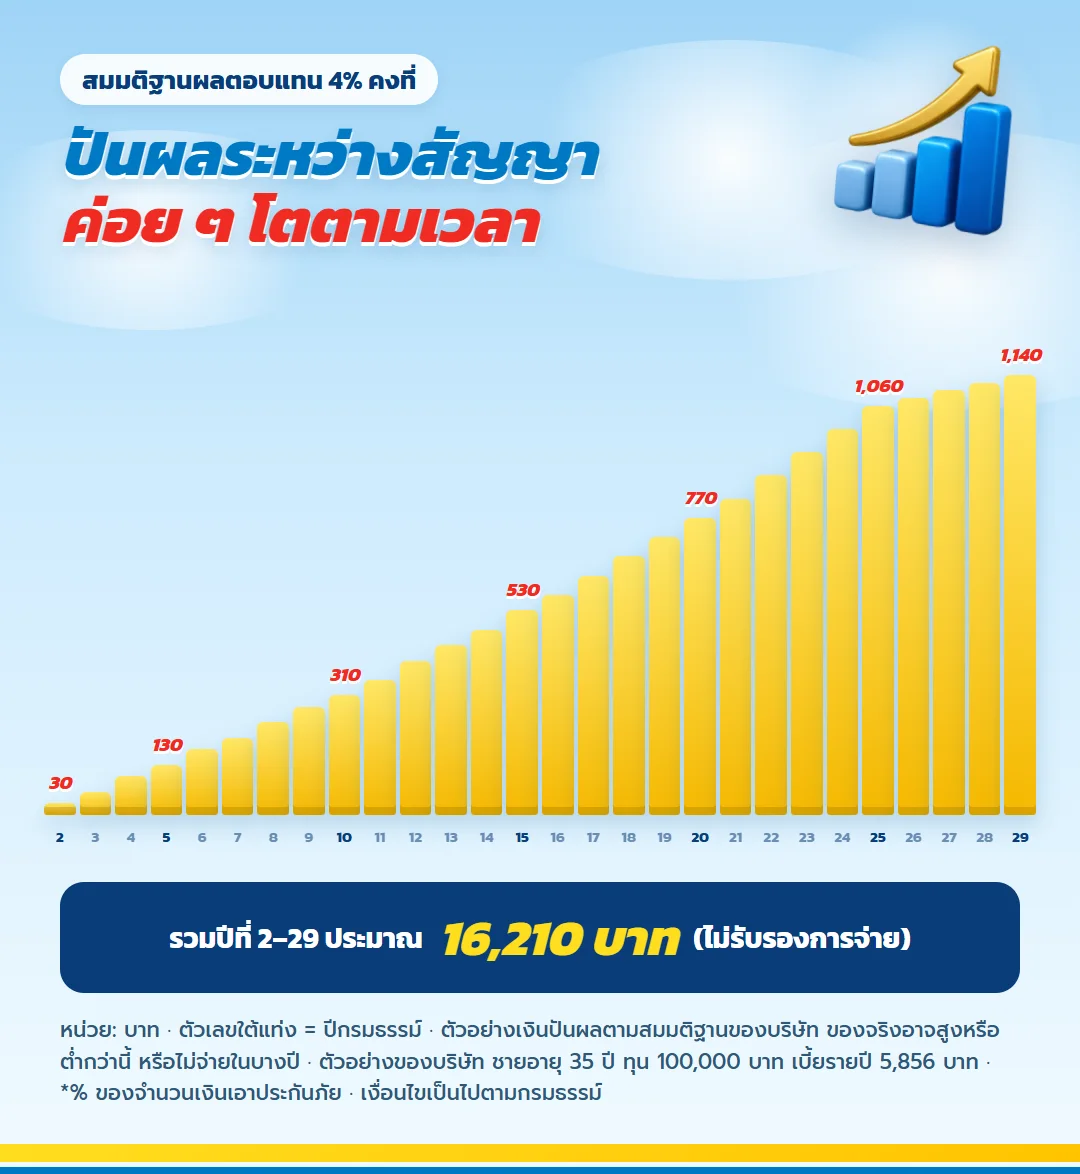
ตามตัวอย่างของบริษัทที่สมมติผลตอบแทนคงที่ 4% ตลอดสัญญา เงินปันผลระหว่างสัญญาเริ่มจาก 30 บาทในปีที่ 2 แล้วค่อย ๆ เพิ่มขึ้นตามเงินสำรองของกรมธรรม์ ปีที่ 12 อยู่ที่ 400 บาท และปีที่ 29 อยู่ที่ 1,140 บาท รวมทั้งสัญญา 16,210 บาท
ตัวเลขขยับขึ้นช่วงท้ายเพราะเงินสำรองของกรมธรรม์โตตามเวลา ที่สำคัญคือทั้งหมดนี้เป็นตัวอย่าง บริษัทอาจจ่ายมากกว่า น้อยกว่า หรือไม่จ่ายในบางปี
คำถามที่ 7 รวมเงินปันผลแล้ว ผลลัพธ์ทั้งสัญญาเป็นเท่าไร
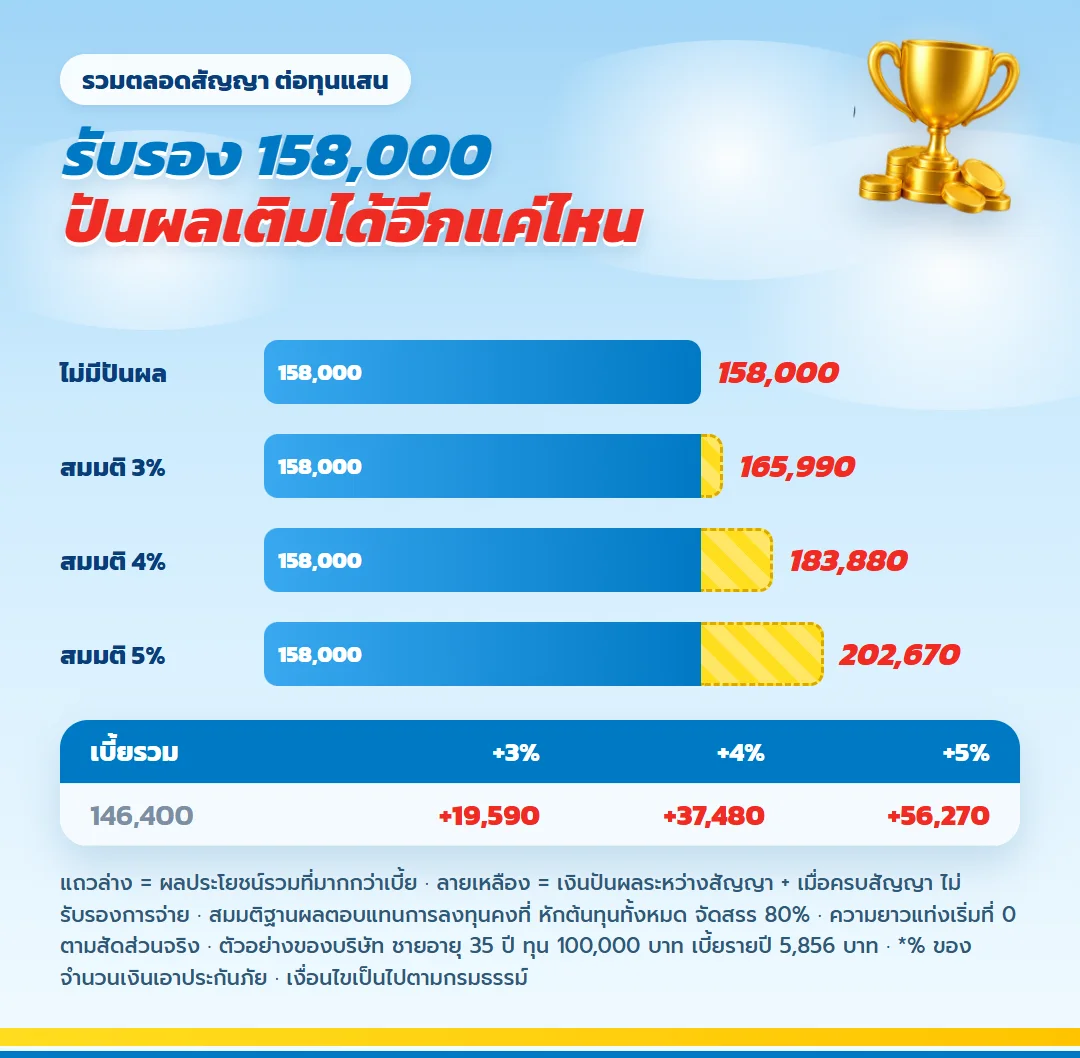
| กรณี | รวมทั้งสัญญา (บาท) | มากกว่าเบี้ย (บาท) |
| ไม่มีเงินปันผล | 158,000 | 11,600 |
| สมมติฐาน 3% | 165,990 | 19,590 |
| สมมติฐาน 4% | 183,880 | 37,480 |
| สมมติฐาน 5% | 202,670 | 56,270 |
ตัวเลขรวมทั้งเงินปันผลระหว่างสัญญาและเงินปันผลเมื่อครบกำหนดสัญญา เช่นกรณี 4% คือปันผลระหว่างสัญญา 16,210 บาท บวกปันผลตอนครบสัญญา 9,670 บาท
ถ้าอยากรู้ว่าสมมติฐาน 3% ถึง 5% ใกล้กับของจริงแค่ไหน ให้เทียบกับอัตราที่บริษัทประกาศจริงแต่ละปี ซึ่งเปิดเผยไว้พร้อมสัดส่วนการลงทุน
อ่านอัตราผลตอบแทนเงินปันผลที่บริษัทประกาศจริงย้อนหลังหลายปี
คำถามที่ 8 ลดหย่อนภาษีได้คืนเท่าไร
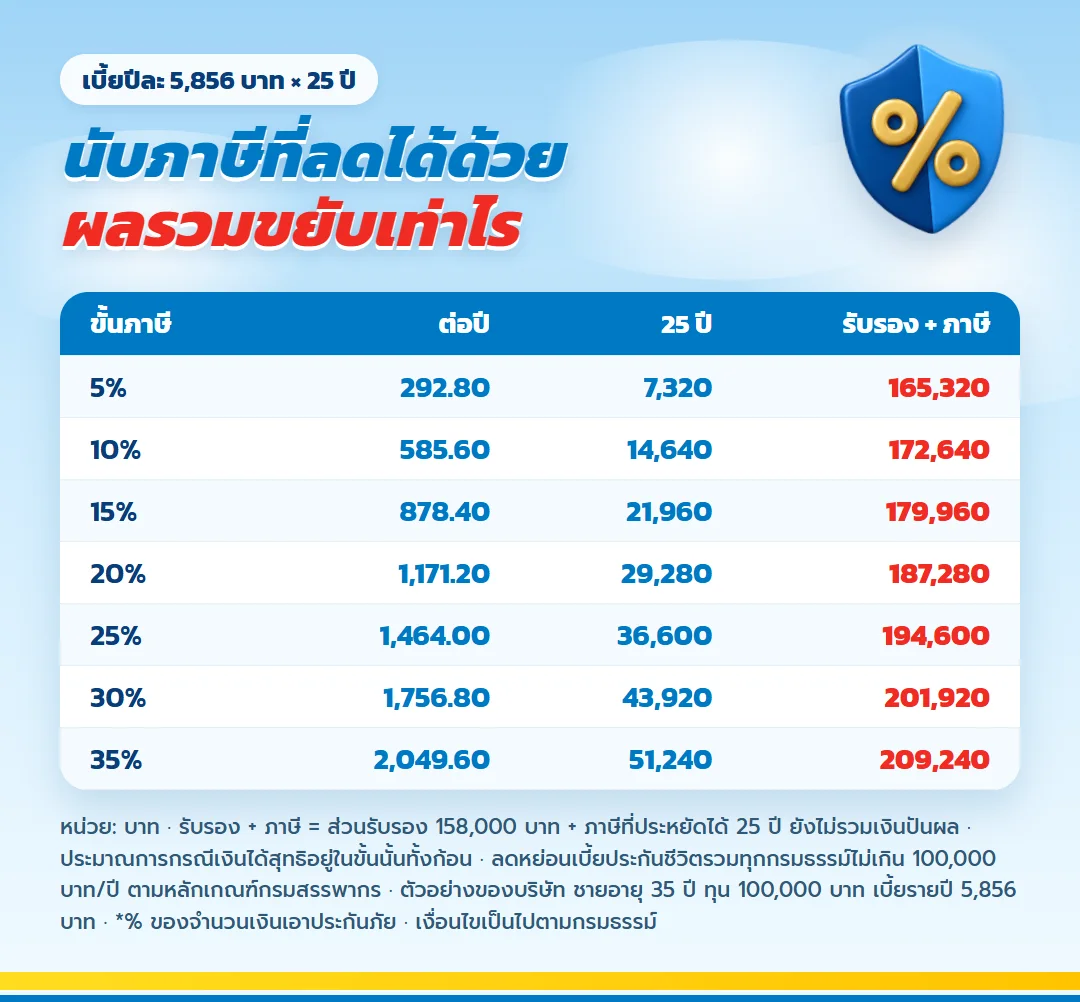
เบี้ยประกันชีวิตลดหย่อนภาษีได้ตามจริง ไม่เกิน 100,000 บาทต่อปี ในตัวอย่างนี้เบี้ย 5,856 บาทใช้สิทธิได้เต็มจำนวน ถ้าคุณเสียภาษีขั้น 30% จะประหยัดภาษีได้ประมาณปีละ 1,756.80 บาท ส่ง 25 ปีรวม 43,920 บาท
เมื่อรวมภาษีที่ประหยัดได้กับส่วนรับรอง 158,000 บาท ผลประโยชน์รวมของคนขั้น 30% จะเป็นประมาณ 201,920 บาท โดยยังไม่นับเงินปันผลเลย
คำถามที่ 9 ถ้าต้องถอนก่อนครบสัญญาจะเป็นอย่างไร
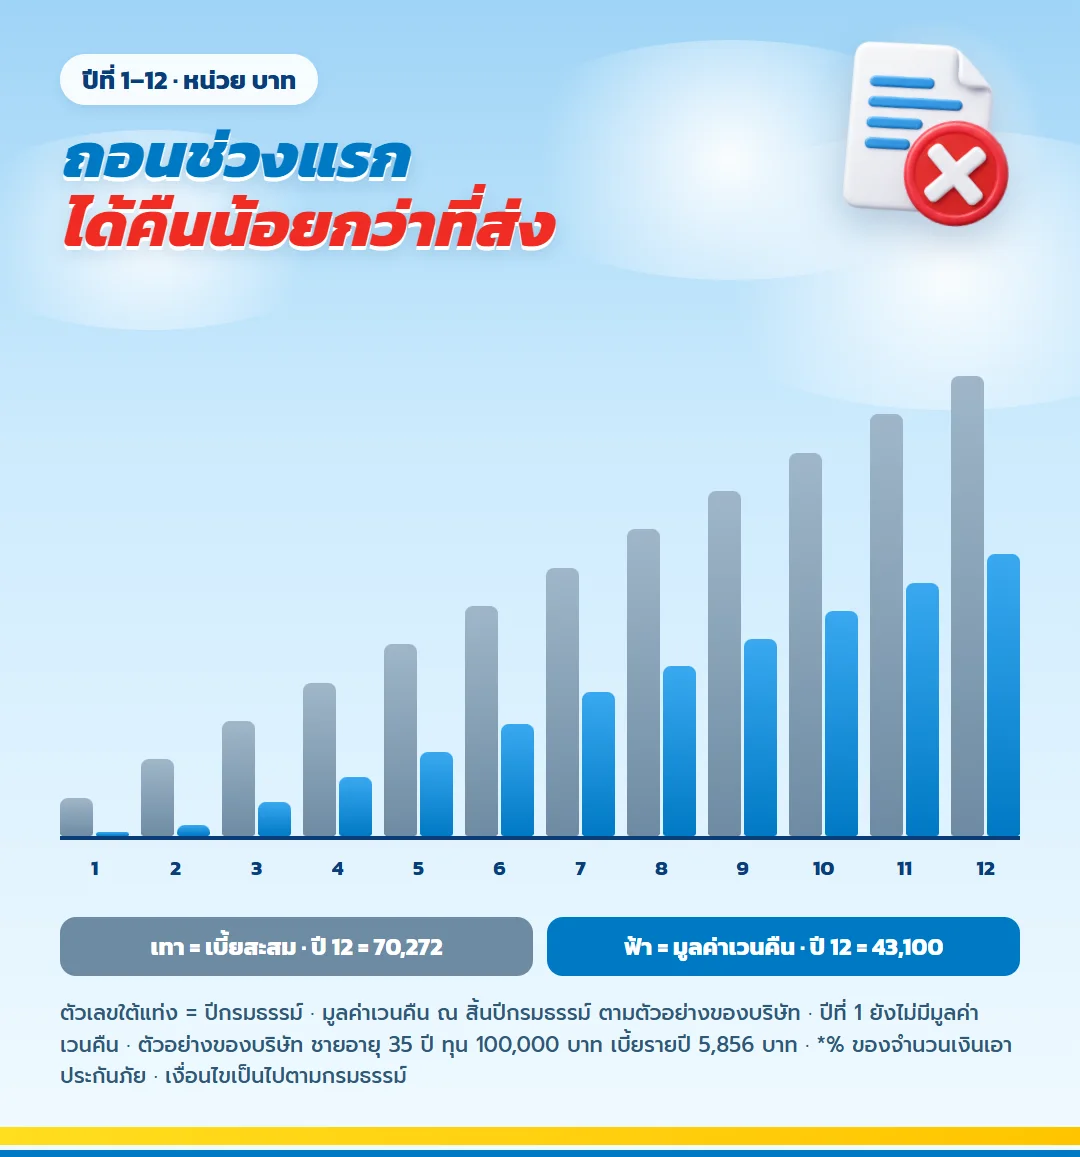
ช่วงต้นสัญญามูลค่าเวนคืนต่ำกว่าเบี้ยที่ส่งไปมาก ตัวอย่างนี้สิ้นปีที่ 5 ส่งไปแล้ว 29,280 บาท มูลค่าเวนคืน 12,800 บาท และสิ้นปีที่ 12 ส่งไปแล้ว 70,272 บาท มูลค่าเวนคืน 43,100 บาท
ถ้าจำเป็นต้องใช้เงินจริง ยังมีทางอื่นก่อนเวนคืน เช่น กู้เงินตามกรมธรรม์ หรือหยุดส่งแล้วเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ แต่ทางที่ปลอดภัยที่สุดคือเลือกทุนที่ส่งได้สบายตั้งแต่ต้น แล้วถือจนครบสัญญา
คำถามอื่นที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เฟิร์ม 30/25
เงินปันผลระหว่างสัญญาต้องรับออกมาทุกปีไหม
ไม่จำเป็น เลือกรับออกไปหรือฝากไว้กับบริษัทได้ เงินที่ฝากไว้ปัจจุบันได้ดอกเบี้ยร้อยละ 1 ต่อปี อัตรานี้บริษัทปรับได้แต่ไม่ต่ำกว่าร้อยละ 0
แนบประกันสุขภาพไปด้วยได้ไหม
ได้ แบบนี้ซื้อสัญญาเพิ่มเติมแนบได้ตามหลักเกณฑ์ของบริษัท เช่น สัญญายกเว้นเบี้ยเมื่อทุพพลภาพ
ถ้าเสียชีวิตก่อนครบสัญญา
ผู้รับประโยชน์ได้ 100% ของทุน หรือค่าเวนคืน หรือ 100.5% ของเบี้ยที่ส่งหักเงินคืนที่รับแล้ว ตามจำนวนที่มากกว่า เช่นปีที่ 24 ของตัวอย่างนี้เป็น 119,246.72 บาท
ผู้หญิงเบี้ยต่างจากผู้ชายไหม
ต่างเล็กน้อย ผู้หญิงอายุ 35 ปี เบี้ยรายปี 5,757 บาทต่อทุนแสน ขณะที่ผู้ชายอายุเดียวกัน 5,856 บาท
ข้อควรทราบ
- เงินปันผลไม่รับรองการจ่าย บางปีอาจไม่มี และตัวอย่างในหน้านี้ใช้สมมติฐานผลตอบแทนคงที่
- เวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา จะทำให้สิทธิรับเงินปันผลสิ้นสุด
- ตัวเลขทั้งหมดเป็นตัวอย่างของบริษัท ต้องดูใบเสนอขายตามอายุ เพศ และทุนของคุณเอง
อยากเห็นตัวเลขของตัวเอง
ส่งอายุ เพศ งบที่ออมได้ และงวดชำระที่สะดวกมาให้ตัวแทน จะได้ใบเสนอขายที่แยกส่วนรับรองกับตัวอย่างเงินปันผลให้เทียบก่อนตัดสินใจ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
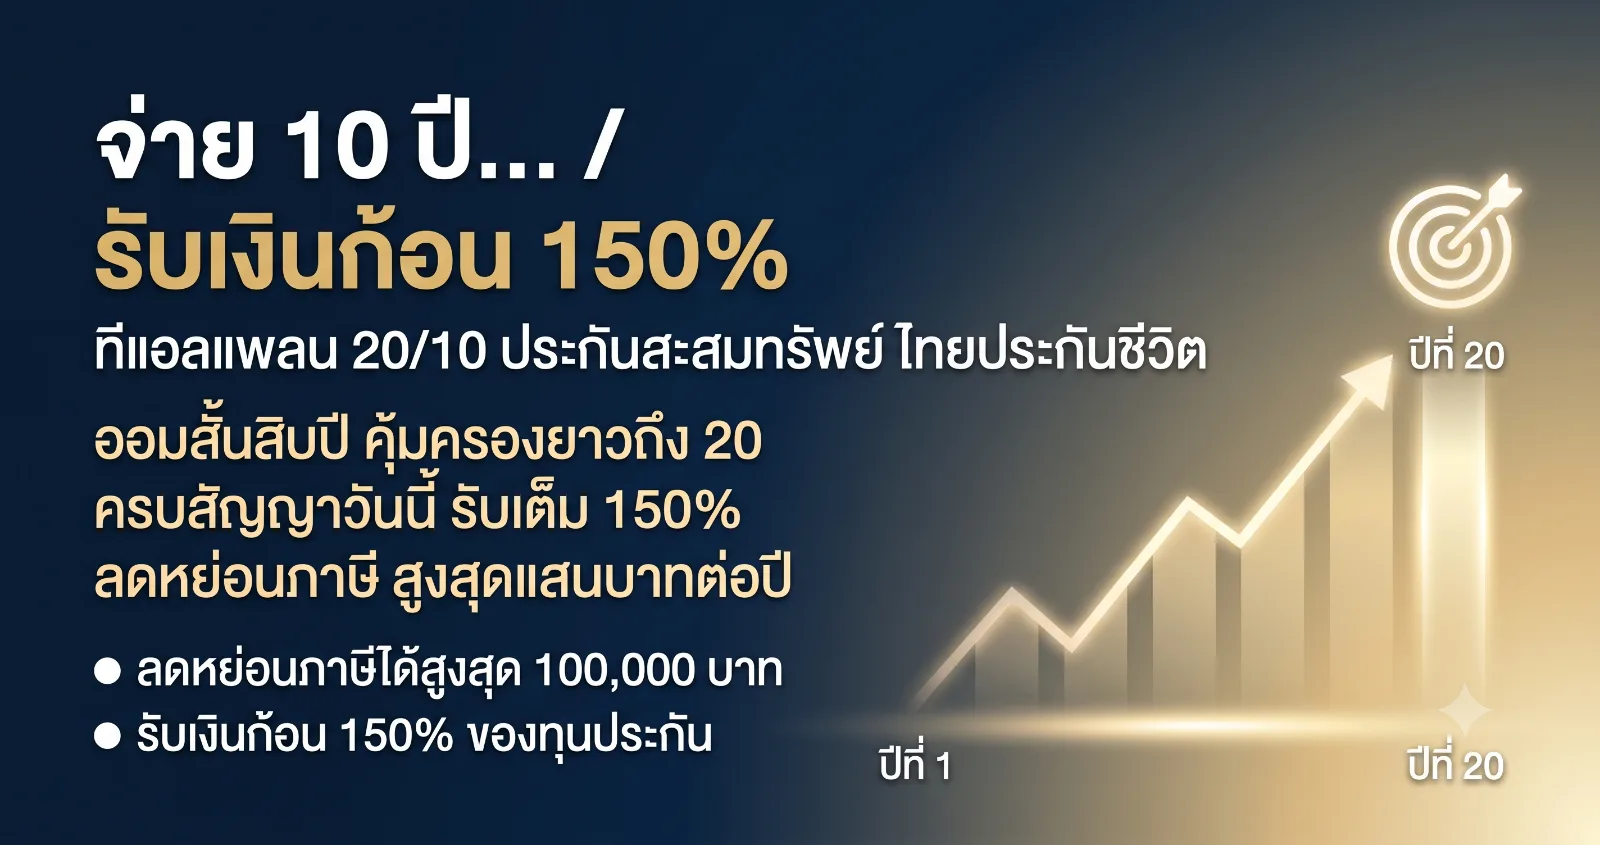
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ วางแผนภาษีด้วยเบี้ยวน สำหรับคนเงินได้สูง
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น