วางแผนเกษียณสำหรับพนักงานวัย 30–40 เริ่มคำนวณจากรายจ่าย
คุณแต๋วช่วยพนักงานวัย 30–40 แปลงค่าใช้จ่ายวันนี้เป็นเป้าหมายรายได้หลังอายุ 60 แล้วเทียบแบบบำนาญกับงบที่จ่ายต่อเนื่องได้
แบบประกันที่ตรงกับบริการนี้
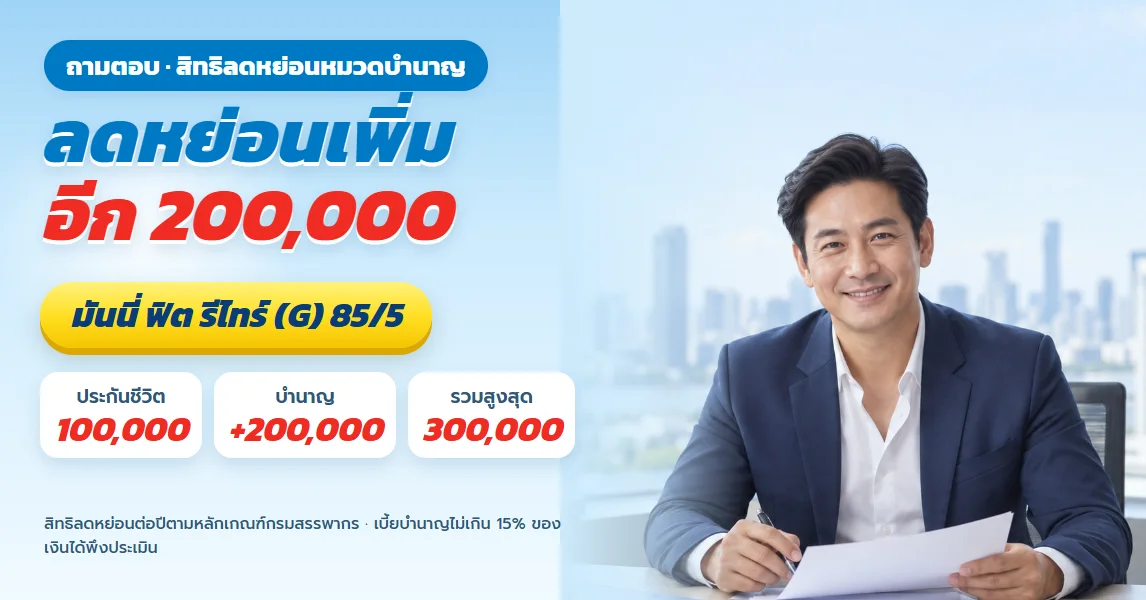 มันนี่ ฟิต รีไทร์ (G) 85/5ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปีดูแบบประกันนี้
 ทรัพย์บำนาญ 60ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุดดูแบบประกันนี้
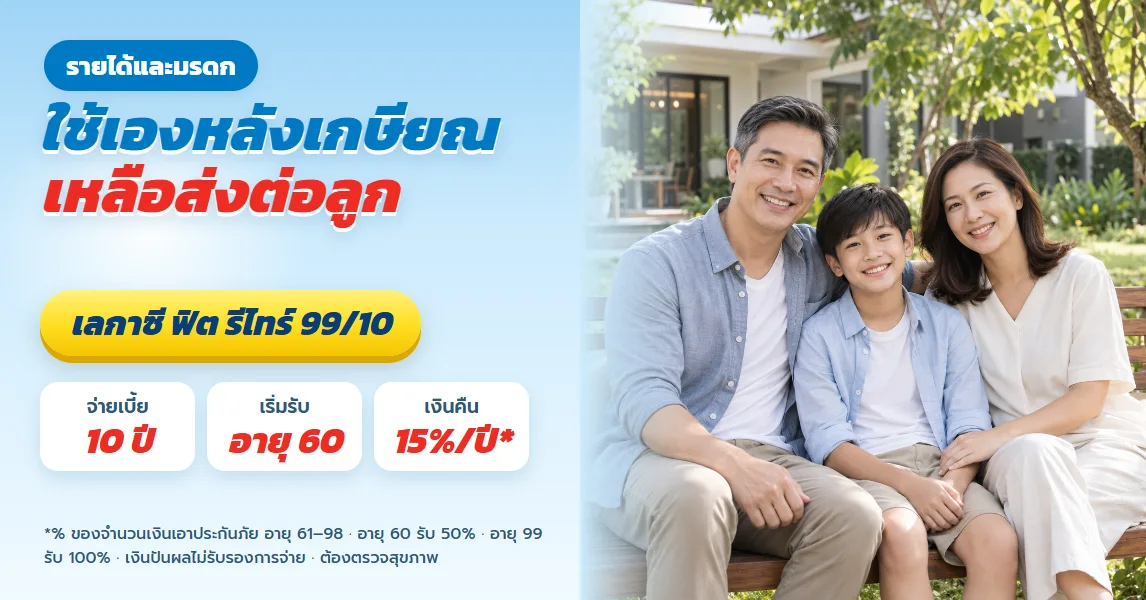 เลกาซี ฟิต รีไทร์ 99/10เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับครอบครัวที่อยากได้ทั้งรายได้หลังเกษียณและมรดกส่งต่อในกรมธรรม์เดียวดูแบบประกันนี้
วางแผนเกษียณในวัย 30–40 ไม่ได้เร็วเกินไปค่ะ จุดเริ่มที่มีประโยชน์คือคำนวณว่าเมื่อเงินเดือนหยุดแล้ว เราอยากมีเงินเข้ามาดูแลค่าใช้จ่ายประจำเดือนละเท่าไร
พนักงานประจำจำนวนมากเห็นยอดกองทุนจากบริษัทแล้วรู้สึกว่าคงพอ แต่ยังไม่เคยแปลงยอดก้อนเป็นรายได้หลังเกษียณ คุณแต๋วจึงเริ่มจากบิลจริง ค่าอาหาร บ้าน การเดินทาง สุขภาพ และภาระครอบครัว ก่อนดูว่ารายได้จากแต่ละทางจะมาถึงเมื่อใด วิธีนี้ทำให้คำว่าเกษียณมีตัวเลขที่ตรวจได้ค่ะ
เงินเดือนหยุด แต่บิลประจำไม่ได้หยุดตาม
ลองใช้ค่าใช้จ่ายหลังเกษียณเป็นโจทย์ตั้งต้น แยกค่าใช้จ่ายจำเป็นออกจากงบท่องเที่ยวหรือของชิ้นใหญ่ แล้วหักรายได้ที่คาดว่ามีอยู่แล้ว ส่วนต่างที่เหลือคือช่องว่างที่ต้องเตรียม ไม่ควรหยิบตัวเลขเป้าหมายของคนอื่นมาใช้ เพราะบ้าน หนี้ และคนที่เราดูแลต่างกันค่ะ
ตัวอย่างจากเอกสารเสนอขายของบริษัทช่วยให้เห็นจังหวะเงิน เช่น ทรัพย์บำนาญ 60 กรณีผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 1,000,000 บาท มีเบี้ยรายปี 89,020 บาท และบำนาญรายปี 150,000 บาทตั้งแต่อายุ 60 ถึงอายุ 90 ตัวเลขนี้เป็นภาพกลไก ไม่ใช่ใบเสนอขายของทุกคน
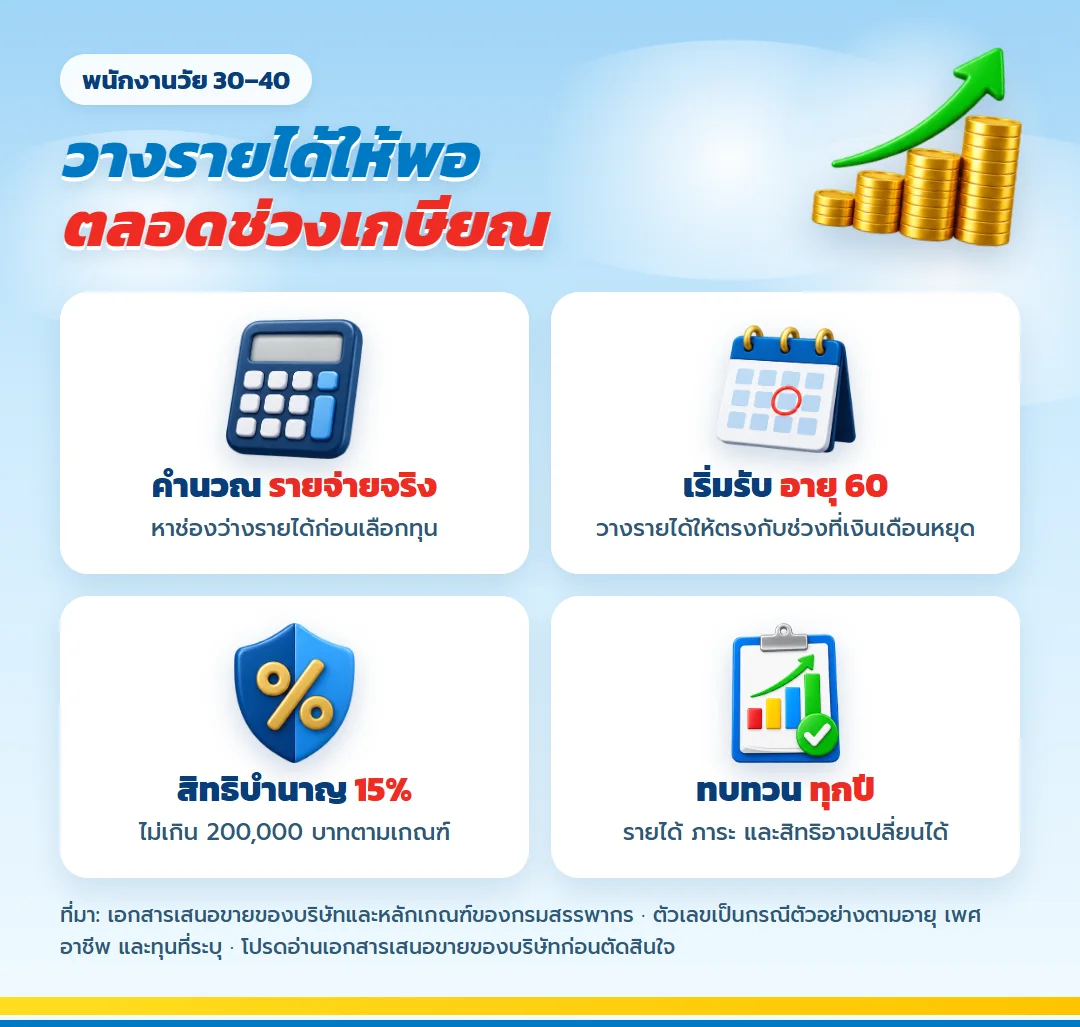
แผนนี้เหมาะกับพนักงานประจำวัย 30–40 ที่ยังไม่เคยคำนวณรายได้หลังเกษียณ
- มีเงินเดือนสม่ำเสมอแต่ยังไม่เคยตั้งเป้าหมายรายได้วัยเกษียณ
- มีกองทุนจากที่ทำงานและอยากรู้ว่ายังขาดอีกเท่าไร
- ต้องดูแลพ่อแม่หรือผ่อนบ้าน จึงต้องกำหนดเบี้ยอย่างระมัดระวัง
- อยากเห็นตารางรับเงินตามอายุก่อนเลือกแบบ
คุณแต๋วจะไม่ตั้งสมมติฐานว่าทุกคนต้องมีรายได้หลังเกษียณเท่ากัน การวางแผนเกษียณเริ่มจากสิ่งที่คุณมีและชีวิตที่อยากรักษาไว้ แล้วค่อยเลือกเครื่องมือให้เหมาะกับหน้าที่ของเงิน
เตรียมข้อมูลให้ตัวเลขคุยกันได้
| ข้อมูลที่นำมา | ใช้ตอบคำถาม |
|---|---|
| สลิปและรายได้สุทธิ | ประเมินเงินที่กันได้ต่อปี |
| รายจ่ายครัวเรือน | ตั้งฐานค่าใช้จ่ายหลังเงินเดือนหยุด |
| ยอดออมและกองทุนเดิม | หักรายได้เกษียณที่มีอยู่แล้ว |
| กรมธรรม์ทุกฉบับ | ดูช่วงรับเงินและความคุ้มครองไม่ให้ซ้ำหน้าที่ |
เอกสารครบช่วยลดการนับทรัพย์สินซ้ำ เช่น นำยอดกองทุนก้อนเดียวไปนับเป็นทั้งเงินก้อนและรายได้รายปี หากยังไม่มีตัวเลขบางรายการ เราสามารถทำช่องว่างไว้แล้วอัปเดตภายหลังได้
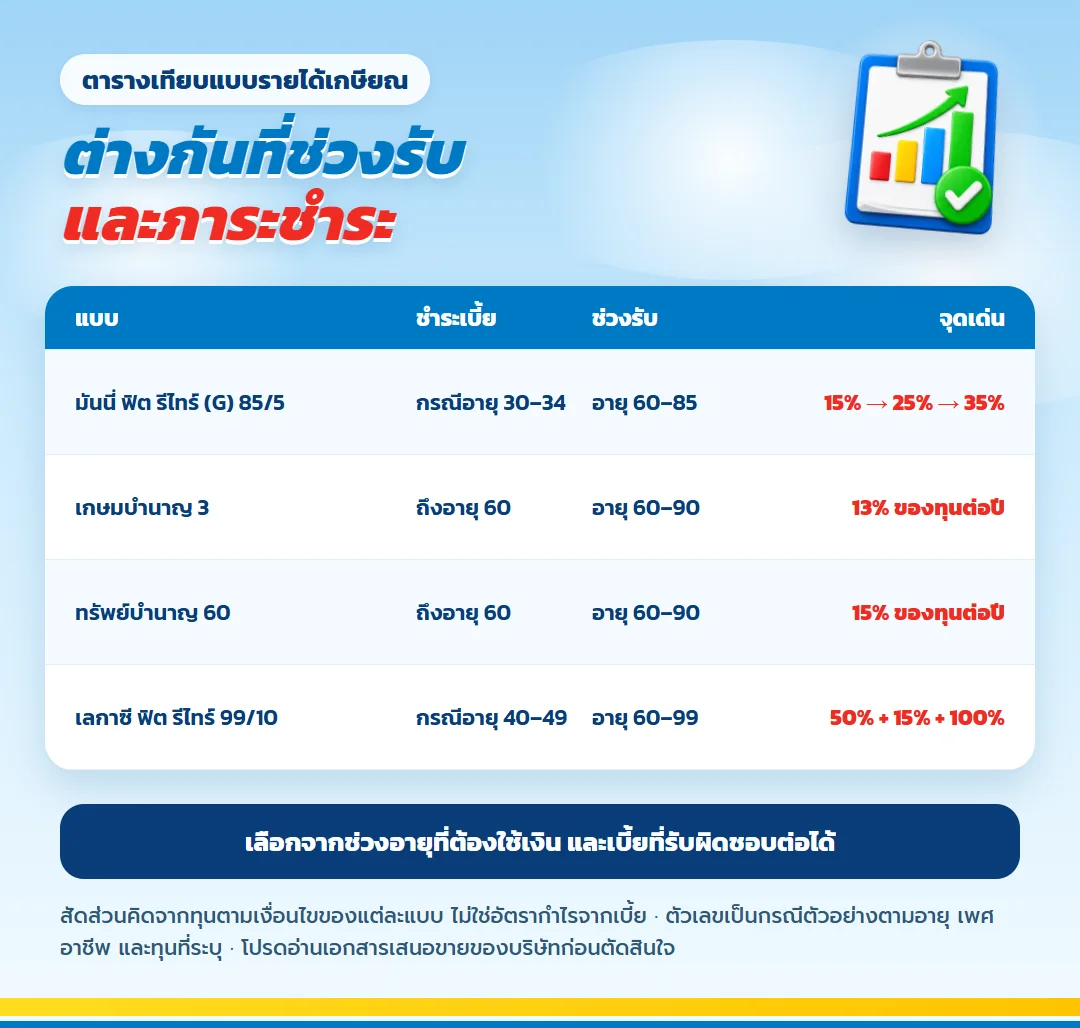
สี่ขั้นจากข้อมูลไปสู่แผนที่รับผิดชอบไหว
- สรุปรายจ่าย — แยกจำเป็นกับยืดหยุ่น แล้วตั้งยอดต่อเดือน
- รวมแหล่งรายได้ — อ่านกองทุน เงินออม และบำนาญที่มีตามช่วงอายุ
- ขอตารางเฉพาะตัว — เทียบเบี้ย ทุน และเงินรับจากข้อมูลจริง
- ทบทวนตามชีวิต — ปรับเป้าหมายเมื่อเงินเดือนหรือภาระเปลี่ยน
เมื่อทำครบสี่ขั้น คุณจะได้ทั้งเป้าหมาย เงินที่ยังขาด และขอบเขตเบี้ยที่เหมาะสม การวางแผนเกษียณจึงเป็นการตัดสินใจจากหลายตัวเลขร่วมกัน ไม่ใช่เลือกจากยอดใดเพียงยอดเดียว
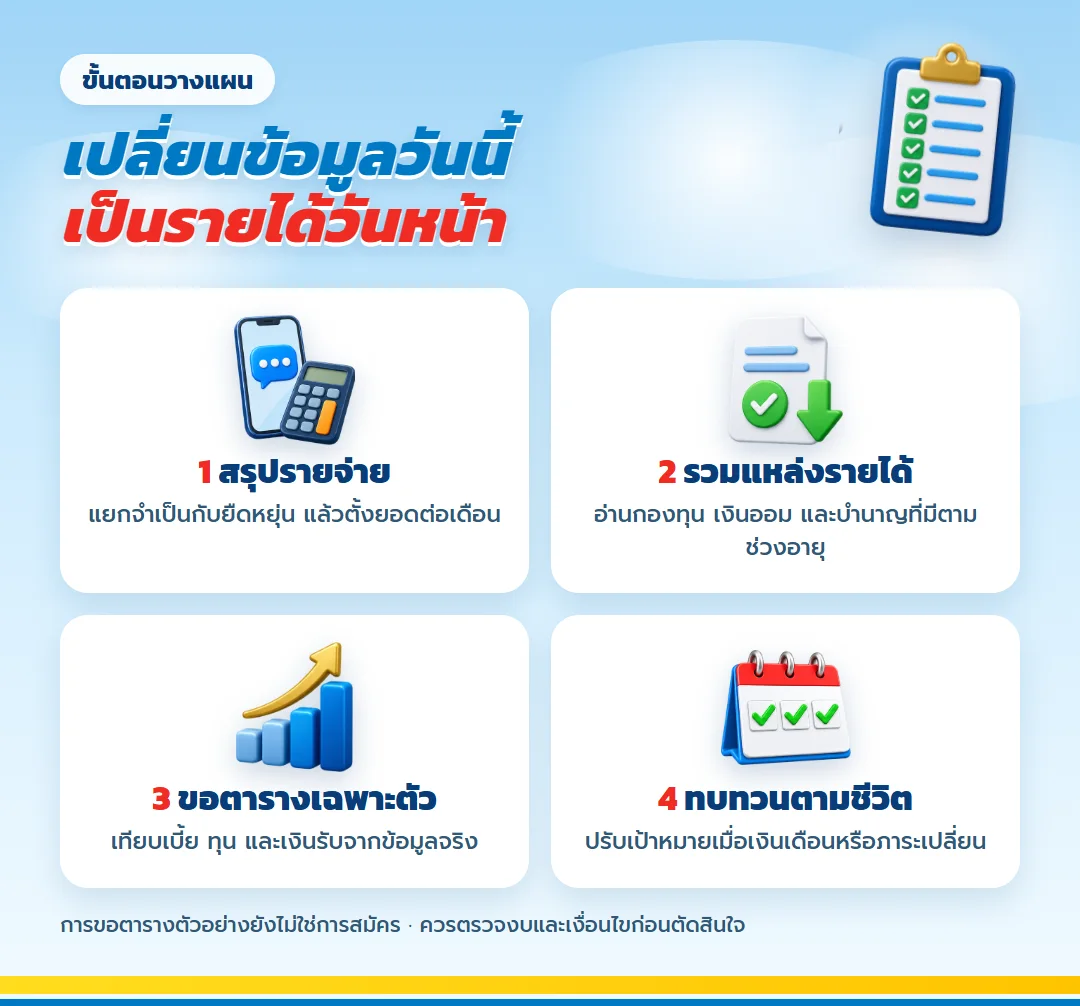
แบบประกันที่นำมาเทียบในแผนนี้
คุณแต๋วจะเทียบหน้าที่ของเงินก่อนเทียบชื่อแบบ เพราะแผนจ่ายสั้นกับแผนจ่ายถึงอายุ 60 กระทบกระแสเงินสดคนทำงานไม่เหมือนกันค่ะ
มันนี่ ฟิต รีไทร์ (G) 85/5: จ่ายสั้นและเงินรับเพิ่มตามวัย
แบบนี้รับอายุ 20–55 ปี กรณีผู้หญิงอายุ 30 ปี อาชีพชั้น 2 เริ่มทำที่อายุ 30 ชำระตั้งแต่อายุ 30 ถึง 34 แล้วเริ่มรับตั้งแต่อายุ 60 ถึงอายุ 85 ที่ทุน 400,000 บาทมีเบี้ยรวม 1,031,240 บาท คุณแต๋วจะให้ดูว่ารอบเบี้ยกระทบช่วงผ่อนบ้านอย่างไรค่ะ
เงินที่รับกลับมาเพิ่มเป็นขั้นตามวัย ช่วงอายุ 60–69 รับปีละ 60,000 บาท หรือ 15% ของทุน อายุ 70–79 ปีละ 100,000 บาท หรือ 25% และอายุ 80–85 ปีละ 140,000 บาท หรือ 35% ถ้ารับครบถึงอายุ 85 ทางเลือกรายปีรวมเป็น 2,440,000 บาท ส่วนเบี้ยปีละ 206,248 บาท คิดเป็นเงินที่ต้องกันไว้ราว 17,187 บาทต่อเดือนในช่วงอายุ 30 ถึง 34 ตัวเลขต่อเดือนนี้คือบรรทัดที่ควรวางเทียบกับค่างวดบ้านก่อนตัดสินใจทุนค่ะ
เกษมบำนาญ 3: วางยอดต่องวดให้เห็นชัด
กรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 3,000,000 บาท รับรายปี 390,000 บาทตั้งแต่อายุ 60 ถึง 90 และมีเบี้ยรายปี 212,040 บาท ตัวอย่างนี้เหมาะสำหรับเรียนรู้การเทียบรายได้กับเบี้ย ไม่ใช่ยอดแนะนำสำหรับทุกคนค่ะ
ทรัพย์บำนาญ 60: ชำระตามอายุแล้วรับถึงวัย 90
ตัวอย่างทุน 1,000,000 บาทให้บำนาญรายปี 150,000 บาทตั้งแต่อายุ 60 ถึง 90 โดยเริ่มทำที่อายุ 30 และชำระเบี้ยถึงอายุ 60 จุดที่ต้องตรวจคือภาระยาวเมื่อเทียบกับการเติบโตของเงินเดือนค่ะ
เลกาซี ฟิต รีไทร์ 99/10: เงินรับยาวถึงอายุ 99
กรณีชายอายุ 40 ปี ทุน 100,000 บาท ชำระปีละ 33,835 บาทตั้งแต่อายุ 40 ถึง 49 รับเงินตามสัดส่วนตั้งแต่อายุ 60 ถึง 99 และอยู่ในสิทธิประกันชีวิตตามเกณฑ์ ไม่ใช่สิทธิบำนาญส่วนเพิ่มค่ะ
สิทธิภาษีต้องวางหลังความสามารถชำระ
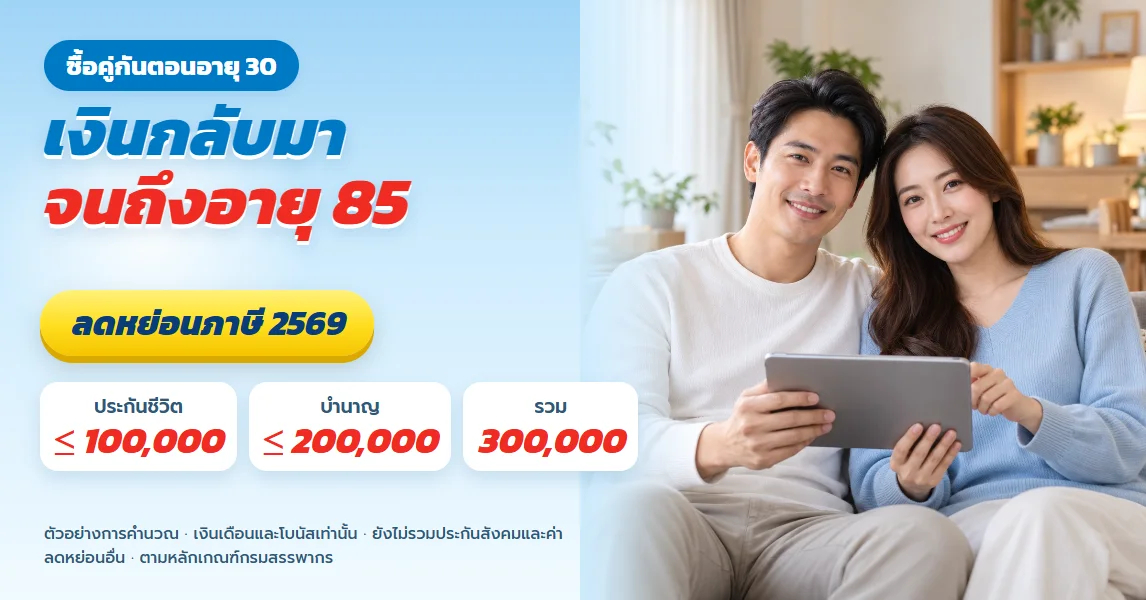
หลักเกณฑ์ของกรมสรรพากรระบุว่าเบี้ยประกันชีวิตแบบบำนาญใช้สิทธิได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษีและไม่เกิน 200,000 บาท เมื่อรวมกับรายการออมเพื่อเกษียณตามเกณฑ์แล้วต้องไม่เกิน 500,000 บาท หากช่องประกันชีวิต 100,000 บาทยังเหลือ เบี้ยบำนาญอาจใช้ช่องนั้นก่อนและรวมได้ไม่เกิน 300,000 บาทตามเงื่อนไข
คุณแต๋วจะแยกภาษีที่ลดลงโดยประมาณออกจากเงินรับตามสัญญา เพราะฐานภาษีและสิทธิอื่นเปลี่ยนได้ทุกปี ก่อนชำระควรตรวจยอดที่ใช้ไปแล้ว แจ้งความประสงค์ใช้สิทธิกับบริษัท และทบทวนกฎของปีที่ยื่น
ลองเดินตัวเลขจากเบี้ยไปถึงรายได้ที่ต้องการ
กรณีตัวอย่างของทรัพย์บำนาญ 60
ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 1,000,000 บาท ชำระเบี้ยปีละ 89,020 บาทถึงอายุ 60 รวมเบี้ยตามกรณีตัวอย่าง 2,670,600 บาท แล้วเลือกรับบำนาญรายปี 150,000 บาทตั้งแต่อายุ 60 ถึงอายุ 90 ได้ ตัวเลขที่ต้องเทียบไม่ใช่แค่ยอดรวม แต่คือเบี้ย 89,020 บาทยังอยู่ในงบประจำปีหรือไม่ และรายรับ 150,000 บาทต่อปีช่วยปิดค่าใช้จ่ายส่วนใดค่ะ
หากเป้าหมายรายได้ของคุณสูงกว่าเงินรับจากกรณีนี้ ส่วนต่างไม่จำเป็นต้องถูกเติมด้วยกรมธรรม์ทั้งหมด อาจใช้กองทุนจากที่ทำงาน เงินออม หรือรายได้อื่นร่วมกัน แล้วขอใบเสนอขายตามอายุและทุนจริงอีกครั้ง วิธีนี้ทำให้แผนรายได้วัยเกษียณไม่ผลักภาระทั้งหมดมาไว้ที่เบี้ยประเภทเดียวค่ะ
ก่อนเซ็นชื่อ ควรรับข้อจำกัดเหล่านี้ได้
- ตัวเลขตัวอย่างใช้แทนใบเสนอขายเฉพาะบุคคลไม่ได้ เบี้ยเปลี่ยนตามอายุ เพศ อาชีพ สุขภาพ และทุน
- เงินค่าเวนคืนช่วงต้นอาจต่ำกว่าเบี้ยสะสม จึงต้องมีเงินฉุกเฉินแยกจากสัญญา
- บำนาญตามสัญญาไม่ได้ขยับตามค่าครองชีพโดยอัตโนมัติ ควรมีทรัพย์สินและรายได้หลายส่วน
- ผลประโยชน์กรณีเสียชีวิตต้องอ่านตามช่วงก่อนหรือหลังเริ่มบำนาญ และเงินที่รับไปแล้ว
คำถามที่ควรตอบก่อนเลือกทุน
ควรเริ่มคำนวณตอนอายุเท่าไร
เริ่มได้ทันทีที่มีรายได้สม่ำเสมอค่ะ วัย 30–40 ยังมีเวลาเลือกงบและปรับเป้าหมายหลายรอบ
กองทุนสำรองเลี้ยงชีพนับเป็นรายได้ด้วยไหม
นับเป็นทรัพย์สินเพื่อเกษียณ แต่ควรประเมินวิธีถอนและช่วงที่จะใช้ ไม่ควรนับยอดเดียวซ้ำกับรายได้ทางอื่น
ถ้ารายได้เพิ่มต้องซื้อเพิ่มเลยหรือไม่
ยังไม่จำเป็นค่ะ ให้คำนวณช่องว่างใหม่ ตรวจเงินสำรองและภาระก่อนเพิ่มเบี้ย
ขอคำนวณแล้วต้องสมัครไหม
ไม่ต้องค่ะ ตารางมีไว้ช่วยเห็นตัวเลขก่อนตัดสินใจ
เงินบำนาญตามตัวอย่างพอแทนเงินเดือนหรือไม่
ยังตอบไม่ได้จนกว่าจะเทียบกับรายจ่ายของคุณค่ะ ให้หักรายได้เกษียณทางอื่นออกจากค่าใช้จ่ายก่อน แล้วใช้ส่วนที่ขาดเป็นโจทย์ขอใบเสนอขาย
ถ้ามีกองทุนจากนายจ้างแล้วควรดูประกันบำนาญต่อไหม
ดูได้ค่ะ แต่ต้องกำหนดหน้าที่ไม่ให้ซ้ำกัน เช่น ใช้เงินก้อนสำหรับรายจ่ายครั้งใหญ่และใช้บำนาญช่วยค่าใช้จ่ายประจำ การตัดสินใจควรดูสภาพคล่องกับภาระเบี้ยร่วมด้วย
ทำให้แผนเกษียณเป็นตัวเลขของคุณเอง
ส่งอายุ รายได้ รายจ่าย และรายการออมเดิมมาให้คุณแต๋วช่วยจัดภาพรวมค่ะ คุณจะได้รู้ว่าช่องว่างอยู่ตรงไหน และควรขอใบเสนอขายระดับทุนใดโดยไม่เบียดชีวิตวันนี้
ตัวเลขผลิตภัณฑ์ทั้งหมดเป็นกรณีตัวอย่างจากเอกสารเสนอขายของบริษัทตามอายุ เพศ อาชีพ และทุนที่ระบุ สิทธิภาษีขึ้นกับหลักเกณฑ์ของกรมสรรพากรและข้อมูลของผู้เสียภาษีในปีที่ยื่น โปรดอ่านเงื่อนไขกรมธรรม์และขอใบเสนอขายเฉพาะบุคคลก่อนตัดสินใจ
บริการอื่นที่ผู้คนสนใจ
เตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียด
วางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียด
วางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียด
เลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียด
วางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียด
วางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียด
สร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดเตรียมใช้สิทธิและเคลมสุขภาพลูก
ดูรายละเอียดวางแผนประกันลดหย่อนภาษีตามสิทธิที่เหลือ
ดูรายละเอียดวางแผนออมเงินจากปีที่ต้องใช้ เลือกระยะสัญญาให้ตรงเป้าหมาย
ดูรายละเอียดเลือกประกันชีวิตหรือบำนาญลดหย่อนภาษี
ดูรายละเอียดวางแผนภาษีสำหรับมนุษย์เงินเดือน เริ่มจากสลิปและสิทธิที่ใช้ไปแล้ว
ดูรายละเอียดวางแผนประกันสุขภาพ ให้วงเงินและค่าห้องพอกับโรงพยาบาลที่ใช้จริง
ดูรายละเอียดสร้างเงินเรียนลูกพร้อมคุ้มครองผู้ปกครอง
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้