เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับครอบครัวที่อยากได้ทั้งรายได้หลังเกษียณและมรดกส่งต่อในกรมธรรม์เดียว
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับครอบครัวที่อยากได้ทั้งรายได้หลังเกษียณและมรดก เงินคืนทุกปีถึงอายุ 98 ทุนชีวิตถึงอายุ 99 เงินปันผลอายุ 60
เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต สำหรับครอบครัวที่อยากได้ทั้งรายได้หลังเกษียณและมรดก เงินคืนทุกปีถึงอายุ 98 ทุนชีวิตถึงอายุ 99 เงินปันผลอายุ 60 บทความนี้ตอบเรื่องประกันบำนาญ มรดก, เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต เงินคืน, รายได้หลังเกษียณ ทุกปี และประกันส่งต่อ ลูกหลาน
คนวัยสี่สิบที่เริ่มคิดเรื่องเกษียณมักติดอยู่ระหว่างสองความต้องการ อยากมีรายได้ใช้เองหลังเลิกทำงาน แต่ก็อยากมีอะไรเหลือให้ลูกหลาน ถ้าใช้เงินเก็บก้อนเดียวทำทั้งสองอย่าง ยิ่งใช้นานยิ่งเหลือส่งต่อน้อย
เลกาซี ฟิต รีไทร์ 99/10 ออกแบบให้ทำสองหน้าที่ในกรมธรรม์เดียว จ่ายเบี้ย 10 ปี ได้เงินคืนทุกปีตั้งแต่อายุ 60 ถึง 98 เป็นรายได้ของตัวเอง และมีความคุ้มครองชีวิตตลอดจนถึงอายุ 99 เป็นเงินส่งต่อให้ครอบครัว
ตัวเลขมาจากตัวอย่างในโบรชัวร์ของไทยประกันชีวิต ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท
รายได้ของตัวเอง: เงินคืนทุกปีจนอายุ 98
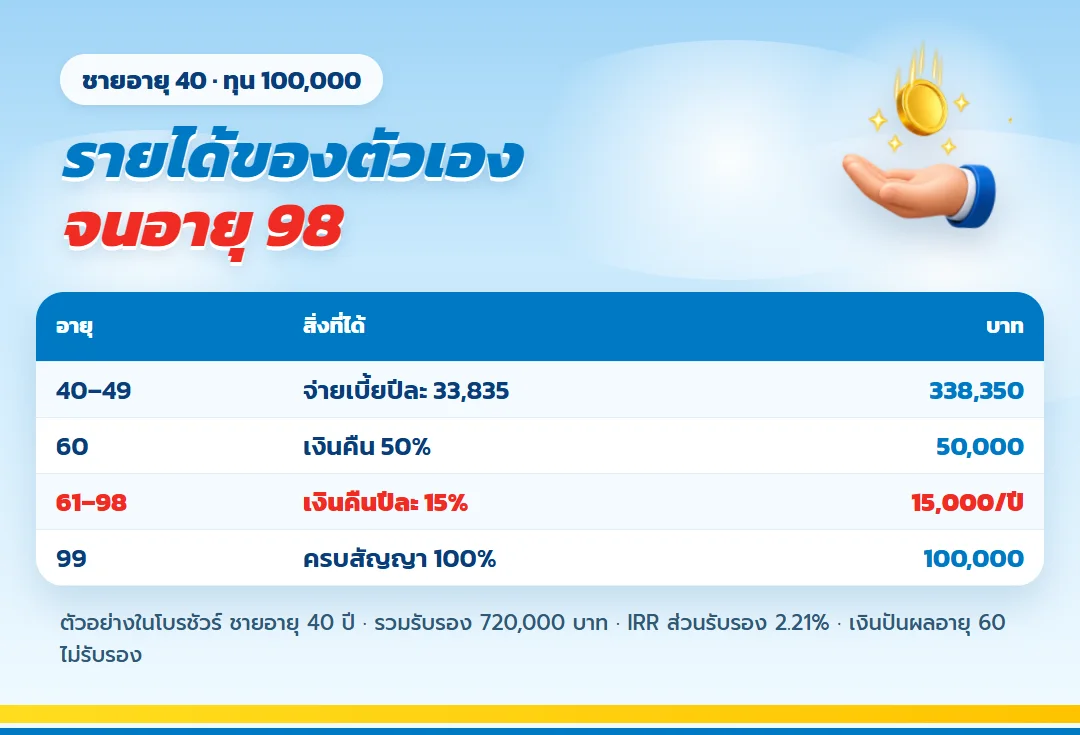
| อายุ | สิ่งที่ได้ | ทุน 100,000 |
| 40–49 | จ่ายเบี้ยปีละ 33,835 | รวม 338,350 |
| 60 | เงินคืน 50% ของทุน + เงินปันผล (ถ้ามี) | 50,000 |
| 61–98 | เงินคืนปีละ 15% ของทุน | 15,000 ต่อปี |
| 99 | ครบสัญญา 100% ของทุน | 100,000 |
เงินคืนรับรองรวม 620,000 บาท บวกเงินครบสัญญา 100,000 บาท เป็นส่วนรับรอง 720,000 บาท มากกว่าเบี้ยรวม 381,650 บาท ผลตอบแทนเฉลี่ยต่อปีส่วนรับรอง (IRR) ตามโบรชัวร์ 2.21%
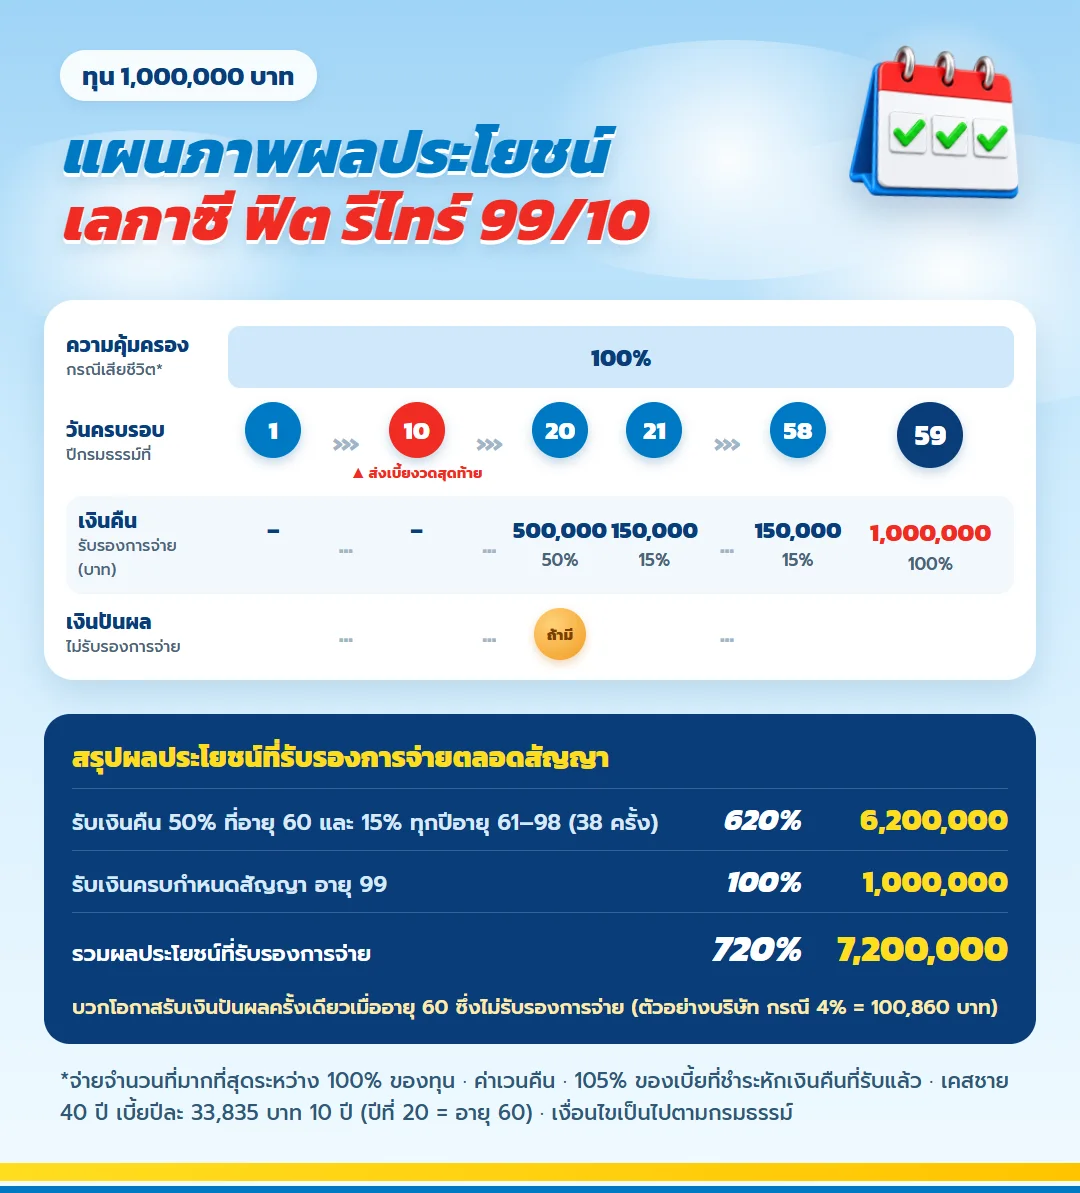
แผนภาพเงินใช้เองและก้อนส่งต่อ
มรดกของครอบครัว: ทุนชีวิตถึงอายุ 99
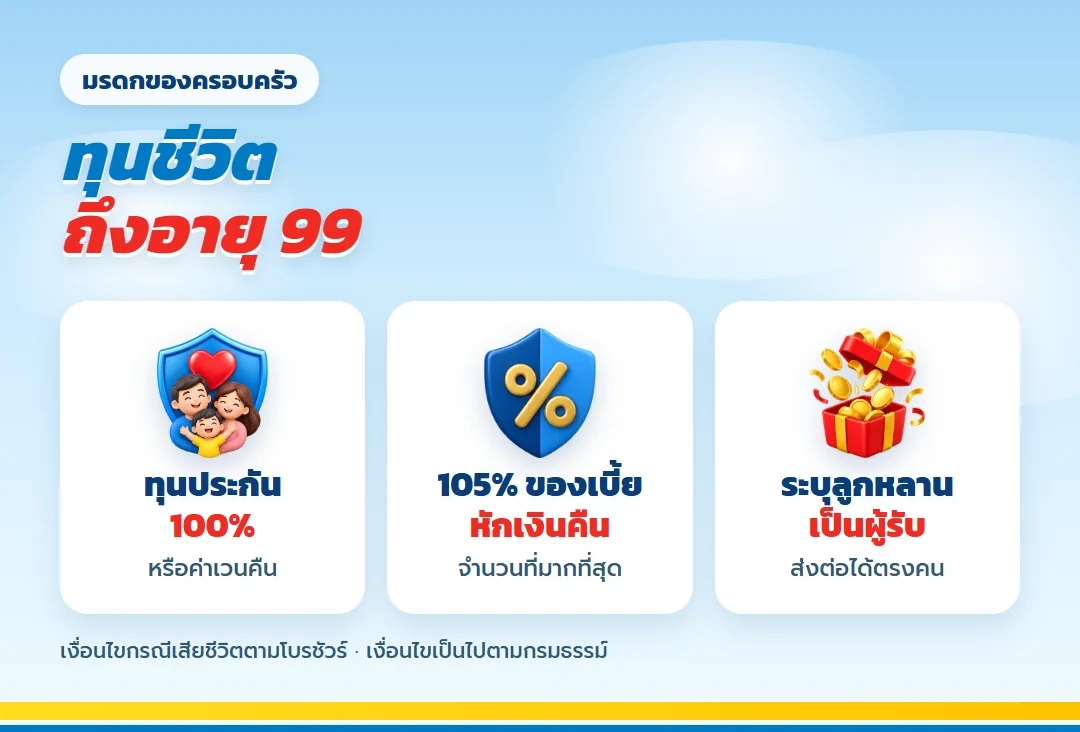
ถ้าเสียชีวิตเมื่อไรก็ตามก่อนครบสัญญา ผู้รับประโยชน์ได้จำนวนที่มากที่สุดระหว่างทุนประกัน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายหักเงินคืนที่รับไปแล้ว ช่วงสิบปีแรกที่ยังไม่มีเงินคืน ครอบครัวจะได้อย่างน้อยเท่ากับเบี้ยที่จ่ายไปบวกอีก 5% ส่วนเงินคืนที่ตัวเองใช้ไปแล้วหลังอายุ 60 ถือเป็นรายได้ที่ได้รับไปก่อน
- ใช้เงินคืนเป็นรายได้ แล้วให้ทุนชีวิตเป็นมรดก
- หรือคงเงินคืนสะสมไว้กับบริษัท เพิ่มส่วนที่จะส่งต่อ
- ระบุลูกหรือหลานเป็นผู้รับประโยชน์ได้
ถ้าไม่ใช้เงินคืน ส่งต่อได้มากขึ้น
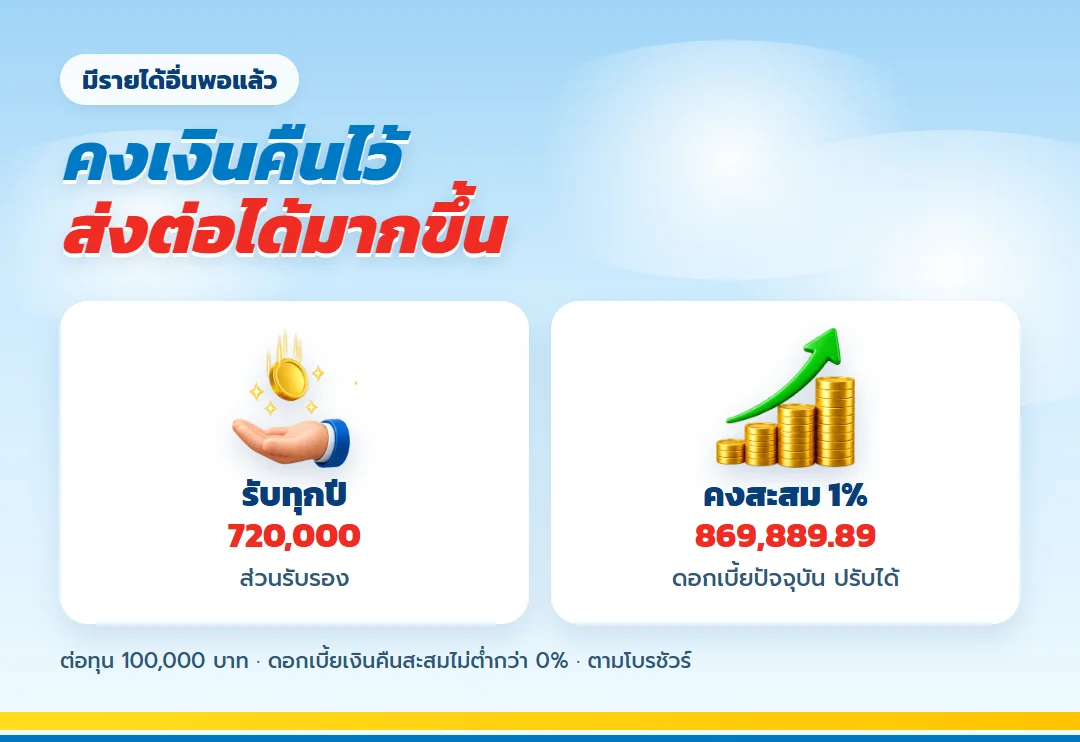
คนที่มีบำนาญหรือรายได้อื่นพอใช้แล้ว เลือกคงเงินคืนไว้กับบริษัทได้ ดอกเบี้ยปัจจุบัน 1% ต่อปี ปรับได้ตามประกาศ ไม่ต่ำกว่า 0% โบรชัวร์คำนวณว่าถ้าคงสะสมทั้งหมด ยอดรวมจะเป็น 869,889.89 บาทต่อทุนแสน
เงินปันผลครั้งเดียวที่อายุ 60
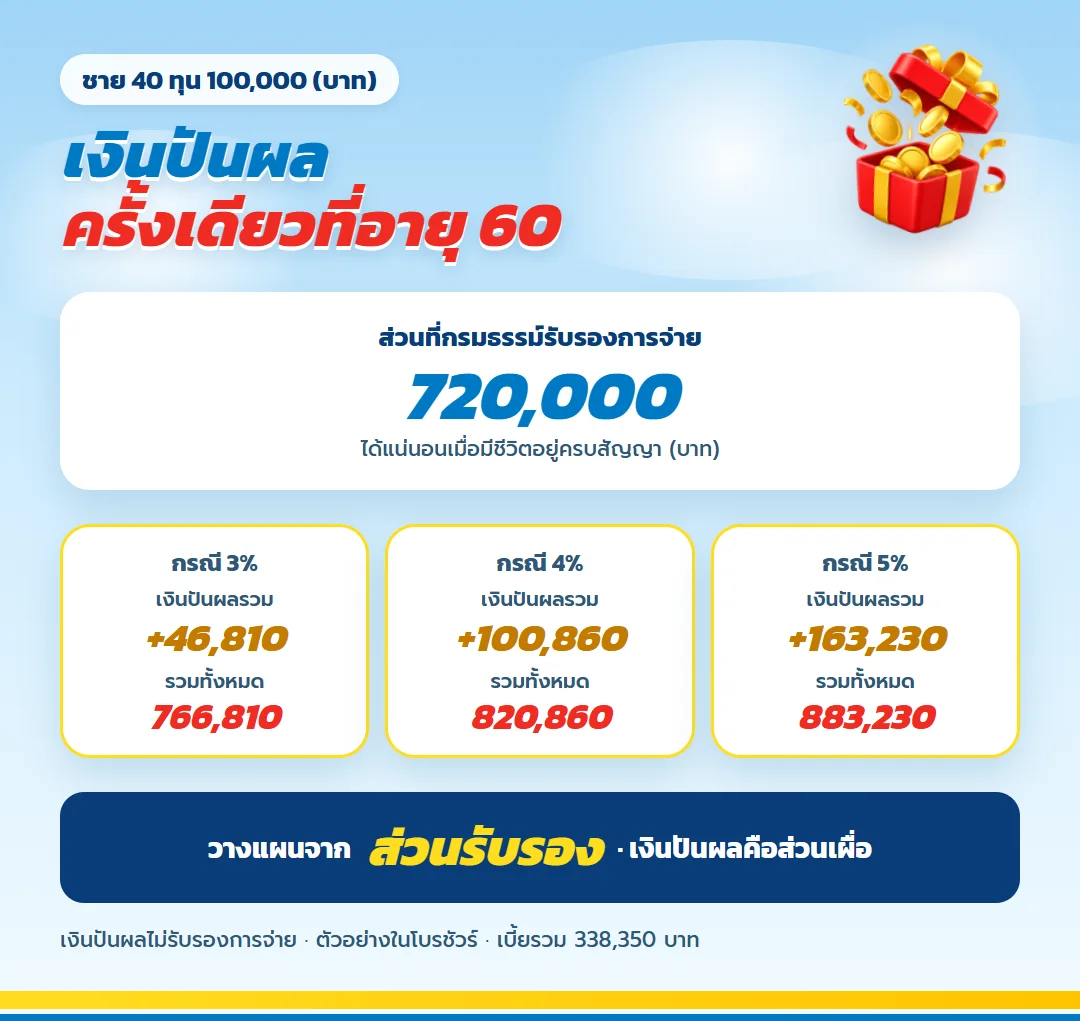
| สมมติฐานปันผล | เงินปันผล | รวมกับส่วนรับรอง |
| 3% | 46,810 | 766,810 |
| 4% | 100,860 | 820,860 |
| 5% | 163,230 | 883,230 |
เงินปันผลไม่รับรองการจ่าย ใช้เป็นภาพกว้างเท่านั้น วางแผนรายได้และมรดกจากส่วนรับรอง 720,000 บาทเป็นหลัก
ภาษีระหว่าง 10 ปีที่จ่าย
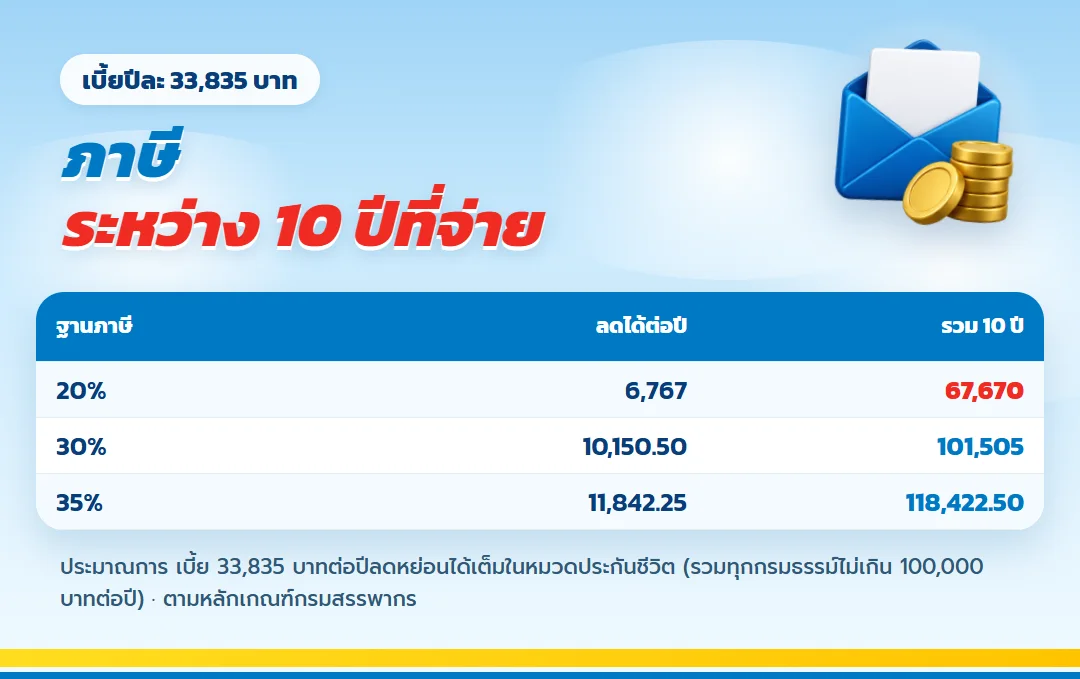
เบี้ย 33,835 บาทใช้สิทธิหมวดเบี้ยประกันชีวิต (ไม่ใช่หมวดบำนาญ) ได้ทั้งจำนวน ฐาน 20% ลดภาษีได้ปีละ 6,767 บาท สิบปีรวม 67,670 บาท ดูหลักเกณฑ์ที่ กรมสรรพากร
ข้อควรรู้
- รับอายุ 15 วันถึง 50 ปี ทุนขั้นต่ำ 50,000 บาท
- ต้องตรวจสุขภาพและตอบคำถามสุขภาพ
- ได้ ทพ. ฟรีถ้าบริษัทรับประกันแบบภัยมาตรฐาน
- ก่อนอายุ 60 ไม่มีเงินคืน ถ้ายกเลิกได้ตามค่าเวนคืน ช่วงต้นมักน้อยกว่าเบี้ย
คำถามจากคนวางแผนครอบครัว
อายุ 45 ยังทันไหม?
ทัน รับถึงอายุ 50 ผู้ชายอายุ 45 เบี้ยปีละ 38,494 บาทต่อทุนแสน จ่ายครบก่อนอายุ 60 พอดี
ภรรยาทำแทนได้ไหม?
ได้ เงินคืนเริ่มตามอายุของผู้เอาประกัน เลือกคนที่จะใช้รายได้นั้นจริง เบี้ยของผู้หญิงคำนวณจากตารางอัตราของบริษัท
เงินคืนเฉลี่ยเดือนละเท่าไร?
ช่วงอายุ 61–98 ปีละ 15,000 บาท เฉลี่ยเดือนละ 1,250 บาทต่อทุนแสน
ข้อกำหนดและคำเตือน
- ตัวเลขมาจากตัวอย่างในโบรชัวร์ ผู้ชายอายุ 40 ปี ทุน 100,000 บาท
- เงินปันผลไม่รับรอง ตัวอย่าง 3% 4% 5% มาจากโบรชัวร์
- ประกันชีวิตไม่ใช่เงินฝาก
ทั้งรายได้ของคุณ และมรดกของครอบครัว
ส่งอายุ รายได้หลังเกษียณที่คาดว่าจะมี และสิ่งที่อยากส่งต่อให้ลูก ตัวแทนจะคำนวณทุนที่ลงตัวทั้งสองเป้าหมาย ไม่มีข้อผูกมัด
ครอบครัวควรแยกคำว่าเงินใช้เองกับเงินส่งต่อ
เงินคืนเป็นทรัพย์ของผู้เอาประกันในช่วงมีชีวิต
เงินคืนของเลกาซี ฟิต รีไทร์ 99/10 ตั้งแต่อายุ 60 เป็นเงินที่ผู้เอาประกันนำมาใช้จ่ายหรือคงไว้กับบริษัทได้ ถ้าต้องการให้เป็นส่วนส่งต่อ ต้องกำหนดว่าจะเก็บไว้เท่าไร ไม่ใช่คิดว่าเงินคืนทุกงวดจะเหลือเป็นมรดกโดยอัตโนมัติ
ผลประโยชน์กรณีเสียชีวิตต้องอ่านตามช่วงเวลา
กรมธรรม์เปรียบเทียบทุน ค่าเวนคืน และ 105% ของเบี้ยที่ชำระหักเงินคืนที่รับแล้วตามเงื่อนไข จึงควรดูตัวเลขในปีที่ครอบครัวกังวล ไม่ควรจำเพียงทุนหน้าแรก ผู้รับประโยชน์ควรรู้ว่ามีกรมธรรม์ เก็บเอกสารที่ใด และต้องติดต่อใครเมื่อเกิดเหตุ
ทบทวนชื่อผู้รับประโยชน์เมื่อครอบครัวเปลี่ยน
การแต่งงาน การมีบุตร หรือการเปลี่ยนผู้ดูแลพ่อแม่อาจทำให้เจตนาส่งต่อเปลี่ยน ควรตรวจชื่อและสัดส่วนเป็นระยะ พร้อมบอกคนในบ้านว่ารายได้หลังเกษียณส่วนใดตั้งใจใช้เอง และส่วนใดตั้งใจเก็บไว้
เงินรายปีของทุน 1,000,000 บาทก่อนถึงมรดกก้อนสุดท้าย
กรณีทุนประกัน 1,000,000 บาทของแบบมีปันผล เงินที่รับรองคือ 500,000 บาทเมื่ออายุ 60, ปีละ 150,000 บาทช่วงอายุ 61–98 และ 1,000,000 บาทเมื่ออายุ 99 ตารางนี้ช่วยคุยในครอบครัวว่าแต่ละงวดจะใช้หรือเก็บ ส่วนเงินปันผลไม่รับรองและไม่ควรนับเป็นมรดกล่วงหน้า
| อายุ | เงินรับรอง | คำถามครอบครัว |
| 60 | 500,000 | ใช้ปรับบ้านหรือเก็บต่อ |
| 61 | 150,000 | กำหนดงบรายปี |
| 65 | 150,000 | ช่วยพ่อแม่หรือไม่ |
| 70 | 150,000 | เหลือเก็บเท่าไร |
| 75 | 150,000 | ทบทวนผู้รับประโยชน์ |
| 80 | 150,000 | เตรียมผู้ดูแลเอกสาร |
| 85 | 150,000 | จัดงบสุขภาพ |
| 90 | 150,000 | แจ้งสิทธิให้ลูกหลาน |
| 98 | 150,000 | เงินคืนงวดท้าย |
| 99 | 1,000,000 | ครบกำหนดสัญญา |
เอกสารครอบครัวสำคัญพอ ๆ กับใบเสนอขาย
ทำบันทึกสั้น ๆ ว่ากรมธรรม์อยู่ที่ใด ใครเป็นผู้เอาประกัน ผู้ชำระเบี้ย และผู้รับประโยชน์ พร้อมช่องทางติดต่อตัวแทน ไม่ต้องบอกรหัสหรือข้อมูลลับในเอกสารที่ทุกคนเข้าถึง แต่คนที่เกี่ยวข้องควรรู้วิธีค้นข้อมูลเมื่อจำเป็น
แบบนี้ใช้สิทธิเบี้ยประกันชีวิตตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี ไม่ใช่สิทธิ 200,000 บาท ส่วนเพดานลดหย่อนบำนาญไม่เกิน 15% ของเงินได้และไม่เกิน 200,000 บาท จึงต้องมีเงินได้ 1,333,334 บาทต่อปีขึ้นไปถึงจะใช้สิทธิได้เต็ม 200,000 บาท การส่งต่อทรัพย์กับการลดภาษีเป็นคนละเรื่อง ต้องตรวจแยกกัน
การใช้สิทธิบำนาญเต็ม 200,000 บาทต้องมีเงินได้อย่างน้อย 1,333,334 บาทต่อปี ตามเกณฑ์ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี
กรณีชายอายุ 40 ปี ทุน 100,000 บาทจากเอกสารมี IRR 2.21% ทุน 1,000,000 บาทต้องขอใบเสนอขายตามอายุและสุขภาพจริง ห้ามคูณเบี้ยเอง ผู้สมัครต้องตอบคำถามสุขภาพและอาจตรวจเพิ่มเติม การตัดสินใจควรดูเบี้ยเต็ม เงินคืน ค่าเวนคืน และผลประโยชน์กรณีเสียชีวิตพร้อมกัน
ควรบอกลูกเรื่องกรมธรรม์เมื่อไร?
เมื่อผู้เอาประกันพร้อม ควรบอกอย่างน้อยว่ามีกรมธรรม์ เก็บเอกสารไว้ที่ใด และช่องทางแจ้งเหตุ โดยไม่จำเป็นต้องเปิดเผยข้อมูลการเงินทั้งหมด
รับเงินคืนแล้วทุนส่งต่อหายไปหรือไม่?
ต้องอ่านผลประโยชน์กรณีเสียชีวิตตามปีกรมธรรม์ เพราะบริษัทเปรียบเทียบทุน ค่าเวนคืน และ 105% ของเบี้ยที่ชำระหักเงินคืนที่รับแล้วตามเงื่อนไข
ครอบครัวควรทำรายการทรัพย์สินที่มีผู้รับประโยชน์โดยตรงแยกจากทรัพย์ที่ต้องจัดการตามกฎหมาย กรมธรรม์มีขั้นตอนเรียกร้องผลประโยชน์ของตนเอง การรู้ความแตกต่างช่วยให้คนในบ้านเตรียมเอกสารและไม่เข้าใจว่าทรัพย์ทุกชิ้นจะส่งต่อด้วยวิธีเดียวกัน
ถ้าผู้เอาประกันตั้งใจใช้เงินคืนดูแลตนเองทั้งหมด ควรบอกลูกตามตรง มรดกที่เหลืออาจมาจากผลประโยชน์กรณีเสียชีวิตหรือทรัพย์อื่น ไม่ควรทำให้ลูกคาดหวังว่าเงินคืนทุกงวดจะถูกเก็บ การสื่อสารช่วยให้ผู้สูงอายุใช้เงินของตนโดยไม่รู้สึกผิด
ในทางกลับกัน หากตั้งใจคงเงินคืนไว้สะสม ควรตรวจอัตราที่บริษัทประกาศและทบทวนว่าความต้องการใช้เงินเปลี่ยนหรือไม่ การเลือกคงไว้ไม่ควรทำให้ขาดเงินสดสำหรับค่าดูแลประจำวัน การส่งต่อที่ดีเริ่มจากผู้เอาประกันมีชีวิตอย่างมั่นคงก่อน
จัดแฟ้มเอกสารให้มีกรมธรรม์ ใบเสร็จ หนังสือรับรองเบี้ย สำเนารายชื่อผู้รับประโยชน์ และบันทึกช่องทางติดต่อ อัปเดตเมื่อมีการเปลี่ยนชื่อ ที่อยู่ บัญชี หรือสมาชิกครอบครัว ไม่ควรใส่รหัสผ่านในแฟ้ม แต่ควรบอกวิธีเข้าถึงข้อมูลเมื่อจำเป็น
ครอบครัวที่มีลูกหลายคนควรคิดเรื่องผู้ดูแลเอกสารแยกจากสัดส่วนผู้รับประโยชน์ คนที่ช่วยประสานงานไม่จำเป็นต้องได้รับมากกว่า การกำหนดบทบาทให้ชัดลดความขัดแย้งและทำให้การเรียกร้องสิทธิเป็นไปตามเจตนา
หากผู้รับประโยชน์ยังเป็นผู้เยาว์ ควรถามบริษัทถึงเอกสารและขั้นตอนที่เกี่ยวข้อง ไม่ควรเดาเงื่อนไขเอง ตัวแทนสามารถช่วยตรวจแบบฟอร์ม แต่ครอบครัวควรอ่านและเก็บหลักฐานฉบับล่าสุดไว้ด้วย
การประเมินทุนควรเริ่มจากรายจ่ายของผู้เอาประกันและภาระของคนที่พึ่งพา หากทุน 1,000,000 บาททำให้เบี้ยตึงเกินไป ควรขอทุนอื่นเพื่อเทียบ แผนที่ชำระต่อได้มีคุณค่ากว่าเป้าหมายมรดกสูงที่เสี่ยงต้องยกเลิกกลางทาง
ทบทวนเจตนาทุกปีว่าเงินคืนยังต้องใช้เองมากน้อยเพียงใด ผู้รับประโยชน์ยังตรงหรือไม่ และมีทรัพย์อื่นเพิ่มขึ้นหรือเปล่า กรมธรรม์ระยะยาวเดินคู่กับชีวิตหลายช่วง การทบทวนช่วยให้รายละเอียดตามทันครอบครัวโดยไม่ต้องเปลี่ยนแผนเพราะเหตุเล็กน้อย
ถ้าครอบครัวมีทรัพย์สินที่ดูแลยาก เช่น กิจการหรืออสังหาริมทรัพย์ เงินจากกรมธรรม์อาจช่วยให้ผู้รับประโยชน์มีสภาพคล่องระหว่างจัดการทรัพย์เหล่านั้น แต่ไม่ควรกำหนดจำนวนจากการคาดเดาค่าใช้จ่าย ให้ปรึกษาผู้เชี่ยวชาญที่เกี่ยวข้องและใช้ใบเสนอขายเพื่อดูว่าทุนใดชำระไหวจริง
การแบ่งผู้รับประโยชน์ควรพิจารณาความจำเป็น ไม่ใช่เพียงแบ่งเท่ากัน หากมีสมาชิกที่ต้องดูแลระยะยาว ควรบันทึกเหตุผลและจัดเอกสารอื่นประกอบ กรมธรรม์ช่วยส่งต่อเงิน แต่การดูแลต่อเนื่องอาจต้องมีผู้จัดการทรัพย์หรือแผนทางกฎหมายแยกต่างหาก
อย่าใช้เงินกู้จากกรมธรรม์เป็นแผนประจำของครอบครัว แม้มีสิทธิตามค่าเวนคืน การกู้กระทบมูลค่าและผลประโยชน์ตามเงื่อนไข ควรอ่านรายละเอียดและใช้เฉพาะเมื่อเข้าใจผลต่อเป้าหมายส่งต่อแล้ว เงินฉุกเฉินภายนอกยังเป็นแนวป้องกันที่เหมาะกว่า
ครอบครัวควรซ้อมค้นเอกสารโดยไม่ต้องเปิดเผยข้อมูลลับทั้งหมด เพียงให้ผู้เกี่ยวข้องรู้ชื่อบริษัท ชื่อแบบ ชื่อผู้เอาประกัน และช่องทางติดต่อ การซ้อมเช่นนี้ทำให้พบปัญหาเอกสารสูญหายหรือข้อมูลเก่าก่อนเกิดเหตุจริง
หากตั้งใจเก็บเงินบางส่วนให้หลาน ควรแยกเป้าหมายการศึกษาออกจากมรดกระยะยาว เพราะวันใช้เงินอาจมาก่อนผลประโยชน์ปลายสัญญา ทรัพย์ที่มีสภาพคล่องกว่าควรดูแลเป้าหมายใกล้ ส่วนกรมธรรม์ช่วยจัดกระแสเงินช่วงเกษียณและสิทธิส่งต่อในกรณีที่ระบุไว้
ครอบครัวยังไม่ทำประกันออนไลน์จากเนื้อหานี้ ให้ติดต่อเพื่อตรวจผู้รับประโยชน์และขอใบเสนอขาย
ครอบครัวควรแยก เลกาซี ฟิต รีไทร์ 99/10 เงินคืน ที่ตั้งใจใช้เองออกจากทรัพย์ส่วนที่ต้องการส่งต่อ
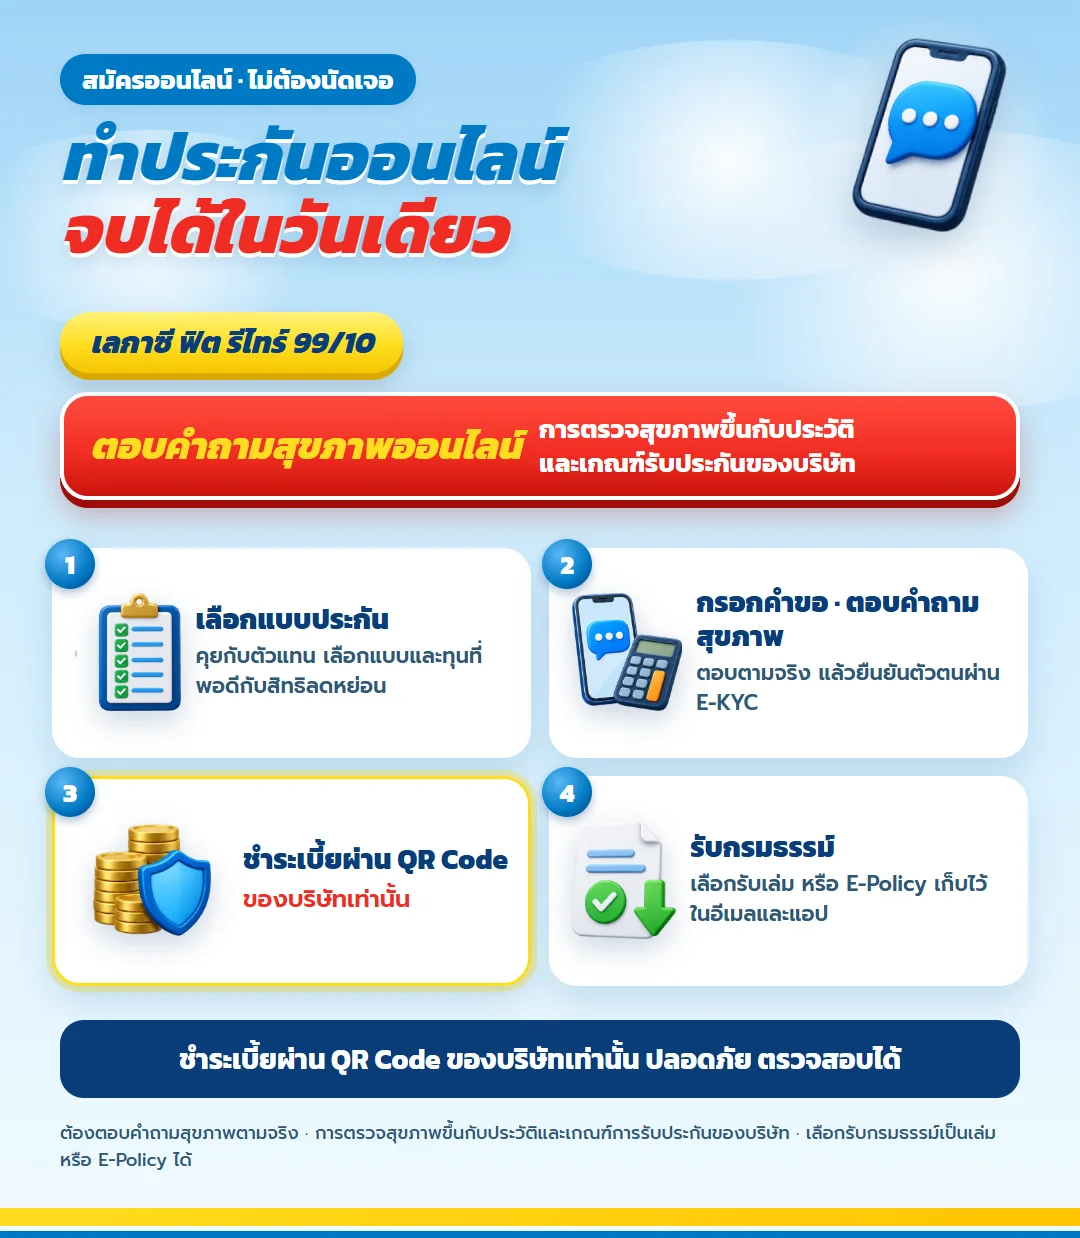
ทำประกันออนไลน์ เลกาซี ฟิต รีไทร์ 99/10 ได้จากมือถือ
เมื่อเลือกทุนที่จ่ายไหวแล้ว เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้