เลกาซี ฟิต รีไทร์ 99/10 สำหรับครอบครัวที่ต้องการทั้งรายได้และทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับครอบครัวที่ต้องการทั้งรายได้และทุนส่งต่อ ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
ถ้าคุณเป็นครอบครัวที่ต้องการทั้งรายได้และทุนส่งต่อ การเลือก เลกาซี ฟิต รีไทร์ 99/10 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
เงินเดือนขึ้นทุกปี ภาษีก็ขึ้นตามทุกปี แต่พอนั่งคำนวณว่าหลังอายุ 60 จะมีอะไรเข้าบัญชีบ้าง คำตอบมักจะเงียบ เลกาซี ฟิต รีไทร์ 99/10 ถูกออกแบบมาปิดช่องว่างตรงนั้นพอดี คุณจ่ายเบี้ยแค่ 10 ปีแล้วหยุด จากนั้นปล่อยให้กรมธรรม์ทำงานแทน พอถึงวันครบรอบปีกรมธรรม์ที่คุณอายุ 60 ปี เงินก้อนแรกจะเข้ามา แล้วมีเงินเข้าต่อเนื่องทุกปีไปจนถึงอายุ 98 ปี
ระหว่าง 10 ปีที่ชำระเบี้ย คุณยังใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย เท่ากับได้เงินคืนจากกรมสรรพากรมาช่วยออกค่าเบี้ยไปด้วยในตัว
แผนนี้เหมาะกับคุณไหม
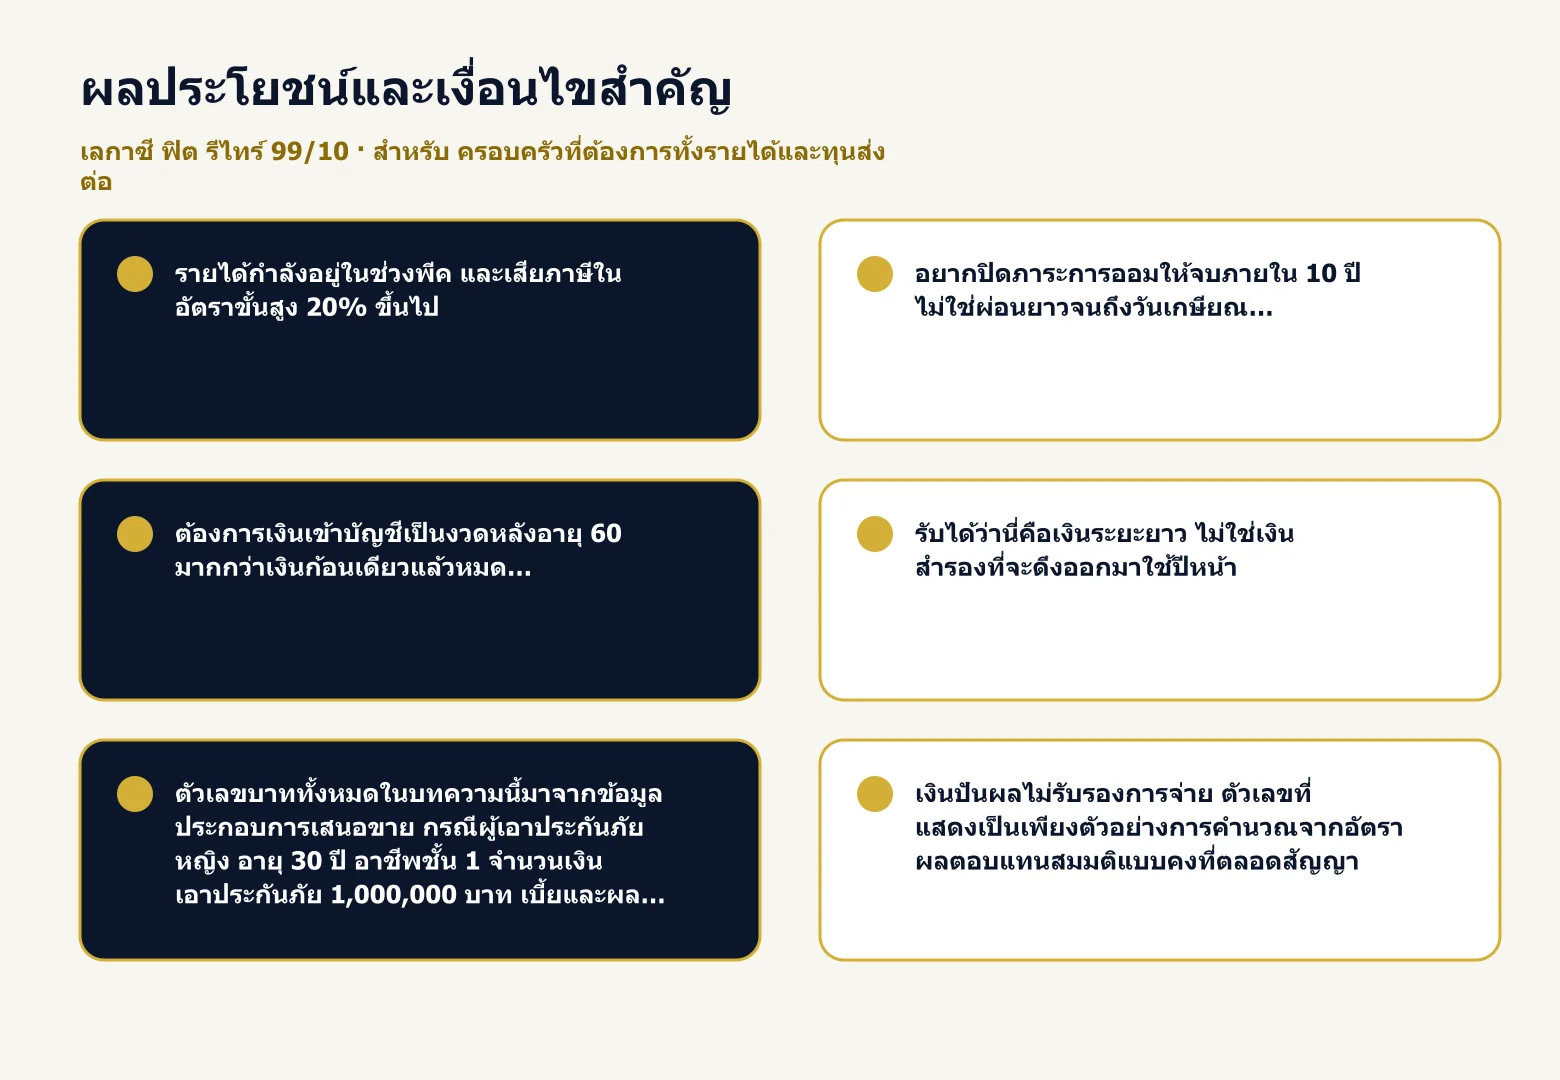
ถ้าคุณกำลังมองหา ประกันลดหย่อนภาษี จ่าย 10 ปี แล้วจบ ไม่ต้องผูกพันไปตลอดชีวิตการทำงาน ลองอ่าน 4 ข้อนี้แล้วดูว่าตรงกับคุณกี่ข้อ
- รายได้กำลังอยู่ในช่วงพีค และเสียภาษีในอัตราขั้นสูง 20% ขึ้นไป
- อยากปิดภาระการออมให้จบภายใน 10 ปี ไม่ใช่ผ่อนยาวจนถึงวันเกษียณ
- ต้องการเงินเข้าบัญชีเป็นงวดหลังอายุ 60 มากกว่าเงินก้อนเดียวแล้วหมด
- รับได้ว่านี่คือเงินระยะยาว ไม่ใช่เงินสำรองที่จะดึงออกมาใช้ปีหน้า
ตรง 3 ใน 4 ข้อขึ้นไป แปลว่าโครงสร้างของแบบนี้เข้ากับสถานะการเงินคุณแล้ว เหลือแค่ดูว่าตัวเลขจริงหน้าตาเป็นอย่างไร
ผลประโยชน์ตามเงื่อนไขของแบบ คิดเป็นเปอร์เซ็นต์ของทุนประกัน
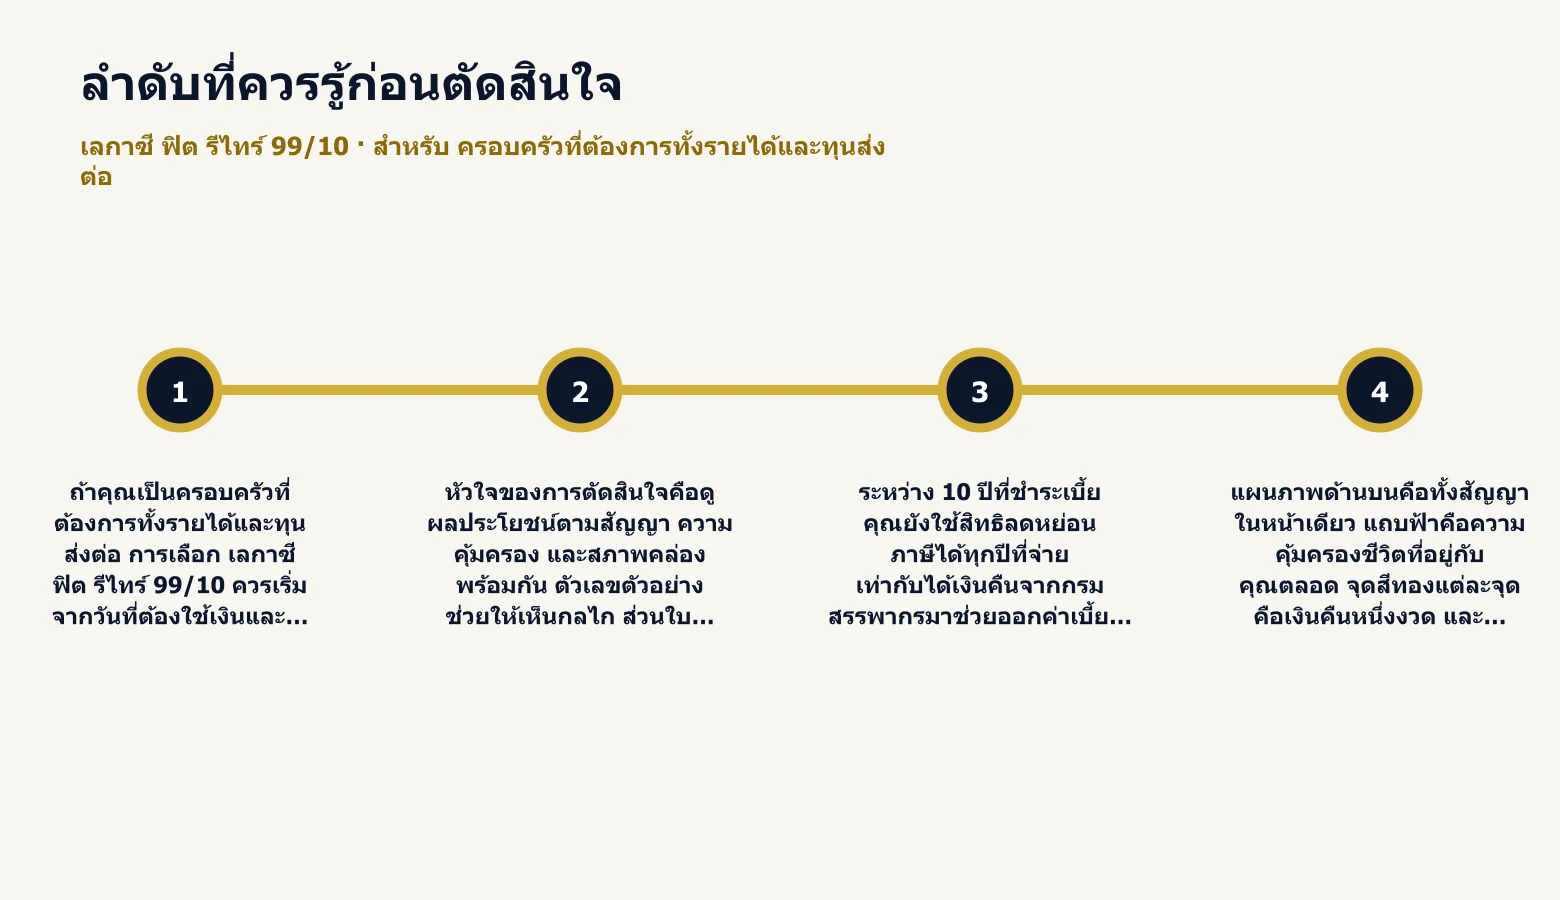
แผนภาพด้านบนคือทั้งสัญญาในหน้าเดียว แถบฟ้าคือความคุ้มครองชีวิตที่อยู่กับคุณตลอด จุดสีทองแต่ละจุดคือเงินคืนหนึ่งงวด และป้ายสีเขียวคือปีที่เงินคืนสะสมแซงเบี้ยที่จ่ายไปทั้งหมด
ตัวเลขชุดนี้เป็นเงื่อนไขของแบบประกัน ไม่ได้ผูกกับอายุหรือทุนของใครคนใดคนหนึ่ง ใครทำแบบนี้ก็ได้สัดส่วนเดียวกันหมด
ตัวเลขจริงจากข้อมูลประกอบการเสนอขาย เมื่อเริ่มทำที่อายุ 30 ปี
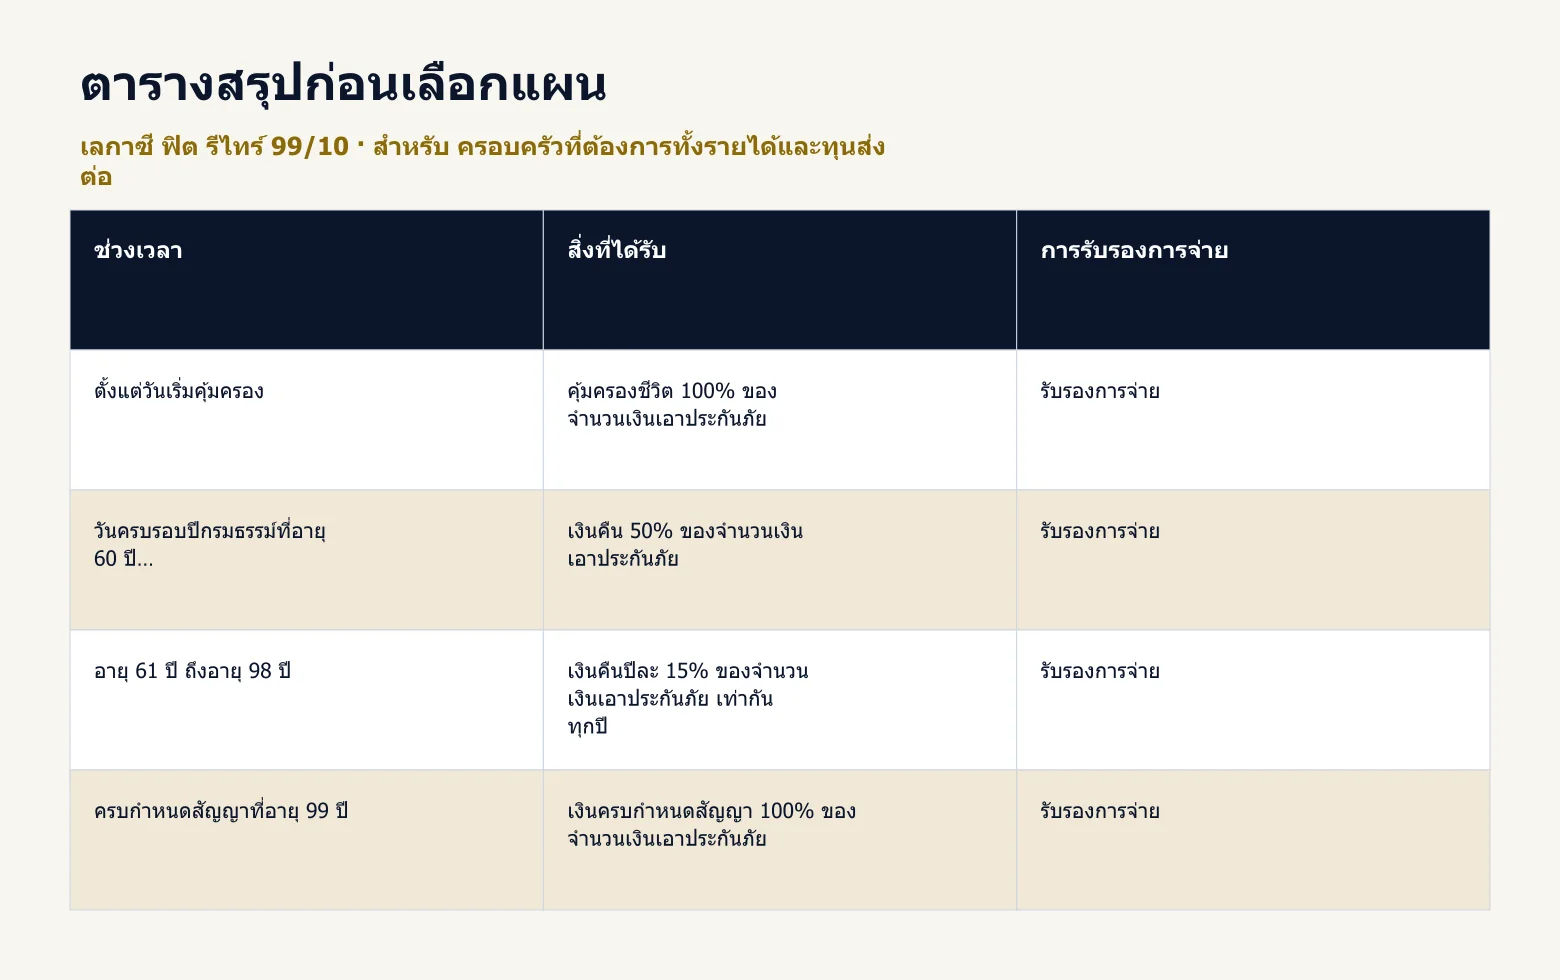
ตัวเลขของ เลกาซี ฟิต รีไทร์ 99/10 ต่อไปนี้เป็นกรณีตัวอย่าง กรณีผู้เอาประกันภัยหญิง อายุ 30 ปี อาชีพชั้น 1 จำนวนเงินเอาประกันภัย 1,000,000 บาท เบี้ยประกันภัยปีละ 265,830 บาท ชำระ 10 ปี รวมเป็นเงิน 2,658,300 บาท ตัวเลขบาททั้งหมดในตารางนี้เป็นของเคสนี้เท่านั้น ถ้าอายุหรือทุนประกันเปลี่ยน ตัวเลขจะเปลี่ยนตาม
ตารางด้านบนสรุปให้เห็นทั้งสี่กรณีเทียบกัน โดยคิดเป็น % ของทุนประกันเพื่อให้ใช้เทียบได้ไม่ว่าคุณจะทำทุนเท่าไร ส่วนตารางถัดไปคือจำนวนเงินจริงของเคสตัวอย่าง
เงินที่ได้รับตลอดสัญญา แยกตามกรณีเงินปันผล
แปลเป็นภาษาคนคือ เงินที่คุณใส่เข้าไป 2.66 ล้านบาทในช่วงอายุ 30 ถึง 39 ปี จะกลายเป็นเงินที่ทยอยกลับมาหาคุณรวม 7.2 ล้านบาท โดยส่วนนี้เป็นส่วนที่รับรองการจ่ายตามกรมธรรม์ทั้งหมด ถ้าปีที่คุณอายุ 60 มีเงินปันผลจ่ายด้วย ยอดรวมก็ขยับขึ้นไปอีกตามตาราง
สำหรับการวางแผนเกษียณ เจ้าของธุรกิจ ที่รายได้ไม่สม่ำเสมอเท่าพนักงานประจำ จุดที่มีค่าที่สุดของแบบนี้คือความแน่นอนของจังหวะเงิน คุณรู้ล่วงหน้าตั้งแต่วันนี้ว่าปีไหนจะมีเงินเข้าเท่าไร ไม่ต้องลุ้นว่าปีนั้นธุรกิจจะดีหรือไม่ดี
เงินคืนภาษีที่ได้ระหว่างทาง
อีกก้อนที่คนมักลืมนับคือภาษีที่ประหยัดได้ในช่วง 10 ปีที่ชำระเบี้ย เบี้ยประกันชีวิตใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกินปีละ 100,000 บาท ตามประกาศอธิบดีกรมสรรพากรฯ ฉบับที่ 172
ถ้าคุณอยู่ฐานภาษี 30% เงินที่ประหยัดได้ตลอด 10 ปีคือ 300,000 บาท คิดเป็นเบี้ยฟรีมากกว่า 1 ปีเต็ม ตัวเลขนี้จะได้เต็มจำนวนก็ต่อเมื่อคุณยังไม่ได้ใช้สิทธิเบี้ยประกันชีวิตจากกรมธรรม์อื่นจนเต็มเพดานไปก่อนแล้ว
รับเงินคืนทุกปี หรือคงไว้ให้สะสม เลือกทางไหนดี
เลกาซี ฟิต รีไทร์ 99/10 ให้คุณเลือกได้ว่าจะรับเงินคืนออกมาใช้ทุกปี หรือคงไว้สะสมกับบริษัทแล้วรับทีเดียวตอนจบ ข้อมูลประกอบการเสนอขายแสดงผลลัพธ์ของทั้งสองทางไว้ให้เทียบ
ทางคงสะสมได้ยอดปลายทางมากกว่าเกือบ 1.5 ล้านบาท แลกกับการไม่ได้ใช้เงินระหว่างทาง ข้อดีคือคุณไม่ต้องตัดสินใจวันนี้ ค่อยเลือกตอนใกล้อายุ 60 เมื่อเห็นภาพการเงินของตัวเองชัดกว่านี้แล้วก็ได้
3 เรื่องที่ลูกค้ามักกังวล และคำตอบตรงไปตรงมา
เงินคืนสะสมจะแซงเบี้ยที่จ่ายไปตอนอายุ 75
พูดตรงไปตรงมา เลกาซี ฟิต รีไทร์ 99/10 ไม่ใช่แผนที่ได้กำไรเร็ว เงินคืนที่ทยอยเข้ามาจะสะสมจนเกินเบี้ยที่คุณจ่ายไปทั้งหมดในช่วงอายุ 75 ปี นับจากนั้นทุกบาทที่เข้ามาคือส่วนที่เกินมาแล้ว รวมถึงเงินครบกำหนดสัญญาอีก 1 ก้อนที่อายุ 99 ปี แบบนี้จึงออกแบบมาสำหรับคนที่มองการเงินเป็นภาพยาว ไม่ใช่คนที่ต้องการผลลัพธ์ภายใน 10 ปี
ถ้าเวนคืนกลางทางจะได้น้อยกว่าเบี้ยที่จ่าย
ในเคสตัวอย่าง เมื่อชำระเบี้ยครบ 10 ปีเป็นเงิน 2,658,300 บาท เงินค่าเวนคืนกรมธรรม์ ณ ตอนนั้นอยู่ที่ 2,315,000 บาท ยังต่ำกว่าเบี้ยที่จ่ายไป ข้อนี้ตรงไปตรงมาว่าเงินก้อนนี้ต้องเป็นเงินที่คุณไม่ต้องใช้ในระยะสั้น วิธีที่ปลอดภัยที่สุดคือกำหนดทุนประกันให้เบี้ยรายปีอยู่ในระดับที่จ่ายสบายแม้ปีที่รายได้ไม่ดี แทนที่จะทำทุนสูงสุดเท่าที่จ่ายไหวในปีที่ดีที่สุด
เงินปันผลไม่ได้การันตี
ตัวเลขเงินปันผลในตารางเป็นเพียงตัวอย่างการคำนวณที่อัตราผลตอบแทนจากการลงทุน 3% 4% และ 5% แบบคงที่ตลอดสัญญา ของจริงจะได้เท่าไรขึ้นอยู่กับผลการดำเนินงาน และมีโอกาสที่จะไม่ได้เลย วิธีคิดที่ปลอดภัยคือตัดสินใจจากตัวเลข 7,200,000 บาทที่รับรองการจ่าย แล้วถือว่าเงินปันผลเป็นส่วนเพิ่มถ้ามี
คำถามที่พบบ่อย
เลกาซี ฟิต รีไทร์ 99/10 ต้องจ่ายเบี้ยกี่ปี และคุ้มครองถึงเมื่อไร
ชำระเบี้ยประกันภัย 10 ปี และความคุ้มครองอยู่ถึงอายุ 99 ปี หลังจ่ายครบ 10 ปีแล้วไม่ต้องจ่ายเพิ่มอีกเลย
ลดหย่อนภาษี 100000 บาทต่อปี ใช้สิทธิได้จริงไหม
เบี้ยประกันชีวิตของแบบนี้ใช้สิทธิลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกินปีละ 100,000 บาท ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172 โดยนับรวมกับเบี้ยประกันชีวิตกรมธรรม์อื่นที่คุณมีอยู่แล้ว
เริ่มได้เงินคืนตอนอายุเท่าไร และได้ถึงอายุเท่าไร
ก้อนแรกได้ที่วันครบรอบปีกรมธรรม์ที่อายุ 60 ปี เป็นเงิน 50% ของจำนวนเงินเอาประกันภัย จากนั้นได้ปีละ 15% ของจำนวนเงินเอาประกันภัยต่อเนื่องตั้งแต่อายุ 61 ปีจนถึงอายุ 98 ปี และรับเงินครบกำหนดสัญญาอีก 100% ที่อายุ 99 ปี
ถ้าเสียชีวิตก่อนได้รับเงินคืน ผู้รับประโยชน์ได้อะไร
บริษัทจ่ายจำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืนกรมธรรม์ ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันภัยสำหรับการประกันชีวิตที่ชำระมาแล้วทั้งหมด หักด้วยเงินคืนที่รับไปแล้ว
แบบนี้ต้องตรวจสุขภาพหรือไม่
เป็นแบบที่ต้องตรวจสุขภาพ การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท ยิ่งสมัครตอนอายุน้อยและสุขภาพยังดี โอกาสผ่านการพิจารณาก็ยิ่งสูง
เงื่อนไขและข้อควรทราบ
- ตัวเลขบาททั้งหมดในบทความนี้มาจากข้อมูลประกอบการเสนอขาย กรณีผู้เอาประกันภัยหญิง อายุ 30 ปี อาชีพชั้น 1 จำนวนเงินเอาประกันภัย 1,000,000 บาท เบี้ยและผลประโยชน์จะเปลี่ยนตามอายุ เพศ และทุนประกันที่เลือก
- เงินปันผลไม่รับรองการจ่าย ตัวเลขที่แสดงเป็นเพียงตัวอย่างการคำนวณจากอัตราผลตอบแทนสมมติแบบคงที่ตลอดสัญญา
- ผลิตภัณฑ์ประกันภัยมิใช่เงินฝาก จึงอาจมีความเสี่ยงที่จะได้รับเงินต้นคืนไม่เต็มจำนวนหากถือครองกรมธรรม์ไม่ครบระยะเวลาที่กำหนด และการเวนคืนกรมธรรม์อาจทำให้ได้รับเงินน้อยกว่าเบี้ยประกันภัยที่ชำระมาแล้ว
- การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท และแบบนี้เป็นแบบที่ต้องตรวจสุขภาพ
- ควรศึกษารายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจทำประกันภัยทุกครั้ง โดยเงื่อนไขที่สมบูรณ์เป็นไปตามที่ระบุในกรมธรรม์
เริ่มต้นยังไงให้ได้ตัวเลขของตัวเอง
ตัวเลขในบทความนี้เป็นของคนอายุ 30 ทุนประกัน 1 ล้านบาท ของคุณจะไม่เท่ากัน และนั่นคือเหตุผลที่ควรขอตารางของตัวเองก่อนตัดสินใจ ทำได้ 3 ขั้น
- ขั้นที่ 1 บอกอายุปัจจุบัน และงบเบี้ยต่อปีที่จ่ายสบายแม้ในปีที่รายได้ไม่ดี
- ขั้นที่ 2 ตัวแทนจะคำนวณทุนประกันที่เหมาะสม พร้อมตารางเงินคืนรายปีตามอายุจริงของคุณ
- ขั้นที่ 3 ดูตัวเลขเทียบกับฐานภาษีของคุณ แล้วค่อยตัดสินใจว่าจะเริ่มปีนี้หรือรอ
ทุกปีที่รอ อายุที่ใช้คำนวณเบี้ยจะขยับขึ้น และสิทธิลดหย่อนภาษีของปีนั้นก็หมดไปพร้อมกัน
6 จุดที่ทำให้แบบนี้ต่างจากประกันออมทรัพย์ทั่วไป
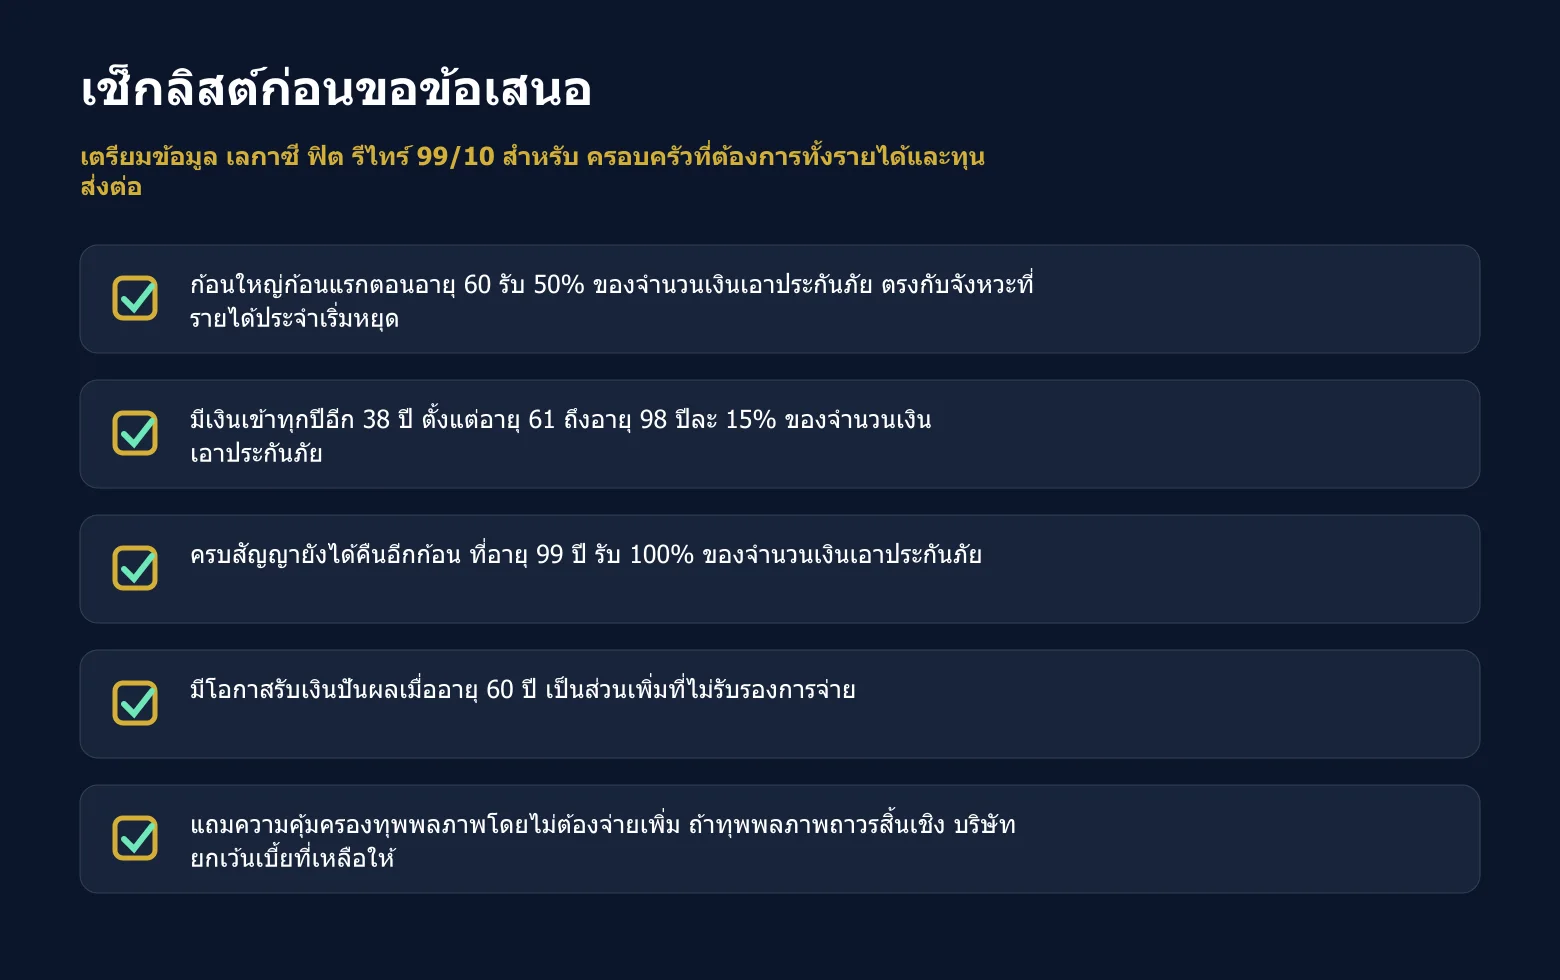
- จ่ายสั้น คุ้มครองยาว ชำระเบี้ยเพียง 10 ปี แต่ความคุ้มครองอยู่กับคุณไปจนถึงอายุ 99 ปี
- ก้อนใหญ่ก้อนแรกตอนอายุ 60 รับ 50% ของจำนวนเงินเอาประกันภัย ตรงกับจังหวะที่รายได้ประจำเริ่มหยุด
- มีเงินเข้าทุกปีอีก 38 ปี ตั้งแต่อายุ 61 ถึงอายุ 98 ปีละ 15% ของจำนวนเงินเอาประกันภัย
- ครบสัญญายังได้คืนอีกก้อน ที่อายุ 99 ปี รับ 100% ของจำนวนเงินเอาประกันภัย
- มีโอกาสรับเงินปันผลเมื่ออายุ 60 ปี เป็นส่วนเพิ่มที่ไม่รับรองการจ่าย
- แถมความคุ้มครองทุพพลภาพโดยไม่ต้องจ่ายเพิ่ม ถ้าทุพพลภาพถาวรสิ้นเชิง บริษัทยกเว้นเบี้ยที่เหลือให้
ข้อสุดท้ายคือสิ่งที่คนมักมองข้าม เพราะมันคุ้มครองไม่ใช่ตัวคุณ แต่คุ้มครองแผนของคุณ ถ้าวันหนึ่งคุณทำงานต่อไม่ได้ แผนนี้ยังเดินต่อจนจบเหมือนเดิม
เงื่อนไขการรับประกันที่ต้องรู้ก่อนตัดสินใจ
ข้อที่คนถามบ่อยที่สุดคือเรื่องตรวจสุขภาพ แบบนี้ต้องตรวจ แปลว่ายิ่งเริ่มตอนสุขภาพยังดี โอกาสผ่านการพิจารณาก็ยิ่งสูง และเบี้ยก็ยิ่งถูกลงตามอายุที่น้อยกว่า
เริ่มตรวจแผนที่เหมาะกับคุณจากข้อมูลจริง
สำหรับครอบครัวที่ต้องการทั้งรายได้และทุนส่งต่อ ขั้นต่อไปคือส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ เลกาซี ฟิต รีไทร์ 99/10 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
วัยซนเอ็กซ์ตร้าสำหรับเด็ก 6–10 ปีขึ้นไป เลือกแผนอย่างไร
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
Health Fit DD เงื่อนไขร่วมจ่าย ต้องเข้าใจอะไรก่อนสมัคร
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้บริหารก่อนเกษียณ วางรายได้และทุนส่งต่อ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เทียบ Health Fit DD Bronze Silver Gold Diamond ต่างกันอย่างไร
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดวัยซนเอ็กซ์ตร้าสำหรับเด็ก 6–10 ปีขึ้นไป เลือกแผนอย่างไร
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดHealth Fit DD เงื่อนไขร่วมจ่าย ต้องเข้าใจอะไรก่อนสมัคร
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้บริหารก่อนเกษียณ วางรายได้และทุนส่งต่อ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูงที่ต้องการวางภาษีควบคู่ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเทียบ Health Fit DD Bronze Silver Gold Diamond ต่างกันอย่างไร
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น