มันนี่ ฟิต เฟิร์ม 30/15 สำหรับพ่อแม่เตรียมทุนการศึกษาลูก เงินคืนขยับเป็น 3% ตรงวัยมหาวิทยาลัย ไทยประกันชีวิต
คู่มือ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับพ่อแม่ที่เตรียมทุนการศึกษาลูก จับคู่เงินคืนกับวัยลูก ทุนชีวิตคุณแม่ ผลประโยชน์ทั้งสัญญา และภาษี
มันนี่ ฟิต เฟิร์ม 30/15 ไทยประกันชีวิต สำหรับพ่อแม่ที่เตรียมทุนการศึกษาลูก จับคู่เงินคืนกับวัยลูก ทุนชีวิตคุณแม่ ผลประโยชน์ทั้งสัญญา และภาษี บทความนี้ตอบเรื่องทุนการศึกษาบุตร, ประกันออมทรัพย์ เพื่อลูก, มันนี่ ฟิต เฟิร์ม 30/15 การศึกษา และเตรียมค่าเทอมมหาวิทยาลัย
พ่อแม่มือใหม่หลายคนเริ่มคิดเรื่องทุนการศึกษาตั้งแต่ลูกยังไม่เข้าอนุบาล เพราะรู้ว่าค่าเทอมขึ้นทุกปี และช่วงที่หนักที่สุดคือมหาวิทยาลัย ซึ่งตรงกับวัยที่พ่อแม่เริ่มมีค่าใช้จ่ายของตัวเองเพิ่มขึ้น
บทความนี้จับคู่ตารางเงินคืนตามแผนกับช่วงชีวิตของลูกที่เริ่มแผนตั้งแต่แรกเกิด เพื่อดูว่าเงินแต่ละก้อนจะมาตรงจังหวะไหน
ตัวเลขทั้งหมดมาจากใบเสนอขายของไทยประกันชีวิต กรณีผู้หญิงอายุ 30 ปี ปรับเป็นทุน 100,000 บาท (ตารางในใบเสนอขายเป็นอัตราต่อทุน 1,000 บาท) เบี้ยปีละ 12,522 บาท ชำระ 15 ปี รวม 187,830 บาท ผู้เอาประกันคือคุณแม่ ไม่ใช่ลูก
ค่าเรียนลูกหนักสุดช่วงไหน
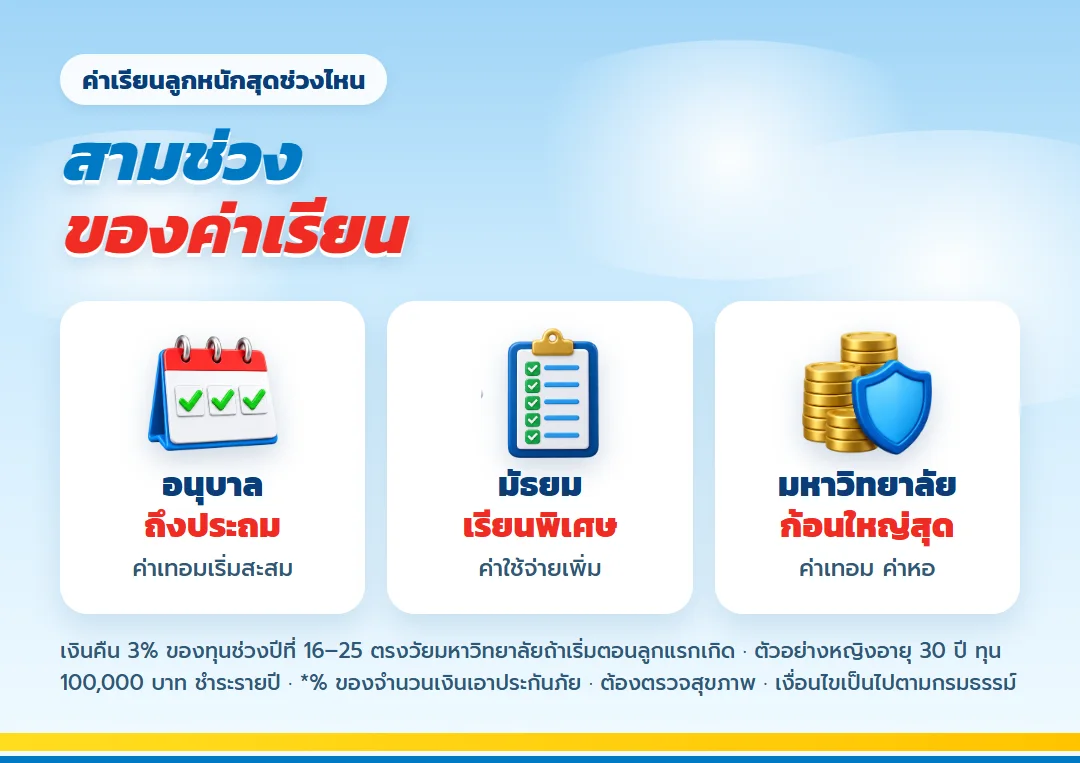
- อนุบาลถึงประถม: ค่าเทอมและกิจกรรมเริ่มสะสม
- มัธยม: ค่าเรียนพิเศษเพิ่มขึ้น
- มหาวิทยาลัย: ค่าเทอม ค่าหอ ค่าครองชีพก้อนใหญ่ที่สุด
เริ่มจากปีที่ต้องใช้เงิน ไม่ใช่เริ่มจากเบี้ยที่อยากจ่าย
พ่อแม่ควรเขียนเส้นเวลาของลูกก่อนว่าปีใดเป็นช่วงเปลี่ยนโรงเรียน ปีใดเริ่มมหาวิทยาลัย และใครเป็นผู้รับผิดชอบรายจ่ายหลัก แล้วจึงนำช่วงเงินคืนของกรมธรรม์นี้มาวางทาบ วิธีนี้ช่วยให้เห็นทันทีว่าเงินคืนตามสัญญาเป็นเพียงส่วนหนึ่งของค่าเรียน หรือเพียงพอกับเป้าหมายที่ตั้งไว้ ไม่ควรเริ่มจากคำถามว่าเบี้ยเท่าไรแล้วค่อยหาเหตุผลใช้เงินภายหลัง
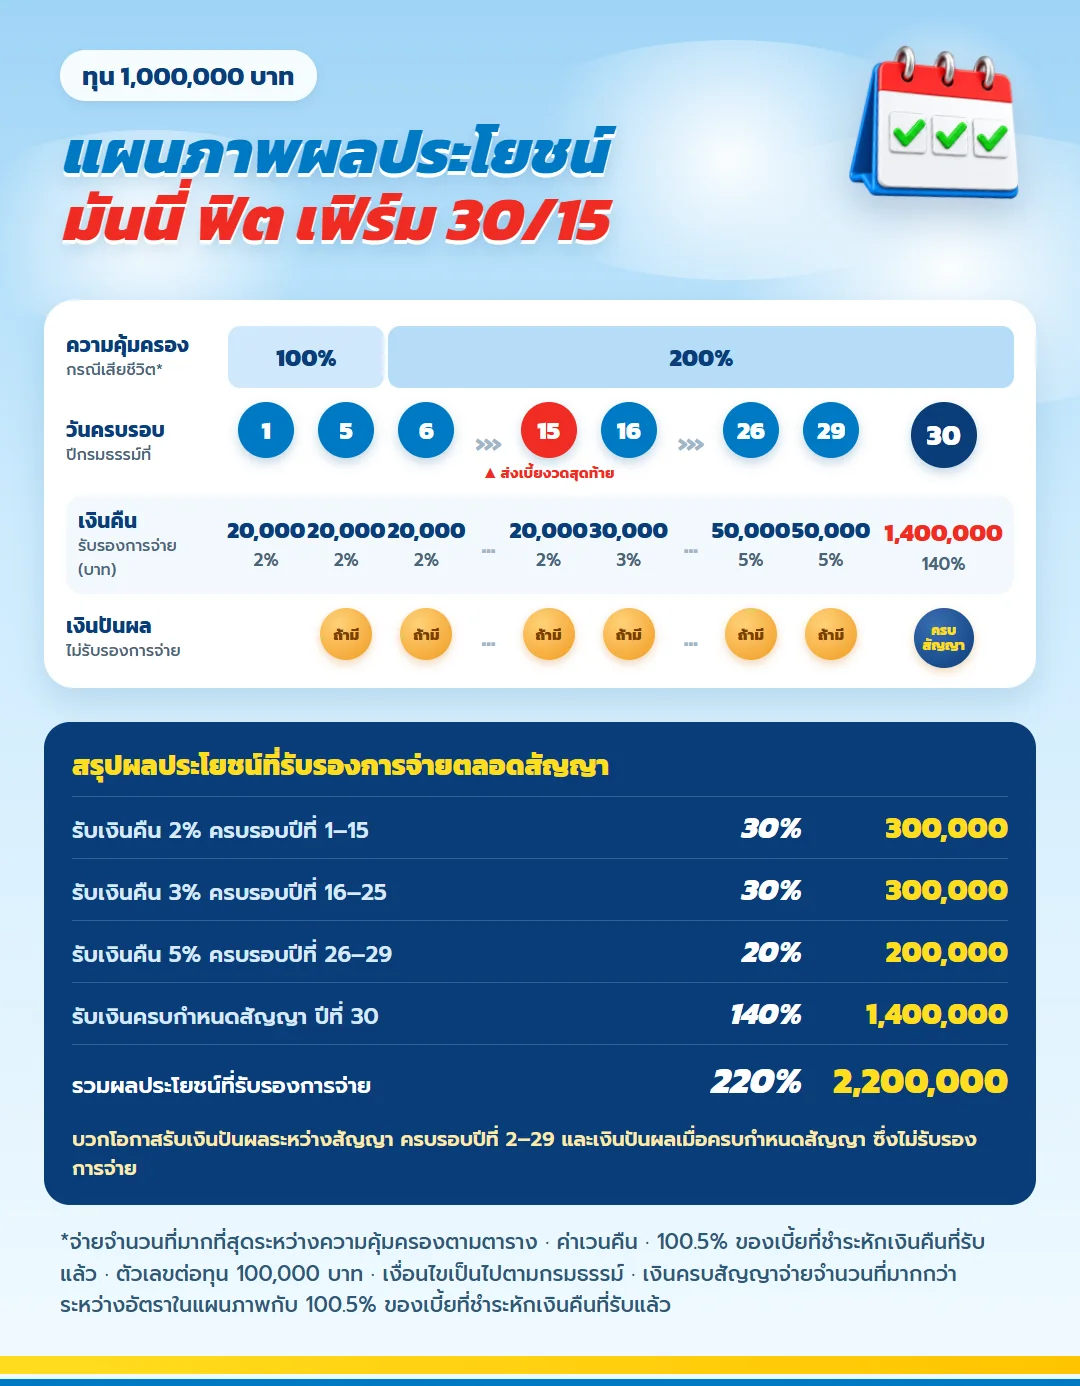
กรณีตัวอย่างใช้คุณแม่อายุ 30 ปีและลูกแรกเกิด ทุนประกันชีวิต 1,000,000 บาท เงินคืนในช่วงปีกรมธรรม์ที่ 16 ถึง 25 จึงเป็นปีละ 30,000 บาท ขณะที่ภาระชำระเบี้ยจบแล้วตั้งแต่ปีกรมธรรม์ที่ 15 เงินก้อนนี้ช่วยแบ่งค่าเทอมได้ แต่พ่อแม่ยังต้องมีเงินสำรองและเงินลงทุนอีกส่วน เพราะค่าเรียนจริงขึ้นกับหลักสูตรและช่วงเวลาที่เลือก
แผนภาพเงินเรียนตามทุนหลักของครอบครัว
แผนภาพนี้ใช้กรณีคุณแม่อายุ 30 ปี ทุนประกันชีวิต 1,000,000 บาท เพื่อให้ยอดเงินคืนและเงินครบกำหนดตรงกับเคสหลักของบทความ
เงินคืนตามวัยของลูก
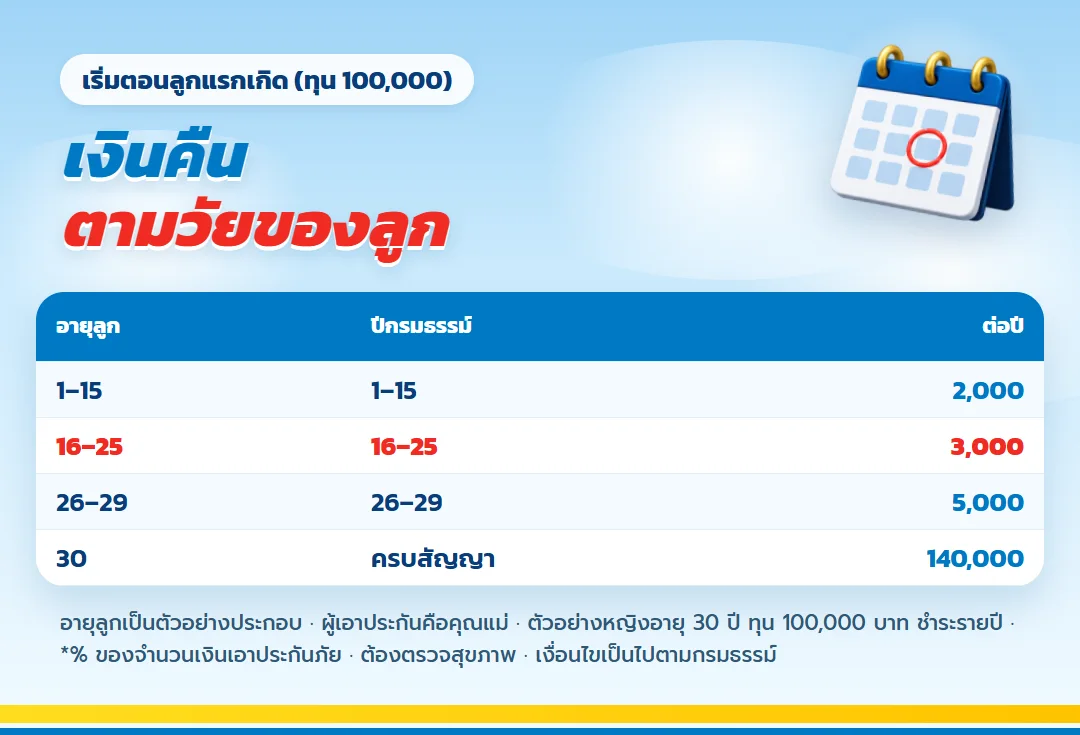
| อายุลูกโดยประมาณ | ปีกรมธรรม์ | เงินคืนต่อปี (ทุน 100,000) |
| 1–15 | 1–15 | 2,000 |
| 16–25 | 16–25 | 3,000 |
| 26–29 | 26–29 | 5,000 |
| 30 | 30 ครบสัญญา | 140,000 |
ช่วงลูกอายุ 16 ถึง 25 ซึ่งตรงกับมัธยมปลายและมหาวิทยาลัย เงินคืนขยับเป็น 3% ของทุน คุณแม่จ่ายเบี้ยครบตั้งแต่ปีที่ 15 พอดีก่อนช่วงนี้เริ่ม ค่าใช้จ่ายของบ้านจึงไม่ทับกันระหว่างเบี้ยกับค่าเทอม
ทุน 100,000 บาทเป็นหน่วยที่คิดง่าย ถ้าอยากได้เงินคืนช่วงมหาวิทยาลัยปีละ 30,000 บาท ใช้ทุน 1,000,000 บาท เบี้ยและผลประโยชน์ทุกก้อนเพิ่มสิบเท่า
แยกเงินค่าเรียนประจำปีกับเงินก้อนจบการศึกษา
เงินคืนรายปีเหมาะกับรายจ่ายที่เกิดซ้ำ เช่น ค่าเทอม หนังสือ หรือค่ากิจกรรม ส่วนเงินครบกำหนดเหมาะกับเป้าหมายปลายทาง เช่น เงินตั้งต้นหลังเรียนจบหรือเงินสำรองของครอบครัว ถ้านำยอดครบสัญญามาปะปนกับค่าเทอมระหว่างทาง แผนจะดูมีเงินมากกว่าที่ใช้ได้จริงในแต่ละช่วง
| หน้าที่ของเงิน | ช่วงที่รับ | วิธีวางแผน |
| ค่าเรียนประจำปี | ปีกรมธรรม์ที่ 1–29 | ใช้เงินคืนตามงวดร่วมกับเงินออมของบ้าน |
| เงินก้อนปลายสัญญา | ปีกรมธรรม์ที่ 30 | กันไว้เป็นเป้าหมายระยะยาว ไม่เบิกมาใช้ล่วงหน้า |
| เงินสำรองฉุกเฉิน | ต้องพร้อมตลอดเวลา | แยกจากกรมธรรม์ เพราะการยกเลิกช่วงต้นมีมูลค่าน้อยกว่าเบี้ย |
ถ้าคุณแม่เป็นอะไรไประหว่างทาง
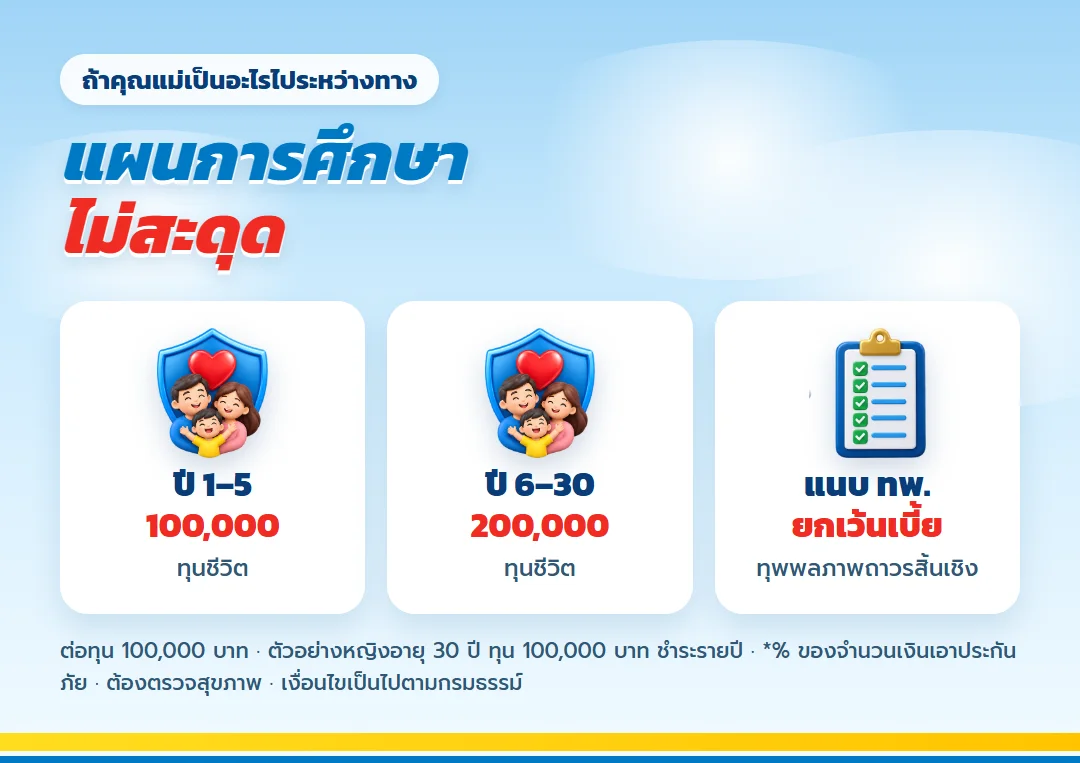
ทุนชีวิตคือส่วนที่ทำให้แผนการศึกษาไม่สะดุด ปีที่ 1 ถึง 5 คุ้มครอง 100,000 บาท ตั้งแต่ปีที่ 6 ถึง 30 คุ้มครอง 200,000 บาทต่อทุนแสน และถ้าแนบสัญญาเพิ่มเติม ทพ. บริษัทยกเว้นเบี้ยที่เหลือเมื่อทุพพลภาพถาวรสิ้นเชิง
ผู้รับประโยชน์ต้องรู้ว่าเงินก้อนนี้มีหน้าที่อะไร
การมีทุนชีวิตไม่ได้ทำให้แผนการศึกษาดำเนินต่อเอง คนในบ้านควรรู้ว่ากรมธรรม์อยู่ที่ใด ใครเป็นผู้รับประโยชน์ และต้องติดต่อบริษัทผ่านช่องทางใด เมื่อข้อมูลเหล่านี้ชัด เงินสินไหมจึงมีโอกาสถูกนำไปดูแลลูกตามเจตนาของคุณแม่ ไม่หลงไปกับรายจ่ายก้อนอื่นของครอบครัว
สำหรับเคสทุนประกันชีวิต 1,000,000 บาท ความคุ้มครองตามตารางเป็น 1,000,000 บาทในปีกรมธรรม์ที่ 1 ถึง 5 และเป็น 2,000,000 บาทตั้งแต่ปีกรมธรรม์ที่ 6 ตามเงื่อนไขกรมธรรม์ จำนวนที่จ่ายจริงเป็นไปตามเกณฑ์ผลประโยชน์กรณีเสียชีวิตในเอกสารของบริษัท จึงต้องอ่านถ้อยคำในสัญญาควบคู่ ไม่ใช้เพียงตัวเลขบนตารางย่อ
ผลประโยชน์ทั้งสัญญา
| รายการ | บาท (ทุน 100,000) |
| เบี้ยรวม 15 ปี | 187,830 |
| เงินคืนรวม | 80,000 |
| ครบสัญญา | 140,000 |
| รวมรับรอง | 220,000 |
| ถ้าปันผลกรณี 4% (ไม่รับรอง) | 263,380 |
ถ้าต้องยกเลิกก่อน ยอดค่าเวนคืนบวกเงินคืนที่รับแล้วเกินเบี้ยรวมครั้งแรกเมื่อสิ้นปีที่ 22 ที่ 191,000 บาท จึงไม่ควรใช้เงินก้อนนี้เป็นเงินสำรองของบ้าน
ตารางข้างต้นเป็นหน่วยทุน 100,000 บาทเพื่ออ่านโครงสร้างได้ง่าย ส่วนแผนภาพของบทความนี้ใช้เคสหลักทุนประกันชีวิต 1,000,000 บาท เงินครบกำหนดเป็น 1,400,000 บาท และผลประโยชน์รับรองรวมเป็น 2,200,000 บาท ตัวเลขชุดนี้เป็นการขยายตามเปอร์เซ็นต์ของทุนที่ระบุในใบเสนอขาย ไม่รวมเงินปันผลซึ่งไม่รับรองการจ่าย
ลดหย่อนภาษีระหว่างเลี้ยงลูก
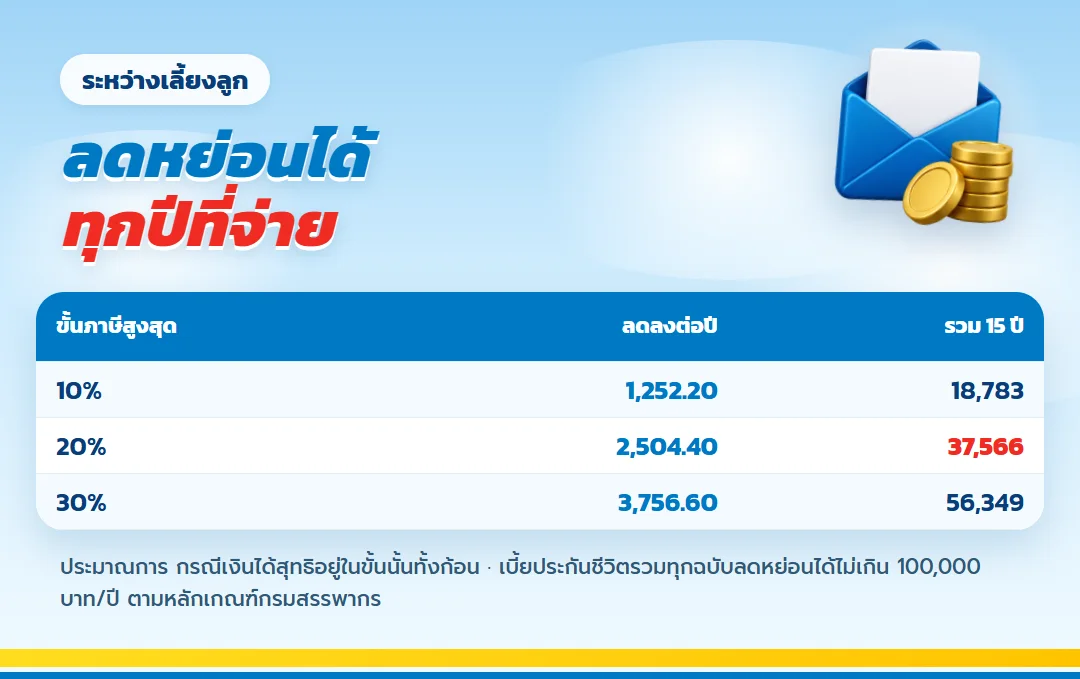
เบี้ย 12,522 บาทต่อปีใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้ทั้งจำนวน ฐานภาษี 20% ลดภาษีได้ปีละ 2,504.40 บาท สิบห้าปีรวม 37,566 บาท ดูรายละเอียดที่ หน้าลดหย่อนเบี้ยประกันชีวิต กรมสรรพากร
สิทธิภาษีเป็นผลประกอบ ไม่ใช่งบค่าเรียน
สิทธิลดหย่อนขึ้นกับเงินได้ ภาษีที่ต้องชำระ และวงเงินเบี้ยประกันชีวิตที่ใช้ไปแล้วในปีนั้น พ่อแม่จึงควรให้ผู้ทำใบเสนอขายแยกเบี้ยจริงออกจากยอดภาษีที่คาดว่าจะประหยัดได้ เงินภาษีที่ลดลงไม่ใช่ผลประโยชน์ในกรมธรรม์ และไม่ควรถูกนับเป็นเงินค่าเรียนที่รับแน่นอน
ก่อนสมัครให้ทดสอบงบในปีที่บ้านตึงที่สุด
ลองดูปีที่ค่าเลี้ยงดูสูง รายได้ของคนใดคนหนึ่งอาจลดลง หรือครอบครัวมีภาระบ้านพร้อมกัน แล้วถามว่ายังชำระเบี้ยต่อได้หรือไม่ ถ้าคำตอบไม่ชัด ควรลดทุนให้เหลือระดับที่จ่ายได้ต่อเนื่อง การเลือกทุนใหญ่แต่ต้องยกเลิกกลางทางทำให้เป้าหมายการศึกษาสะดุดมากกว่าการเริ่มด้วยทุนพอดี
มันนี่ ฟิต เฟิร์ม 30/15 รับผู้สมัครตามอายุและหลักเกณฑ์ของบริษัท ทุนขั้นต่ำ 100,000 บาท ต้องแถลงข้อมูลสุขภาพและผ่านการพิจารณารับประกัน เงื่อนไขของแต่ละครอบครัวจึงอาจต่างกัน พ่อแม่ควรขอใบเสนอขายที่ระบุอายุ เพศ ทุน และงวดชำระตรงกับผู้เอาประกันจริงก่อนตัดสินใจ
ข้อควรรู้
แผนการศึกษาที่ดีต้องตอบได้ทั้งวันที่ทุกอย่างเป็นไปตามคาดและวันที่รายได้ครอบครัวเปลี่ยน หากพ่อแม่ยังไม่มีเงินฉุกเฉิน การนำเงินทั้งหมดมาลงในสัญญาระยะยาวอาจทำให้ต้องเวนคืนเมื่อเกิดเหตุจำเป็น วิธีที่รอบคอบกว่าคือกำหนดเงินสำรองให้พร้อมก่อน แล้วค่อยเลือกทุนของ มันนี่ ฟิต เฟิร์ม 30/15 จากเงินส่วนที่ตั้งใจออมต่อเนื่องจริง
อายุลูกในตารางเป็นเพียงการจับคู่เวลาเพื่อช่วยตัดสินใจ ไม่ใช่เงื่อนไขผลประโยชน์ของกรมธรรม์ หากเริ่มเมื่อเด็กโตขึ้น ช่วงเงินคืนก็เลื่อนไปตามปีที่เริ่มสัญญา พ่อแม่ควรขอให้ตัวแทนทำตารางสองคอลัมน์ คอลัมน์หนึ่งเป็นปีกรมธรรม์ อีกคอลัมน์เป็นอายุจริงของลูก เพื่อป้องกันการจำช่วงรับเงินคลาดเคลื่อน
อีกเรื่องที่ต้องตกลงกันในบ้านคือผู้ชำระเบี้ยสำรอง ถ้าคุณแม่เป็นผู้เอาประกันและเป็นคนจ่ายหลัก คู่สมรสหรือญาติที่เกี่ยวข้องควรรู้วันครบกำหนดชำระและช่องทางติดต่อ การวางระบบเล็ก ๆ นี้ช่วยให้ประกันออมทรัพย์ เพื่อลูก เดินต่อได้แม้ช่วงหนึ่งผู้ชำระหลักไม่สะดวกจัดการเอกสารด้วยตนเอง
เงินปันผลและดอกเบี้ยจากการคงเงินไว้กับบริษัทเป็นส่วนที่เปลี่ยนแปลงได้ จึงไม่ควรถูกใช้เติมช่องว่างค่าเทอมในตารางหลัก หากมีเงินส่วนนี้เกิดขึ้นจริง ครอบครัวอาจกันไว้รองรับค่าใช้จ่ายที่ประมาณยาก เช่น อุปกรณ์การเรียนหรือการย้ายที่พัก วิธีนี้ทำให้เป้าหมายหลักยังยืนอยู่บนยอดรับรองจาก มันนี่ ฟิต เฟิร์ม 30/15
ก่อนลงนามควรอ่านข้อยกเว้น ความหมายของวันครบรอบปีกรมธรรม์ วิธีจ่ายเงินคืน และผลเมื่อชำระเบี้ยล่าช้าให้เข้าใจ อย่าดูเฉพาะภาพเงินเข้าช่วงมหาวิทยาลัย เพราะสิทธิและหน้าที่ตลอดสัญญาเป็นส่วนเดียวกัน เมื่อมีจุดไหนไม่ชัด ให้ขอคำอธิบายเป็นลายลักษณ์อักษรจากเอกสารของบริษัท
- ผู้เอาประกันต้องตรวจสุขภาพ
- บริษัทไม่รับรองว่าจะจ่ายเงินปันผล
- เงินคืนไม่ได้ปรับตามค่าเทอมที่ขึ้นทุกปี ควรมีการออมอีกส่วนควบคู่
คำถามจากพ่อแม่
ทำในชื่อลูกได้ไหม?
บทความนี้ใช้คุณแม่เป็นผู้เอาประกัน เพื่อให้ทุนชีวิตคุ้มครองคนหารายได้ และใช้สิทธิลดหย่อนได้
เริ่มตอนลูกอายุ 5 ขวบได้ไหม?
ได้ เงินคืน 3% จะเริ่มตอนลูกอายุราว 20 แทน ให้ตัวแทนจับคู่ตารางกับอายุลูกจริง
เบี้ยต่อเดือนเท่าไร?
ทุนแสนเบี้ยปีละ 12,522 บาท เฉลี่ยราว 1,044 บาทต่อเดือน
ครบสัญญาตอนลูกอายุเท่าไร?
ถ้าเริ่มตอนลูกแรกเกิด ครบสัญญาตอนลูกอายุราว 30 ปี รับ 140% ของทุน
มีเงินปันผลไหม?
มีโอกาสรับระหว่างสัญญาและเมื่อครบสัญญา แต่ไม่รับรองการจ่าย
ข้อกำหนดและคำเตือน
เมื่อเปรียบเทียบทางเลือก พ่อแม่ควรใช้เกณฑ์เดียวกัน ได้แก่ เงินที่ต้องจ่าย ระยะที่เงินถูกผูกไว้ ความแน่นอนของยอดรับ และความคุ้มครองเมื่อผู้หารายได้เสียชีวิต เงินฝากให้สภาพคล่องมากกว่า การลงทุนอาจมีโอกาสเติบโตแต่มีความผันผวน ส่วน มันนี่ ฟิต เฟิร์ม 30/15 กำหนดผลประโยชน์รับรองและงวดชำระไว้ชัด การตัดสินใจจึงไม่ใช่เลือกสิ่งที่ดีที่สุดทุกด้าน แต่เลือกชุดเครื่องมือที่แบ่งหน้าที่กันได้
สำหรับทุนการศึกษาบุตร ควรทบทวนแผนเมื่อโรงเรียนหรือหลักสูตรเปลี่ยน เพราะค่าใช้จ่ายใหม่อาจไม่ตรงกับสมมติฐานวันเริ่มสัญญา การทบทวนไม่ได้แปลว่าต้องแก้กรมธรรม์เสมอไป บางครั้งเพียงเพิ่มเงินออมที่ยืดหยุ่นไว้ข้างกันก็เพียงพอ จุดแข็งของตารางเดิมคือบอกยอดรับตามสัญญา ส่วนเงินออมข้างเคียงช่วยรับความเปลี่ยนแปลงของชีวิต
ถ้าครอบครัวมีลูกมากกว่าหนึ่งคน อย่านำเงินก้อนเดียวไปสัญญากับทุกเป้าหมาย ควรระบุว่าเงินคืนแต่ละช่วงรองรับค่าใช้จ่ายของใคร และเงินครบกำหนดเป็นของเป้าหมายใด การแยกหน้าที่นี้ทำให้เห็นช่องว่างเร็วขึ้น และช่วยให้การขอใบเสนอขายรอบต่อไปมีคำถามเฉพาะเจาะจงกว่าการถามเพียงว่าควรซื้อทุนเท่าไร
- ตัวเลขปรับจากใบเสนอขายผู้หญิงอายุ 30 ปี เป็นทุน 100,000 บาท อายุลูกเป็นตัวอย่างประกอบ
- การยกเลิกช่วงต้นได้ค่าเวนคืนน้อยกว่าเบี้ย
- เงื่อนไขฉบับเต็มให้ยึดกรมธรรม์
วางทุนการศึกษาให้ตรงจังหวะ
ส่งอายุคุณแม่ อายุลูก และค่าเทอมที่อยากเตรียมต่อปี ตัวแทนจะคำนวณทุนและตารางเงินคืนให้ตรงวัยลูก การขอตัวเลขยังไม่ใช่การสมัคร ไม่ใช่การทำประกันออนไลน์ และไม่มีข้อผูกมัด
ทำประกันออนไลน์ มันนี่ ฟิต เฟิร์ม 30/15 ได้จากมือถือ
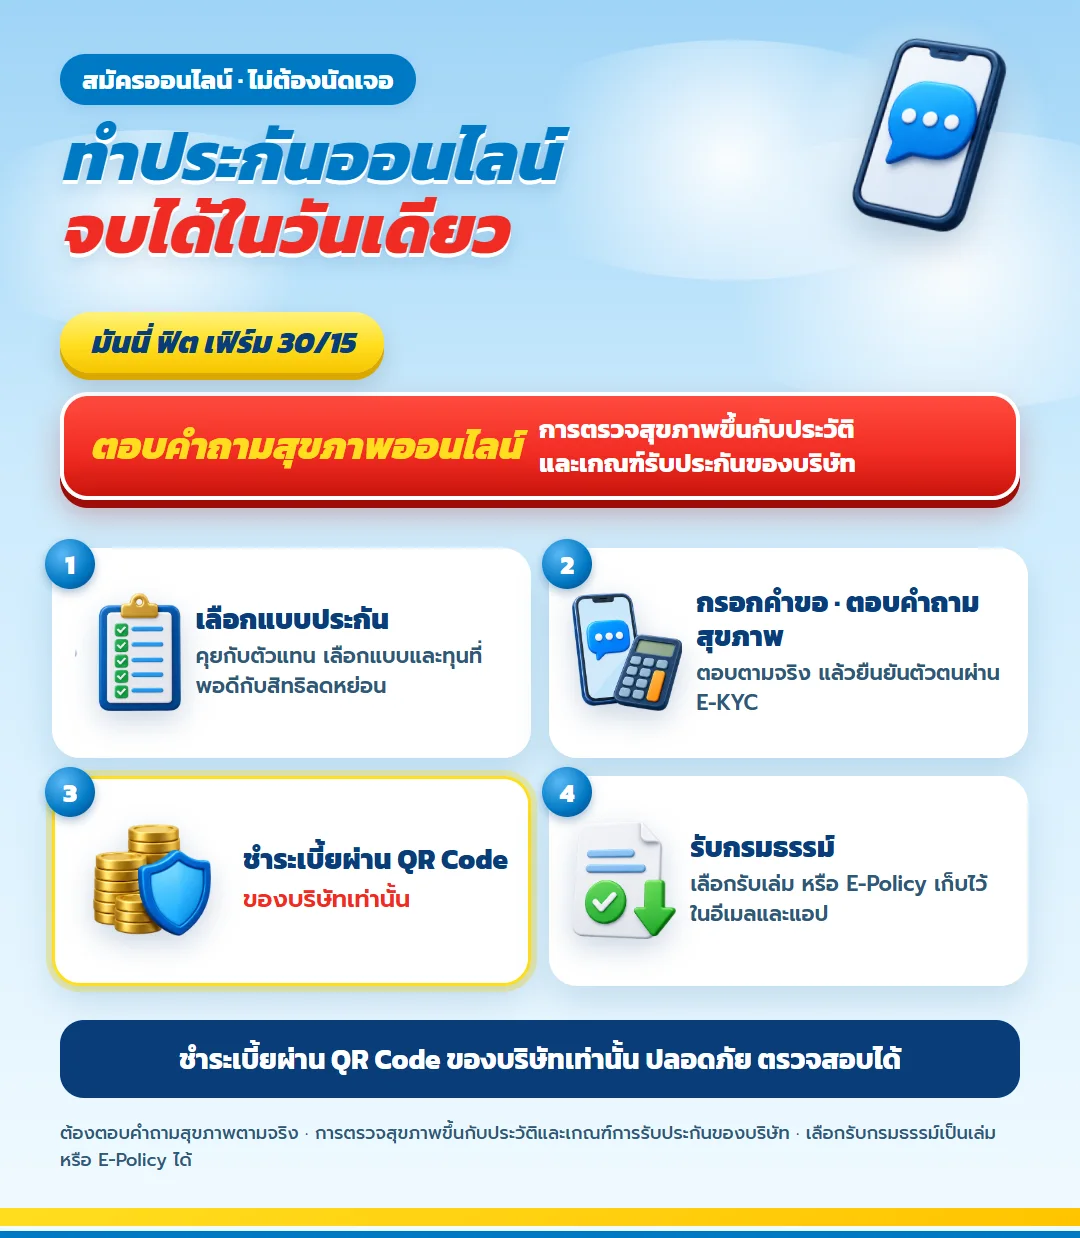
เมื่อเลือกทุนที่จ่ายไหวแล้ว มันนี่ ฟิต เฟิร์ม 30/15 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
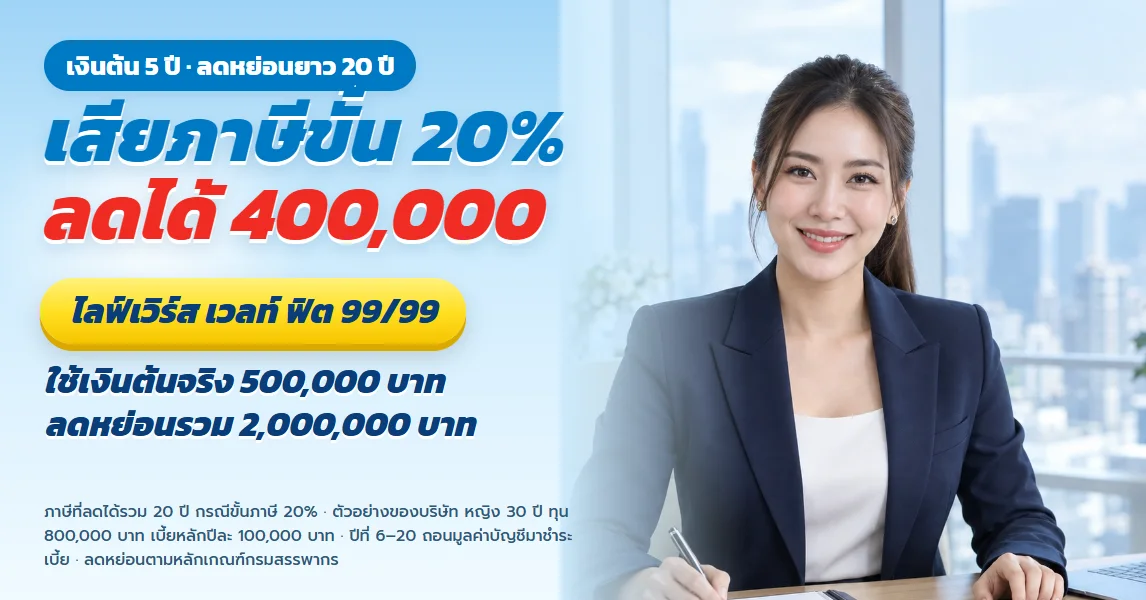
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้