มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ IRR 2.83% สูงสุดในชุด จ่ายถึงอายุ 60
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต ถามตอบเรื่อง IRR สูงสุดในบำนาญใหม่ จ่ายถึงอายุ 60 บำนาญเพิ่มขึ้นทุกปี
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต ทำ IRR ได้สูงสุดในบำนาญใหม่ทั้ง 4 แบบ ทยอยจ่ายเบี้ยจนถึงอายุ 60 ปี แล้วรับบำนาญที่ขยับขึ้นทุกปี งวดแรกตอนครบ 60 ปีคือ 10% ของทุน งวดสุดท้ายตอนอายุ 90 ปีคือ 40% รวมทั้งสัญญา 775% ของทุนประกัน และลดหย่อนภาษีได้ตลอดช่วงจ่ายเบี้ย
เริ่มขายจริง 2 พฤศจิกายน 2569
วันนั้นตัวแทนของไทยประกันชีวิตเริ่มรับสมัคร ถ้ามีตัวเลขเงินได้ทั้งปีและอายุพร้อมแล้ว ตัวแทนช่วยเลือกทุนที่ใช้สิทธิลดหย่อนได้พอดีตั้งแต่ปีแรกได้เลย
บทความนี้ตอบทีละคำถามสำหรับคนวัย 35 ถึง 50 ปีที่อยากวางแผนเกษียณให้รอบคอบ แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 รหัส AW12 ตัวเลขอ้างจากเอกสารแนะนำสินค้าใหม่ของบริษัท โดยใช้เคสชายวัย 40 ปี ทุน 100,000 บาท เบี้ยปีละ 17,658 บาท นาน 20 ปี รวม 353,160 บาท
ถาม: ทำไม มันนี่ ฟิต รีไทร์ อัป (G) 90/60 จึงมี IRR สูงสุดในชุด
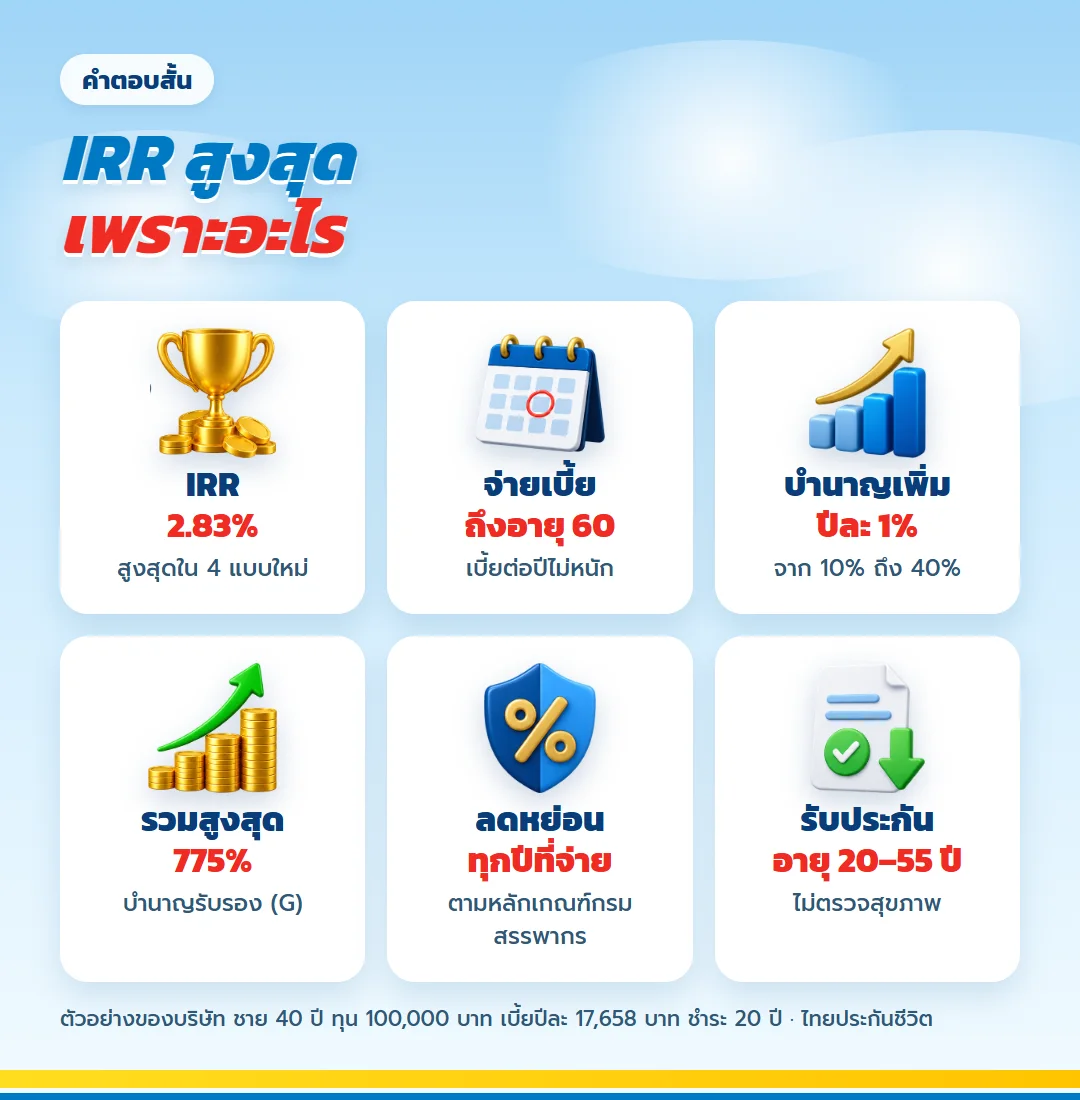
ตอบจากสองอย่างที่มาด้วยกัน อย่างแรกคือทยอยจ่ายเบี้ยถึงอายุ 60 ปี เบี้ยต่อปีจึงไม่หนัก อย่างที่สองคือบำนาญเพิ่มขึ้นทุกปีจนรวม 775% ตามเอกสารบริษัท IRR ของเคสชายวัย 40 ปีอยู่ที่ 2.83% ซึ่งสูงสุดใน 4 แบบใหม่
- เคสชายวัย 40 ปี ทุน 100,000 บาท ได้ IRR 2.83% ตามเอกสารบริษัท
- จ่ายเบี้ยปีละ 17,658 บาทต่อทุน 100,000 บาท ทยอยจ่ายจนถึงอายุ 60 ปี
- บำนาญงวดแรก 10% เพิ่มปีละ 1% ถึง 40% ที่อายุ 90 ปี รวม 775%
- รับสมัครอายุ 20–55 ปี โดยไม่ตรวจสุขภาพ
- เบี้ยทุกปีนำไปลดหย่อนภาษีได้ ภายใต้หลักเกณฑ์ของกรมสรรพากร
ถาม: เบี้ยปีละเท่าไหร่ ต้องจ่ายกี่ปี
เบี้ยของประกันบำนาญแบบนี้ต่อปีต่ำกว่าแบบจ่าย 10 ปีมาก เพราะกระจายจ่ายนาน เคสบริษัทคือผู้ชายอายุ 40 ปี ทุน 100,000 บาท จ่ายปีละ 17,658 บาท 20 ปี รวม 353,160 บาท ตารางข้างล่างคือเบี้ยรายปีต่อทุน 100,000 บาทของแต่ละอายุที่เริ่มทำ
| อายุที่เริ่มทำ | ผู้ชายจ่ายปีละ | ผู้หญิงจ่ายปีละ |
| อายุ 25 | 7,703 บาท | 8,428 บาท |
| อายุ 30 | 9,847 บาท | 10,689 บาท |
| อายุ 35 | 12,944 บาท | 13,904 บาท |
| อายุ 40 | 17,658 บาท | 18,786 บาท |
| อายุ 45 | 25,757 บาท | 27,494 บาท |
| อายุ 50 | 42,609 บาท | 44,969 บาท |
| อายุ 55 | 98,384 บาท | 103,253 บาท |
คนอายุน้อยกระจายจ่ายได้นาน จึงจ่ายต่อปีต่ำกว่าคนอายุมากอย่างชัดเจน เช่น เริ่มตอนอายุ 25 ปีจ่ายปีละ 7,703 บาท แต่เริ่มตอนอายุ 55 ปีจ่ายถึง 98,384 บาท
ถาม: จ่าย 20 ปีแล้วได้อะไรกลับมา ดูแผนภาพผลประโยชน์ได้เลย
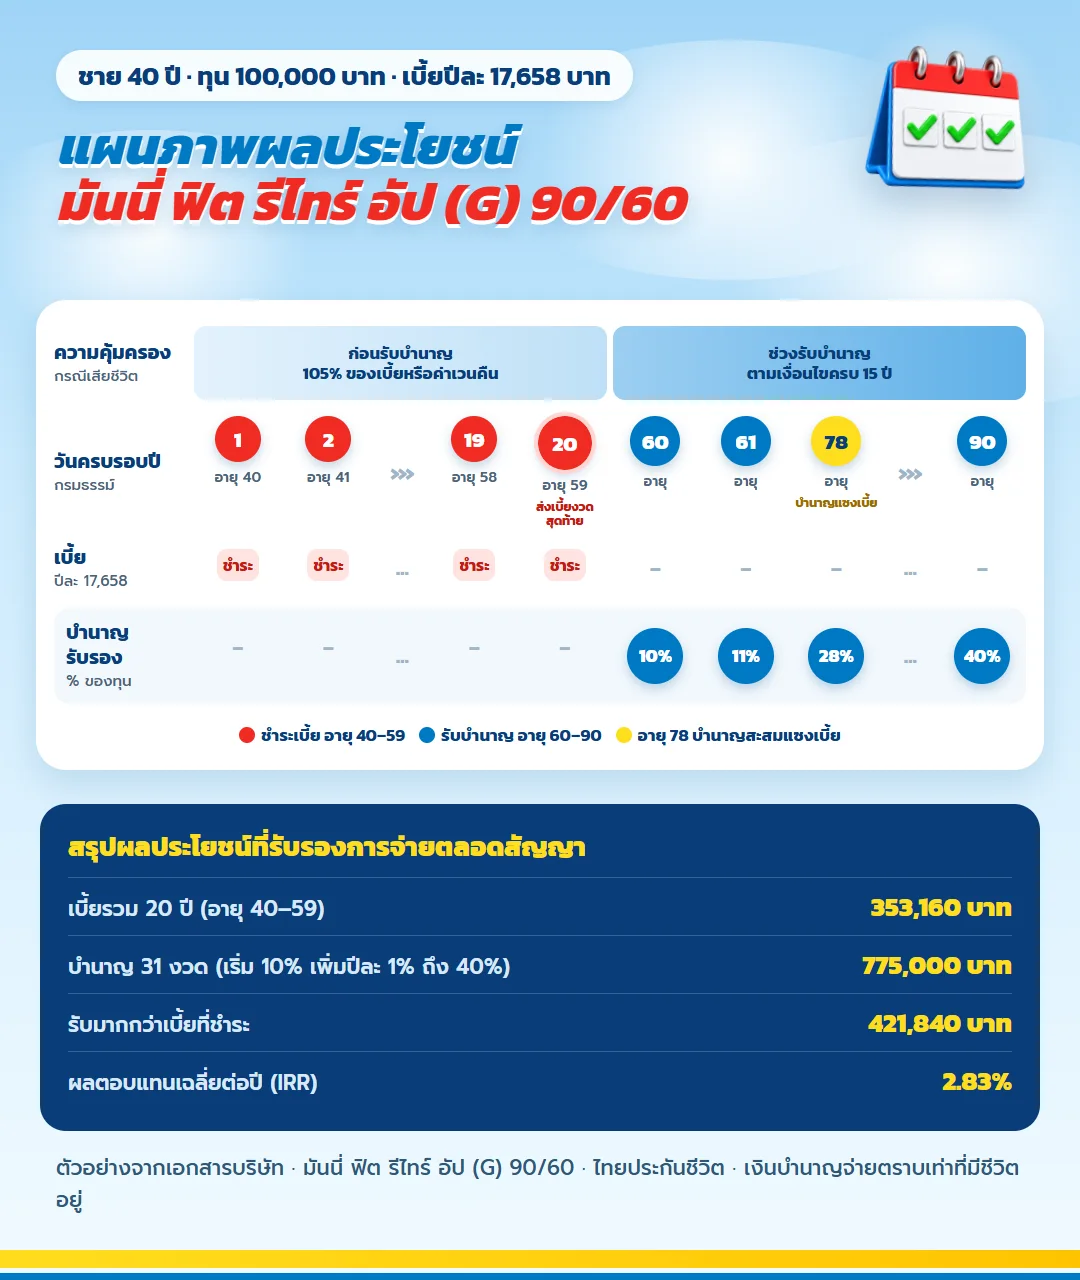
ภาพด้านบนเรียงตามลำดับเวลา สองทศวรรษของการจ่ายเบี้ย แล้วต่อด้วยบำนาญ 31 งวดที่สูงขึ้นเรื่อย ๆ
| ช่วงเวลา | ผลประโยชน์ในเคสตัวอย่าง (ทุน 100,000 บาท) |
| อายุ 40–59 ช่วงจ่ายเบี้ย | จ่ายปีละ 17,658 บาท จบที่ 353,160 บาท |
| วันครบ 60 ปี | ได้บำนาญงวดแรก 10,000 บาท |
| อายุ 61–90 ปี | เพิ่มปีละ 1,000 บาท จาก 11,000 ไปถึง 40,000 บาท |
| ตลอดสัญญา | ได้บำนาญ 775,000 บาท เกินเบี้ยที่จ่าย 421,840 บาท |
บำนาญสะสมไล่ทันเบี้ยที่จ่ายไปเมื่ออายุ 78 ปี ตรงกับปีกรมธรรม์ที่ 39 และทุกงวดหลังจากนั้นซึ่งอยู่ระหว่าง 28,000 ถึง 40,000 บาท ล้วนเป็นส่วนเกินเบี้ย
ถาม: สมัครได้ไหม ต้องตรวจสุขภาพหรือเปล่า
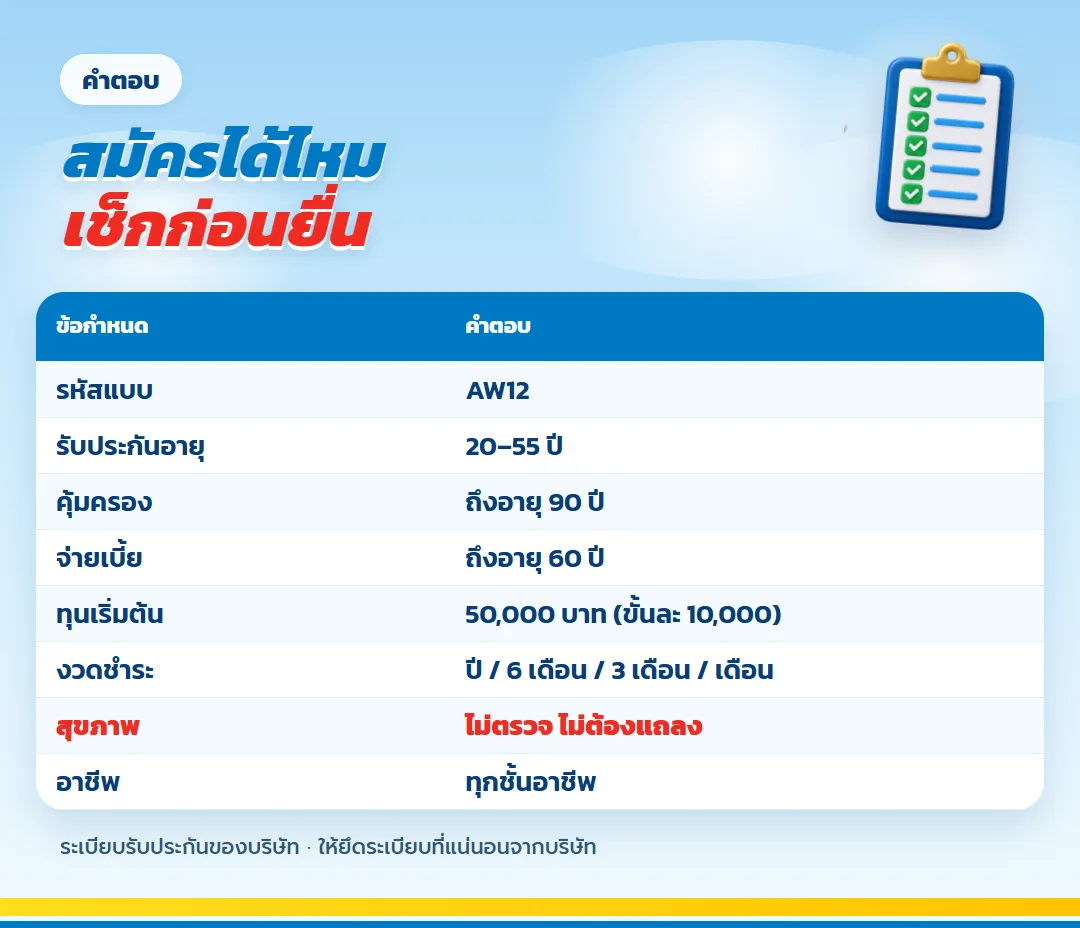
คนวัย 50 ปีสมัครได้ เพราะแบบนี้รับประกันถึงอายุ 55 ปี แต่เบี้ยต่อปีจะสูงขึ้นตามอายุที่เริ่ม ดูตารางเบี้ยตามอายุด้านบน
| เรื่องที่ถามบ่อย | คำตอบจากเอกสารบริษัท |
| รหัสแบบประกัน | AW12 |
| รับประกันอายุ | 20–55 ปี |
| คุ้มครองถึง | อายุ 90 ปี |
| จ่ายเบี้ย | จนถึงอายุ 60 ปี |
| ทุนเริ่มต้น | 50,000 บาท ขยับทีละ 10,000 บาท |
| ความถี่ในการจ่ายเบี้ย | ปีละครั้ง ทุก 6 เดือน ทุก 3 เดือน หรือทุกเดือน |
| ตรวจสุขภาพ | ไม่ต้องตรวจ และไม่ต้องตอบแบบสอบถามสุขภาพ |
| อาชีพ | รับทุกชั้นอาชีพ |
| ซื้อสัญญาเพิ่มเติมแนบ | แนบไม่ได้ |
ทุนของแบบนี้ไม่ถูกนำไปรวมกับกรมธรรม์อื่นเพื่อตัดสินว่าต้องตรวจสุขภาพหรือไม่ คนที่มีโรคประจำตัวจึงวางแผนเกษียณได้โดยไม่ต้องกังวลกับคำถามสุขภาพ
ถาม: อยากเห็นตัวเลขทุกปี ต้องดูตรงไหน
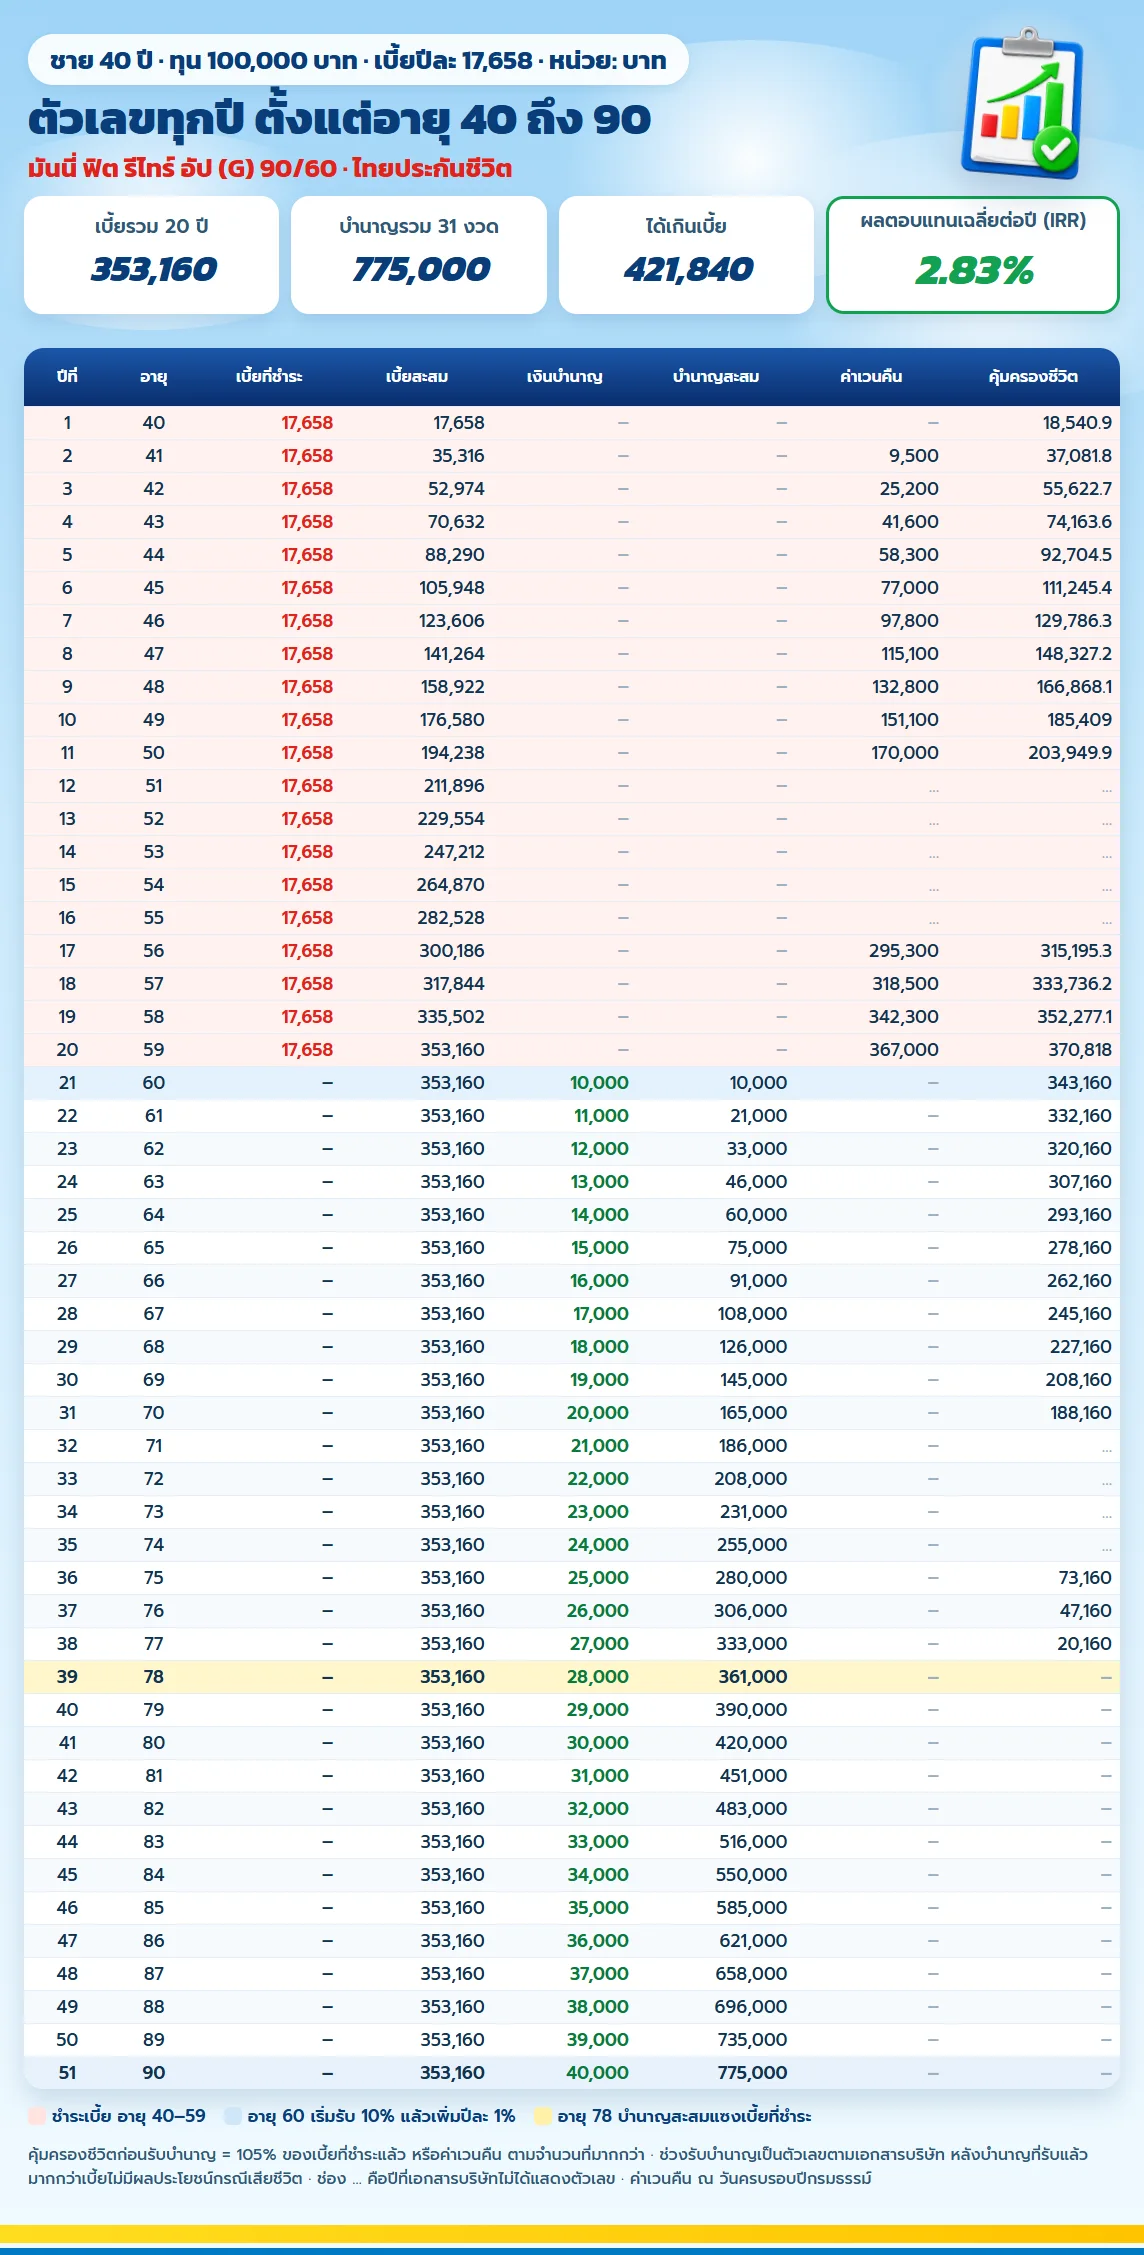
ภาพด้านบนแสดงทุกปีกรมธรรม์ ตารางข้างล่างเลือกเฉพาะอายุสำคัญให้ไล่ดูง่าย ตัวเลขทุกช่องตามเอกสารบริษัท
| อายุ | เบี้ยสะสมที่จ่ายไป | บำนาญที่รับสะสม | ค่าเวนคืน | ถ้าเสียชีวิต ครอบครัวได้ |
| อายุ 45 | 105,948 บาท | – | 77,000 บาท | 111,245.4 บาท |
| อายุ 50 | 194,238 บาท | – | 170,000 บาท | 203,949.9 บาท |
| อายุ 59 | 353,160 บาท | – | 367,000 บาท | 370,818 บาท |
| อายุ 60 | 353,160 บาท | 10,000 บาท | – | 343,160 บาท |
| อายุ 65 | 353,160 บาท | 75,000 บาท | – | 278,160 บาท |
| อายุ 70 | 353,160 บาท | 165,000 บาท | – | 188,160 บาท |
| อายุ 80 | 353,160 บาท | 420,000 บาท | – | – |
| อายุ 90 | 353,160 บาท | 775,000 บาท | – | – |
เครื่องหมาย – หมายถึงช่วงนั้นไม่มีตัวเลขในตารางของบริษัท ค่าเวนคืนดู ณ วันครบรอบปีกรมธรรม์ ส่วนช่วงก่อนรับบำนาญ ความคุ้มครองชีวิตคือ 105% ของเบี้ยที่จ่ายแล้ว หรือค่าเวนคืน แล้วแต่ตัวไหนมากกว่า
ค่าเวนคืนปีแรกยังไม่มีตัวเลข ปีที่ 2 อยู่ที่ 9,500 บาท ยกเลิกช่วงต้นจึงได้คืนไม่ถึงเบี้ยที่จ่ายไป ควรถือไปจนถึงวันรับบำนาญ
ถาม: ลดหย่อนภาษีได้เท่าไหร่
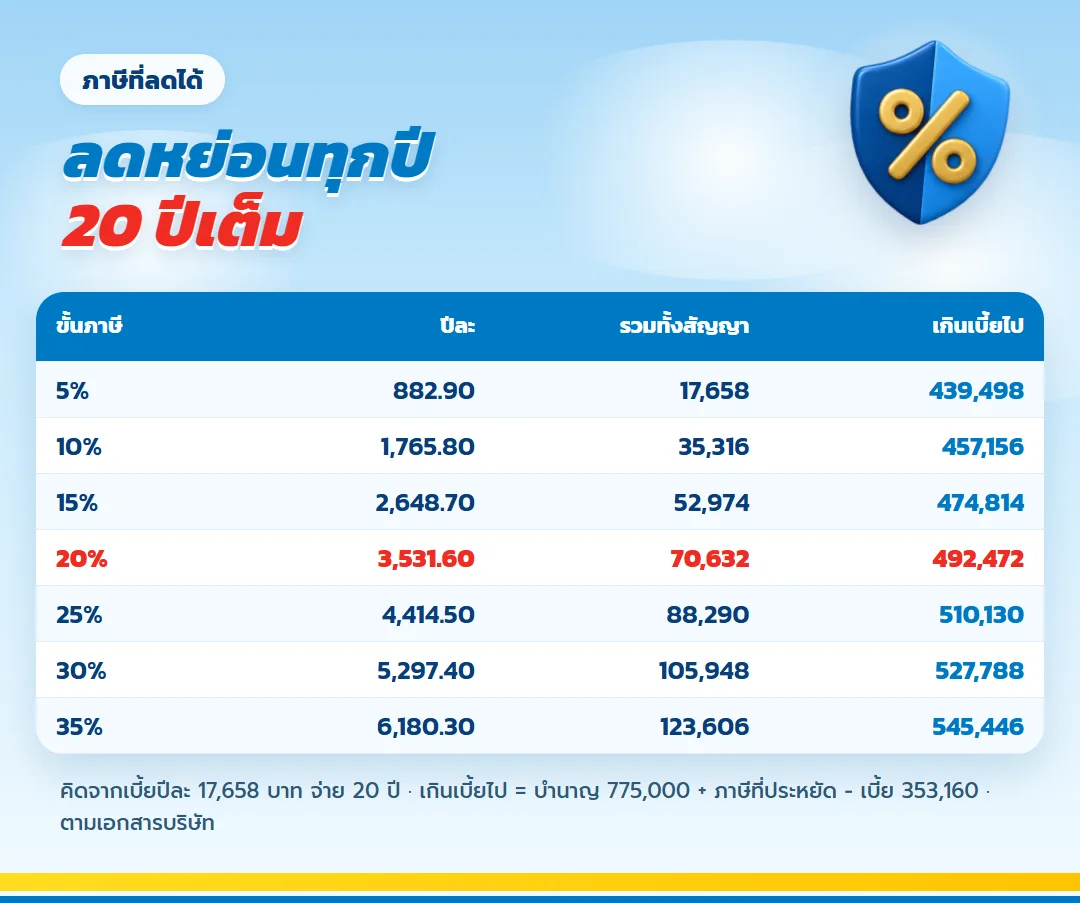
เอกสารของบริษัทแบ่งสิทธิเป็นสองชั้น ชั้นแรกคือ 100,000 บาท อยู่ในหมวดประกันชีวิต อ้างประกาศอธิบดีกรมสรรพากรฉบับที่ 172 ชั้นที่สองคือ 200,000 บาท อยู่ในหมวดบำนาญ อ้างประกาศฉบับที่ 194 และ 261 สองชั้นรวมกันได้สูงสุด 300,000 บาทต่อปี
เพดานของชั้นบำนาญคือ 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ตั้งแต่ 1,333,334 บาทต่อปี ส่วนยอดรวมของ RMF กบข. กองทุนสำรองเลี้ยงชีพ และกองทุนสงเคราะห์ครูโรงเรียนเอกชนที่ใช้ร่วมกัน ต้องไม่เกิน 500,000 บาทต่อปี ตรวจเพดานของปีนั้นได้ที่กรมสรรพากร
ตารางภาษีของบริษัทคิดจากเบี้ยปีละ 17,658 บาทของเคสตัวอย่าง เคสนี้จ่ายเบี้ย 20 ปี จึงใช้สิทธิลดหย่อนได้ 20 ปีเต็ม ดูตัวเลขตามขั้นภาษีของคุณได้ในตารางนี้
| ขั้นภาษีของคุณ | ประหยัดภาษีปีละ | รวม 20 ปี | บำนาญบวกภาษีที่ประหยัด เกินเบี้ยไป |
| ขั้น 10% | 1,765.80 บาท | 35,316 บาท | 457,156 บาท |
| ขั้น 20% | 3,531.60 บาท | 70,632 บาท | 492,472 บาท |
| ขั้น 30% | 5,297.40 บาท | 105,948 บาท | 527,788 บาท |
| ขั้น 35% | 6,180.30 บาท | 123,606 บาท | 545,446 บาท |
อย่าลืมแจ้งบริษัทตั้งแต่ตอนสมัครว่าต้องการใช้สิทธิลดหย่อนภาษีจากเบี้ยก้อนนี้
ถาม: อยากลดหย่อนเกือบ 200,000 บาททุกปีถึงอายุ 59 ต้องเลือกทุนเท่าไหร่
ชายวัย 40 ปีที่เลือกทุน 1,130,000 บาท จะมีเบี้ยปีละ 199,535.40 บาท เมื่อนำอัตราต่อทุน 100,000 บาทของบริษัทมาคูณ จ่ายไปจนอายุ 59 ปี รวม 20 ปี และใช้สิทธิลดหย่อนได้ทั้ง 20 ปี
| รายการ | ตัวเลขของเคสนี้ |
| ทุนประกัน | 1,130,000 บาท |
| เบี้ยต่อปี | 199,535.40 บาท ติดต่อกัน 20 ปี |
| เบี้ยที่จ่ายทั้งหมด | 3,990,708 บาท |
| วันครบ 60 ปี | งวดแรก 10% ของทุน = 113,000 บาท |
| ทุกปีหลังจากนั้น | เพิ่มอีก 1% ของทุน = 11,300 บาท |
| อายุครบ 90 ปี | งวดสุดท้าย 40% ของทุน = 452,000 บาท |
| บำนาญตลอดสัญญา | 8,757,500 บาท รวม 31 งวด |
| ได้เกินเบี้ย | 4,766,792 บาท |
ถ้าอยู่ขั้นภาษี 20% เบี้ยก้อนนี้ช่วยประหยัดภาษีได้ปีละ 39,907.08 บาท รวม 20 ปีเป็น 798,141.60 บาท ส่วน IRR ยังอยู่ที่ 2.83% เท่ากับเคสทุน 100,000 บาท
ตัวเลขชุดนี้ไม่ได้มาจากใบเสนอขาย แต่มาจากการนำอัตราเบี้ยในเอกสารบริษัทมาคูณตามทุน เพราะแบบนี้ไม่ลดเบี้ยตามขนาดทุน IRR จึงเท่ากับเคสตัวอย่าง ส่วนภาษีที่ลดได้สมมติว่าอยู่ขั้น 20% และใช้สิทธิได้เต็มจำนวน
ถาม: เสียชีวิตระหว่างสัญญา ครอบครัวได้อะไร
| ช่วงที่เกิดเหตุ | บริษัทจ่ายให้ครอบครัว |
| ช่วงก่อนถึงวันครบ 60 ปี | บริษัทเทียบ 105% ของเบี้ยที่จ่ายมาแล้ว กับค่าเวนคืน แล้วจ่ายตามตัวที่สูงกว่า |
| เริ่มรับบำนาญแล้ว แต่ยังไม่ถึง 15 ปี | บริษัทเทียบ มูลค่าปัจจุบันของบำนาญที่ค้างรับจนครบ 15 ปี (จ่ายก้อนเดียว) กับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว แล้วจ่ายตามตัวที่สูงกว่า |
| รับบำนาญมาครบ 15 ปีแล้ว | จ่ายเท่ากับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว ถ้าบำนาญที่ได้ไปเกินเบี้ยแล้ว ผลประโยชน์ข้อนี้จึงเป็นศูนย์ |
ในเคสตัวอย่าง ถ้าเกิดเหตุปีที่ 10 ครอบครัวได้ 185,409 บาท ถ้าเกิดปีแรกที่รับบำนาญได้ 343,160 บาท ตัวเลขช่วงรับบำนาญค่อย ๆ ลดลงจนเหลือ 20,160 บาทตอนอายุ 77 ปี
ถาม: ขอรับบำนาญที่เพิ่มทุกปีเป็นรายเดือนได้ไหม
ทำได้ ถ้างวดรายเดือนไม่ต่ำกว่า 5,000 บาท และบำนาญรายปีไม่ต่ำกว่า 5,000 บาทเช่นกัน หากรายปีต่ำกว่าเกณฑ์ บริษัทจะคืนเป็นค่าเวนคืนแล้วกรมธรรม์สิ้นผล ในเคสทุน 1,130,000 บาท งวดอายุ 61 ปีได้เดือนละ 10,358.33 บาท
ถาม: เทียบกับแบบอื่นในชุดเดียวกัน ควรเลือกตัวไหน
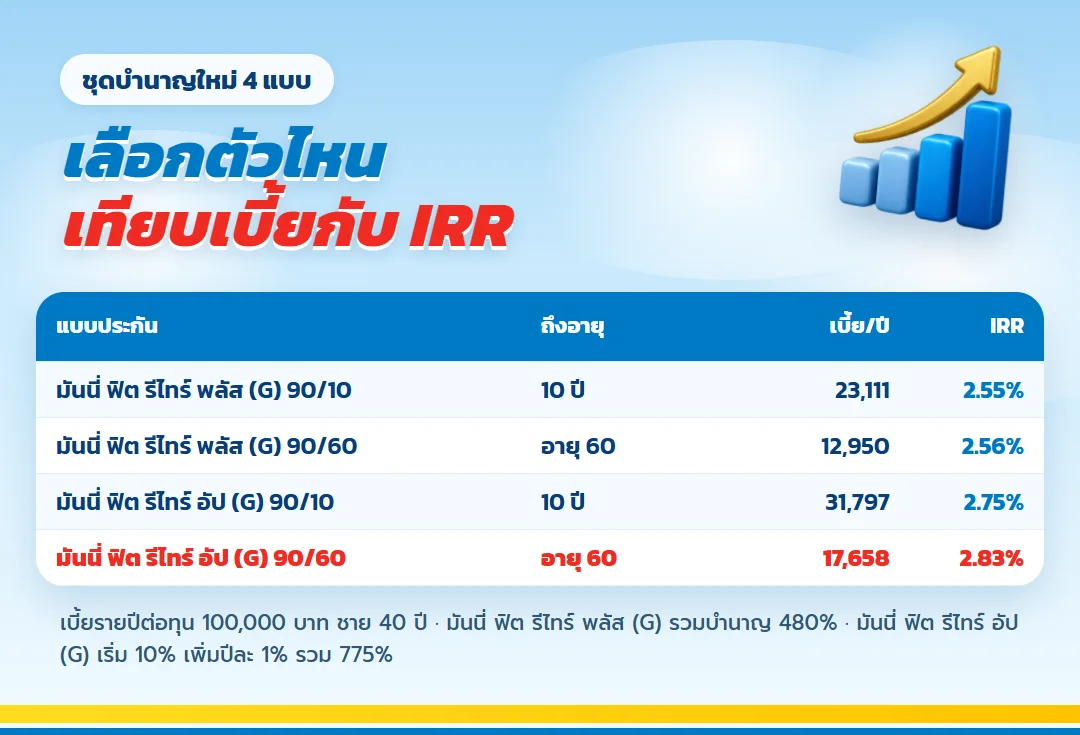
บำนาญใหม่ G 90 มีทั้งหมด 4 แบบ ต่างกันที่ระยะจ่ายเบี้ยและวิธีที่เงินบำนาญเดิน ตารางนี้เทียบเบี้ยรายปีของชายวัย 40 ปี ที่ทุนประกัน 100,000 บาท
| แบบประกัน | จ่ายเบี้ยถึง | บำนาญรวม | เบี้ยต่อปี | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | 480% | 23,111 บาท | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | อายุ 60 ปี | 480% | 12,950 บาท | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | 775% | 31,797 บาท | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | อายุ 60 ปี | 775% | 17,658 บาท | 2.83% |
ถ้าอยากได้ผลตอบแทนเฉลี่ยสูงที่สุดและยังมีเวลาจ่ายเบี้ยอีกหลายปี ให้ดูแบบจ่ายถึงอายุ 60 ปีที่บำนาญเพิ่มทุกปี ถ้าอยากจบเบี้ยเร็วให้ดูระยะ 10 ปี ส่วนคนที่อยากได้เงินก้อนแรกใหญ่ตอนอายุ 60 ปี ให้ดูแบบที่รับ 30% แล้วปีละ 15%
ถาม: ใครควรเริ่มก่อน ใครควรชะลอ สำหรับ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ของไทยประกันชีวิต
ทางที่คนวัยทำงานใช้ตัดสินใจง่ายที่สุดคือเช็กสองรายการ รายการแรกคือคนที่เหมาะจะเริ่มก่อน
- คนอายุ 20–55 ปีที่อยากได้ผลตอบแทนเฉลี่ยสูงที่สุดในบำนาญชุดใหม่
- คนที่อยากให้เบี้ยต่อปีไม่หนัก และเก็บสิทธิลดหย่อนได้ทุกปีจนวันเกษียณ
- คนที่ห่วงว่าของจะแพงขึ้นหลังเกษียณ
- คนที่อยากให้รายได้ประจำโตขึ้นต่อเนื่องจนถึงอายุ 90 ปี
รายการที่สองคือคนที่ควรคิดให้รอบคอบก่อน
- คนที่คาดว่าจะต้องใช้เงินกลางทาง เพราะปีแรกไม่มีค่าเวนคืน
- คนที่ต้องการเงินก้อนใหญ่ตอนอายุ 60 ปี เพราะงวดแรกของแบบนี้ 10% ของทุน
ถามเพิ่มเติมก่อนตัดสินใจ
อายุ 55 ปีสมัครได้ไหม เบี้ยเท่าไหร่?
สมัครได้ เพราะรับถึงอายุ 55 ปี เบี้ยต่อทุน 100,000 บาทคือ 98,384 บาทสำหรับผู้ชาย และ 103,253 บาทสำหรับผู้หญิง
ทำไม IRR จึงสูงกว่าแบบอื่น?
มาจากการทยอยจ่ายเบี้ยถึงอายุ 60 ปี ร่วมกับบำนาญที่ขยับขึ้นทุกปีจนรวม 775% บริษัทระบุ IRR ของเคสนี้ที่ 2.83%
ต้องตรวจสุขภาพหรือตอบแบบสอบถามไหม?
ไม่มีทั้งสองอย่าง สมัครได้โดยไม่ถามประวัติสุขภาพ
ผ่อนจ่ายเป็นรายเดือนได้หรือเปล่า?
ได้ มีให้เลือกตั้งแต่ปีละครั้ง ทุก 6 เดือน ทุก 3 เดือน ไปจนถึงทุกเดือน
กู้เงินตามกรมธรรม์คิดดอกเบี้ยเท่าไหร่?
คิด 5% ต่อปี และกู้ได้เฉพาะก่อนเริ่มรับบำนาญ
แนบสัญญาเพิ่มเติมได้ไหม?
ไม่ได้ แบบนี้ไม่เปิดให้ซื้อสัญญาเพิ่มเติมแนบท้าย
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขทั้งหมดในบทความคำนวณจากเคสตัวอย่างของบริษัท ใบเสนอขายจริงของแต่ละคนจะต่างไปตามอายุ เพศ และทุนที่เลือก
- ถ้ายกเลิกกรมธรรม์ตั้งแต่ปีแรก ๆ เงินที่ได้คืนจะไม่ถึงเบี้ยที่จ่ายไปแล้ว
- สิทธิกู้เงินตามกรมธรรม์ การเปลี่ยนแบบ และการเปลี่ยนงวดชำระเบี้ย ใช้ได้เฉพาะช่วงก่อนที่จะเริ่มรับบำนาญ
- เรื่องลดหย่อนภาษี ให้ยึดหลักเกณฑ์ของกรมสรรพากร เป็นหลัก พร้อมแจ้งความประสงค์ใช้สิทธิกับบริษัทไว้
- เงื่อนไขความคุ้มครองทั้งหมดยึดตามกรมธรรม์ฉบับที่บริษัทออกให้
ตอบจบ: เริ่มสมัครออนไลน์
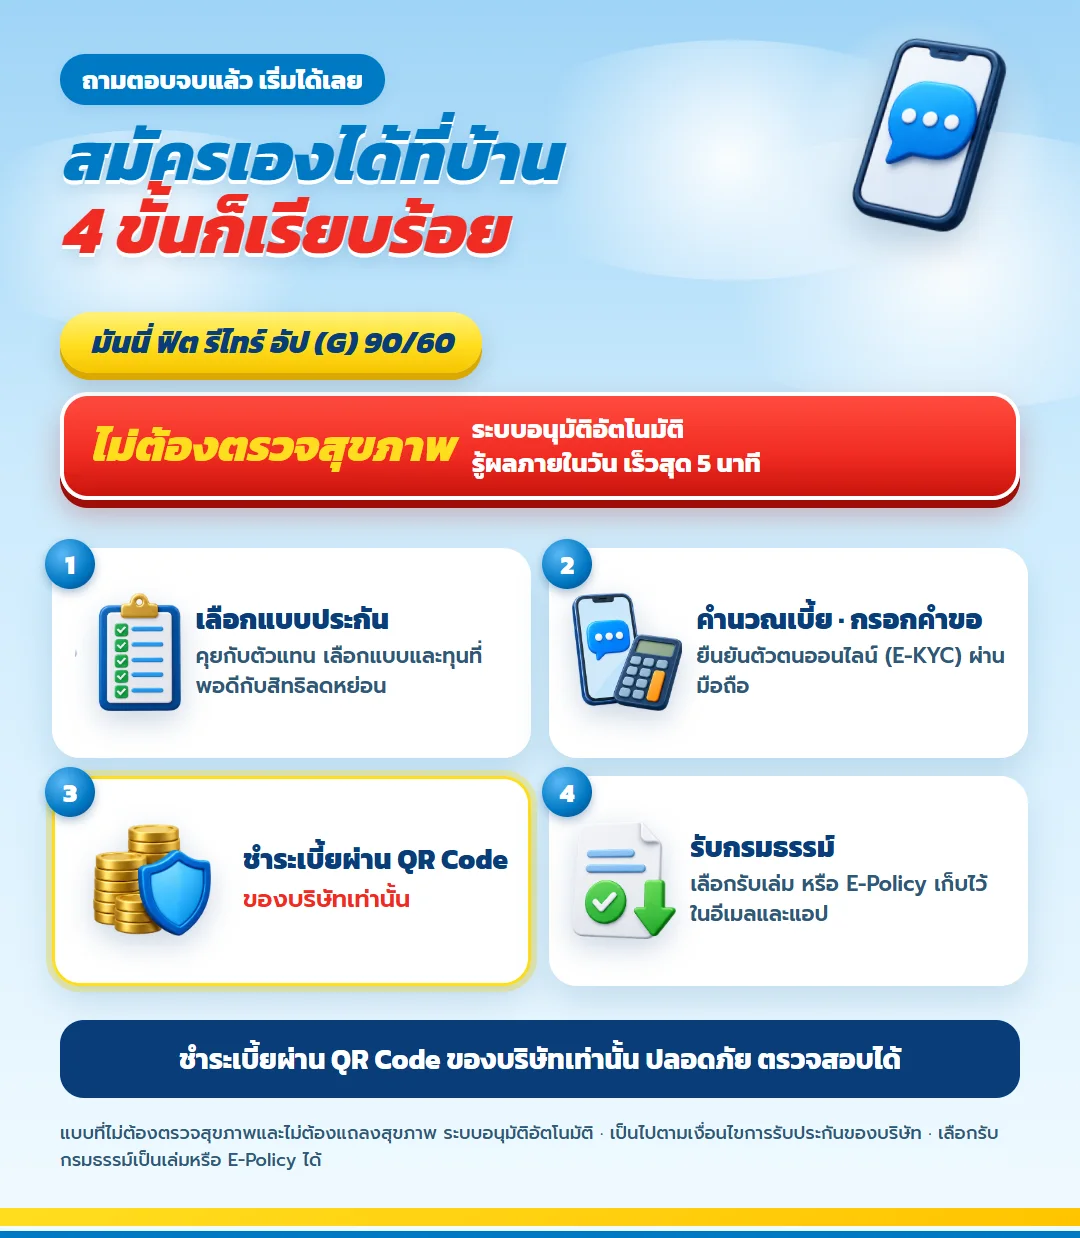
ถ้าตอบคำถามในใจครบแล้ว ทำประกันออนไลน์ต่อได้ทันที เล่าอายุ เพศ และงบลดหย่อนที่ตั้งไว้ให้ฟัง ตัวแทนจะคิดทุนกับตารางบำนาญรายปีมาให้ดูก่อน จากนั้นยื่นสมัครออนไลน์ได้เลยโดยไม่ต้องผ่านการตรวจสุขภาพ
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 1,400,000 รวมรับ 2,086,000 บาท
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้