มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต ถามตอบก่อนซื้อ บำนาญเพิ่มทุกปี จ่าย 10 ปี รับรวม 775%
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต ถามตอบเรื่องบำนาญที่เพิ่มขึ้นทุกปีจาก 10% ถึง 40% ของทุน รวม 775%
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต ให้บำนาญที่ไม่หยุดนิ่ง งวดแรกตอนอายุครบ 60 ปีคือ 10% ของทุน จากนั้นสูงขึ้นปีละ 1% ทุกปี จนถึงอายุ 90 ปีได้ปีละ 40% ทั้งสัญญารวม 775% ของทุนประกัน ในขณะที่ต้องจ่ายเบี้ยแค่ 10 ปี
ซื้อได้ในวันที่ 2 พฤศจิกายน 2569
ตัวแทนของไทยประกันชีวิตเริ่มรับสมัครแบบนี้ในวันดังกล่าว ถ้าอยากรู้ก่อนว่าทุนเท่าไหร่เหมาะกับสิทธิลดหย่อนของคุณ ขอใบเสนอขายตามอายุไว้ล่วงหน้าได้
บทความนี้เล่าเป็นคำถามและคำตอบสำหรับคนวัย 35 ถึง 50 ปีที่กำลังเทียบแผน แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ อัป (G) 90/10 รหัส AW11 ตัวเลขอ้างจากเอกสารแนะนำสินค้าใหม่ของบริษัท โดยใช้เคสชายวัย 40 ปี ทุน 100,000 บาท เบี้ยปีละ 31,797 บาท นาน 10 ปี รวม 317,970 บาท
ถาม: บำนาญที่เพิ่มปีละ 1% ต่างจากบำนาญเท่าเดิมทุกปีอย่างไร ใน มันนี่ ฟิต รีไทร์ อัป (G) 90/10
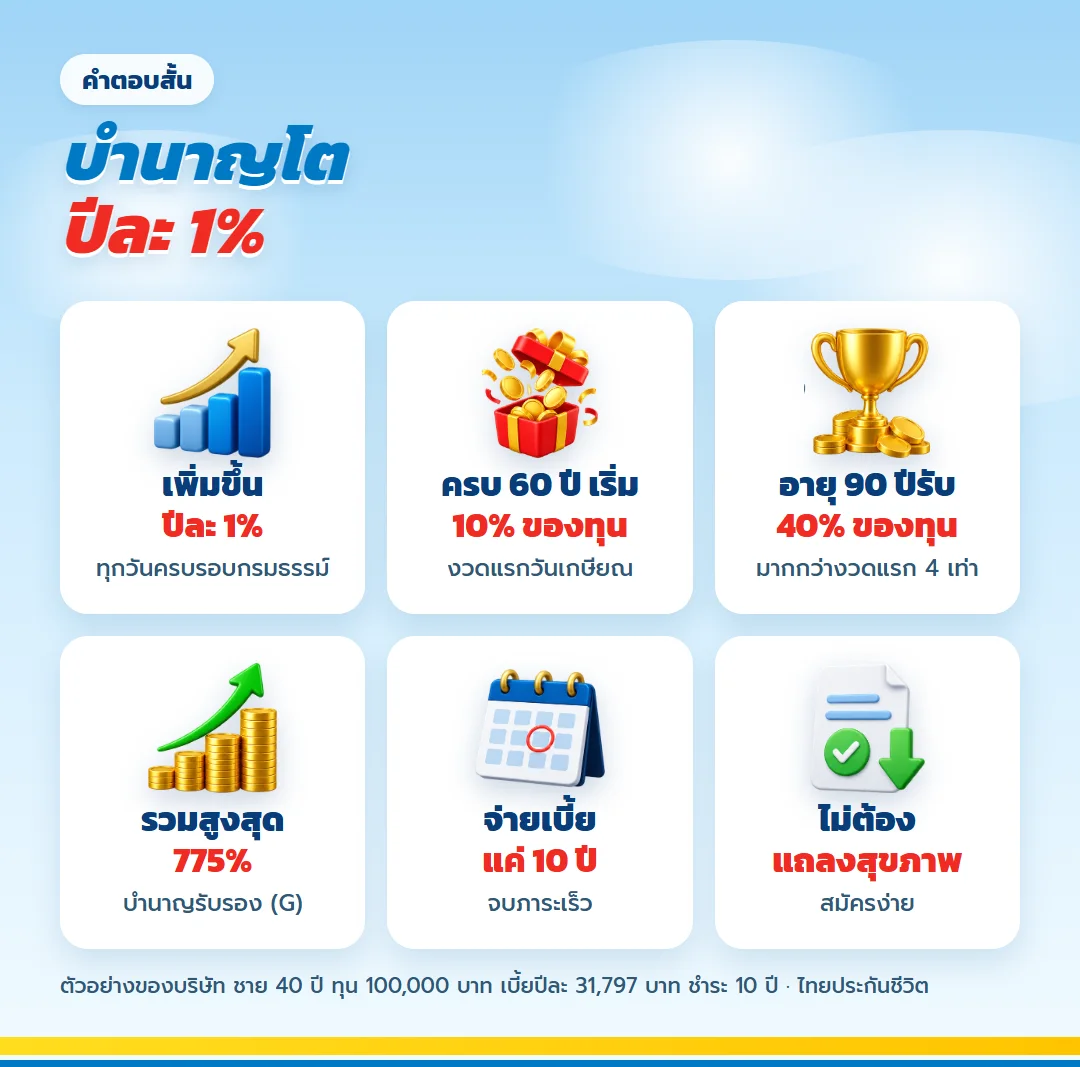
ตอบด้วยราคาข้าวของที่สูงขึ้นตามเวลา ค่ากินอยู่ ค่าเดินทาง และค่าหมอตอนอายุ 80 ปีไม่เท่าตอนอายุ 60 ปี บำนาญที่เท่าเดิมทุกปีจึงซื้อของได้น้อยลง แบบนี้เลยเพิ่มเงินบำนาญทุกวันครบรอบปีกรมธรรม์ ปีสุดท้ายที่อายุ 90 ปีได้มากกว่างวดแรกถึง 4 เท่า
- อายุครบ 60 ปี รับ 10% ของทุน เป็นงวดแรก
- หลังจากนั้นเพิ่มขึ้นปีละ 1% ของทุน ทุกวันครบรอบปีกรมธรรม์
- อายุครบ 90 ปี รับปีละ 40% ของทุน
- จ่ายเบี้ยจบใน 10 ปี ไม่ต้องจ่ายต่อตลอดอายุ
- ไม่ตรวจสุขภาพ และนำเบี้ยไปลดหย่อนภาษีตามหลักเกณฑ์ของกรมสรรพากร
ถาม: เบี้ยปีละเท่าไหร่ ต้องจ่ายกี่ปี
ประกันบำนาญแบบนี้เบี้ยต่อปีสูงกว่าแบบที่เงินบำนาญเท่าเดิม เพราะเงินบำนาญรวมมากกว่า เคสบริษัทคือผู้ชายอายุ 40 ปี ทุน 100,000 บาท จ่ายปีละ 31,797 บาท 10 ปี รวม 317,970 บาท ตารางข้างล่างคือเบี้ยรายปีต่อทุน 100,000 บาทของแต่ละอายุที่เริ่มทำ
| อายุที่เริ่มทำ | ผู้ชายจ่ายปีละ | ผู้หญิงจ่ายปีละ |
| อายุ 25 | 20,455 บาท | 22,933 บาท |
| อายุ 30 | 23,752 บาท | 26,310 บาท |
| อายุ 35 | 27,515 บาท | 30,112 บาท |
| อายุ 40 | 31,797 บาท | 34,378 บาท |
| อายุ 45 | 36,897 บาท | 39,415 บาท |
| อายุ 49 | 41,416 บาท | 43,816 บาท |
เบี้ยของอายุ 49 ปีสูงกว่าอายุ 25 ปีเกือบสองเท่า เพราะเหลือเวลาก่อนรับบำนาญน้อยลง ถ้ารายได้ตอนนี้พอไหว การเริ่มก่อนจะช่วยให้เบี้ยต่อปีต่ำกว่า
ถาม: บำนาญเริ่มเท่าไหร่ ไปจบที่เท่าไหร่ ดูแผนภาพผลประโยชน์ได้เลย
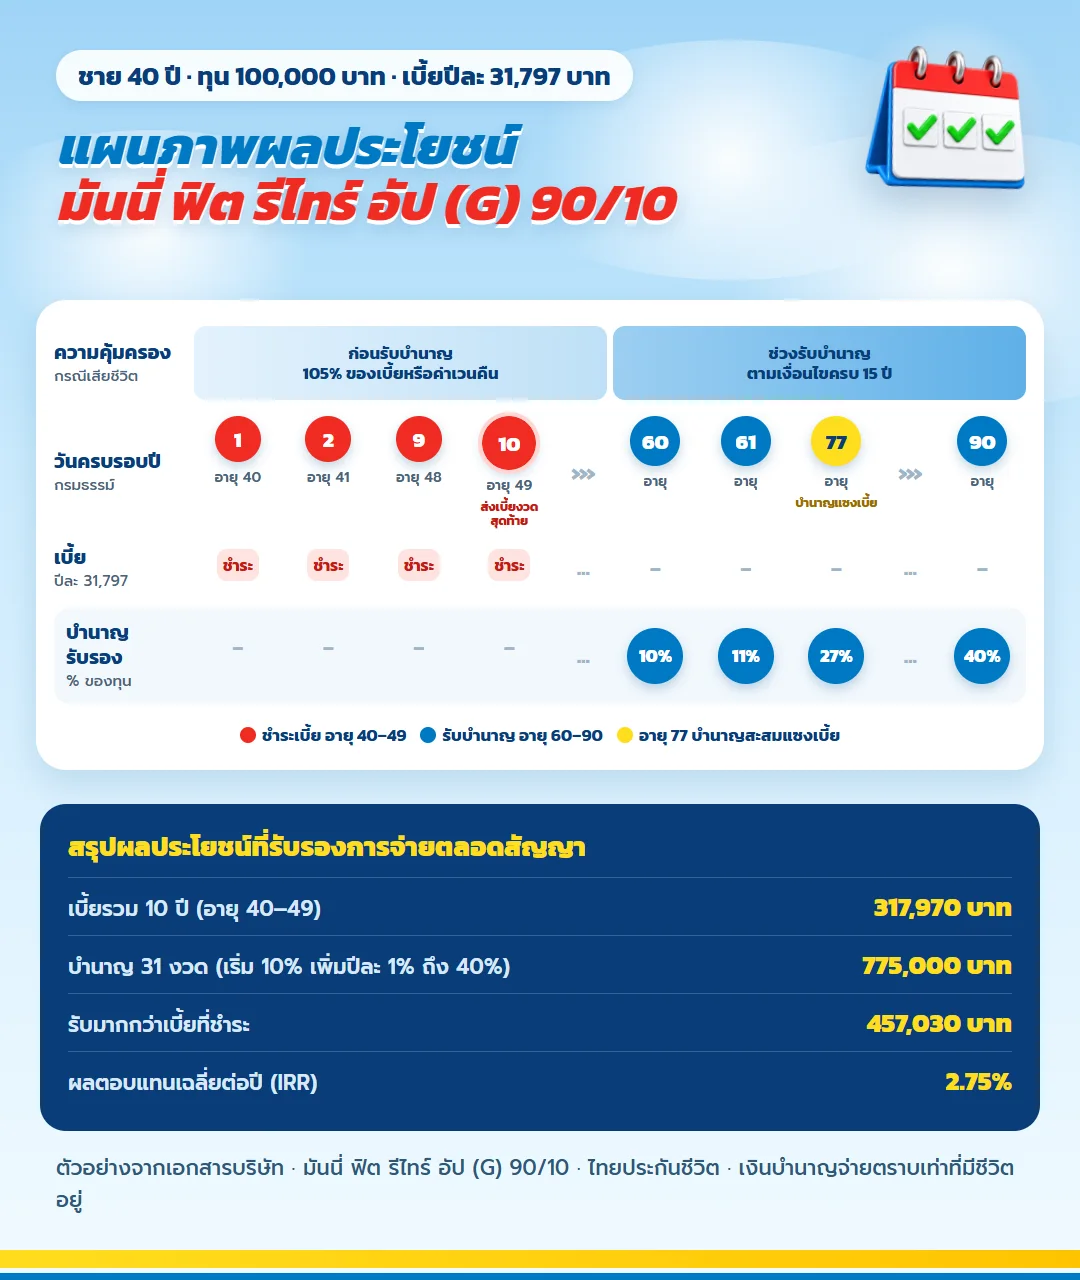
ภาพด้านบนแสดงบันไดของเงินบำนาญ ทุกขั้นสูงขึ้นปีละ 1% ของทุน จากงวดแรกวันเกษียณไปจนถึงงวดสุดท้ายที่อายุ 90 ปี
| ช่วงเวลา | ผลประโยชน์ในเคสตัวอย่าง (ทุน 100,000 บาท) |
| อายุ 40–49 ช่วงจ่ายเบี้ย | จ่ายปีละ 31,797 บาท จบที่ 317,970 บาท |
| วันครบ 60 ปี | ได้บำนาญงวดแรก 10,000 บาท |
| อายุ 61–90 ปี | เพิ่มปีละ 1,000 บาท จาก 11,000 ไปถึง 40,000 บาท |
| ตลอดสัญญา | ได้บำนาญ 775,000 บาท เกินเบี้ยที่จ่าย 457,030 บาท |
เส้นที่บำนาญสะสมแซงเบี้ยอยู่ที่อายุ 77 ปี ตรงกับปีกรมธรรม์ที่ 38 หลังจากนั้นเงินบำนาญยังเพิ่มทุกปี เงินส่วนที่เกินเบี้ยจึงขยายเร็วขึ้นช่วงท้ายสัญญา
ถาม: สมัครได้ไหม ต้องตรวจสุขภาพหรือเปล่า
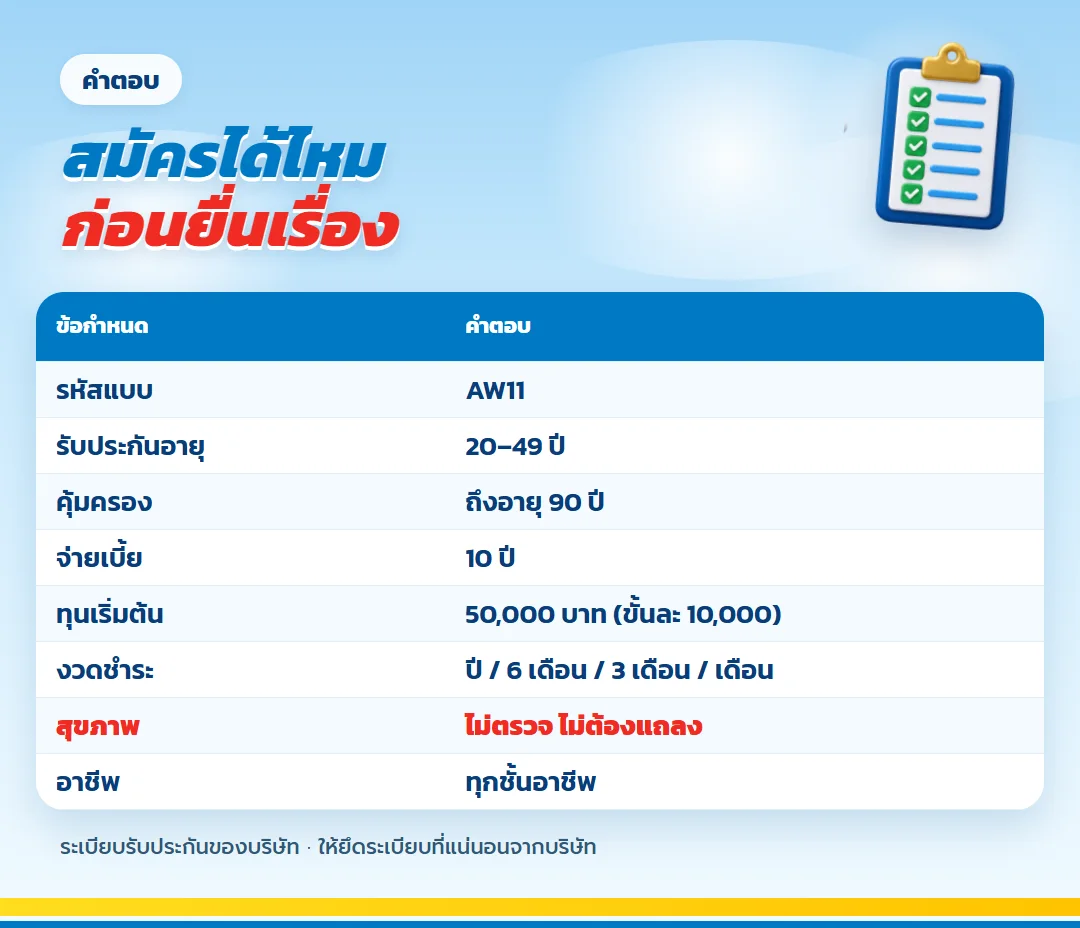
ข้อที่คนวัย 50 ปีต้องรู้ คือแบบนี้รับประกันอายุ 20 ถึง 49 ปีเท่านั้น ถ้าเกินกว่านี้ให้ดูแบบจ่ายถึงอายุ 60 ปีซึ่งรับถึงอายุ 55 ปี
| เรื่องที่ถามบ่อย | คำตอบจากเอกสารบริษัท |
| รหัสแบบประกัน | AW11 |
| รับประกันอายุ | 20–49 ปี |
| คุ้มครองถึง | อายุ 90 ปี |
| จ่ายเบี้ย | 10 ปี |
| ทุนเริ่มต้น | 50,000 บาท ขยับทีละ 10,000 บาท |
| ความถี่ในการจ่ายเบี้ย | ปีละครั้ง ทุก 6 เดือน ทุก 3 เดือน หรือทุกเดือน |
| ตรวจสุขภาพ | ไม่ต้องตรวจ และไม่ต้องตอบแบบสอบถามสุขภาพ |
| อาชีพ | รับทุกชั้นอาชีพ |
| ซื้อสัญญาเพิ่มเติมแนบ | แนบไม่ได้ |
ทุนของแบบนี้ไม่ถูกนำไปรวมกับกรมธรรม์อื่นเพื่อตัดสินว่าต้องตรวจสุขภาพหรือไม่ คนที่มีโรคประจำตัวจึงวางแผนเกษียณได้โดยไม่ต้องกังวลกับคำถามสุขภาพ
ถาม: อยากเห็นตัวเลขทุกปี ต้องดูตรงไหน
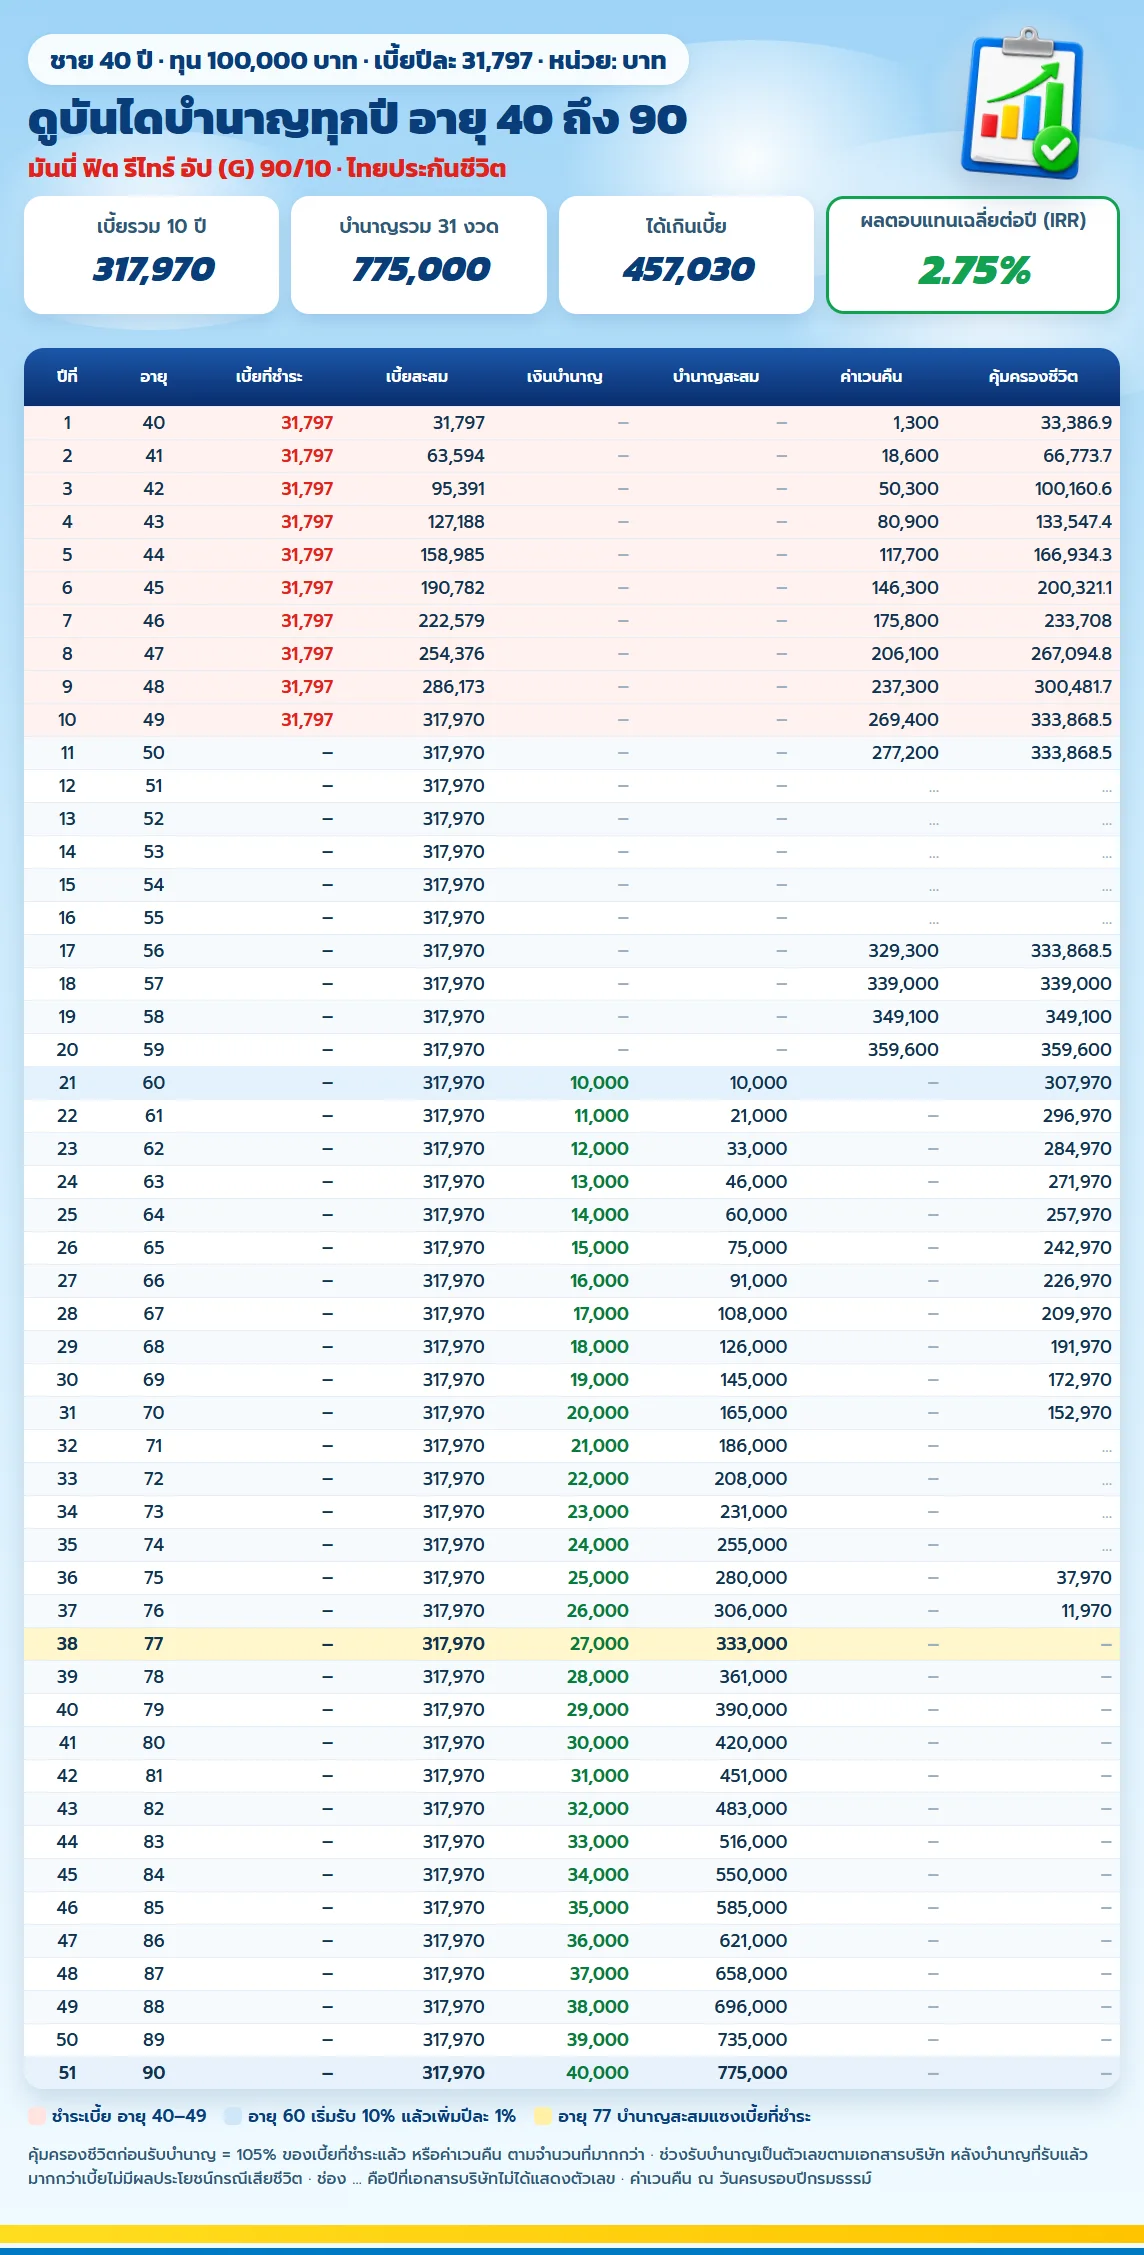
ภาพด้านบนแสดงทุกปีกรมธรรม์ ตารางข้างล่างหยิบเฉพาะอายุสำคัญมาให้อ่านเร็ว ผลตอบแทนเฉลี่ยต่อปี (IRR) ที่บริษัทระบุสำหรับเคสนี้คือ 2.75%
| อายุ | เบี้ยสะสมที่จ่ายไป | บำนาญที่รับสะสม | ค่าเวนคืน | ถ้าเสียชีวิต ครอบครัวได้ |
| อายุ 45 | 190,782 บาท | – | 146,300 บาท | 200,321.1 บาท |
| อายุ 50 | 317,970 บาท | – | 277,200 บาท | 333,868.5 บาท |
| อายุ 59 | 317,970 บาท | – | 359,600 บาท | 359,600 บาท |
| อายุ 60 | 317,970 บาท | 10,000 บาท | – | 307,970 บาท |
| อายุ 65 | 317,970 บาท | 75,000 บาท | – | 242,970 บาท |
| อายุ 70 | 317,970 บาท | 165,000 บาท | – | 152,970 บาท |
| อายุ 80 | 317,970 บาท | 420,000 บาท | – | – |
| อายุ 90 | 317,970 บาท | 775,000 บาท | – | – |
เครื่องหมาย – หมายถึงช่วงนั้นไม่มีตัวเลขในตารางของบริษัท ค่าเวนคืนดู ณ วันครบรอบปีกรมธรรม์ ส่วนช่วงก่อนรับบำนาญ ความคุ้มครองชีวิตคือ 105% ของเบี้ยที่จ่ายแล้ว หรือค่าเวนคืน แล้วแต่ตัวไหนมากกว่า
ค่าเวนคืนปีแรก 1,300 บาท ปีที่ 10 อยู่ที่ 269,400 บาท ซึ่งยังไม่ถึงเบี้ยที่จ่ายครบ 317,970 บาท จึงควรตั้งใจถือไปถึงวันรับบำนาญ
ถาม: ลดหย่อนภาษีได้เท่าไหร่
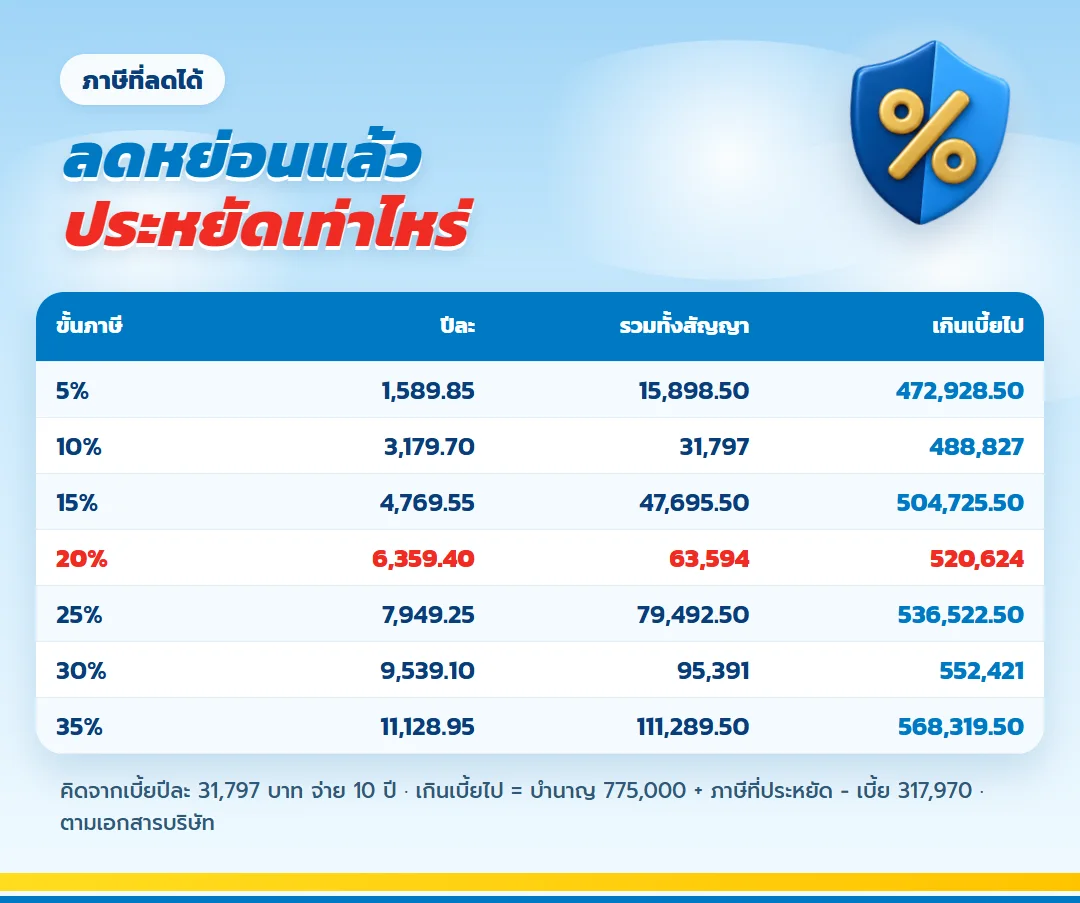
เอกสารของบริษัทแบ่งสิทธิเป็นสองชั้น ชั้นแรกคือ 100,000 บาท อยู่ในหมวดประกันชีวิต อ้างประกาศอธิบดีกรมสรรพากรฉบับที่ 172 ชั้นที่สองคือ 200,000 บาท อยู่ในหมวดบำนาญ อ้างประกาศฉบับที่ 194 และ 261 สองชั้นรวมกันได้สูงสุด 300,000 บาทต่อปี
เพดานของชั้นบำนาญคือ 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ตั้งแต่ 1,333,334 บาทต่อปี ส่วนยอดรวมของ RMF กบข. กองทุนสำรองเลี้ยงชีพ และกองทุนสงเคราะห์ครูโรงเรียนเอกชนที่ใช้ร่วมกัน ต้องไม่เกิน 500,000 บาทต่อปี ตรวจเพดานของปีนั้นได้ที่กรมสรรพากร
ตารางภาษีของบริษัทคิดจากเบี้ยปีละ 31,797 บาทของเคสตัวอย่าง เคสนี้จ่ายเบี้ย 10 ปี จึงได้ใช้สิทธิลดหย่อน 10 ปี ดูตัวเลขตามขั้นภาษีของคุณได้ในตารางนี้
| ขั้นภาษีของคุณ | ประหยัดภาษีปีละ | รวม 10 ปี | บำนาญบวกภาษีที่ประหยัด เกินเบี้ยไป |
| ขั้น 10% | 3,179.70 บาท | 31,797 บาท | 488,827 บาท |
| ขั้น 20% | 6,359.40 บาท | 63,594 บาท | 520,624 บาท |
| ขั้น 30% | 9,539.10 บาท | 95,391 บาท | 552,421 บาท |
| ขั้น 35% | 11,128.95 บาท | 111,289.50 บาท | 568,319.50 บาท |
อย่าลืมแจ้งบริษัทตั้งแต่ตอนสมัครว่าต้องการใช้สิทธิลดหย่อนภาษีจากเบี้ยก้อนนี้
ถาม: ถ้าเบี้ยใกล้ 200,000 บาทต่อปี บำนาญที่เพิ่มทุกปีจะได้เท่าไหร่
สมมติว่าอยากให้เบี้ยใกล้เพดานแต่ไม่เกินในแต่ละปี ชายวัย 40 ปีเลือกทุน 620,000 บาท เอาอัตราเบี้ยต่อทุน 100,000 บาทของบริษัทมาคูณได้เบี้ยปีละ 197,141.40 บาท นาน 10 ปี
| รายการ | ตัวเลขของเคสนี้ |
| ทุนประกัน | 620,000 บาท |
| เบี้ยต่อปี | 197,141.40 บาท ติดต่อกัน 10 ปี |
| เบี้ยที่จ่ายทั้งหมด | 1,971,414 บาท |
| วันครบ 60 ปี | งวดแรก 10% ของทุน = 62,000 บาท |
| ทุกปีหลังจากนั้น | เพิ่มอีก 1% ของทุน = 6,200 บาท |
| อายุครบ 90 ปี | งวดสุดท้าย 40% ของทุน = 248,000 บาท |
| บำนาญตลอดสัญญา | 4,805,000 บาท รวม 31 งวด |
| ได้เกินเบี้ย | 2,833,586 บาท |
ถ้าอยู่ขั้นภาษี 20% เบี้ยก้อนนี้ช่วยประหยัดภาษีได้ปีละ 39,428.28 บาท รวม 10 ปีเป็น 394,282.80 บาท ส่วน IRR ยังอยู่ที่ 2.75% เท่ากับเคสทุน 100,000 บาท
อย่าลืมว่านี่ไม่ใช่ใบเสนอขาย เป็นตัวเลขที่คูณจากอัตราเบี้ยต่อทุน 100,000 บาทของบริษัท เอกสารไม่มีส่วนลดสำหรับทุนสูง ภาษีสมมติที่ขั้น 20% และใช้สิทธิได้เต็มจำนวน ก่อนตัดสินใจขอใบเสนอขายจริงอีกครั้ง
ถาม: เสียชีวิตระหว่างสัญญา ครอบครัวได้อะไร
| ช่วงที่เกิดเหตุ | บริษัทจ่ายให้ครอบครัว |
| ช่วงก่อนถึงวันครบ 60 ปี | บริษัทเทียบ 105% ของเบี้ยที่จ่ายมาแล้ว กับค่าเวนคืน แล้วจ่ายตามตัวที่สูงกว่า |
| เริ่มรับบำนาญแล้ว แต่ยังไม่ถึง 15 ปี | บริษัทเทียบ มูลค่าปัจจุบันของบำนาญที่ค้างรับจนครบ 15 ปี (จ่ายก้อนเดียว) กับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว แล้วจ่ายตามตัวที่สูงกว่า |
| รับบำนาญมาครบ 15 ปีแล้ว | จ่ายเท่ากับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว ถ้าบำนาญที่ได้ไปเกินเบี้ยแล้ว ผลประโยชน์ข้อนี้จึงเป็นศูนย์ |
ในเคสนี้ ถ้าเกิดเหตุปีที่ 10 ครอบครัวได้ 333,868.5 บาท ถ้าเกิดปีแรกที่รับบำนาญได้ 307,970 บาท จากนั้นตัวเลขค่อย ๆ ลดลงจนเหลือ 11,970 บาทตอนอายุ 76 ปี
ถาม: บำนาญที่เพิ่มทุกปี รับเป็นรายเดือนได้ไหม
ทำได้ โดยงวดรายเดือนต้องไม่ต่ำกว่า 5,000 บาท บริษัทจะหารบำนาญของปีนั้นออกเป็น 12 ส่วนเท่ากัน ถ้าบำนาญทั้งปียังไม่ถึง 5,000 บาท บริษัทจะคืนเป็นค่าเวนคืนแล้วกรมธรรม์สิ้นผล ในเคสทุน 620,000 บาท งวดอายุ 61 ปีได้เดือนละ 5,683.33 บาท แล้วขยับขึ้นทุกปี
ถาม: เทียบกับแบบอื่นในชุดเดียวกัน ควรเลือกตัวไหน
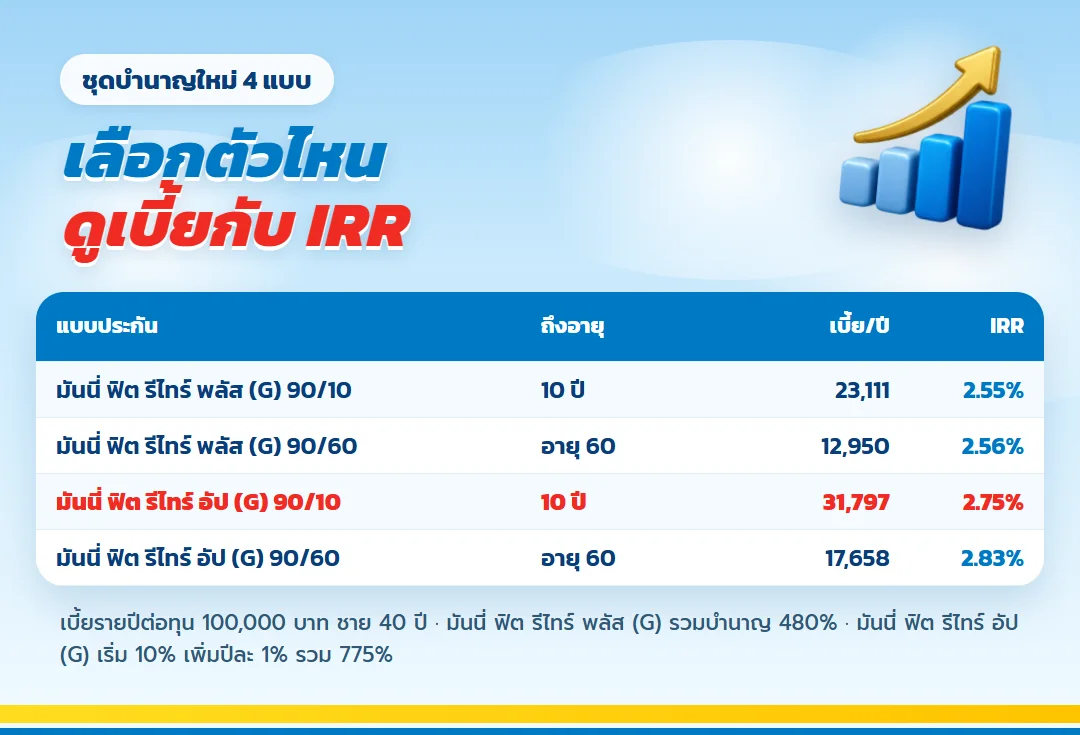
บำนาญใหม่ G 90 มีทั้งหมด 4 แบบ ต่างกันที่ระยะจ่ายเบี้ยและวิธีที่เงินบำนาญเดิน ตารางนี้เทียบเบี้ยรายปีของชายวัย 40 ปี ที่ทุนประกัน 100,000 บาท
| แบบประกัน | จ่ายเบี้ยถึง | บำนาญรวม | เบี้ยต่อปี | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | 480% | 23,111 บาท | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | อายุ 60 ปี | 480% | 12,950 บาท | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | 775% | 31,797 บาท | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | อายุ 60 ปี | 775% | 17,658 บาท | 2.83% |
ถ้าห่วงว่าตัวเองอายุยืนกว่าเงินที่เก็บ ให้ดูแบบที่บำนาญเพิ่มทุกปี ถ้าอยากได้เงินก้อนแรกตอนอายุ 60 ปีมากกว่าปีอื่น ให้ดูแบบที่รับ 30% แล้วปีละ 15% ส่วนเรื่องระยะจ่าย 10 ปีหรือถึงอายุ 60 ปี ให้ดูว่าเบี้ยต่อปีเท่าไหร่ที่รายได้ของคุณรับได้
ถาม: ใครควรเริ่มก่อน ใครควรชะลอ สำหรับ มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ของไทยประกันชีวิต
ทางที่คนวัยทำงานใช้ตัดสินใจง่ายที่สุดคือเช็กสองรายการ รายการแรกคือคนที่เหมาะจะเริ่มก่อน
- คนอายุ 20–49 ปีที่อยากเลิกจ่ายเบี้ยภายใน 10 ปี
- คนที่ห่วงว่าค่าครองชีพวัยเกษียณจะสูงขึ้น จึงอยากได้บำนาญที่เพิ่มตามทุกปี
- คนที่ญาติพี่น้องอายุยืน และอยากให้เงินช่วงอายุ 80–90 ปีมากพอใช้
- คนที่ต้องการสิทธิลดหย่อนภาษีไปพร้อมกับแผนเกษียณ
รายการที่สองคือคนที่ควรคิดให้รอบคอบก่อน
- คนที่ต้องการเงินก้อนใหญ่ตอนอายุ 60 ปี เพราะงวดแรกของแบบนี้ 10% ของทุน
- คนที่อายุเกิน 49 ปีแล้ว ต้องดูแบบที่รับถึง 55 ปี
ถามเพิ่มเติมก่อนตัดสินใจ
บำนาญเพิ่มทุกปีแบบไหน เพิ่มเมื่อไหร่?
เพิ่มปีละ 1% ของทุน ทุกวันครบรอบปีกรมธรรม์ เริ่มรับ 10% ตอนอายุ 60 ปี และไปจบที่ 40% ตอนอายุ 90 ปี
เบี้ยสูงกว่าแบบที่บำนาญเท่าเดิมไหม?
สูงกว่าเมื่อทุนเท่ากัน ชายวัย 40 ปีทุน 100,000 บาท จ่ายแบบนี้ปีละ 31,797 บาท ส่วนมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 จ่ายปีละ 23,111 บาท แลกกับบำนาญรวมที่มากกว่า
IRR ของแบบนี้อยู่ที่เท่าไหร่?
บริษัทระบุ 2.75% ต่อปี สำหรับเคสชายวัย 40 ปี
ต้องตรวจสุขภาพก่อนสมัครไหม?
ไม่ต้องทั้งสองอย่าง ทั้งตรวจร่างกายและตอบแบบสอบถามสุขภาพ
ซื้อทุนเท่าไหร่ได้บ้าง?
เริ่มที่ 50,000 บาท และขยับขึ้นได้ทีละ 10,000 บาท
ขอกู้จากกรมธรรม์ได้ไหม?
ได้ คิด 5% ต่อปี และกู้ได้เฉพาะช่วงก่อนเริ่มรับเงินบำนาญ
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขทั้งหมดในบทความคำนวณจากเคสตัวอย่างของบริษัท ใบเสนอขายจริงของแต่ละคนจะต่างไปตามอายุ เพศ และทุนที่เลือก
- ในช่วงต้นสัญญา ถ้าเวนคืนจะได้เงินน้อยกว่าเบี้ยที่จ่ายสะสมไป
- สิทธิกู้เงินตามกรมธรรม์ การเปลี่ยนแบบ และการเปลี่ยนงวดชำระเบี้ย ใช้ได้เฉพาะช่วงก่อนที่จะเริ่มรับบำนาญ
- เรื่องลดหย่อนภาษี ให้ยึดหลักเกณฑ์ของกรมสรรพากร เป็นหลัก พร้อมแจ้งความประสงค์ใช้สิทธิกับบริษัทไว้
- เงื่อนไขความคุ้มครองทั้งหมดยึดตามกรมธรรม์ฉบับที่บริษัทออกให้
ตอบจบ: สมัครออนไลน์ จบในวันเดียว
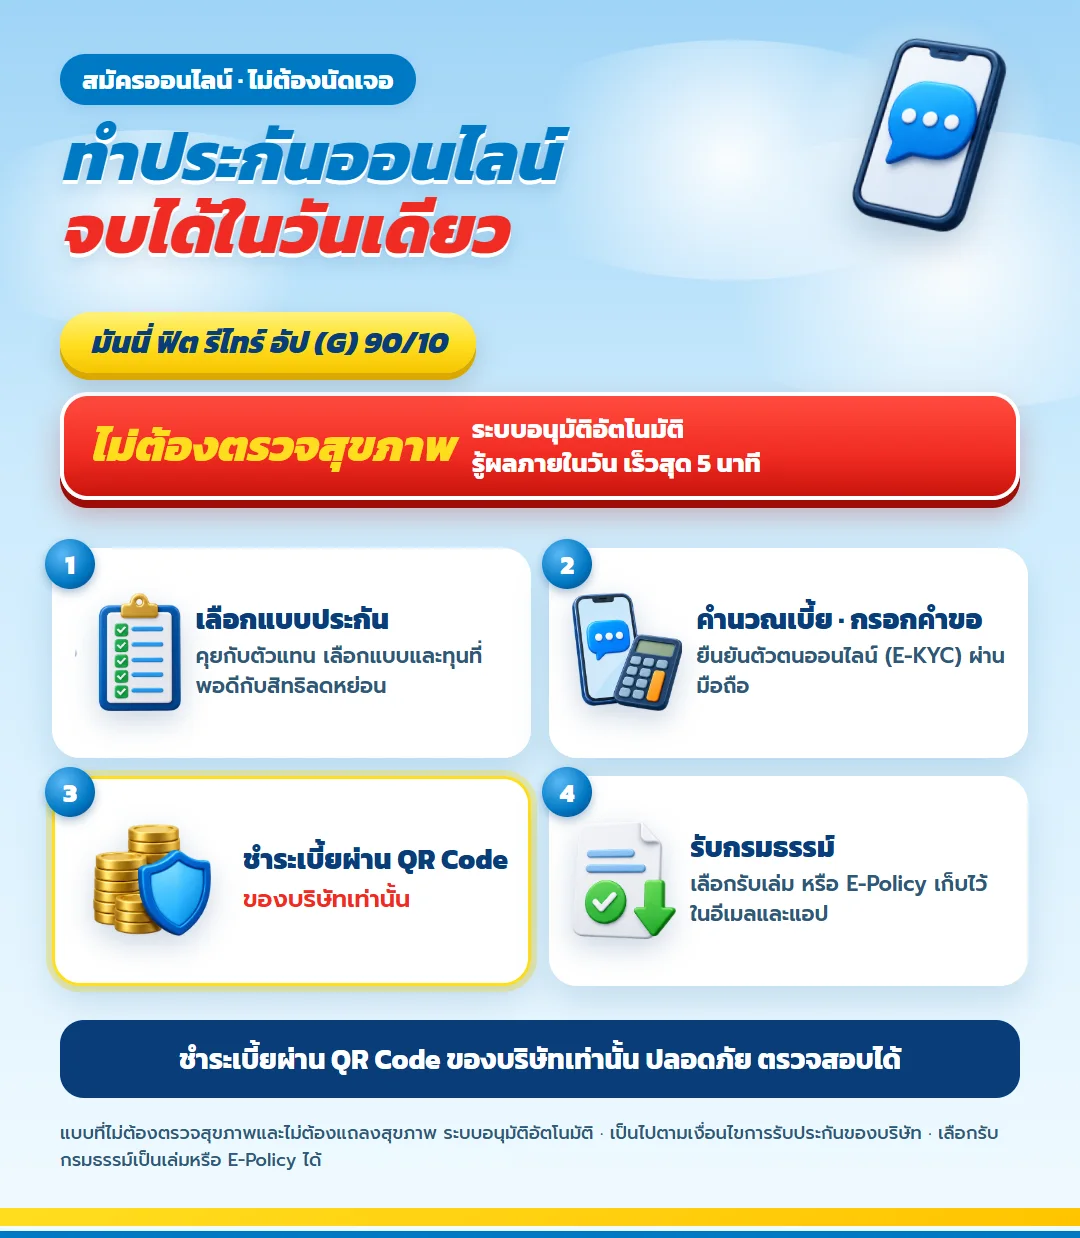
ถ้าตอบคำถามในใจครบแล้ว ทำประกันออนไลน์ต่อได้ทันที ขั้นตอนทั้งหมดทำออนไลน์ได้ เพราะไม่มีเรื่องแถลงสุขภาพมาคั่น บอกอายุ เพศ และงบลดหย่อนที่ต้องการต่อปี ตัวแทนจะเทียบทุนกับตารางบำนาญรายปีให้ก่อนคุณตัดสินใจ
แบบประกันอื่นที่ผู้คนสนใจ
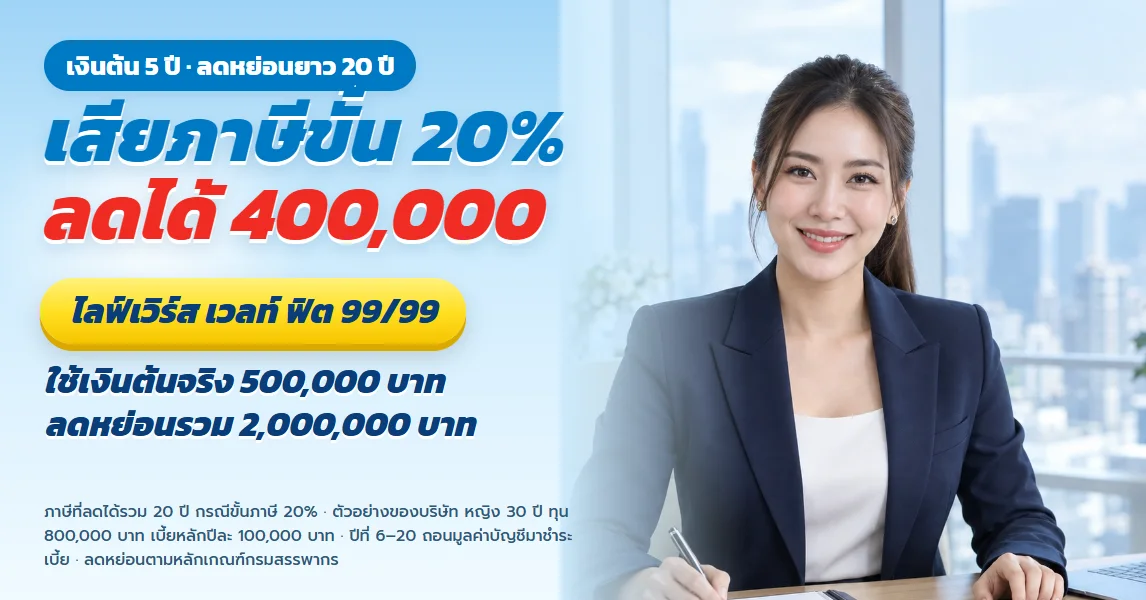
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้