มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่าย 10 ปี รับบำนาญรวม 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต ถามตอบเรื่องเบี้ย บำนาญ ลดหย่อนภาษี จ่าย 10 ปี รับรวม 480% ถึงอายุ 90
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต ตอบโจทย์คนที่อยากวางแผนเกษียณเป็นขั้นเป็นตอน จ่ายเบี้ยแค่ 10 ปี แล้วรอรับเงินก้อน 30% ของทุนตอนอายุครบ 60 ปี จากนั้นรับบำนาญปีละ 15% จนอายุ 90 ปี รวม 480% ของทุนประกัน ส่วนเงินบำนาญเป็นแบบรับรอง (G) จึงไม่แกว่งตามตลาดการลงทุน
นับถอยหลังสู่ 2 พฤศจิกายน 2569
วันนั้นไทยประกันชีวิตจะเปิดให้ตัวแทนเริ่มขาย ตอนนี้ฝากตัวแทนคิดเบี้ยตามอายุและทุนที่ต้องการไว้ก่อนได้ พอถึงวันเปิดขายก็ยื่นสมัครต่อได้เลย ไม่ต้องรอคำนวณใหม่
บทความนี้ไล่ตอบทีละคำถามที่คนวัย 35 ถึง 50 ปีมักถามก่อนซื้อ แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 รหัส AW09 ตัวเลขอ้างจากเอกสารแนะนำสินค้าใหม่ของบริษัท โดยใช้เคสชายวัย 40 ปีที่เลือกทุน 100,000 บาท จ่ายเบี้ยปีละ 23,111 บาท นาน 10 ปี รวม 231,110 บาท
ถาม: มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ต่างจากบำนาญที่รับเท่ากันทุกปีอย่างไร
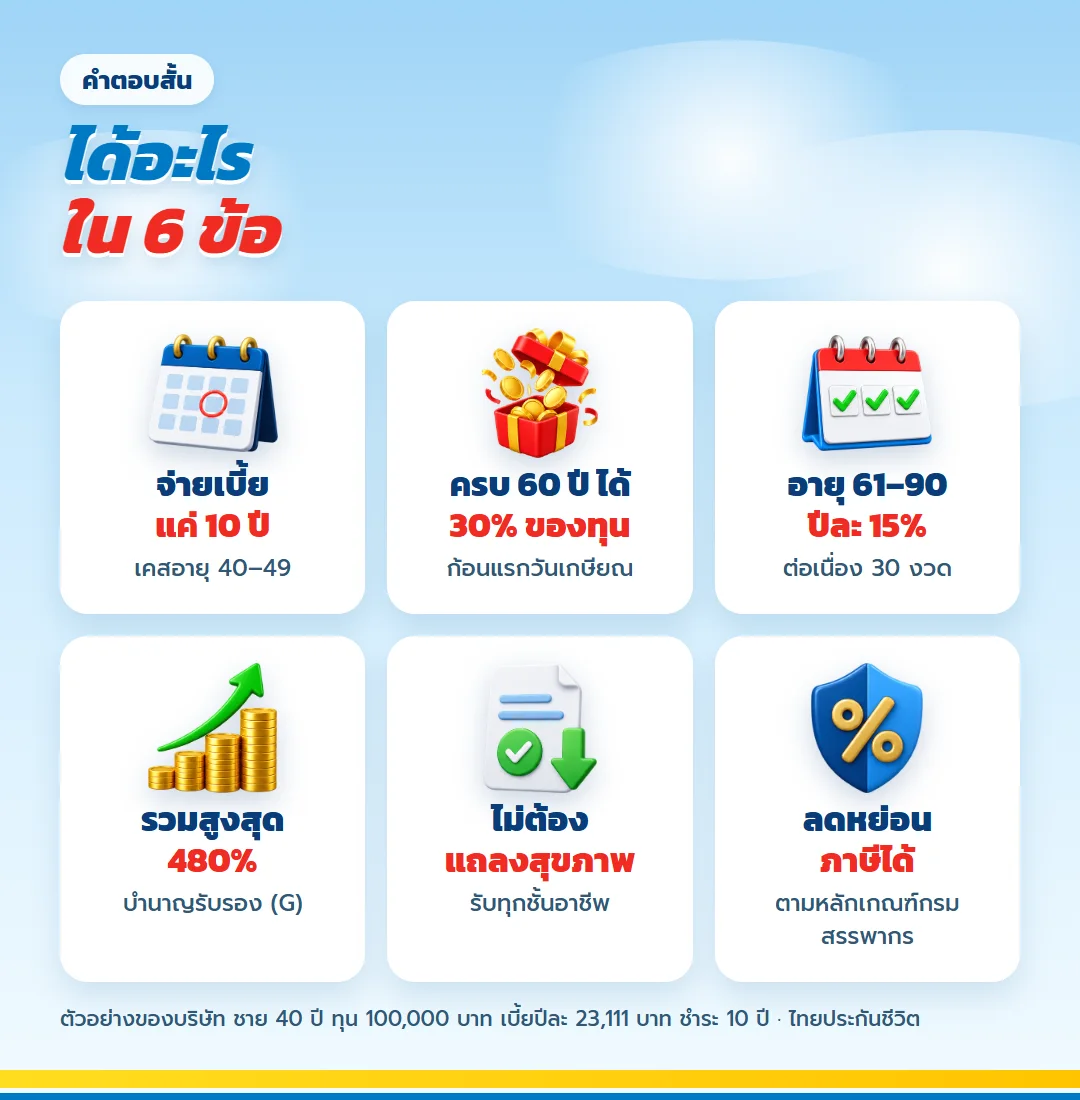
ตอบสั้น ๆ คือ ปีแรกที่ได้รับเงินจะมากกว่าปีอื่นเท่าตัว วันครบรอบกรมธรรม์ที่อายุ 60 ปีได้ 30% ของทุน หลังจากนั้นปีละ 15% จนถึง 90 ปี คนที่วางแผนเป็นขั้นตอนมักตั้งใจเก็บเงินก้อนแรกไว้ปิดงานใหญ่ เช่น ปิดหนี้บ้านหรือสำรองค่ารักษา แล้วใช้บำนาญรายปีเป็นรายได้ประจำ
- วันครบรอบกรมธรรม์ที่อายุ 60 ปี รับเงินก้อน 30% ของทุน
- ตั้งแต่อายุ 61 ถึง 90 ปี รับปีละ 15% ของทุน รวม 30 งวด
- จ่ายเบี้ยจบใน 10 ปี แต่ได้รับเงินรวม 31 งวด
- ไม่ตรวจสุขภาพ และไม่ต้องตอบแบบสอบถามสุขภาพ
- ใช้เบี้ยลดหย่อนภาษีได้ภายใต้หลักเกณฑ์ที่กรมสรรพากรกำหนด
ถาม: เบี้ยปีละเท่าไหร่ ต้องจ่ายกี่ปี
เบี้ยของประกันบำนาญแบบนี้ขึ้นกับอายุและเพศ ยิ่งเริ่มเร็วยิ่งต่ำ เคสบริษัทคือผู้ชายอายุ 40 ปี ทุน 100,000 บาท จ่ายปีละ 23,111 บาท ติดต่อกัน 10 ปี รวม 231,110 บาท ส่วนตารางด้านล่างคือเบี้ยรายปีต่อทุน 100,000 บาทของแต่ละช่วงอายุ
| อายุที่เริ่มทำ | ผู้ชายจ่ายปีละ | ผู้หญิงจ่ายปีละ |
| อายุ 25 | 15,705 บาท | 17,469 บาท |
| อายุ 30 | 17,855 บาท | 19,623 บาท |
| อายุ 35 | 20,304 บาท | 22,069 บาท |
| อายุ 40 | 23,111 บาท | 24,783 บาท |
| อายุ 45 | 26,533 บาท | 28,085 บาท |
| อายุ 49 | 29,921 บาท | 31,216 บาท |
ผู้หญิงจ่ายมากกว่าผู้ชายเพียงเล็กน้อยในทุกอายุ ถ้าเลือกทุนเป็นสองเท่า เงินบำนาญที่ได้รับก็เป็นสองเท่าของเคสตัวอย่างตามไปด้วย เพราะเงินบำนาญคิดเป็นเปอร์เซ็นต์ของทุน
ถาม: ได้เงินตอนไหน ได้ก้อนละเท่าไหร่ ดูแผนภาพผลประโยชน์ได้เลย
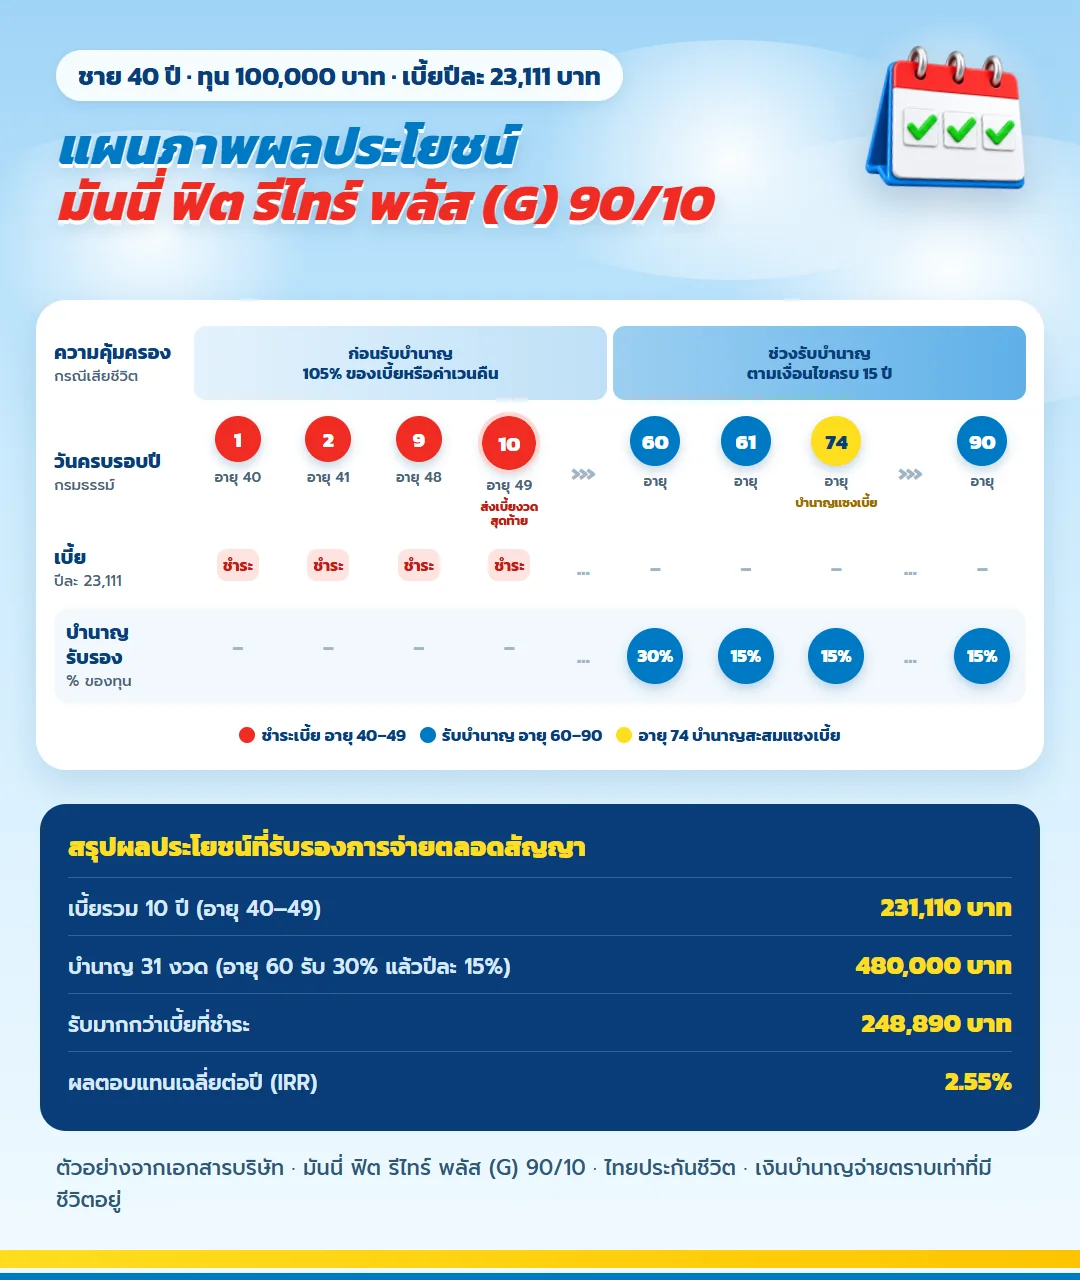
ภาพด้านบนวางทั้งแผนในแผ่นเดียว เริ่มจากสิบปีที่จ่ายเบี้ย ช่วงรอจนอายุ 60 ปี และช่วงรับบำนาญไปถึง 90 ปี
| ช่วงเวลา | ผลประโยชน์ในเคสตัวอย่าง (ทุน 100,000 บาท) |
| อายุ 40–49 ช่วงจ่ายเบี้ย | จ่ายปีละ 23,111 บาท จบที่ 231,110 บาท |
| วันครบ 60 ปี | ได้บำนาญก้อนแรก 30,000 บาท |
| อายุ 61–90 ปี | ได้ปีละ 15,000 บาท รวม 450,000 บาท |
| ตลอดสัญญา | ได้บำนาญ 480,000 บาท เกินเบี้ยที่จ่าย 248,890 บาท |
พอถึงอายุ 74 ปี หรือปีกรมธรรม์ที่ 35 บำนาญสะสมจะแซงเบี้ยทั้งหมดที่จ่ายไป ทุกงวดหลังจากนั้นเป็นส่วนที่ได้เกินเบี้ย
ถาม: สมัครได้ไหม ต้องตรวจสุขภาพหรือเปล่า
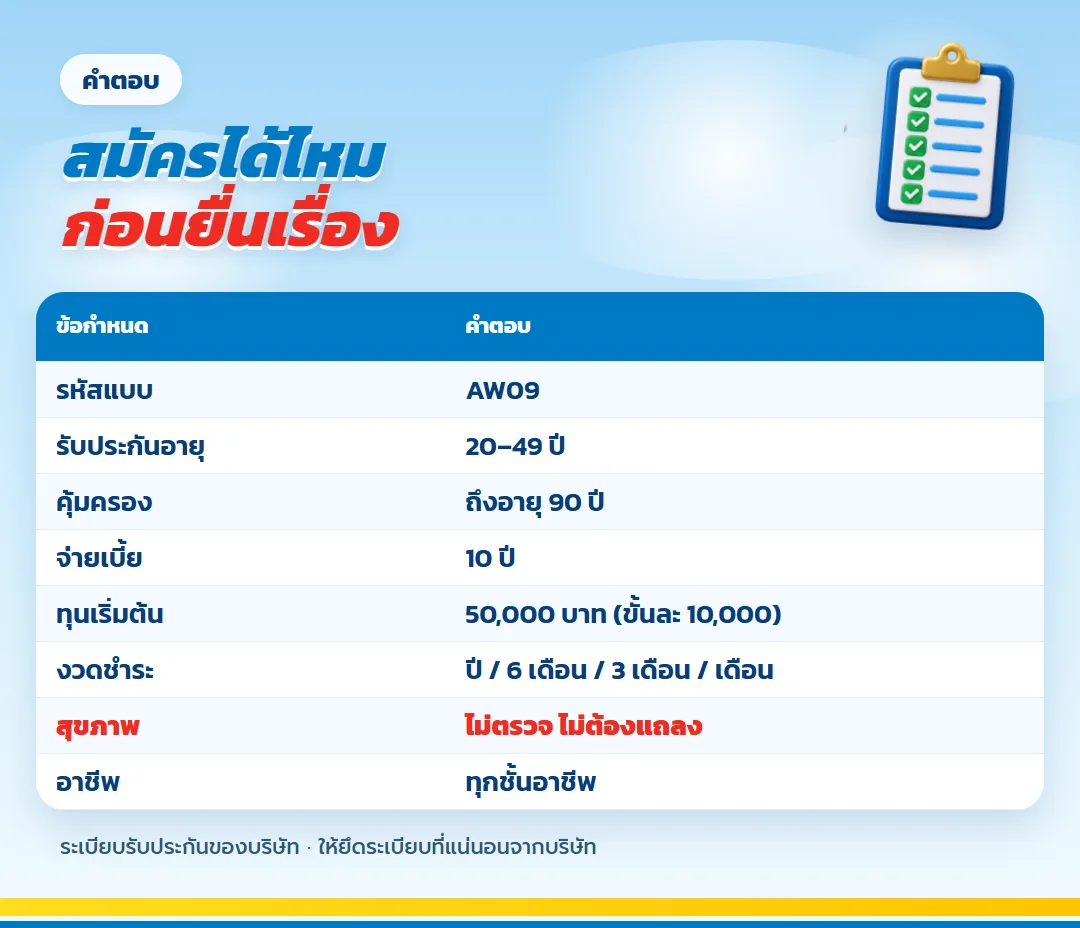
คนวัย 50 ขึ้นไปมักถามข้อนี้เป็นข้อแรก คำตอบของแบบนี้คือรับประกันอายุ 20 ถึง 49 ปีเท่านั้น ถ้าอายุเกินแล้วต้องดูแบบที่รับถึง 55 ปีในชุดเดียวกัน
| เรื่องที่ถามบ่อย | คำตอบจากเอกสารบริษัท |
| รหัสแบบประกัน | AW09 |
| รับประกันอายุ | 20–49 ปี |
| คุ้มครองถึง | อายุ 90 ปี |
| จ่ายเบี้ย | 10 ปี |
| ทุนเริ่มต้น | 50,000 บาท ขยับทีละ 10,000 บาท |
| ความถี่ในการจ่ายเบี้ย | ปีละครั้ง ทุก 6 เดือน ทุก 3 เดือน หรือทุกเดือน |
| ตรวจสุขภาพ | ไม่ต้องตรวจ และไม่ต้องตอบแบบสอบถามสุขภาพ |
| อาชีพ | รับทุกชั้นอาชีพ |
| ซื้อสัญญาเพิ่มเติมแนบ | แนบไม่ได้ |
ทุนของแบบนี้ไม่ถูกนำไปรวมกับกรมธรรม์อื่นเพื่อตัดสินว่าต้องตรวจสุขภาพหรือไม่ คนที่มีโรคประจำตัวจึงวางแผนเกษียณได้โดยไม่ต้องกังวลกับคำถามสุขภาพ
ถาม: อยากเห็นตัวเลขทุกปี ต้องดูตรงไหน
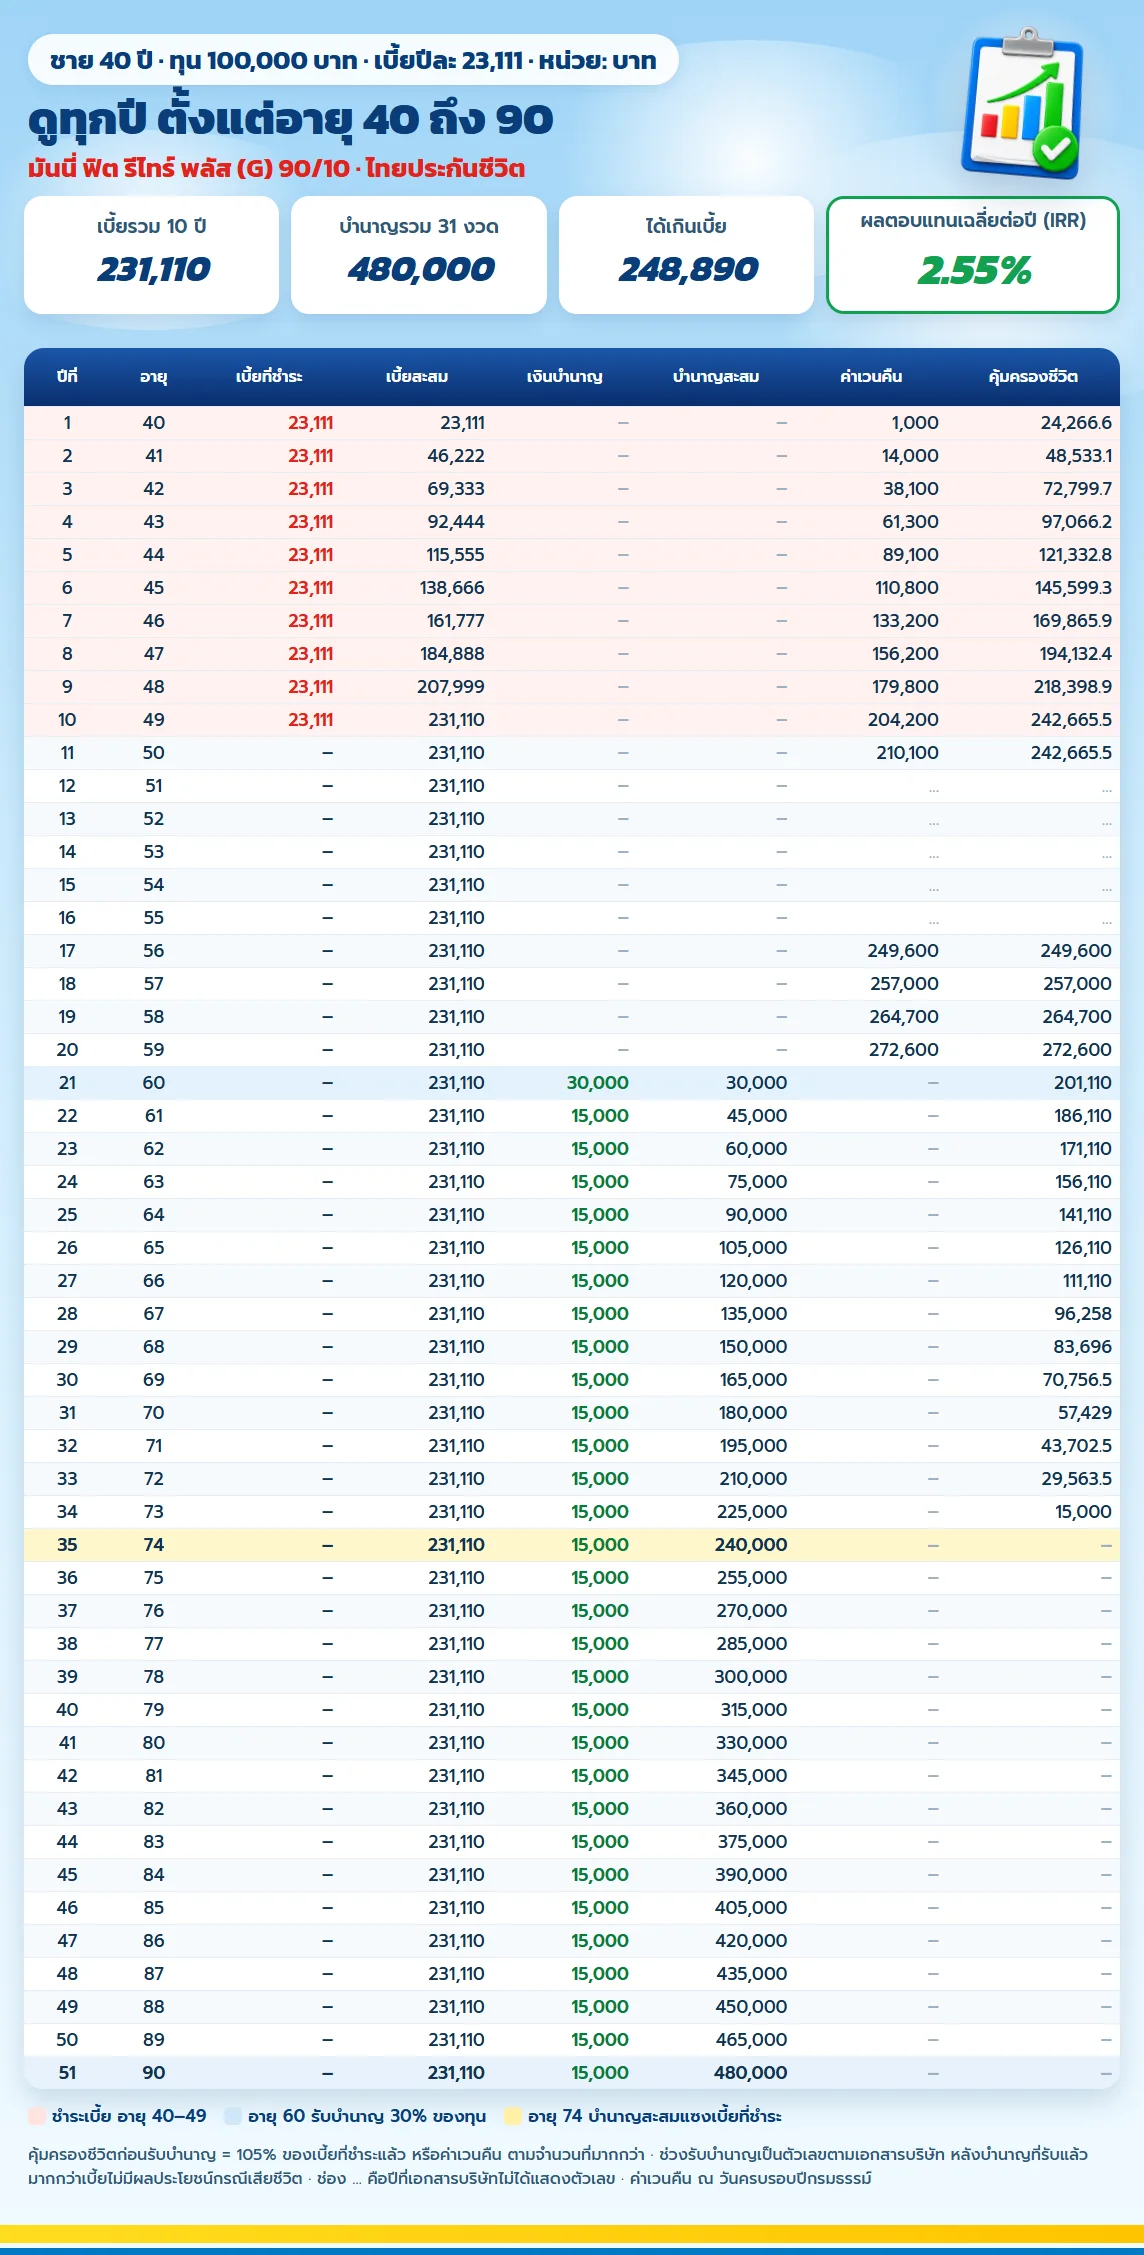
ตารางเต็มอยู่ในภาพด้านบน ส่วนตารางข้างล่างหยิบเฉพาะอายุสำคัญมาให้อ่านเร็ว ผลตอบแทนเฉลี่ยต่อปี (IRR) ที่บริษัทระบุสำหรับเคสนี้คือ 2.55%
| อายุ | เบี้ยสะสมที่จ่ายไป | บำนาญที่รับสะสม | ค่าเวนคืน | ถ้าเสียชีวิต ครอบครัวได้ |
| อายุ 45 | 138,666 บาท | – | 110,800 บาท | 145,599.3 บาท |
| อายุ 50 | 231,110 บาท | – | 210,100 บาท | 242,665.5 บาท |
| อายุ 59 | 231,110 บาท | – | 272,600 บาท | 272,600 บาท |
| อายุ 60 | 231,110 บาท | 30,000 บาท | – | 201,110 บาท |
| อายุ 65 | 231,110 บาท | 105,000 บาท | – | 126,110 บาท |
| อายุ 70 | 231,110 บาท | 180,000 บาท | – | 57,429 บาท |
| อายุ 80 | 231,110 บาท | 330,000 บาท | – | – |
| อายุ 90 | 231,110 บาท | 480,000 บาท | – | – |
เครื่องหมาย – หมายถึงช่วงนั้นไม่มีตัวเลขในตารางของบริษัท ค่าเวนคืนดู ณ วันครบรอบปีกรมธรรม์ ส่วนช่วงก่อนรับบำนาญ ความคุ้มครองชีวิตคือ 105% ของเบี้ยที่จ่ายแล้ว หรือค่าเวนคืน แล้วแต่ตัวไหนมากกว่า
ค่าเวนคืนปีแรกมี 1,000 บาท ขณะที่เบี้ยที่จ่ายไปแล้ว 23,111 บาท ปีที่ 10 ค่าเวนคืน 204,200 บาท จึงควรตั้งใจถือจนถึงวันรับบำนาญ ไม่ใช่เงินที่ตั้งใจดึงกลับกลางทาง
ถาม: ลดหย่อนภาษีได้เท่าไหร่
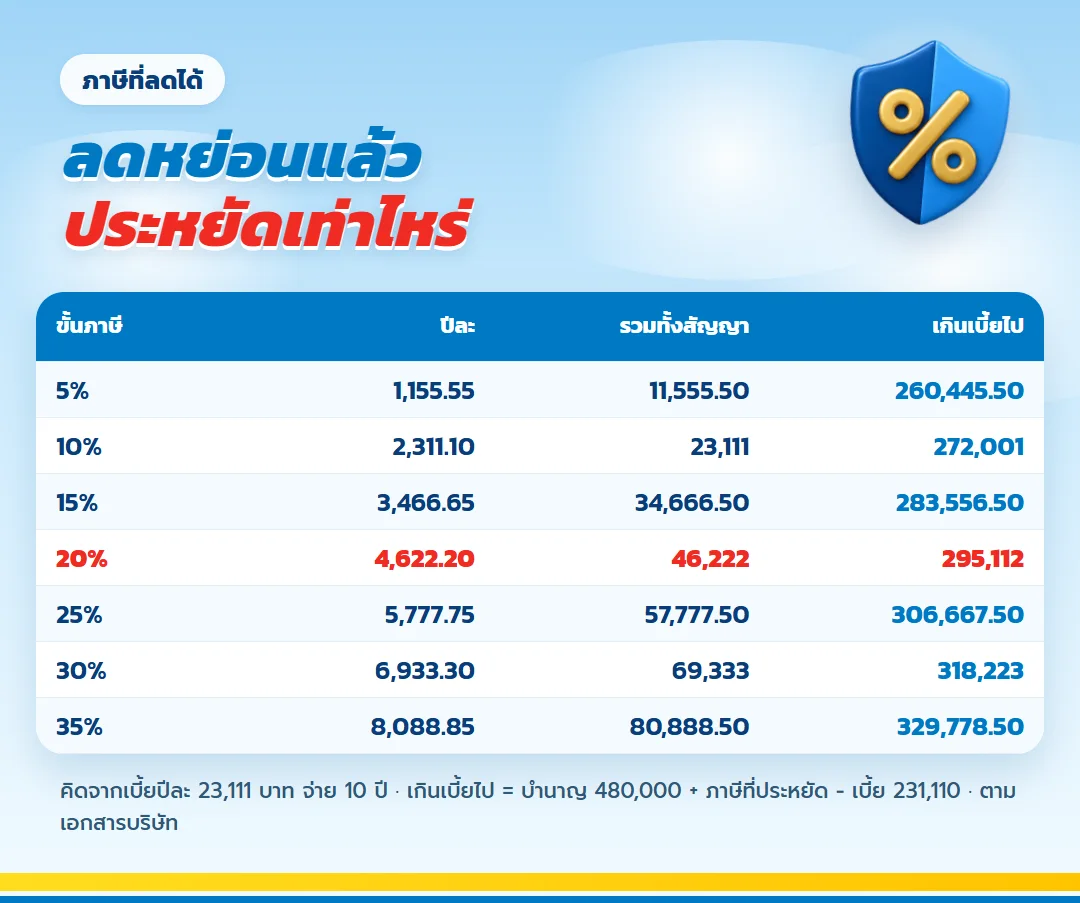
เอกสารของบริษัทแบ่งสิทธิเป็นสองชั้น ชั้นแรกคือ 100,000 บาท อยู่ในหมวดประกันชีวิต อ้างประกาศอธิบดีกรมสรรพากรฉบับที่ 172 ชั้นที่สองคือ 200,000 บาท อยู่ในหมวดบำนาญ อ้างประกาศฉบับที่ 194 และ 261 สองชั้นรวมกันได้สูงสุด 300,000 บาทต่อปี
เพดานของชั้นบำนาญคือ 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ตั้งแต่ 1,333,334 บาทต่อปี ส่วนยอดรวมของ RMF กบข. กองทุนสำรองเลี้ยงชีพ และกองทุนสงเคราะห์ครูโรงเรียนเอกชนที่ใช้ร่วมกัน ต้องไม่เกิน 500,000 บาทต่อปี ตรวจเพดานของปีนั้นได้ที่กรมสรรพากร
ตารางภาษีของบริษัทคิดจากเบี้ยปีละ 23,111 บาทของเคสตัวอย่าง เคสนี้จ่ายเบี้ย 10 ปี จึงได้ใช้สิทธิลดหย่อน 10 ปี ดูตัวเลขตามขั้นภาษีของคุณได้ในตารางนี้
| ขั้นภาษีของคุณ | ประหยัดภาษีปีละ | รวม 10 ปี | บำนาญบวกภาษีที่ประหยัด เกินเบี้ยไป |
| ขั้น 10% | 2,311.10 บาท | 23,111 บาท | 272,001 บาท |
| ขั้น 20% | 4,622.20 บาท | 46,222 บาท | 295,112 บาท |
| ขั้น 30% | 6,933.30 บาท | 69,333 บาท | 318,223 บาท |
| ขั้น 35% | 8,088.85 บาท | 80,888.50 บาท | 329,778.50 บาท |
อย่าลืมแจ้งบริษัทตั้งแต่ตอนสมัครว่าต้องการใช้สิทธิลดหย่อนภาษีจากเบี้ยก้อนนี้
ถาม: ถ้าอยากใช้สิทธิลดหย่อนเกือบ 200,000 บาทต่อปี ต้องเลือกทุนเท่าไหร่
ลองดูเคสของคนรายได้สูงที่อยากใช้สิทธิใกล้เพดาน ชายวัย 40 ปีเลือกทุน 860,000 บาท ซึ่งเป็นทุนมากที่สุดที่เบี้ยยังอยู่ใต้ 200,000 บาทต่อปี คิดตามอัตราของบริษัทได้เบี้ยปีละ 198,754.60 บาท นาน 10 ปี
| รายการ | ตัวเลขของเคสนี้ |
| ทุนประกัน | 860,000 บาท |
| เบี้ยต่อปี | 198,754.60 บาท ติดต่อกัน 10 ปี |
| เบี้ยที่จ่ายทั้งหมด | 1,987,546 บาท |
| วันครบ 60 ปี | รับ 30% ของทุน = 258,000 บาท |
| อายุ 61–90 ปี | ปีละ 15% ของทุน = 129,000 บาท |
| บำนาญตลอดสัญญา | 4,128,000 บาท รวม 31 งวด |
| ได้เกินเบี้ย | 2,140,454 บาท |
ถ้าอยู่ขั้นภาษี 20% เบี้ยก้อนนี้ช่วยประหยัดภาษีได้ปีละ 39,750.92 บาท รวม 10 ปีเป็น 397,509.20 บาท ส่วน IRR ยังอยู่ที่ 2.55% เท่ากับเคสทุน 100,000 บาท
ขอย้ำว่าเคสนี้ไม่ใช่ใบเสนอขาย แต่เป็นตัวเลขที่ได้จากการนำอัตราเบี้ยต่อทุน 100,000 บาทของบริษัทมาคูณ เพราะเอกสารไม่มีส่วนลดเมื่อทุนสูงขึ้น บำนาญซึ่งเป็นสัดส่วนของทุนจึงโตเท่ากัน ภาษีสมมติว่าอยู่ขั้น 20% และมีเงินได้พอใช้สิทธิเต็ม ตอนตัดสินใจจริงให้ขอใบเสนอขายอีกครั้ง
ถาม: เสียชีวิตระหว่างสัญญา ครอบครัวได้อะไร
| ช่วงที่เกิดเหตุ | บริษัทจ่ายให้ครอบครัว |
| ช่วงก่อนถึงวันครบ 60 ปี | บริษัทเทียบ 105% ของเบี้ยที่จ่ายมาแล้ว กับค่าเวนคืน แล้วจ่ายตามตัวที่สูงกว่า |
| เริ่มรับบำนาญแล้ว แต่ยังไม่ถึง 15 ปี | บริษัทเทียบ มูลค่าปัจจุบันของบำนาญที่ค้างรับจนครบ 15 ปี (จ่ายก้อนเดียว) กับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว แล้วจ่ายตามตัวที่สูงกว่า |
| รับบำนาญมาครบ 15 ปีแล้ว | จ่ายเท่ากับเบี้ยทั้งหมดที่จ่ายหักบำนาญที่ได้ไปแล้ว ถ้าบำนาญที่ได้ไปเกินเบี้ยแล้ว ผลประโยชน์ข้อนี้จึงเป็นศูนย์ |
ในเคสนี้ ถ้าเกิดเหตุปีที่ 10 ครอบครัวได้ 242,665.5 บาท ถ้าเกิดเหตุในปีแรกของการรับบำนาญได้ 201,110 บาท และตั้งแต่อายุ 74 ปีขึ้นไป ผลประโยชน์ส่วนนี้เป็นศูนย์ เพราะบำนาญที่ได้รับไปแล้วมากกว่าเบี้ยทั้งหมด
ถาม: อยากรับบำนาญเป็นเงินเดือนแทนรายปีได้ไหม
ได้ เพียงแจ้งบริษัท เงินบำนาญของแต่ละปีจะถูกแบ่งจ่าย 12 ครั้งเท่า ๆ กัน แต่ต้องได้ไม่ต่ำกว่าเดือนละ 5,000 บาท ถ้าไม่ถึง บริษัทสงวนสิทธิ์จ่ายเป็นรายปีแทน และถ้าบำนาญทั้งปียังต่ำกว่า 5,000 บาท บริษัทจะคืนเป็นค่าเวนคืนแล้วกรมธรรม์สิ้นสุด ลองดูเคสทุน 860,000 บาทข้างบน ช่วงอายุ 61 ถึง 90 ปีจะได้เดือนละ 10,750 บาท
ถาม: เทียบกับแบบอื่นในชุดเดียวกัน ควรเลือกตัวไหน
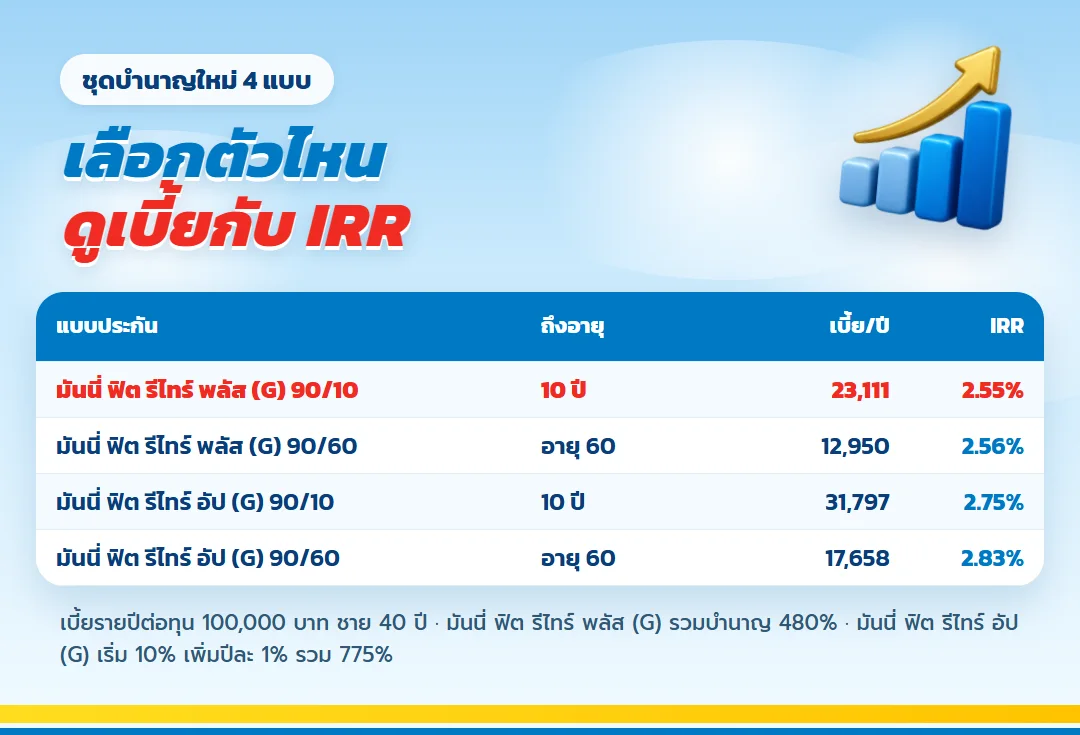
บำนาญใหม่ G 90 มีทั้งหมด 4 แบบ ต่างกันที่ระยะจ่ายเบี้ยและวิธีที่เงินบำนาญเดิน ตารางนี้เทียบเบี้ยรายปีของชายวัย 40 ปี ที่ทุนประกัน 100,000 บาท
| แบบประกัน | จ่ายเบี้ยถึง | บำนาญรวม | เบี้ยต่อปี | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | 480% | 23,111 บาท | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | อายุ 60 ปี | 480% | 12,950 บาท | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | 775% | 31,797 บาท | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | อายุ 60 ปี | 775% | 17,658 บาท | 2.83% |
ถ้าอยากปิดภาระเบี้ยเร็วที่สุดขณะรายได้ยังดี ให้เริ่มจากแบบที่จ่าย 10 ปี ถ้าอยากให้เบี้ยต่อปีเบาและเก็บสิทธิลดหย่อนไว้หลายปี ให้ดูแบบที่จ่ายถึงอายุ 60 ปี ส่วนคนที่กลัวว่าบำนาญเท่าเดิมจะซื้อของได้น้อยลง ให้ดูแบบที่เงินบำนาญเพิ่มขึ้นทุกปี
ถาม: ใครควรเริ่มก่อน ใครควรชะลอ สำหรับ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ของไทยประกันชีวิต
ทางที่คนวัยทำงานใช้ตัดสินใจง่ายที่สุดคือเช็กสองรายการ รายการแรกคือคนที่เหมาะจะเริ่มก่อน
- คนอายุ 20–49 ปีที่เสียภาษีอยู่ทุกปี และยังมีที่ว่างในสิทธิลดหย่อนหมวดบำนาญ
- คนที่อยากได้เงินก้อนไว้ตั้งหลักวันเกษียณ ก่อนรับรายได้ประจำยาวไปถึงอายุ 90 ปี
- คนที่ตั้งใจให้ภาระเบี้ยจบภายใน 10 ปี ตอนที่รายได้ยังสูง
- คนที่มีโรคประจำตัว แต่ยังต้องการแผนเกษียณที่ไม่ถามเรื่องสุขภาพ
รายการที่สองคือคนที่ควรคิดให้รอบคอบก่อน
- คนที่อาจต้องใช้เงินก้อนนี้ภายใน 5 ปีแรก เพราะค่าเวนคืนช่วงต้นยังต่ำกว่าเบี้ย
- คนที่อายุเกิน 49 ปีแล้ว ซึ่งต้องไปดูแบบที่รับถึง 55 ปี
ถามเพิ่มเติมก่อนตัดสินใจ
สมัครตอนอายุ 50 ปีได้ไหม?
ไม่ได้ แบบนี้รับสมัครอายุ 20 ถึง 49 ปีเท่านั้น คนอายุ 50 ปีให้ดูแบบที่จ่ายถึงอายุ 60 ปี ซึ่งรับถึง 55 ปี
ถ้าจ่ายเบี้ยไม่ไหวกลางทางจะทำอย่างไร?
มีสามทางตามเงื่อนไขของบริษัท คือใช้ค่าเวนคืนจ่ายเบี้ยให้อัตโนมัติ เวนคืนกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ
ขอกู้เงินจากกรมธรรม์ได้ไหม?
ได้ คิดดอกเบี้ย 5% ต่อปี แต่ต้องกู้ก่อนที่จะเริ่มรับเงินบำนาญ
ซื้อสัญญาเพิ่มเติมแนบด้วยได้ไหม?
ไม่ได้ แบบนี้ไม่เปิดให้แนบสัญญาเพิ่มเติม
ทุนต่ำสุดเท่าไหร่ และจ่ายด้วยบัตรเครดิตได้หรือเปล่า?
ทุนเริ่มต้น 50,000 บาท ขยับทีละ 10,000 บาท จ่ายด้วยบัตรเครดิตได้ และเลือกงวดชำระได้ตั้งแต่ปีละครั้งจนถึงทุกเดือน
เงินบำนาญรับรองจริงไหม?
เป็นแบบรับรอง (G) จ่ายต่อเนื่องตราบที่ผู้เอาประกันภัยยังมีชีวิตอยู่ ตามเงื่อนไขในกรมธรรม์
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขทั้งหมดในบทความคำนวณจากเคสตัวอย่างของบริษัท ใบเสนอขายจริงของแต่ละคนจะต่างไปตามอายุ เพศ และทุนที่เลือก
- ถ้าถอนกรมธรรม์ในช่วงแรก เงินที่ได้คืนจะน้อยกว่าเบี้ยที่จ่ายเข้าไป
- สิทธิกู้เงินตามกรมธรรม์ การเปลี่ยนแบบ และการเปลี่ยนงวดชำระเบี้ย ใช้ได้เฉพาะช่วงก่อนที่จะเริ่มรับบำนาญ
- เรื่องลดหย่อนภาษี ให้ยึดหลักเกณฑ์ของกรมสรรพากร เป็นหลัก พร้อมแจ้งความประสงค์ใช้สิทธิกับบริษัทไว้
- เงื่อนไขความคุ้มครองทั้งหมดยึดตามกรมธรรม์ฉบับที่บริษัทออกให้
ตอบจบ: ขั้นตอนสมัครออนไลน์ ทำเองได้ตั้งแต่เลือกแผน
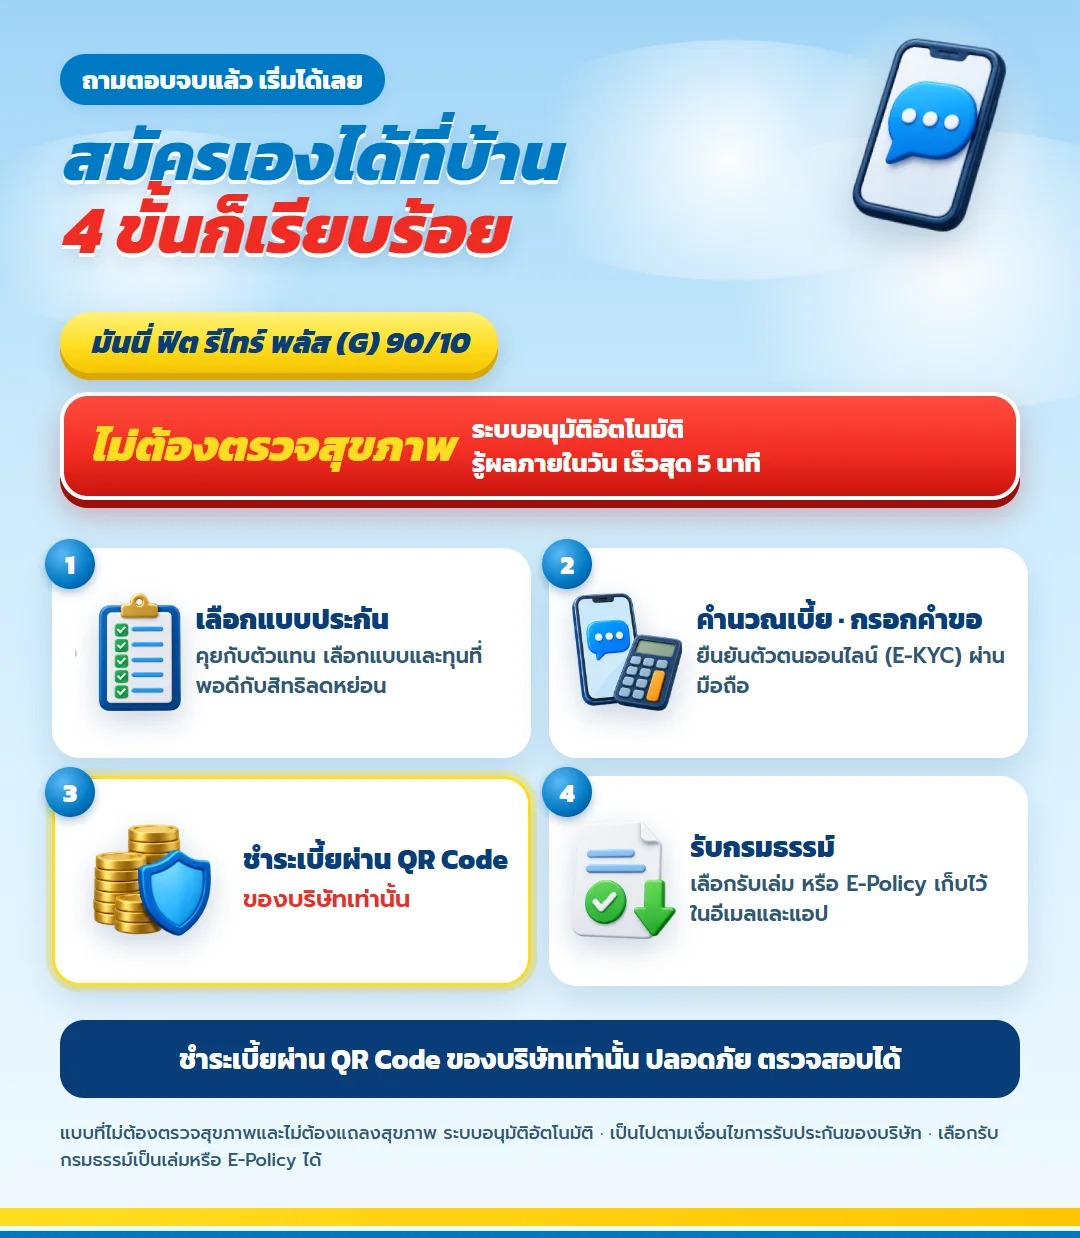
ถ้าตอบคำถามในใจครบแล้ว ทำประกันออนไลน์ต่อได้ทันที เพราะไม่ต้องแถลงสุขภาพ ทุกขั้นจึงทำออนไลน์ได้ เริ่มจากเลือกแผนกับตัวแทน กรอกคำขอ ยืนยันตัวตนทางมือถือ แล้วชำระเบี้ยด้วย QR Code ของบริษัท ปิดท้ายด้วยการเลือกรับกรมธรรม์เป็นเล่มหรือไฟล์ E-Policy บอกอายุ เพศ และงบลดหย่อนต่อปีที่ตั้งไว้ เราจะคิดทุนที่พอดีให้ก่อนตัดสินใจ
แบบประกันอื่นที่ผู้คนสนใจ
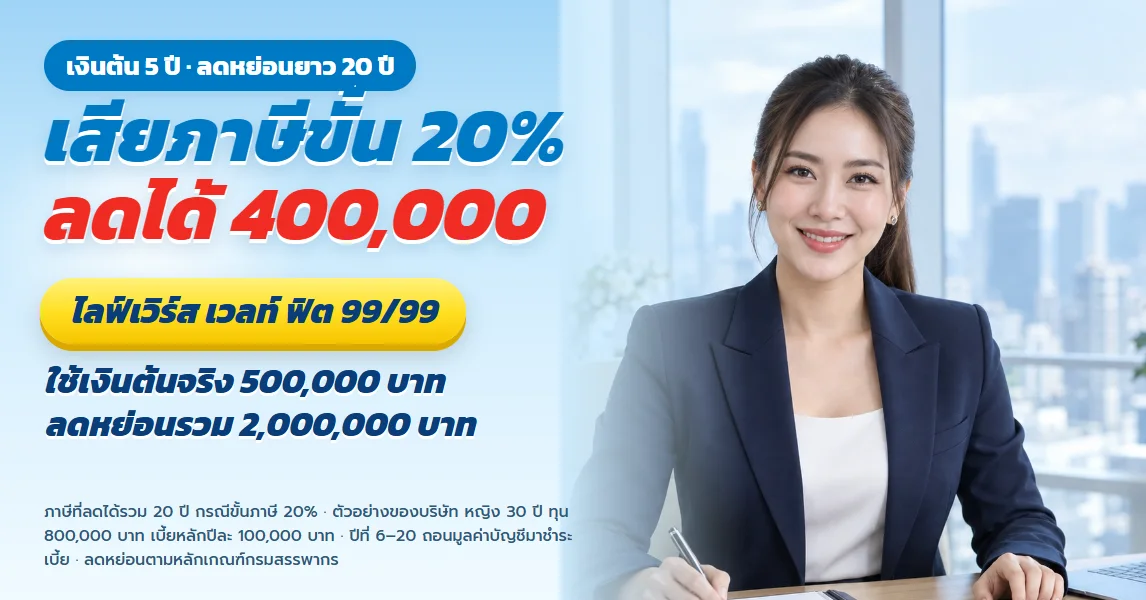
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
เกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดเกษมเกษียณ สำหรับพนักงานรายได้สูง ลดหย่อนภาษีทุกปีพร้อมเงินก้อนตอนอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต สำหรับลูกแรกเกิด จ่ายเบี้ย 30 ปี ลูกรับเงินก้อนตอนอายุ 30
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้