ทีแอลแพลน 20/10 ไทยประกันชีวิต คืออะไร รีวิวเข้าใจง่ายจากใบเสนอขายจริง ทุนล้าน รับ 1,500,000
คู่มือ ทีแอลแพลน 20/10 ฉบับรีวิวเข้าใจง่าย สรุปเงื่อนไข ตัวเลขจากใบเสนอขายจริง เหมาะกับใคร และค่าเวนคืน
ทีแอลแพลน 20/10 คืออะไร คำตอบสั้นที่สุดคือประกันสะสมทรัพย์ ไทยประกันชีวิตที่มีสัญญา 20 ปี ชำระเบี้ย 10 ปี และรับเงินครบสัญญา 150% ของทุน แบบนี้ไม่มีเงินปันผล ผลประโยชน์จึงอ่านจากใบเสนอขายและตารางมูลค่าได้โดยไม่ต้องรวมตัวเลขคาดการณ์
รีวิวนี้ใช้กรณีผู้หญิงอายุ 30 ปี ทุน 1,000,000 บาทจากใบเสนอขายปี 2569 เพื่อสอนวิธีอ่าน เบี้ยปีละ 105,700 บาท รวม 1,057,000 บาท และรับ 1,500,000 บาทเมื่อครบสัญญา ตัวเลขของผู้สมัครจริงเปลี่ยนตามอายุ เพศ อาชีพ สุขภาพ และทุน จึงควรใช้กรณีนี้ทำความเข้าใจ ไม่ใช่แทนข้อเสนอของตน
อ่านชื่อ ทีแอลแพลน 20/10 ให้ถูกก่อนดูเงินก้อน
ตัวเลขหน้า 20 คือระยะสัญญา ส่วน 10 คือช่วงชำระเบี้ย การจ่ายงวดสุดท้ายไม่ได้ทำให้รับเงินครบสัญญาทันที หลังปีที่ 10 ยังมีช่วงซึ่งสัญญาเดินต่อโดยไม่ต้องส่งเบี้ย จนสิ้นปีที่ 20 จึงรับ 150% ของทุน
ความเข้าใจจุดนี้ช่วยป้องกันการวางวันใช้เงินผิด คนที่ต้องการเงินในปีที่ 10 ไม่ควรเห็นคำว่า “จ่าย 10 ปี” แล้วคิดว่าเงินออกวันเดียวกัน แบบนี้เหมาะกับเป้าหมายที่อยู่ปลายสัญญาและเจ้าของเงินยอมรอได้จริง
ลองเขียนปีเริ่ม ปีชำระงวดสุดท้าย และปีใช้เงินลงบนบรรทัดเดียวกัน หากปีใช้เงินอยู่ก่อนปีที่ 20 ต้องมีเงินจากแหล่งอื่นมารองรับ วิธีนี้ง่ายกว่าจำชื่อแบบและช่วยให้สมาชิกครอบครัวเห็นภาพตรงกัน ก่อนสมัครควรให้ผู้ดูแลชี้ตำแหน่งทั้งสามจุดบนใบเสนอขาย ไม่อาศัยคำอธิบายปากเปล่าเพียงอย่างเดียว
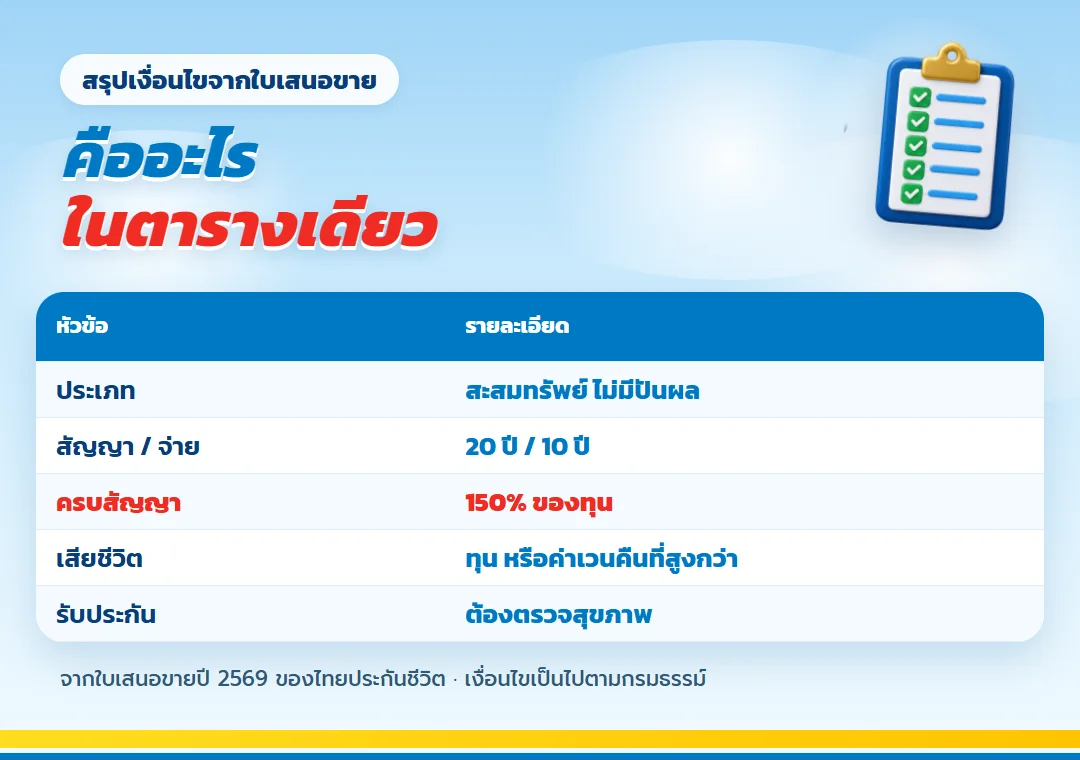
| หัวข้อในแบบประกัน | ความหมาย | คำถามที่ควรถามตนเอง |
| สัญญา 20 ปี | รอผลประโยชน์ครบกำหนดถึงปีที่ 20 | เงินก้อนนี้รอได้นานเท่านี้หรือไม่ |
| ชำระ 10 ปี | มีภาระเบี้ยตามกำหนดช่วงแรก | รายได้รองรับได้ต่อเนื่องหรือไม่ |
| ครบสัญญา 150% ของทุน | รับเงินก้อนปลายสัญญา | ทุนที่เลือกตรงกับเป้าหมายหรือไม่ |
| ไม่มีเงินปันผล | ไม่มีส่วนคาดการณ์เพิ่ม | ยอมรับรูปแบบเงินก้อนเดียวได้หรือไม่ |
ดูแผนภาพผลประโยชน์ก่อนอ่านใบเสนอขาย
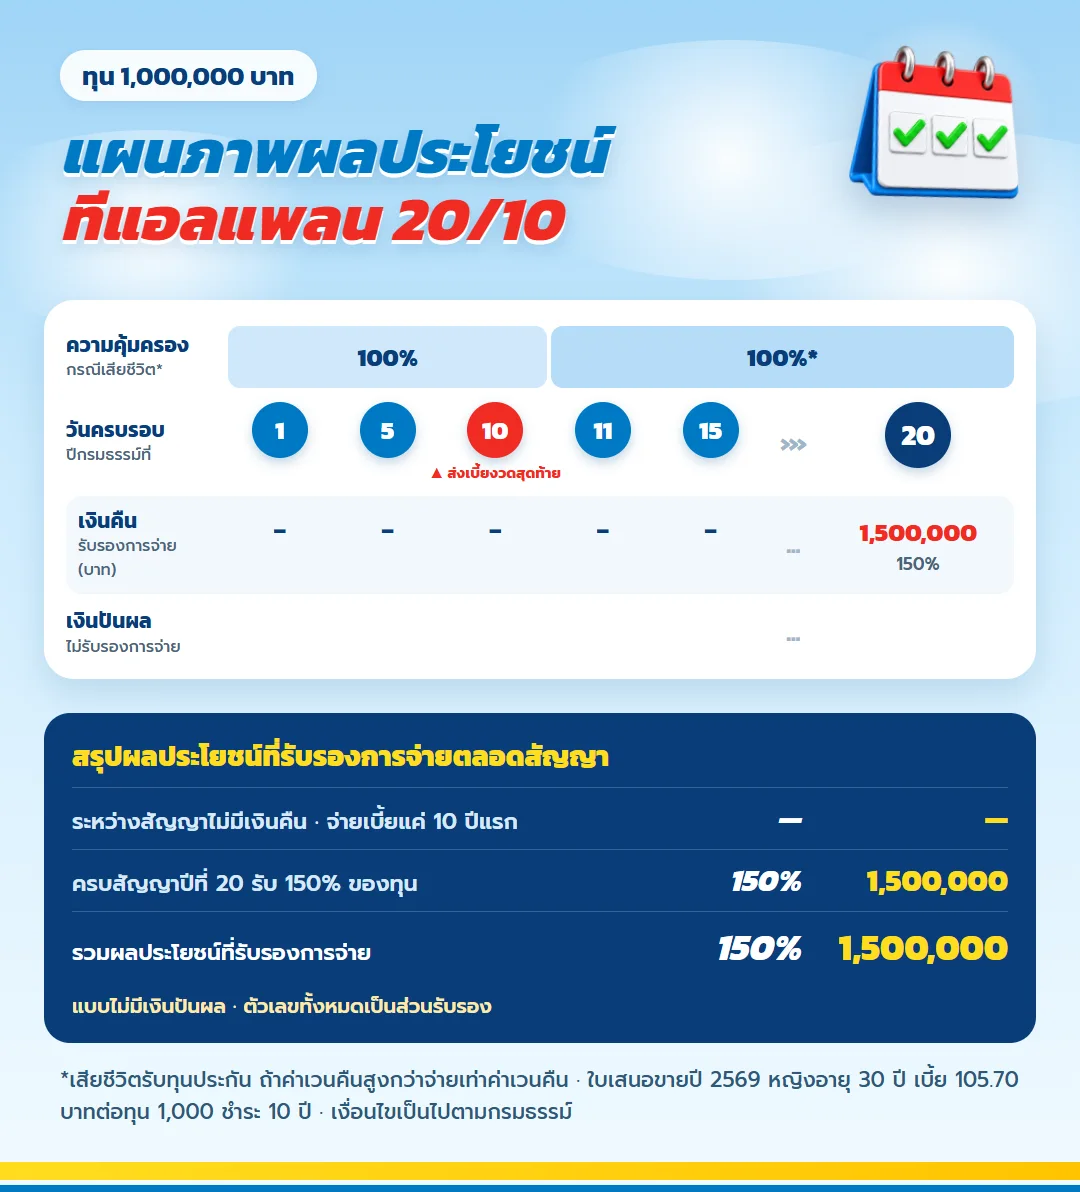
แผนภาพช่วยแยกช่วงจ่ายออกจากช่วงรอ
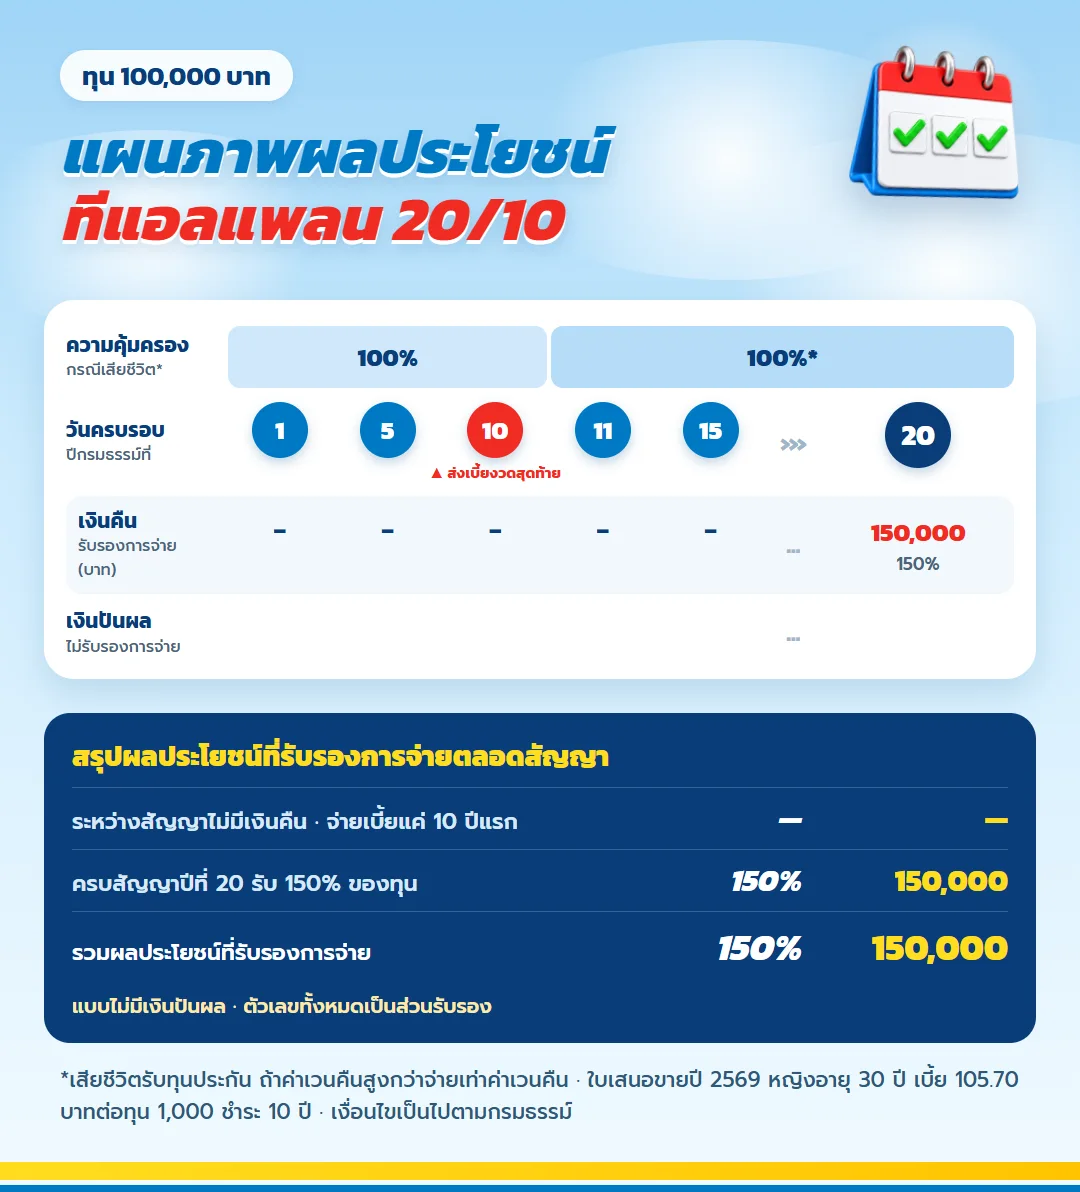
อ่านภาพจากซ้ายไปขวาตามวันครบรอบปีกรมธรรม์ ช่วงแรกคือเวลาชำระเบี้ย ช่วงหลังคือเวลารอครบสัญญา แบบนี้ไม่มีเงินคืนระหว่างทาง จึงไม่ต้องรวมกระแสเงินย่อยหลายก้อน แต่ผู้ซื้อควรดูค่าเวนคืนแยกต่างหาก เพราะเงินที่ได้หากยกเลิกไม่เท่ากับเงินครบสัญญา
หากเริ่มอายุ 30 ปี วันชำระงวดท้ายอยู่ราวอายุ 40 และวันครบสัญญาอยู่ที่อายุ 50 ในกรณีตัวอย่าง ความสัมพันธ์ระหว่างอายุกับปีสัญญาจะเปลี่ยนทันทีเมื่อเริ่มอายุอื่น จึงต้องวางเป้าหมายจากวันเริ่มจริง
ภาพยังช่วยเตือนว่าเงินก้อนสุดท้ายไม่ได้งอกมาจากการฝากครั้งเดียว ผู้เอาประกันต้องทำหน้าที่ชำระตามงวดในช่วงแรก และสัญญาต้องมีผลจนถึงวันครบกำหนด หากเปลี่ยนเป็นทางเลือกอื่นกลางทาง ผลประโยชน์ปลายภาพเดิมย่อมใช้ไม่ได้ ต้องขอตารางใหม่ตามสถานะที่เลือก
แกะตัวเลขทุน 1,000,000 บาททีละบรรทัด
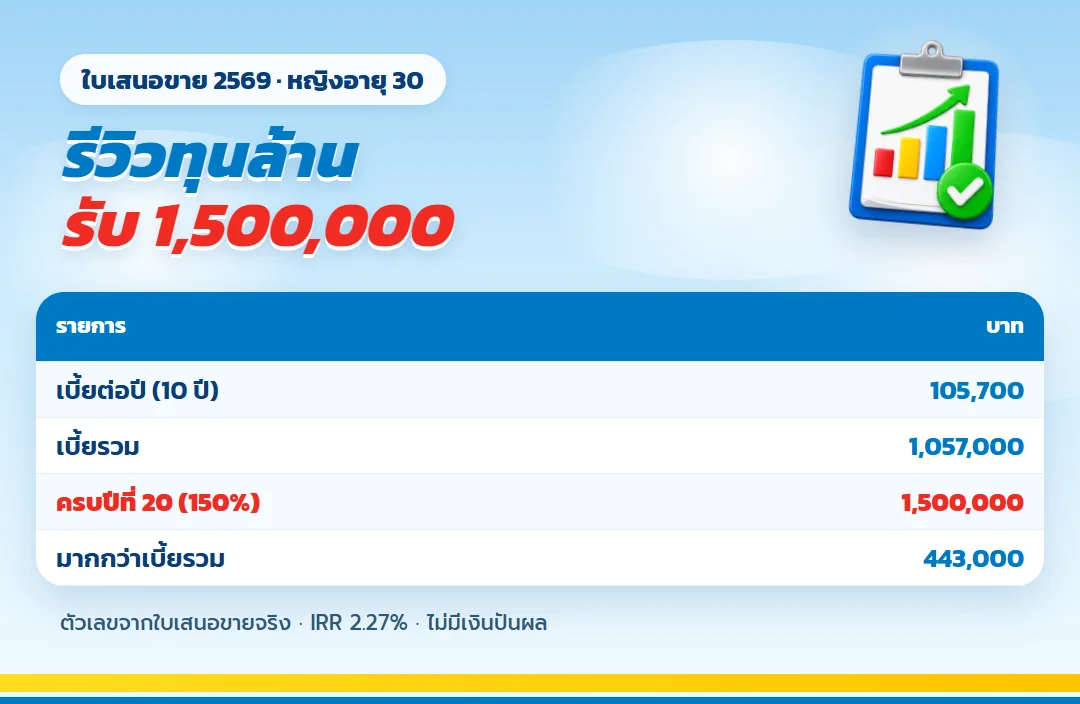
กรณีหญิงอายุ 30 ปีจ่ายเบี้ย 105,700 บาทต่อปี รวม 10 ปีเป็น 1,057,000 บาท เงินครบสัญญา 1,500,000 บาท มากกว่าเบี้ยรวม 443,000 บาท อัตราผลตอบแทนจากกระแสเงินเท่ากับ 2.27% ต่อปี ตัวเลขนี้สะท้อนจังหวะจ่ายและรับ ไม่ใช่การนำส่วนต่างหารจำนวนปีแบบตรง ๆ
คำว่า “ทุนล้าน” มักทำให้มือใหม่เข้าใจว่าเป็นเงินที่ต้องจ่ายหรือเงินที่จะรับปลายทาง ที่จริงทุน 1,000,000 บาทเป็นฐานผลประโยชน์ เบี้ยรายปีคือ 105,700 บาทในกรณีนี้ ส่วนเงินครบสัญญาคือ 1,500,000 บาท การแยกสามคำนี้ได้ช่วยให้เปรียบเทียบแบบประกันโดยไม่สลับหน่วย
| บรรทัดในใบเสนอขาย | จำนวน | อ่านอย่างไร |
| ทุนประกัน | 1,000,000 บาท | ฐานผลประโยชน์ ไม่ใช่เบี้ย |
| เบี้ยต่อปี | 105,700 บาท | ยอดชำระตามกรณีตัวอย่าง |
| เบี้ยรวม | 1,057,000 บาท | เงินที่จ่ายตลอด 10 ปี |
| เงินครบสัญญา | 1,500,000 บาท | รับเมื่อสิ้นปีที่ 20 |
| ผลต่าง | 443,000 บาท | เงินเหนือเบี้ยรวมเมื่อถือครบ |
ความคุ้มครองทำงานระหว่างที่เงินยังไม่ครบ
กรณีผู้เอาประกันเสียชีวิต ผู้รับประโยชน์ได้รับทุน 1,000,000 บาทหรือค่าเวนคืนหากสูงกว่า ช่วงที่ค่าเวนคืนเติบโตเกินทุน จำนวนที่จ่ายจึงอิงยอดที่สูงกว่า ใบเสนอขายยังระบุผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข โดยช่องเบี้ยระบุว่าไม่ต้องชำระ
ความคุ้มครองไม่ได้แปลว่าเหตุทุกชนิดจะเข้าเงื่อนไข ผู้สมัครควรอ่านนิยาม ข้อยกเว้น และเอกสารกรมธรรม์ฉบับเต็ม บริษัทพิจารณารับประกันจากข้อมูลสุขภาพและอาชีพ และตัวอย่างนี้ระบุว่าต้องตรวจสุขภาพ
ผู้รับประโยชน์ควรรู้ว่ามีกรมธรรม์อยู่และติดต่อบริษัทอย่างไร การซื้อความคุ้มครองแต่เก็บเอกสารจนคนในบ้านหาไม่พบทำให้กระบวนการเมื่อเกิดเหตุยากขึ้น ควรตรวจรายชื่อหลังสถานะครอบครัวเปลี่ยนและเก็บหลักฐานชำระไว้ตามรอบ
ค่าเวนคืนคือหน้าที่ต้องอ่านก่อนเซ็น
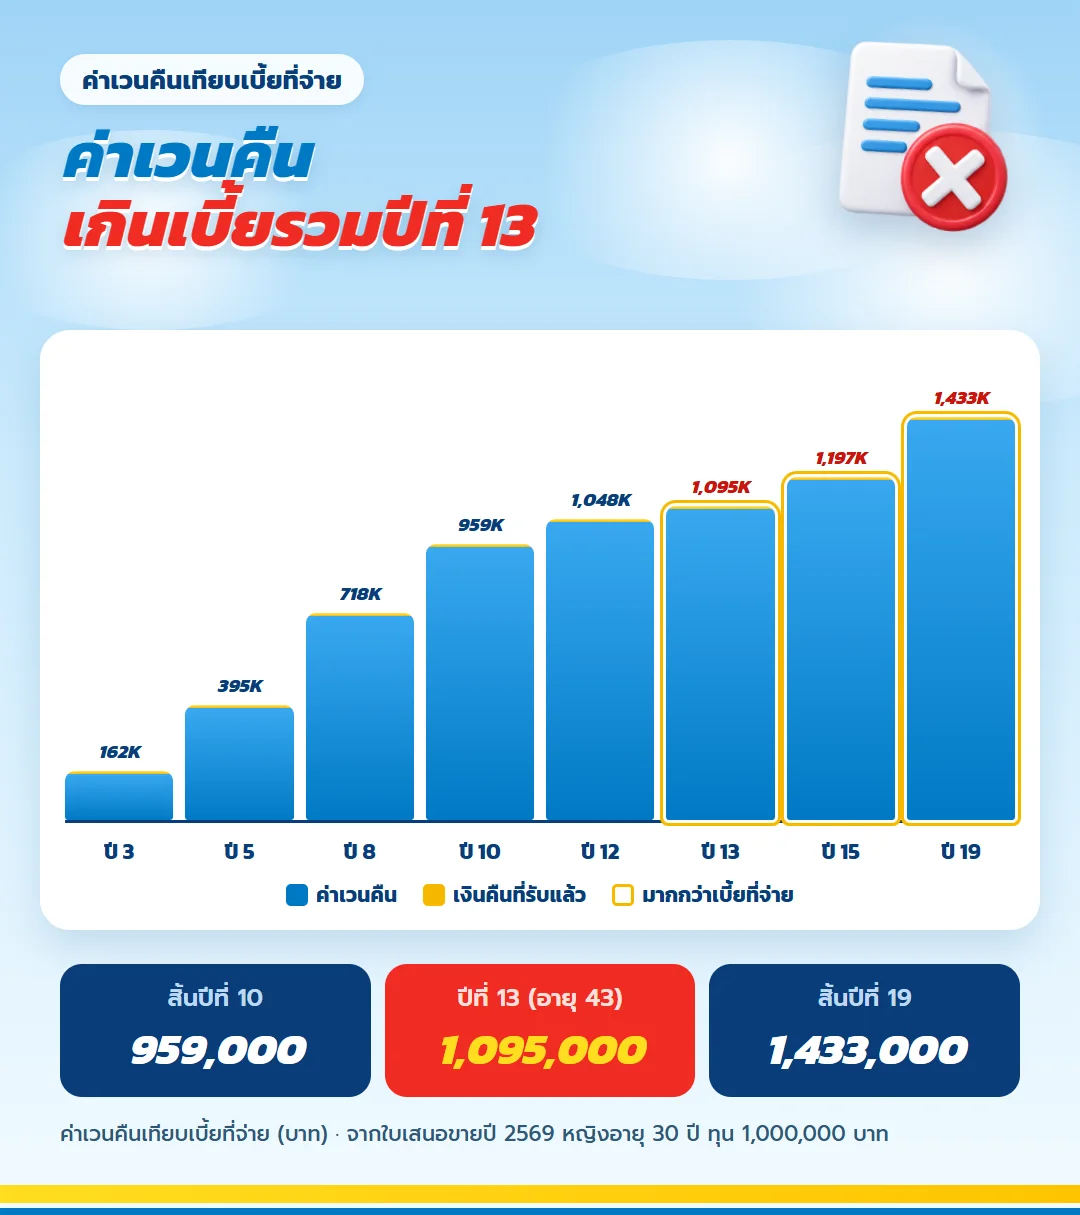
ค่าเวนคืนคือเงินสดเมื่อขอยกเลิกตามปีกรมธรรม์ สิ้นปีที่ 5 อายุ 35 ในกรณีตัวอย่าง จ่ายเบี้ยสะสม 528,500 บาทแต่ค่าเวนคืน 395,000 บาท สิ้นปีที่ 10 อายุ 40 จ่ายรวม 1,057,000 บาท ค่าเวนคืน 959,000 บาท และสิ้นปีที่ 13 อายุ 43 ค่าเวนคืน 1,095,000 บาทจึงสูงกว่าเบี้ยรวม
| สิ้นปีที่ | อายุในกรณี | เบี้ยสะสม | ค่าเวนคืน |
| 5 | 35 | 528,500 บาท | 395,000 บาท |
| 10 | 40 | 1,057,000 บาท | 959,000 บาท |
| 13 | 43 | 1,057,000 บาท | 1,095,000 บาท |
| 15 | 45 | 1,057,000 บาท | 1,197,000 บาท |
| 19 | 49 | 1,057,000 บาท | 1,433,000 บาท |
ตัวเลขนี้ทำให้เห็นว่าประกันสะสมทรัพย์ไม่ใช่บัญชีเงินฝาก หากมีโอกาสต้องใช้เงินก่อนปีที่ 13 ผู้สมัครควรสร้างเงินสำรองไว้ต่างหาก และสอบถามทางเลือกอื่นตามกรมธรรม์ก่อนยกเลิก
เวลานำค่าเวนคืนไปเทียบ อย่าดูเฉพาะว่าต่ำหรือสูงกว่าเบี้ยสะสม ให้ดูผลต่อความคุ้มครองด้วย การรับเงินสดทำให้สัญญาสิ้นสุด ส่วนทางเลือกที่ยังคงสัญญาอาจทำให้ทุนหรือระยะเวลาเปลี่ยน คนที่มีผู้พึ่งพิงจึงต้องคิดมากกว่าความต้องการเงินก้อนในวันนั้น
ใครอ่านแล้วน่าจะเข้ากับแบบนี้
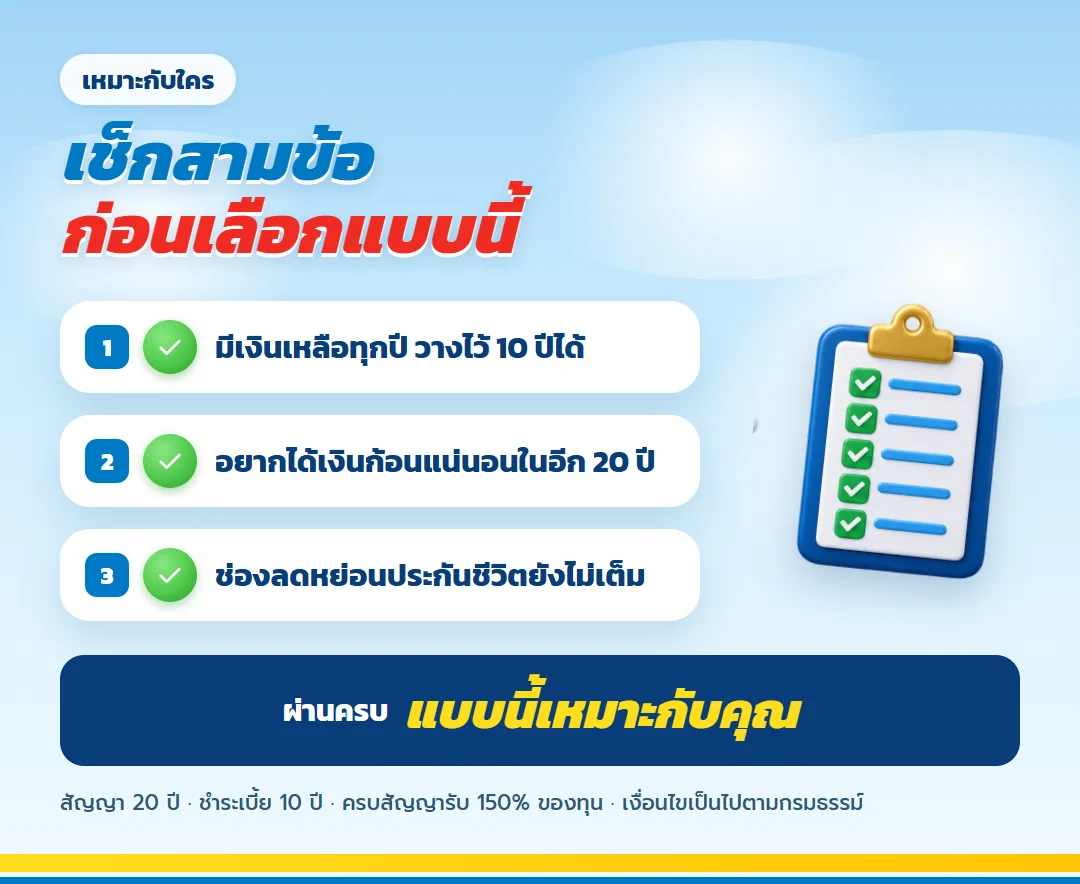
คนที่มีเป้าหมายตรงปลายปีที่ 20
วันรับเงินต้องสัมพันธ์กับค่าใช้จ่ายจริง เช่น เงินเกษียณหรือเงินก้อนครอบครัว หากเป้าหมายอยู่ใกล้กว่านั้น โครงสัญญาจะไม่พอดี
คนที่มีรายได้รองรับเบี้ย 10 ปี
ไม่ควรเลือกทุนจากเงินครบสัญญาแล้วค่อยหาวิธีจ่าย เบี้ยต้องอยู่ในงบหลังหักรายจ่ายจำเป็นและเงินสำรองแล้ว
คนที่ยอมแลกสภาพคล่องกับวินัย
การถอนออกกลางทางอาจได้รับต่ำกว่าเบี้ยสะสม คนที่ต้องการเงินเข้าถึงง่ายควรแยกเงินส่วนนั้นไว้นอกกรมธรรม์
ภาษีช่วยได้ในปีที่จ่ายจริง
เบี้ยตัวอย่าง 105,700 บาทใช้สิทธิลดหย่อนได้ไม่เกินเพดาน 100,000 บาทต่อปี และต้องรวมกับเบี้ยประกันชีวิตอื่น ส่วนเกิน 5,700 บาทไม่ใช้สิทธิ ผลประโยชน์จริงขึ้นกับฐานภาษีและเงินได้ของผู้เอาประกันในปีนั้น
ผู้ที่ไม่มีภาษีต้องชำระยังได้รับผลประโยชน์ตามสัญญา แต่ไม่ได้ประโยชน์ภาษี จึงไม่ควรตัดสินใจเพราะคำว่าลดหย่อนเพียงอย่างเดียว หลังชำระครบปีที่ 10 ก็ไม่มีเบี้ยใหม่จากฉบับนี้ไปใช้สิทธิ แม้สัญญายังเดินถึงปีที่ 20
ข้อเข้าใจผิดที่ทำให้รีวิวสั้นเกินความจริง
เห็นเงินครบสัญญาแล้วลืมเบี้ยสะสม
เงิน 1,500,000 บาทดูเด่น แต่ผู้ซื้อควรวางข้างเบี้ยรวม 1,057,000 บาทและจังหวะชำระ 10 ปี การมองเฉพาะยอดปลายทางทำให้ประเมินภาระวันนี้ต่ำเกินไป
เห็นสิทธิลดหย่อนแล้วคิดว่าได้เงินคืนเท่ากันทุกคน
เพดาน 100,000 บาทเป็นจำนวนเบี้ยที่นำไปใช้สิทธิ ไม่ใช่จำนวนภาษีที่คืน ผลต่างขึ้นกับฐานภาษี เงินได้ และค่าลดหย่อนของแต่ละคน รวมถึงเบี้ยประกันชีวิตที่มีอยู่ก่อน
คิดว่าไม่มีเงินคืนระหว่างทางแปลว่าไม่มีมูลค่า
กรมธรรม์มีค่าเวนคืนและทางเลือกตามตาราง แต่เงินนั้นไม่ใช่เงินคืนประจำปี เจ้าของแผนปกติไม่รับจนกว่าจะใช้สิทธิเปลี่ยนแปลงหรือครบสัญญา จึงต้องอ่านหัวตารางให้ถูก
คิดว่าทุนสูงสุดยิ่งเหมาะเสมอ
ระบบไม่ได้ตั้งเพดานทุน แต่ความสามารถชำระและการพิจารณารับประกันเป็นข้อจำกัดจริง ทุนที่ดีคือทุนซึ่งพาแผนไปถึงปีที่ 20 โดยไม่เบียดเงินสำรอง ไม่ใช่ทุนสูงสุดที่ใบเสนอขายออกได้
การแก้ความเข้าใจทั้งสี่เรื่องช่วยให้รีวิวกลายเป็นเครื่องมือเลือก ไม่ใช่เพียงสรุปข้อดี ผู้สมัครควรนำใบเสนอขายของตนมาอ่านตามหัวข้อเดียวกันแล้วจดข้อสงสัยก่อนชำระ
ตรวจใบเสนอขายให้ครบก่อนเปรียบเทียบ
- ชื่อแบบและทุนตรงกับสิ่งที่ขอ
- อายุ เพศ อาชีพ และข้อมูลผู้เอาประกันถูกต้อง
- เบี้ยรายปีและจำนวนงวดตรงกับงบ
- เงินครบสัญญาและวันรับตรงกับเป้าหมาย
- ตารางค่าเวนคืนมีครบทุกปีที่ต้องการดู
- ผลประโยชน์เสียชีวิตและยกเว้นเบี้ยอธิบายชัด
- เข้าใจว่าแบบนี้ไม่มีเงินปันผล
ทีแอลแพลน 20/10 รับทุนขั้นต่ำ 50,000 บาทและระบบไม่ได้ตั้งเพดานทุน การรับประกันจริงอยู่ที่บริษัท ผู้สมัครไม่ควรนำอัตราเบี้ยกรณีทุนล้านไปคูณหาทุนอื่นเอง ให้ขอเอกสารหลายระดับทุนจากระบบเดียวกันเพื่อเปรียบเทียบ
เมื่อตรวจเอกสารแล้ว ลองอธิบายแผนให้คนในบ้านฟังด้วยภาษาของตน หากยังตอบไม่ได้ว่าจ่ายถึงเมื่อใด รับเมื่อใด และถ้าออกก่อนจะดูเลขตรงไหน แสดงว่ายังมีข้อมูลที่ต้องถาม การเข้าใจร่วมกันมีความสำคัญ เพราะเบี้ยและความคุ้มครองกระทบงบครอบครัวหลายปี
คำถามที่คนเพิ่งรู้จักแบบนี้มักถาม
จ่ายครบ 10 ปีแล้วได้เงิน 1,500,000 บาทหรือไม่
ยังไม่ได้ เงิน 1,500,000 บาทจ่ายเมื่อครบปีที่ 20 ของกรณีทุน 1,000,000 บาท ส่วนปีที่ 10 เป็นเพียงจุดจบการชำระเบี้ย
ระหว่างสัญญามีเงินคืนหรือเงินปันผลหรือไม่
ไม่มีเงินคืนระหว่างสัญญาและไม่มีเงินปันผล ผลประโยชน์หลักรวมไว้เมื่อครบกำหนด
ถ้าต้องหยุดจ่ายก่อนครบจะเสียเงินทั้งหมดหรือไม่
ไม่ใช่ว่าเสียทั้งหมด แต่ผลขึ้นกับตารางของปีนั้น ทั้งค่าเวนคืน แบบใช้เงินสำเร็จ หรือขยายระยะเวลา ควรติดต่อก่อนสัญญาเปลี่ยนสถานะ
ทุนขั้นต่ำของแบบนี้เท่าไร
ทุนขั้นต่ำ 50,000 บาท เบี้ยต้องคำนวณตามข้อมูลผู้สมัคร ไม่ควรย่อส่วนจากตัวอย่างทุน 1,000,000 บาทเอง
ตัวเลขในรีวิวใช้กับทุกคนได้หรือไม่
ไม่ได้ ตัวเลขผูกกับผู้หญิงอายุ 30 ปี ทุน 1,000,000 บาทตามใบเสนอขายปี 2569 ผู้สมัครคนอื่นต้องใช้เอกสารของตน
ขอเอกสารของคุณแล้วอ่านด้วยหลักเดียวกัน
ส่งอายุ เพศ อาชีพ ทุนที่สนใจ และงบต่อปี เพื่อขอใบเสนอขายเฉพาะบุคคล จากนั้นตรวจช่วงชำระ ช่วงรอ เงินครบสัญญา ค่าเวนคืน ความคุ้มครอง และสิทธิภาษีตามลำดับ อย่าเริ่มจากประโยคขายเพียงประโยคเดียว
บทสรุปของรีวิวนี้คือ แบบประกันอ่านไม่ยากเมื่อแยกทุนออกจากเบี้ย และแยกวันจ่ายออกจากวันรับ หากเงินก้อนรอได้ 20 ปีและเบี้ย 10 ปีอยู่ในกำลัง ทีแอลแพลน 20/10 จึงค่อยเป็นตัวเลือกที่ควรนำไปเทียบกับแผนอื่นของคุณ
ทำประกันออนไลน์ ทีแอลแพลน 20/10 ได้จากมือถือ
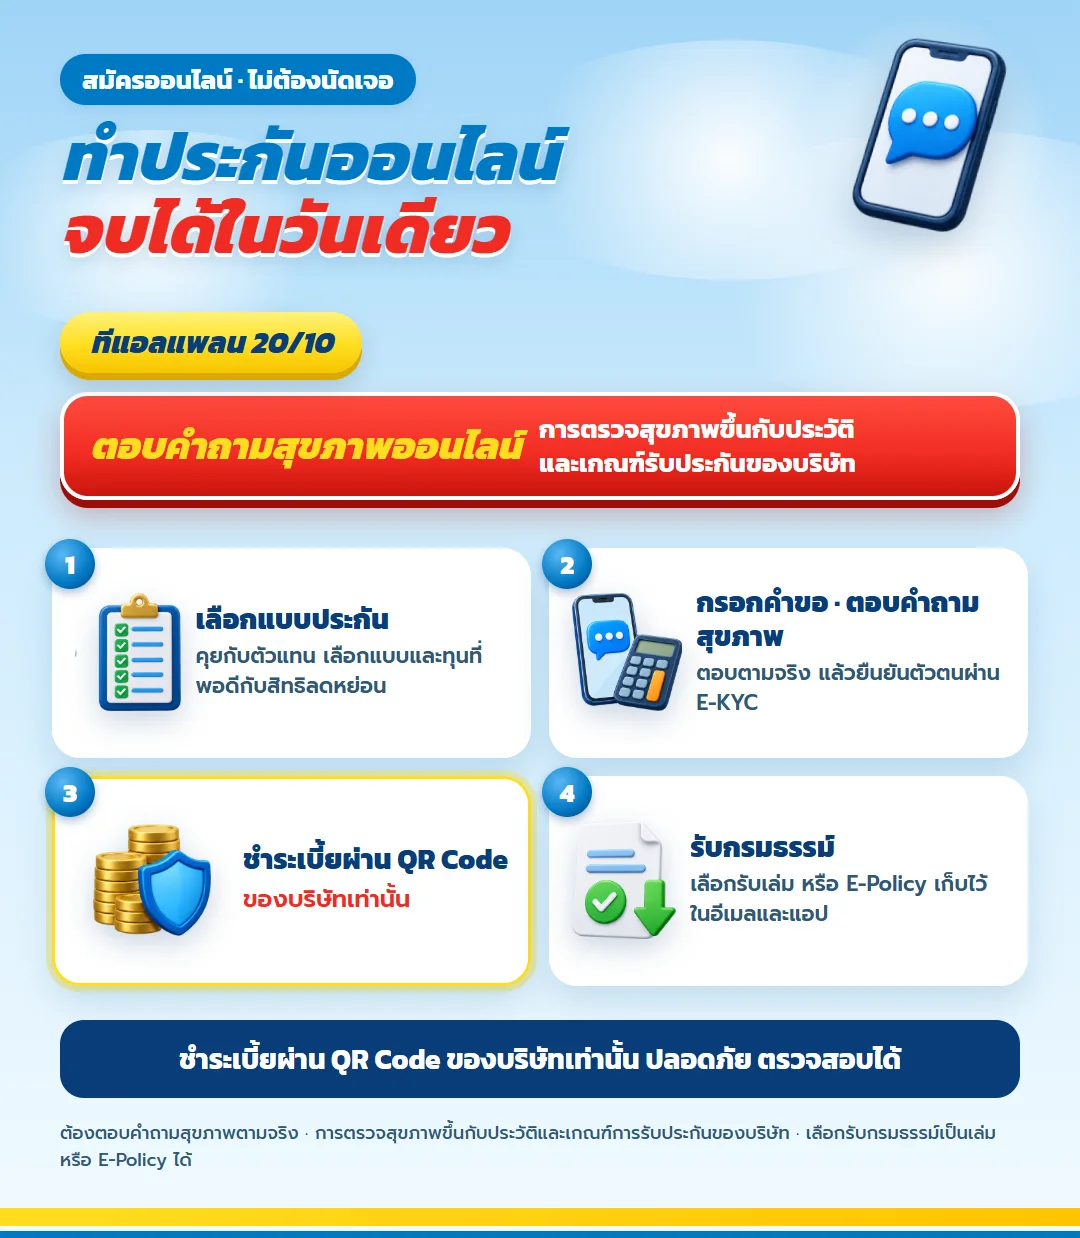
เมื่อเลือกทุนที่จ่ายไหวแล้ว ทีแอลแพลน 20/10 ของไทยประกันชีวิตสมัครออนไลน์ได้ โดยต้องตอบคำถามสุขภาพตามความจริงในใบคำขอ ส่วนจะต้องตรวจสุขภาพเพิ่มหรือไม่ขึ้นกับประวัติของผู้สมัครและเกณฑ์รับประกันของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับข้าราชการวัย 35 วางเงินก้อนตอนอายุ 55 ก่อนถึงวันเกษียณ
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว ทุน 1 ล้าน จ่ายจบใน 10 ปี | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เก็บเงินก้อนให้ลูกตั้งแต่อายุ 1 เดือน จ่ายเบี้ย 3 ปี ลูกโตมีเงินรอ
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ถามตอบก่อนซื้อ จ่ายถึงอายุ 60 ลดหย่อนทุกปี
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต อ่านใบเสนอขายจริง ทุน 500,000 ความคุ้มครองชีวิตเพิ่มถึง 210%
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้