ลดหย่อน 2 แสน 10 ปี คุ้มไหม ถามตอบคนทำงานรายได้สูงกับ มันนี่ ฟิต รีไทร์ (G) 85/10
ถามตอบลดหย่อน 2 แสน 10 ปีด้วย มันนี่ ฟิต รีไทร์ (G) 85/10 รายได้เท่าไรถึงใช้สิทธิเต็ม ที่ว่างใต้เพดาน 500,000 เมื่อมีกองทุนสำรองเลี้ยงชีพและ RMF ภาษีคืน ต้นทุนจริง และผลตอบแทนหลังภาษี
ลดหย่อน 2 แสน 10 ปี ฟังดูเหมือนตัวเลขกลม ๆ แต่สำหรับพนักงานรายได้สูงที่โดนหักภาษีทุกเดือน มันคือเงินภาษีหลักแสนที่ดึงกลับมาเป็นบำนาญของตัวเองได้ หน้านี้ตอบคำถามที่คนทำงานประจำถามบ่อยที่สุด ก่อนตัดสินใจเลือกแบบจ่ายเบี้ยสิบปี
ทุกคำตอบใช้ตัวเลขจากใบเสนอขายจริงของ มันนี่ ฟิต รีไทร์ (G) 85/10 ผู้หญิงอายุ 30 ปี ทุนประกัน 770,000 บาท เบี้ยปีละ 201,878 บาท จ่าย 10 งวดตั้งแต่อายุ 30 ถึง 39
ทำไมต้องสิบปี ไม่สั้นกว่านั้นหรือยาวไปจนเกษียณ
ช่วงสิบปีหลังอายุสามสิบ มักเป็นช่วงที่เงินเดือนกับโบนัสขึ้นเร็วที่สุด และขั้นภาษีก็ขยับตาม สิทธิลดหย่อนหมวดบำนาญเกิดขึ้นเฉพาะปีที่จ่ายเบี้ย แบบจ่ายสิบปีจึงเอาสิทธินั้นไปวางตรงกับปีที่ภาษีแพงที่สุดของชีวิตการทำงาน
แบบจ่ายสั้นกว่านี้ได้สิทธิไม่กี่ปีแล้วจบ ส่วนแบบที่จ่ายยาวถึงอายุ 60 ต้องมั่นใจว่ารายได้จะสูงแบบนี้ไปอีกหลายสิบปี คนที่ยังไม่แน่ใจว่าจะทำงานประจำไปจนเกษียณ หรือวางแผนเปลี่ยนสายอาชีพตอนอายุสี่สิบกว่า มักรู้สึกว่าสิบปีคือระยะที่คุมได้
แล้วรายได้ต้องสูงแค่ไหนถึงจะได้สิทธินี้เต็ม ข้อถัดไปมีตัวเลข
เงินเดือนเท่าไร ถึงใช้สิทธิลดหย่อนหมวดบำนาญได้ครบ
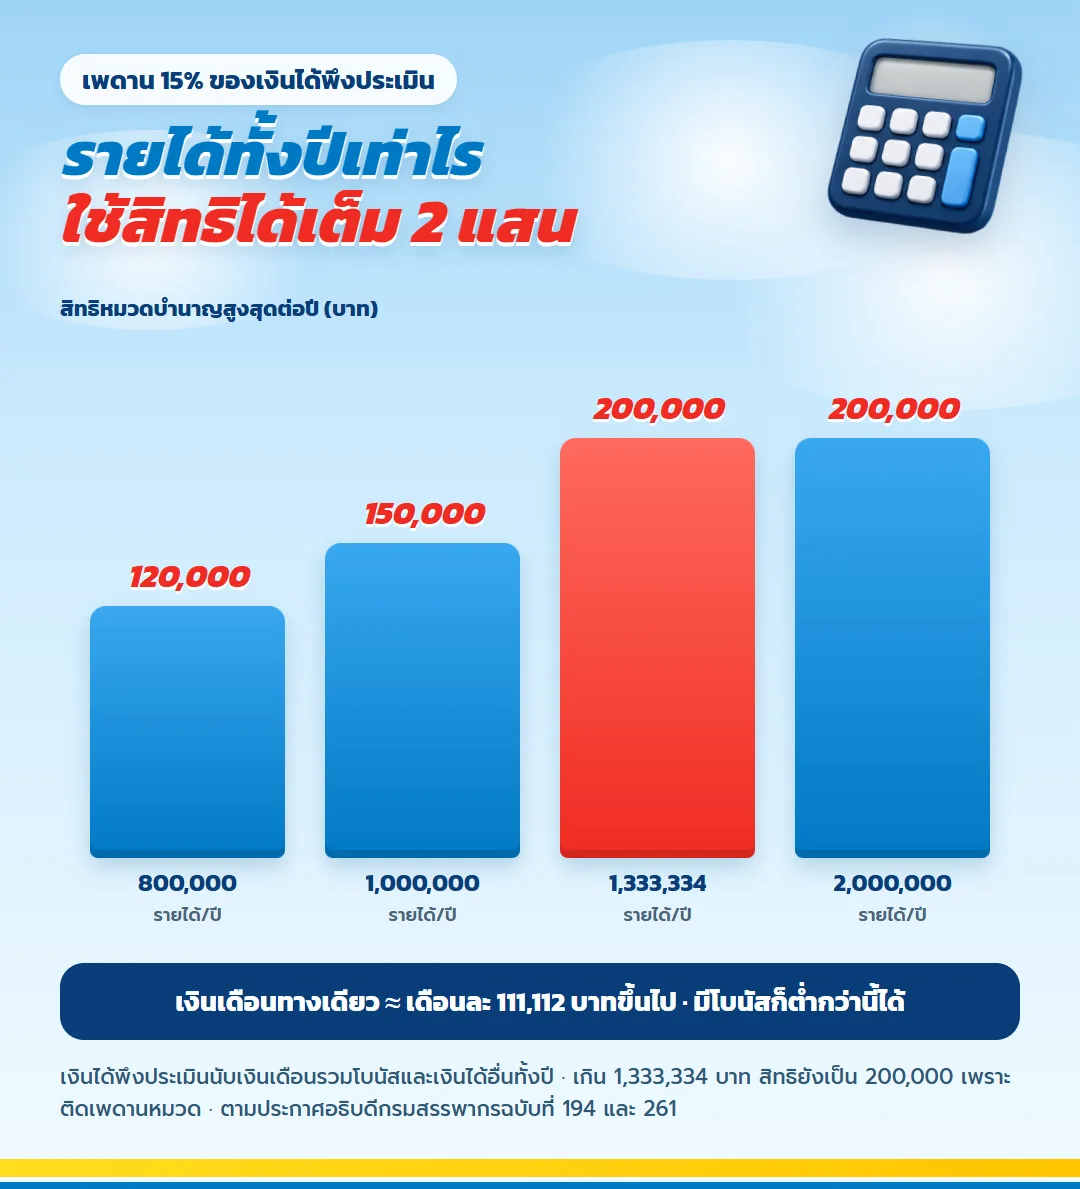
สิทธิหมวดนี้คิดได้ไม่เกิน 15% ของเงินได้พึงประเมิน อยากได้ครบ 200,000 บาท รายได้ทั้งปีต้องแตะ 1,333,334 บาท ถ้ามีเงินเดือนทางเดียวไม่มีโบนัส เท่ากับเดือนละ 111,112 บาทขึ้นไป แต่ส่วนใหญ่มีโบนัสและเงินได้อื่นรวมอยู่ด้วย เงินเดือนประจำจึงต่ำกว่านี้ได้
| รายได้ทั้งปี | สิทธิหมวดบำนาญสูงสุด |
| 800,000 บาท | 120,000 บาท |
| 1,000,000 บาท | 150,000 บาท |
| 1,333,334 บาท | 200,000 บาท |
| 2,000,000 บาท | ยังคง 200,000 บาท |
ปีไหนรายได้ไม่แตะเกณฑ์ สิทธิจะเหลือตามสัดส่วน 15% ส่วนที่เกินไปก็ใช้ลดหย่อนไม่ได้ในปีนั้น คนที่โบนัสแกว่งมากจึงควรตั้งทุนจากรายได้ปีที่ต่ำ ไม่ใช่ปีที่ดีที่สุด
มีกองทุนสำรองเลี้ยงชีพกับ RMF อยู่แล้ว ยังเหลือที่ให้เบี้ยบำนาญไหม
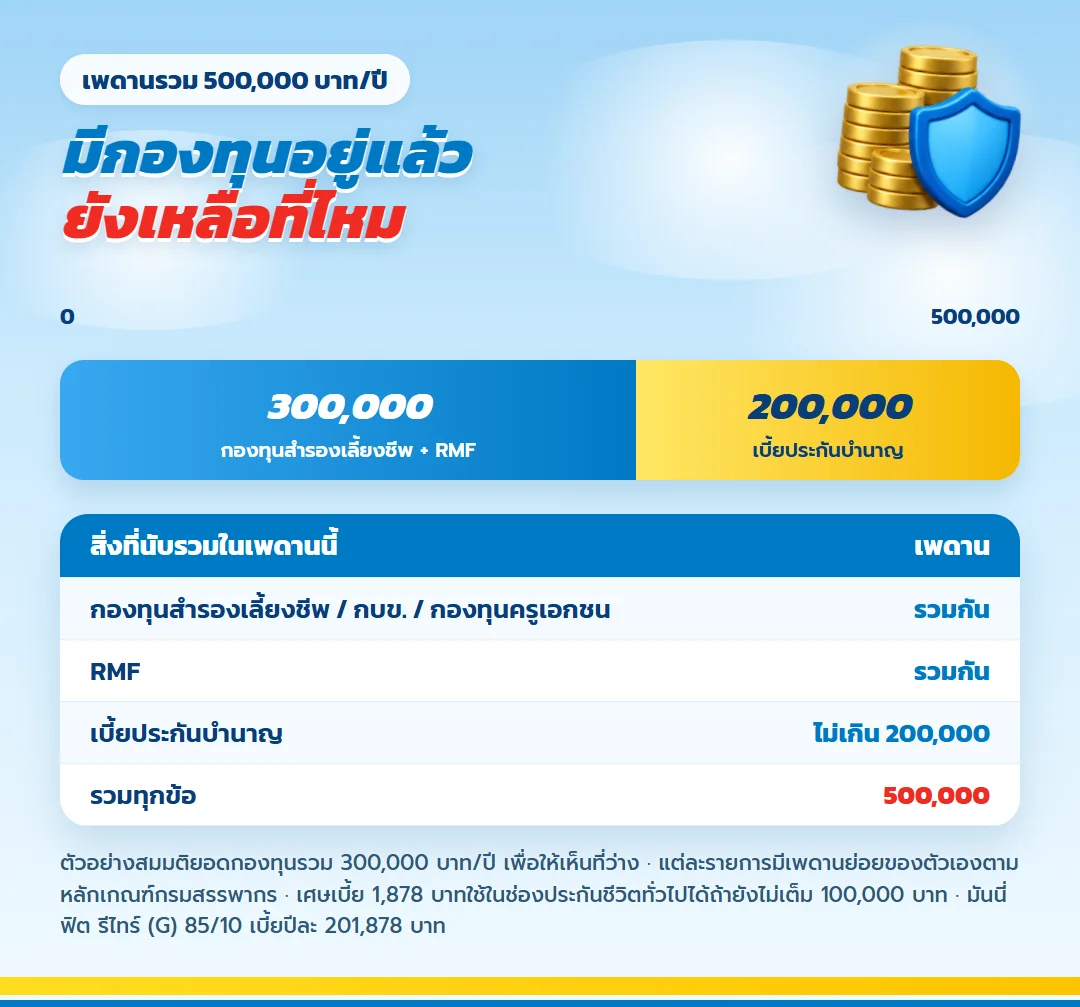
คำถามนี้เจอบ่อยมากกับพนักงานบริษัทใหญ่ เบี้ยประกันบำนาญ เมื่อรวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF ต้องไม่เกิน 500,000 บาทต่อปี
ถ้าปีนี้คุณใส่กองทุนสำรองเลี้ยงชีพกับ RMF รวมกัน 300,000 บาท ที่ว่างที่เหลือคือ 200,000 บาทพอดีกับเบี้ยของเคสนี้ แต่ถ้าใส่เกินกว่านั้น ทุนที่เหมาะจะต้องเล็กลง ตัวแทนควรขอดูยอดจริงก่อนคำนวณทุนทุกครั้ง
เศษเบี้ย 1,878 บาทที่เกินจาก 200,000 บาท ย้ายไปใช้ในช่องประกันชีวิตทั่วไปได้ ถ้าช่องนั้นยังไม่เต็ม 100,000 บาท
คนแบบไหนได้ประโยชน์จากแบบนี้มากที่สุด
คนที่ลดหย่อน 2 แสน 10 ปีแล้วได้ผลคุ้มที่สุด มักมีภาพชีวิตคล้าย ๆ กันแบบนี้
- พนักงานหรือผู้บริหารที่รายได้รวมโบนัสถึงเกณฑ์ และเสียภาษีขั้น 20% ขึ้นไป
- ยังมีที่ว่างใต้เพดาน 500,000 บาทหลังหักกองทุนที่ใส่อยู่
- มองเห็นว่ารายได้ระดับนี้น่าจะอยู่ได้อีกราวสิบปี แต่ไม่อยากผูกเบี้ยไปถึงอายุ 60
- อยากได้เงินเข้าประจำหลังเกษียณ โดยสมัครแบบไม่ต้องตรวจสุขภาพ
ภาษีคืนปีละเท่าไร และสิบปีจ่ายจริงเหลือเท่าไร
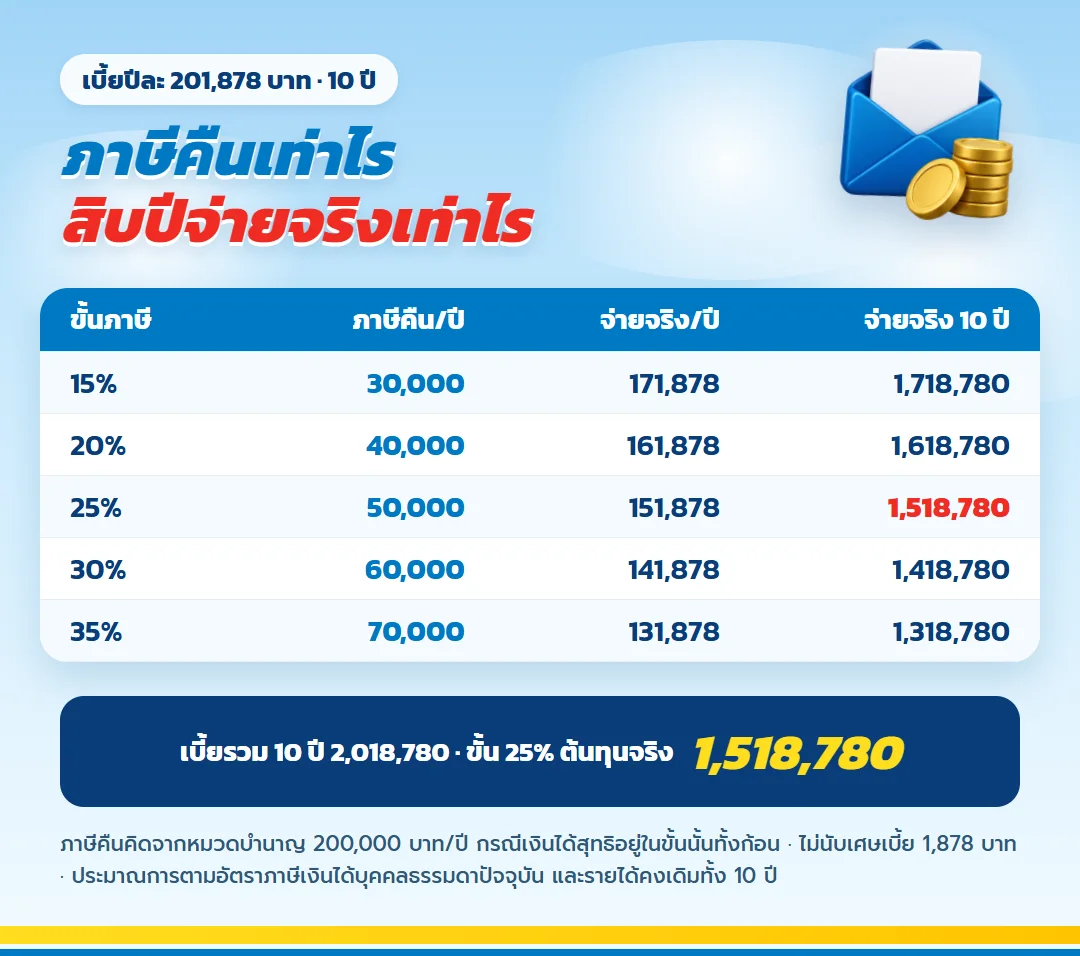
ภาษีเงินได้บุคคลธรรมดาเป็นขั้นบันได สิทธิ 200,000 บาทก้อนเดียวกันจึงคืนเงินให้แต่ละคนไม่เท่ากัน คนขั้น 20% ได้ภาษีคืนปีละ 40,000 บาท เบี้ยที่จ่ายจริงเหลือ 161,878 บาท คนขั้น 25% ได้คืน 50,000 บาท จ่ายจริง 151,878 บาท คนขั้น 30% จ่ายจริง 141,878 บาท
รวมสิบปี คนขั้น 25% จ่ายเบี้ย 2,018,780 บาท แต่ต้นทุนหลังหักภาษีอยู่ที่ 1,518,780 บาท คนขั้น 20% อยู่ที่ 1,618,780 บาท ตัวเลขนี้ถือว่าเงินได้สุทธิอยู่ในขั้นเดิมทั้งก้อนทุกปี
จ่ายครบแล้ว ได้อะไรกลับมาบ้าง
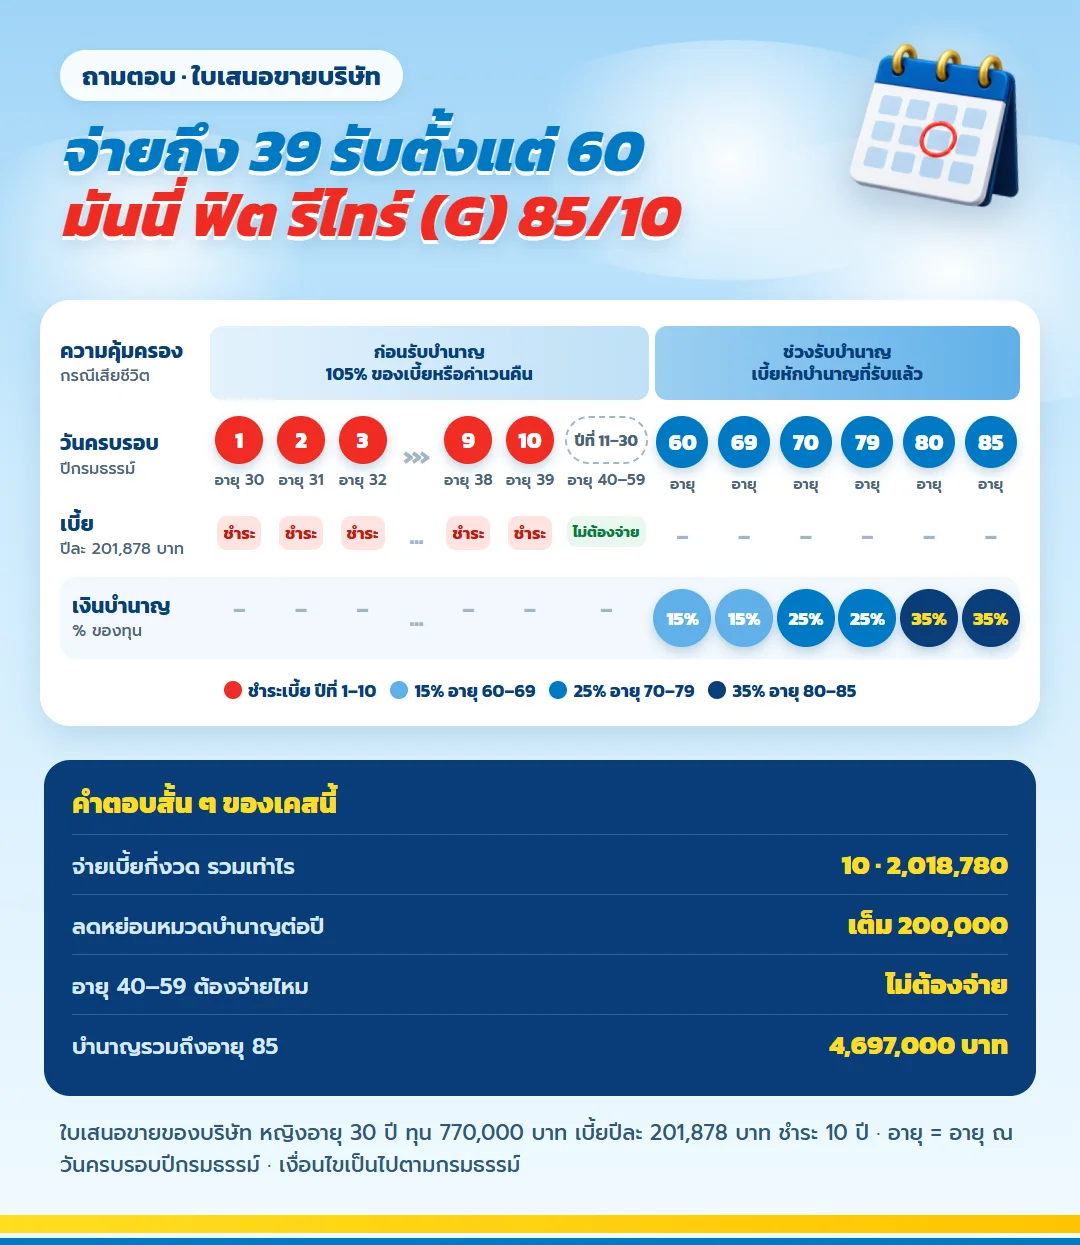
หลังงวดที่สิบ คุณไม่ต้องจ่ายอะไรอีก เงินบำนาญเริ่มเข้าในวันครบรอบปีกรมธรรม์ที่อายุ 60 ปีละ 115,500 บาท ขยับเป็นปีละ 192,500 บาทที่อายุ 70 และปีละ 269,500 บาทที่อายุ 80 ไปจนถึงอายุ 85
| ช่วงอายุ | รับเป็นรายปี | รับเป็นรายเดือน |
| 60 ถึง 69 | 115,500 บาท | 9,702 บาท |
| 70 ถึง 79 | 192,500 บาท | 16,093 บาท |
| 80 ถึง 85 | 269,500 บาท | 22,561 บาท |
| ทั้งสัญญา 26 งวด เคสเริ่มอายุ 30 | 4,697,000 บาท | – |
ตัวเลขเหล่านี้คือ 15% 25% และ 35% ของทุน ถ้าเลือกทุนต่างจากเคส บำนาญก็เปลี่ยนตามสัดส่วน
นับภาษีที่ได้คืนด้วย ผลตอบแทนเป็นเท่าไร
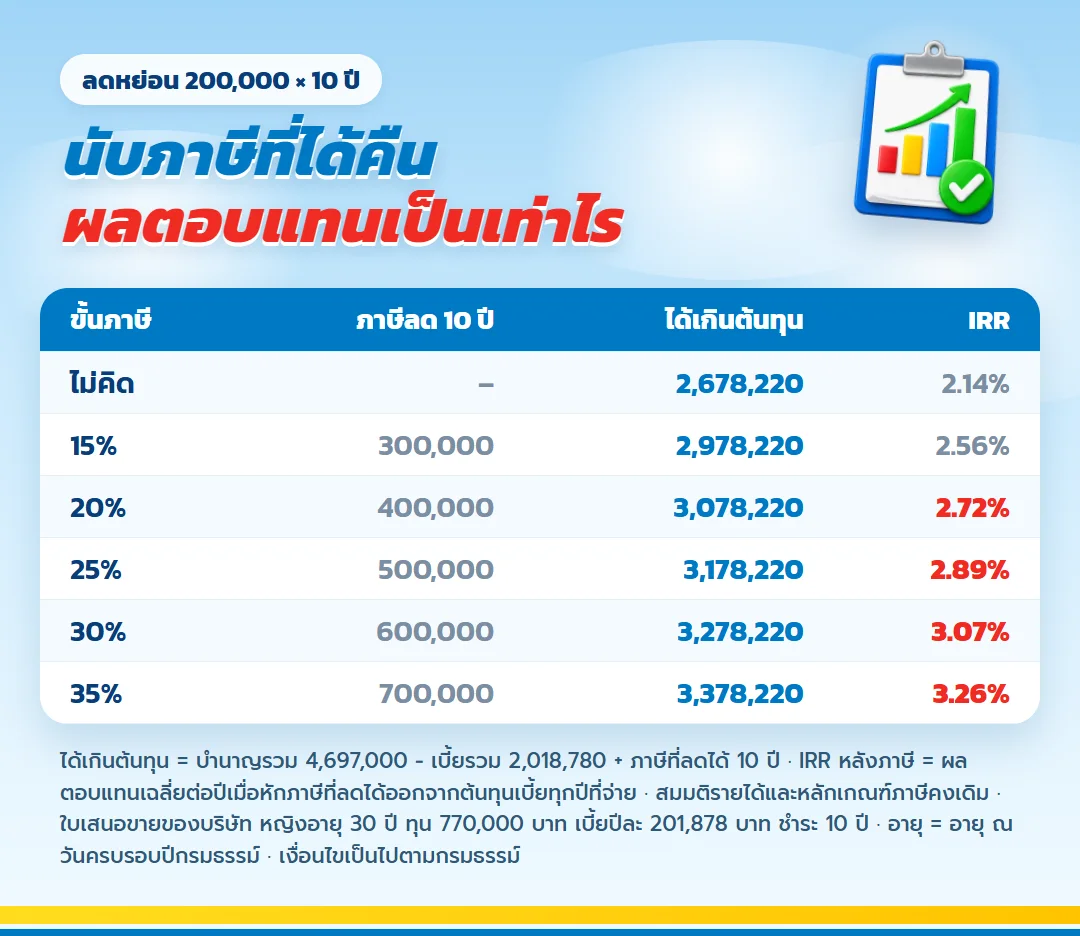
ไม่นับภาษีเลย บำนาญรวม 4,697,000 บาท มากกว่าเบี้ย 2,678,220 บาท เป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.14% พอนับภาษีที่ได้คืนระหว่างสิบปีที่จ่าย ขั้น 15% ขยับเป็น 2.56% ขั้น 20% เป็น 2.72% ขั้น 25% เป็น 2.89% ขั้น 30% เป็น 3.07% และขั้น 35% เป็น 3.26%
ส่วนที่ได้เกินต้นทุนก็โตตาม คนขั้น 20% อยู่ที่ 3,078,220 บาท คนขั้น 30% อยู่ที่ 3,278,220 บาท สูตรง่าย ๆ คือบำนาญรวม ลบเบี้ยรวม แล้วบวกภาษีที่ลดได้ทั้งสิบปี
ตารางผลประโยชน์ทุกปีกรมธรรม์ของเคสนี้
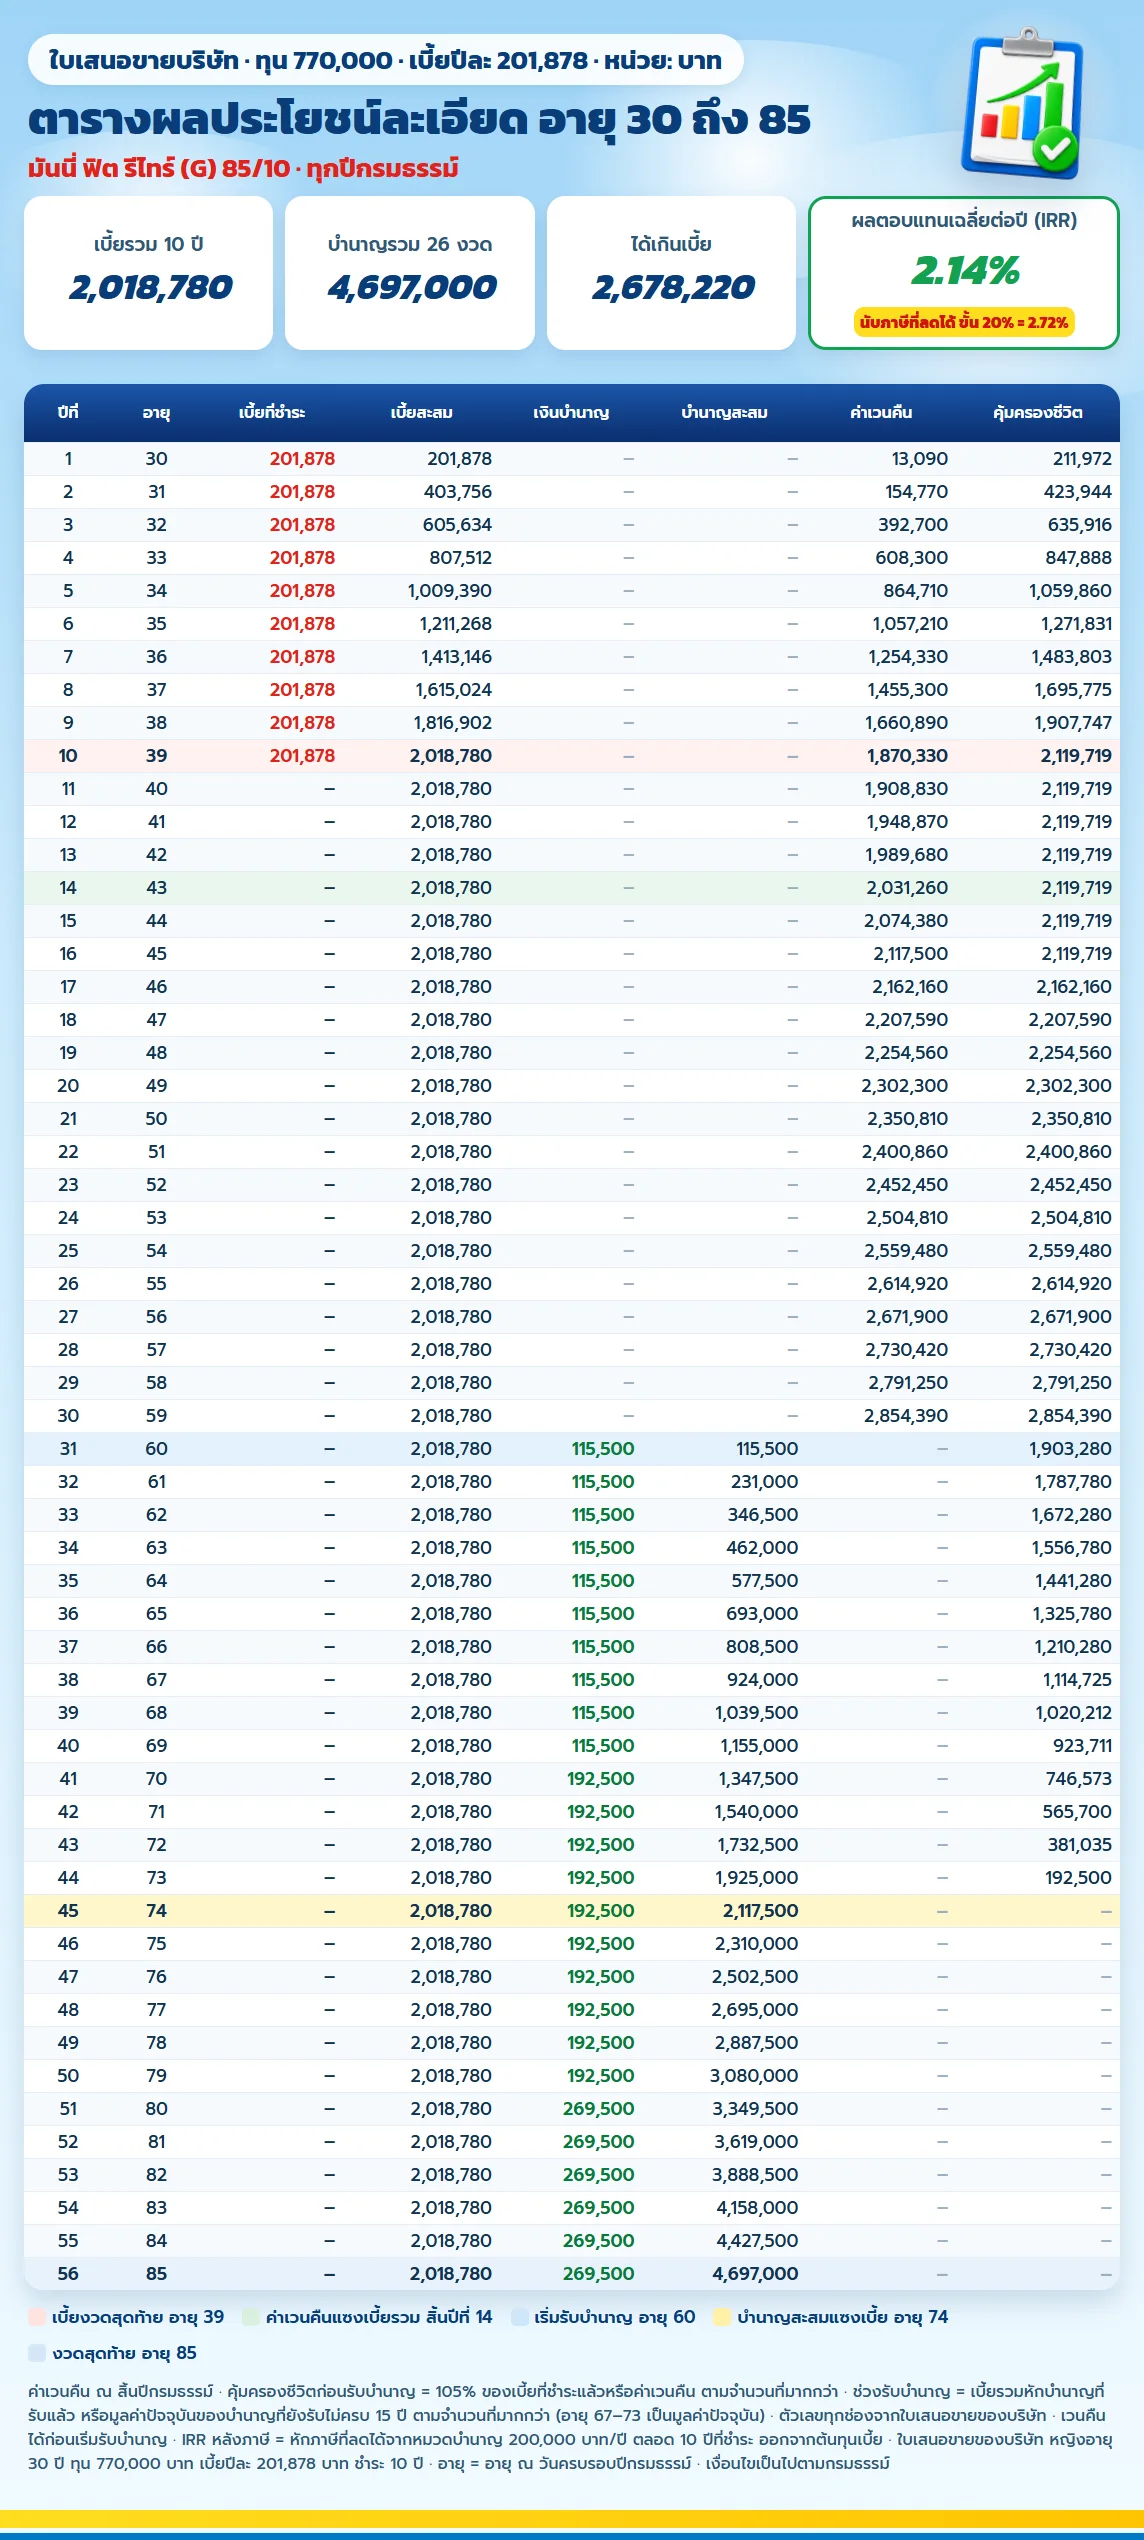
ไล่จากบนลงล่างได้ทีละปี แถวสีชมพูคือเบี้ยงวดสุดท้ายตอนอายุ 39 แถวสีเขียวคือสิ้นปีที่ 14 ที่ค่าเวนคืนเริ่มสูงกว่าเบี้ยที่จ่ายไปทั้งหมด และแถวสีเหลืองคืออายุ 74 ที่บำนาญสะสมแซงเบี้ยรวม
ระหว่างอายุ 40 ถึง 59 ที่ไม่ได้จ่ายแล้ว ถ้าเกิดอะไรขึ้นครอบครัวได้เท่าไร
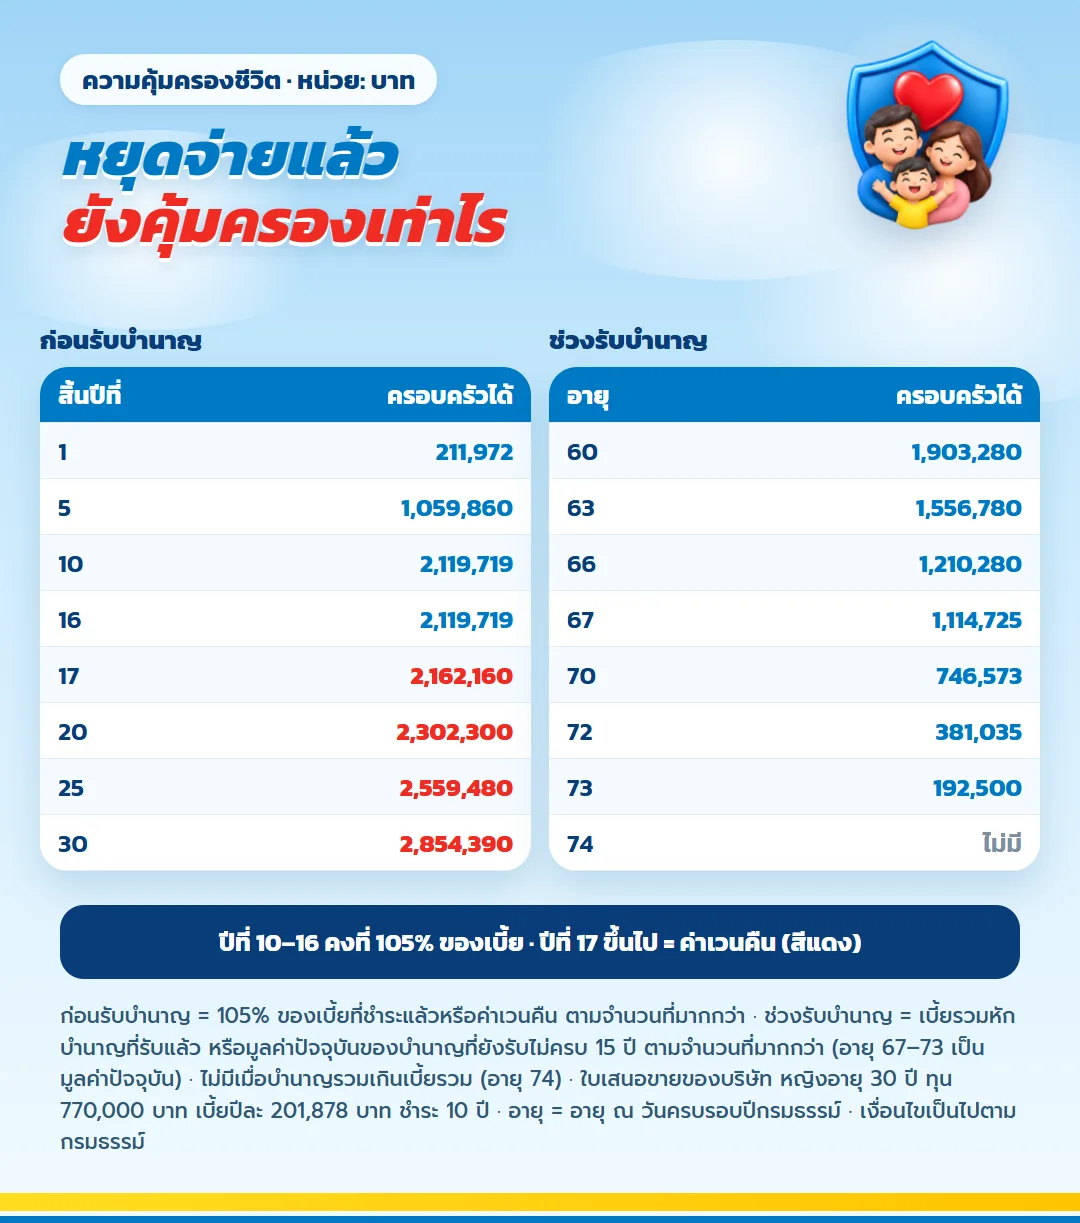
ตลอดช่วงก่อนอายุ 60 ครอบครัวได้ 105% ของเบี้ยที่จ่ายไปแล้ว หรือค่าเวนคืนถ้าสูงกว่า จ่ายครบสิบงวดแล้วยอดนี้คือ 2,119,719 บาท และคงอยู่ระดับนี้ถึงสิ้นปีที่ 16 จากนั้นค่าเวนคืนแซงขึ้นมา ความคุ้มครองจึงโตตามค่าเวนคืน สิ้นปีที่ 20 อยู่ที่ 2,302,300 บาท สิ้นปีที่ 30 อยู่ที่ 2,854,390 บาท
เข้าช่วงรับบำนาญแล้ว ครอบครัวได้เบี้ยรวมหักบำนาญที่รับไป หรือมูลค่าปัจจุบันของบำนาญที่ยังรับไม่ครบ 15 ปี แล้วแต่อะไรสูงกว่า อายุ 65 อยู่ที่ 1,325,780 บาท อายุ 70 อยู่ที่ 746,573 บาท และไม่มีแล้วตั้งแต่อายุ 74
ลาออก ตกงาน หรือรายได้ลดก่อนจ่ายครบ จะเสียอะไร
ข้อจำกัดที่ควรรู้ตั้งแต่วันแรก ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่ายไปมาก สิ้นปีแรกมีเพียง 13,090 บาท สิ้นปีที่ 5 มี 864,710 บาท เทียบกับเบี้ยสะสม 1,009,390 บาท แบบนี้จึงเหมาะกับเงินที่ไม่ต้องดึงออกมาใช้ระหว่างทาง
ถ้ารายได้ลดแต่ยังจ่ายเบี้ยไหว กรมธรรม์เดินต่อตามเดิม แค่สิทธิลดหย่อนปีนั้นเหลือ 15% ของรายได้ใหม่ ถ้าจ่ายต่อไม่ไหวจริง เวนคืนได้ก่อนวันเริ่มรับบำนาญ แต่สิทธิบำนาญจะหายไป และต้องดูหลักเกณฑ์กรมสรรพากรเรื่องสิทธิที่ใช้ไปแล้ว คนที่มีแผนเปลี่ยนงานในไม่กี่ปีนี้ เริ่มจากทุนเล็กกว่าเพดานไว้ก่อนจะปลอดภัยกว่า
คำถามสั้น ๆ ที่มักตามมา
บำนาญที่เข้าบัญชีต้องเอาไปรวมยื่นภาษีไหม
บริษัทระบุว่าผลประโยชน์จากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ และเป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นเท่าจำนวนเบี้ยที่จ่าย
อายุเท่าไรยังสมัครได้ ต้องตรวจร่างกายไหม
รับอายุ 20 ถึง 49 ปี ทุนเริ่มต้น 50,000 บาท ไม่ต้องตรวจสุขภาพ ไม่มีคำถามสุขภาพ
ได้กรมธรรม์มาแล้วเปลี่ยนใจได้ไหม
ได้ ส่งคืนภายใน 15 วันนับจากวันที่รับกรมธรรม์ บริษัทคืนเบี้ยหลังหักค่าใช้จ่าย 500 บาท
ถ้าอยากลดหย่อนยาวกว่าสิบปี มีแบบไหน
ตระกูลเดียวกันมีแบบที่จ่ายถึงอายุ 60 และแบบจ่าย 5 ปี เปอร์เซ็นต์บำนาญต่อทุนเท่ากันทุกแบบ ต่างกันที่จำนวนปีที่ได้ลดหย่อนและทุนที่ซื้อได้ในงบเดียวกัน
ถ้าอยากจ่ายจบไวกว่านี้ ดู มันนี่ ฟิต รีไทร์ (G) 85/5 จ่ายเบี้ย 5 ปี
เงื่อนไขที่บริษัทเขียนไว้ในสัญญา
- บำนาญงวดไหนจะจ่ายก็ต่อเมื่อผู้เอาประกันภัยมีชีวิตอยู่ในวันครบรอบปีกรมธรรม์ และต้องพิสูจน์การมีชีวิต
- ผลประโยชน์กรณีเสียชีวิตหมดไปเมื่อบำนาญที่รับรวมกันมากกว่าเบี้ยที่จ่ายทั้งหมด
- บริษัทเตือนว่าเบี้ยที่จ่ายทั้งหมดอาจใกล้เคียงกับบำนาญที่ได้รับตลอดสัญญา
- ค่าใช้จ่ายในการจ่ายบำนาญ (ถ้ามี) บริษัทหักจากเงินบำนาญได้
- เคสในหน้านี้เป็นใบเสนอขายตัวอย่าง ตัวเลขของคุณจะต่างไปตามอายุ เพศ และทุน
เตรียมสามอย่างนี้ แล้วให้ตัวแทนคิดทุนให้
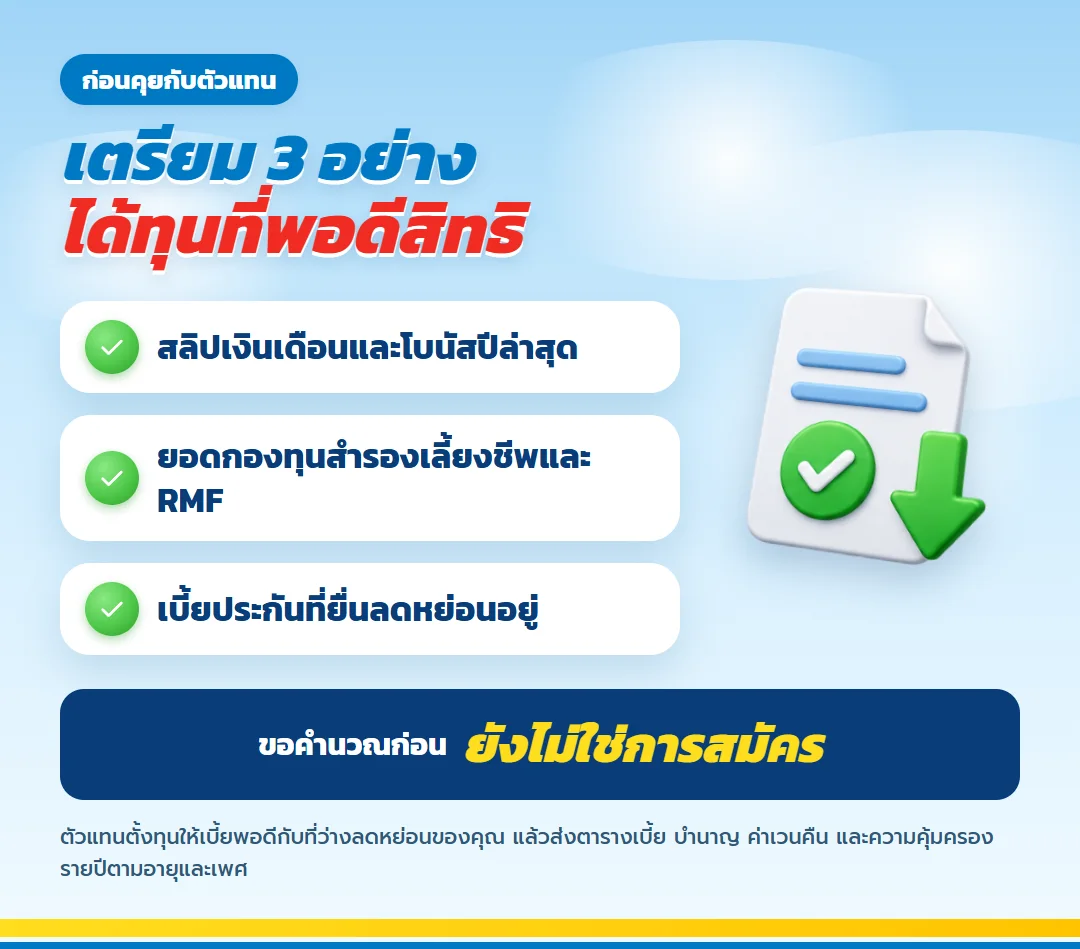
สลิปเงินเดือนหรือหนังสือรับรองการหักภาษีของปีล่าสุด ยอดกองทุนสำรองเลี้ยงชีพกับ RMF ที่ใส่ต่อปี และเบี้ยประกันที่ยื่นลดหย่อนอยู่แล้ว ส่งให้ตัวแทนดูสามอย่างนี้ คุณจะได้ทุนที่ลดหย่อน 2 แสน 10 ปีได้พอดี พร้อมตารางรายปีไว้เทียบก่อนตัดสินใจ การขอคำนวณยังไม่ใช่การสมัคร
สมัครออนไลน์ได้ไหม รอผลนานเท่าไร
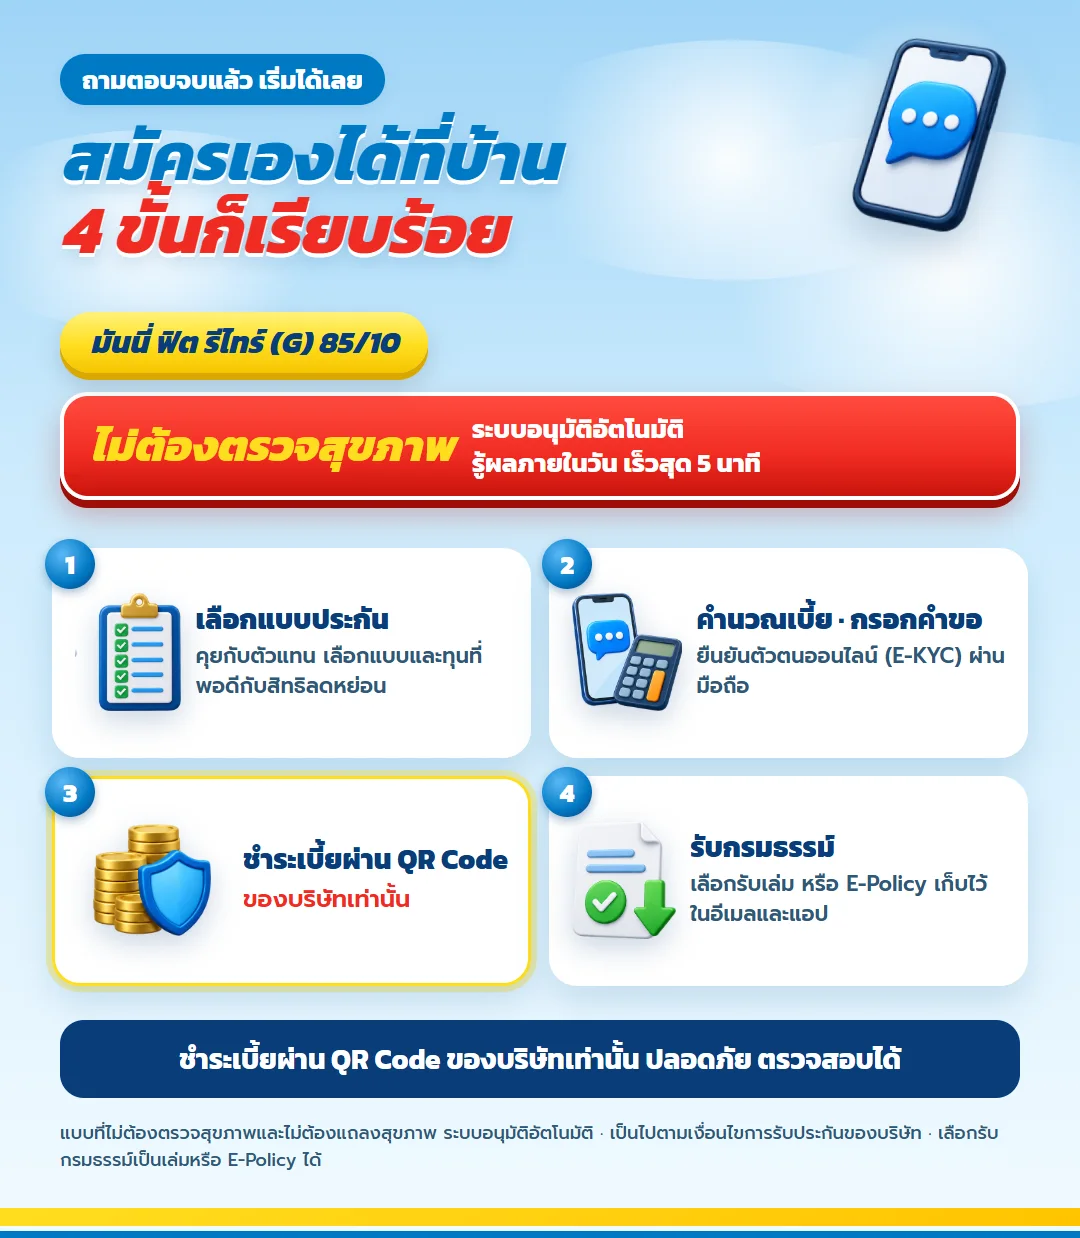
ได้ และไม่ต้องหยุดงานไปเจอใคร แบบจ่าย 10 ปีตัวนี้ไม่มีขั้นตรวจสุขภาพ ส่งคำขอออนไลน์แล้วรู้ผลอนุมัติได้ภายในวัน เร็วสุดภายใน 5 นาที ขึ้นกับการพิจารณาของบริษัท
ทำตาม 4 ขั้น เลือกทุน คำนวณเบี้ยพร้อมกรอกคำขอและยืนยันตัวตนแบบ E-KYC ชำระผ่าน QR Code ของบริษัทเท่านั้น แล้วรอรับกรมธรรม์
กรมธรรม์ของแบบนี้เลือกรับเป็นเล่ม หรือเป็นไฟล์ E-Policy ก็ได้ ไฟล์จะอยู่ทั้งในอีเมลและในแอป หาเจอง่ายตอนยื่นภาษี
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น