ลดหย่อนภาษี 2 แสนทุกปีจนเกษียณ ถามตอบมนุษย์เงินเดือนกับ มันนี่ ฟิต รีไทร์ (G) 85/60
ถามตอบลดหย่อนภาษี 2 แสนทุกปีจนเกษียณด้วย มันนี่ ฟิต รีไทร์ (G) 85/60 เงินเดือนเท่าไรถึงใช้สิทธิเต็ม ต้นทุนหลังหักภาษี ผลตอบแทนหลังภาษี และความคุ้มครองระหว่างทาง
ลดหย่อนภาษี 2 แสนบาทในหมวดประกันบำนาญ เป็นสิทธิที่มนุษย์เงินเดือนรายได้สูงหลายคนยังใช้ไม่ครบ ทั้งที่ภาษีถูกหัก ณ ที่จ่ายไปทุกเดือนแล้ว ถ้าใช้สิทธินี้ได้ทุกปีจนเกษียณ เงินที่เคยจ่ายเป็นภาษีจะย้ายมาอยู่ในบำนาญของคุณเอง
หน้านี้รวบรวมคำถามที่คนทำงานประจำถามจริงเวลาคุยเรื่อง มันนี่ ฟิต รีไทร์ (G) 85/60 แบบที่ชำระเบี้ยจนถึงอายุ 60 ทุกคำตอบอ้างตัวเลขจากใบเสนอขายของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 1,900,000 บาท เบี้ยปีละ 202,958 บาท
เงินเดือนเท่าไร ถึงลดหย่อนภาษี 2 แสนได้เต็ม
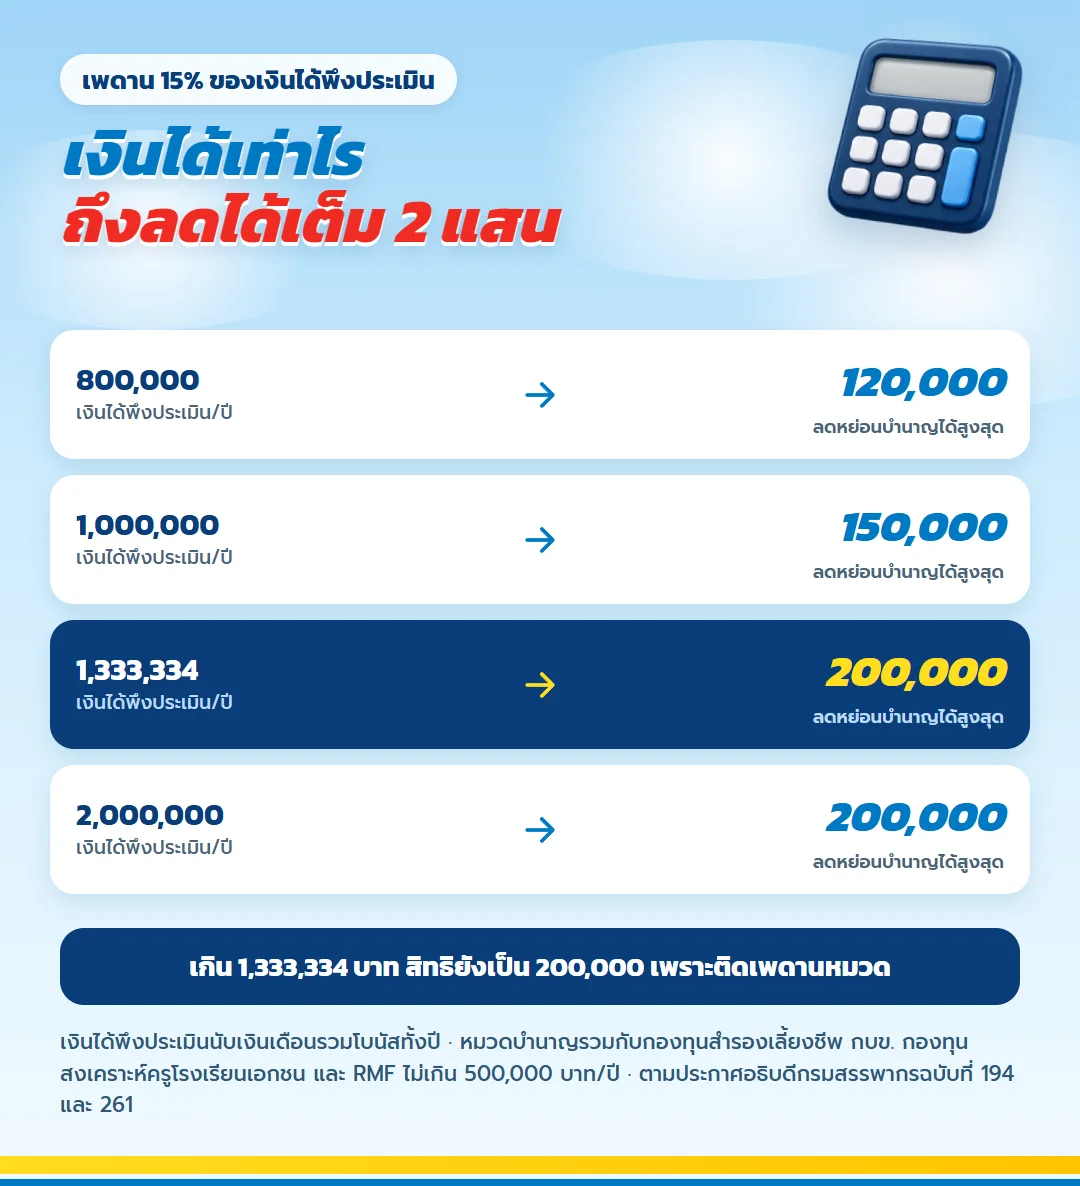
สิทธิหมวดประกันบำนาญคิดได้ไม่เกิน 15% ของเงินได้พึงประเมิน อยากใช้เต็ม 200,000 บาท รายได้ทั้งปีต้องตั้งแต่ 1,333,334 บาทขึ้นไป โดยนับเงินเดือนรวมโบนัสทั้งปี ไม่ใช่เงินเดือนเดือนเดียว
| เงินได้พึงประเมินต่อปี | ลดหย่อนหมวดบำนาญได้สูงสุด |
| 800,000 บาท | 120,000 บาท |
| 1,000,000 บาท | 150,000 บาท |
| 1,333,334 บาท | 200,000 บาท |
| 2,000,000 บาท | 200,000 บาท เพราะติดเพดาน |
รายได้ยังไม่ถึงเกณฑ์ก็ใช้แบบนี้ได้ เพียงลดทุนลงให้เบี้ยพอดีกับ 15% ของรายได้ จะได้ไม่จ่ายเบี้ยส่วนที่ลดหย่อนไม่ได้ แล้วค่อยพิจารณาเพิ่มเมื่อรายได้ขยับ
ทำไมคนอยากลดหย่อนยาวถึงเลือกแบบชำระถึงอายุ 60
สิทธิลดหย่อนเกิดขึ้นเฉพาะปีที่จ่ายเบี้ยเท่านั้น แบบชำระสั้นจึงใช้สิทธิได้ไม่กี่ปีแล้วจบ ส่วนแบบนี้ชำระไปจนถึงอายุ 60 เคสตัวอย่างเริ่มตอนอายุ 30 จึงได้ลดหย่อนต่อเนื่อง 30 ปีภาษี
เบี้ยปีละ 202,958 บาทถูกตั้งให้ชนเพดานหมวดบำนาญพอดี เศษ 2,958 บาทที่เกินมา ยื่นในช่องประกันชีวิตทั่วไปได้ถ้าช่องนั้นยังว่าง แต่ละปีจึงแทบไม่มีเบี้ยส่วนไหนเสียสิทธิไปเปล่า ๆ
คำถามถัดไปที่ตามมาเสมอคือ แล้วแบบนี้เหมาะกับคนทำงานประจำทุกคนหรือเปล่า
มนุษย์เงินเดือนแบบไหนที่แบบนี้ให้ประโยชน์เต็มที่
- เงินเดือนรวมโบนัสถึงเกณฑ์ข้างบน และเสียภาษีขั้น 20% ขึ้นไป
- ใส่กองทุนสำรองเลี้ยงชีพกับ RMF อยู่แล้ว แต่เมื่อรวมเบี้ยบำนาญยังไม่ถึงเพดาน 500,000 บาทต่อปี
- ทำงานในองค์กรที่รายได้มั่นคง คาดว่าจะอยู่ระดับนี้ไปอีกนาน
- อยากมีเงินก้อนเข้าประจำหลังเกษียณ มาแทนเงินเดือนที่หายไป
แผนภาพผลประโยชน์ของ มันนี่ ฟิต รีไทร์ (G) 85/60 บอกอะไรบ้าง
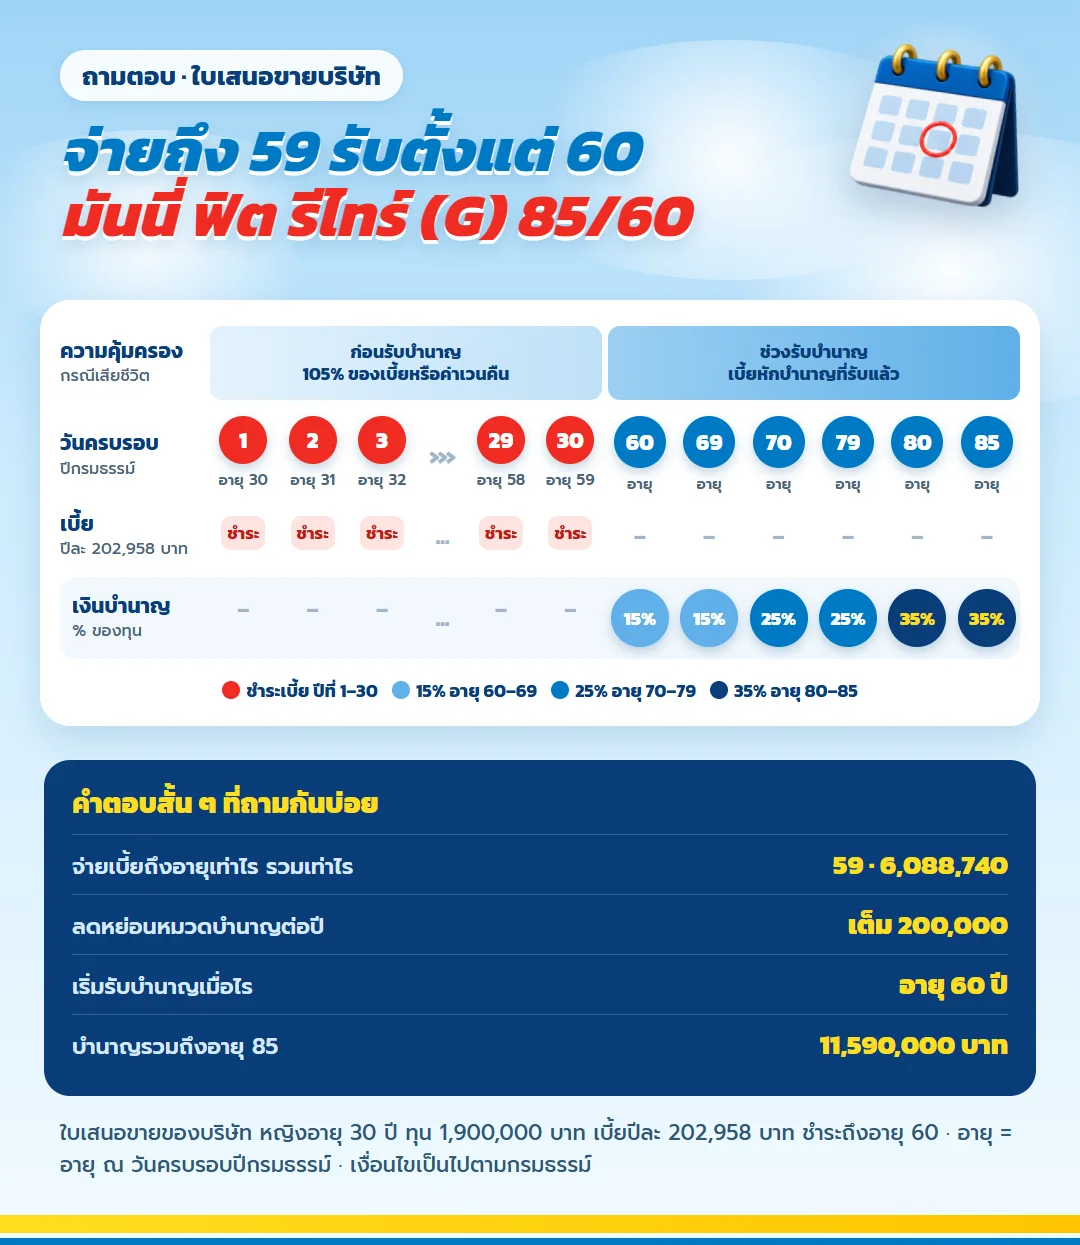
อ่านภาพจากซ้ายไปขวาได้เลย ฝั่งซ้ายคือปีที่จ่ายเบี้ยตั้งแต่ปีแรกถึงปีที่ 30 ฝั่งขวาคือวันครบรอบปีกรมธรรม์ที่บำนาญเข้าบัญชี แถบบนบอกว่าถ้าจากไปในแต่ละช่วง ครอบครัวได้เงินตามหลักเกณฑ์ใด
| ช่วงอายุ | บำนาญรายปี | หรือเลือกรับรายเดือน |
| 60 ถึง 69 | 285,000 บาท | 23,940 บาท |
| 70 ถึง 79 | 475,000 บาท | 39,710 บาท |
| 80 ถึง 85 | 665,000 บาท | 55,670 บาท |
| รวม 26 งวด เมื่อเริ่มทำที่อายุ 30 | 11,590,000 บาท | – |
บำนาญคิดจาก 15% 25% และ 35% ของทุน คนที่เลือกทุนต่างจากนี้จะได้ตัวเลขต่างไปตามสัดส่วน
จ่ายปีละ 202,958 บาท หักภาษีคืนแล้วเหลือจ่ายจริงเท่าไร
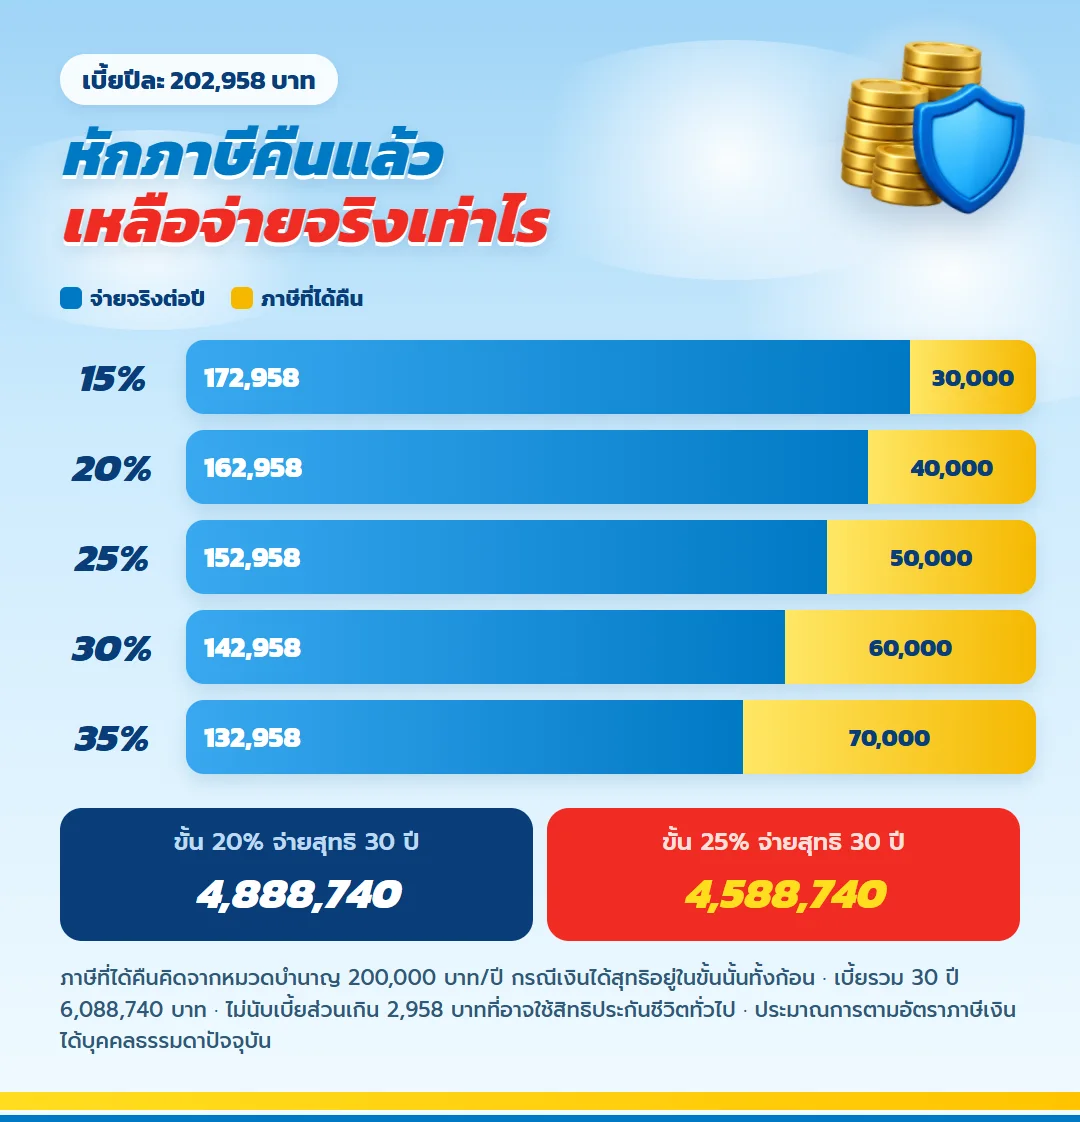
ภาษีเงินได้บุคคลธรรมดาคิดแบบขั้นบันได สิทธิ 200,000 บาทเลยคืนเงินให้แต่ละคนไม่เท่ากัน คนขั้น 20% ได้ภาษีคืนปีละ 40,000 บาท ต้นทุนหลังหักภาษีเหลือ 162,958 บาท คนขั้น 25% ได้คืน 50,000 บาท เหลือจ่ายจริง 152,958 บาท ขั้น 30% เหลือ 142,958 บาท
มองทั้ง 30 ปี คนขั้น 25% จ่ายเบี้ยรวม 6,088,740 บาท แต่ต้นทุนสุทธิหลังภาษีอยู่ที่ 4,588,740 บาท ส่วนคนขั้น 20% อยู่ที่ 4,888,740 บาท ตัวเลขนี้สมมติว่าเงินได้สุทธิอยู่ในขั้นเดิมทั้งก้อนทุกปี
ลดหย่อนภาษี 2 แสนไปนาน 30 ปี ผลตอบแทนหลังภาษีเป็นเท่าไร
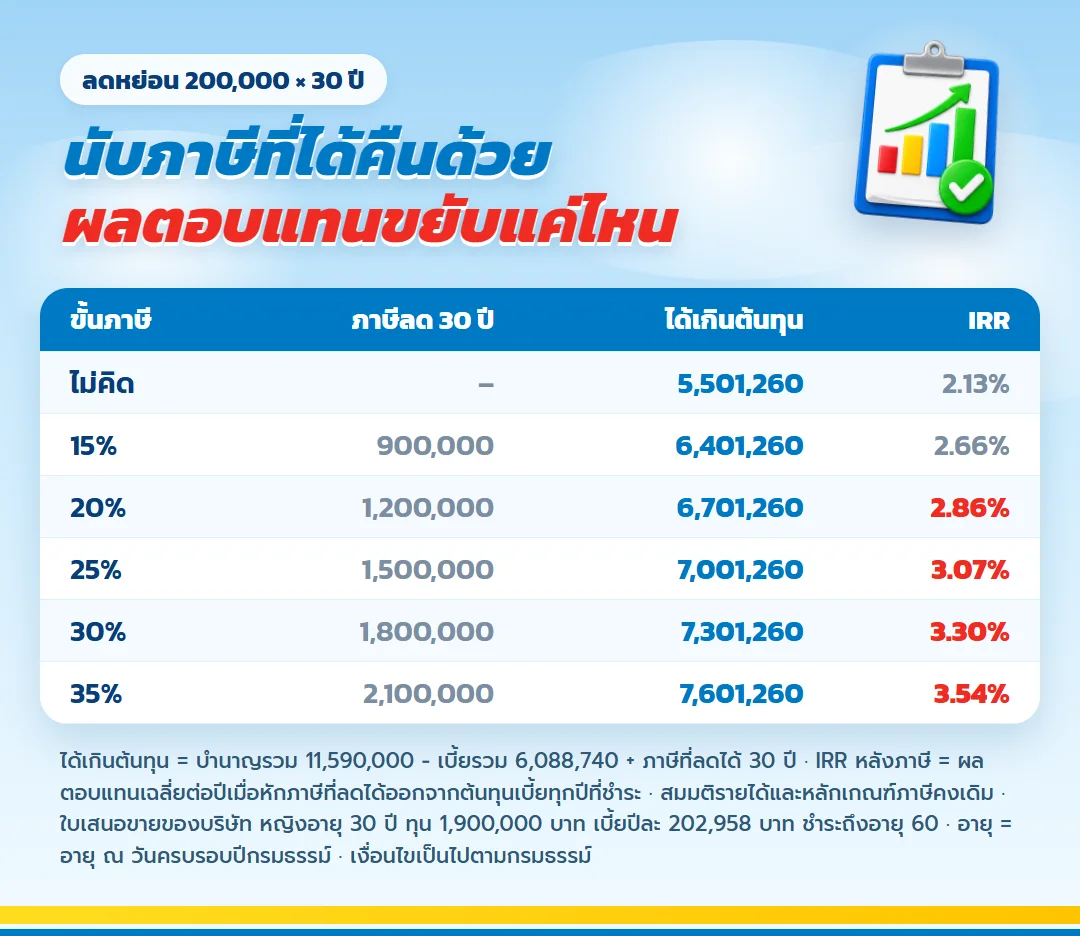
ไม่นับภาษีเลย บำนาญที่ได้มากกว่าเบี้ยที่จ่าย 5,501,260 บาท คิดเป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.13% พอนับภาษีที่ได้คืนทุกปีเข้าไปด้วย ขั้น 20% ขยับเป็น 2.86% ขั้น 25% เป็น 3.07% ขั้น 30% เป็น 3.30% และขั้น 35% เป็น 3.54%
ยอดที่ได้เกินต้นทุนหลังนับภาษีก็เพิ่มตาม คนขั้น 20% อยู่ที่ 6,701,260 บาท คนขั้น 30% อยู่ที่ 7,301,260 บาท วิธีคิดคือเอาบำนาญรวมตั้ง ลบเบี้ยรวม แล้วบวกภาษีที่ลดได้ตลอดปีที่จ่าย
ตารางผลประโยชน์ทุกปีหน้าตาเป็นอย่างไร
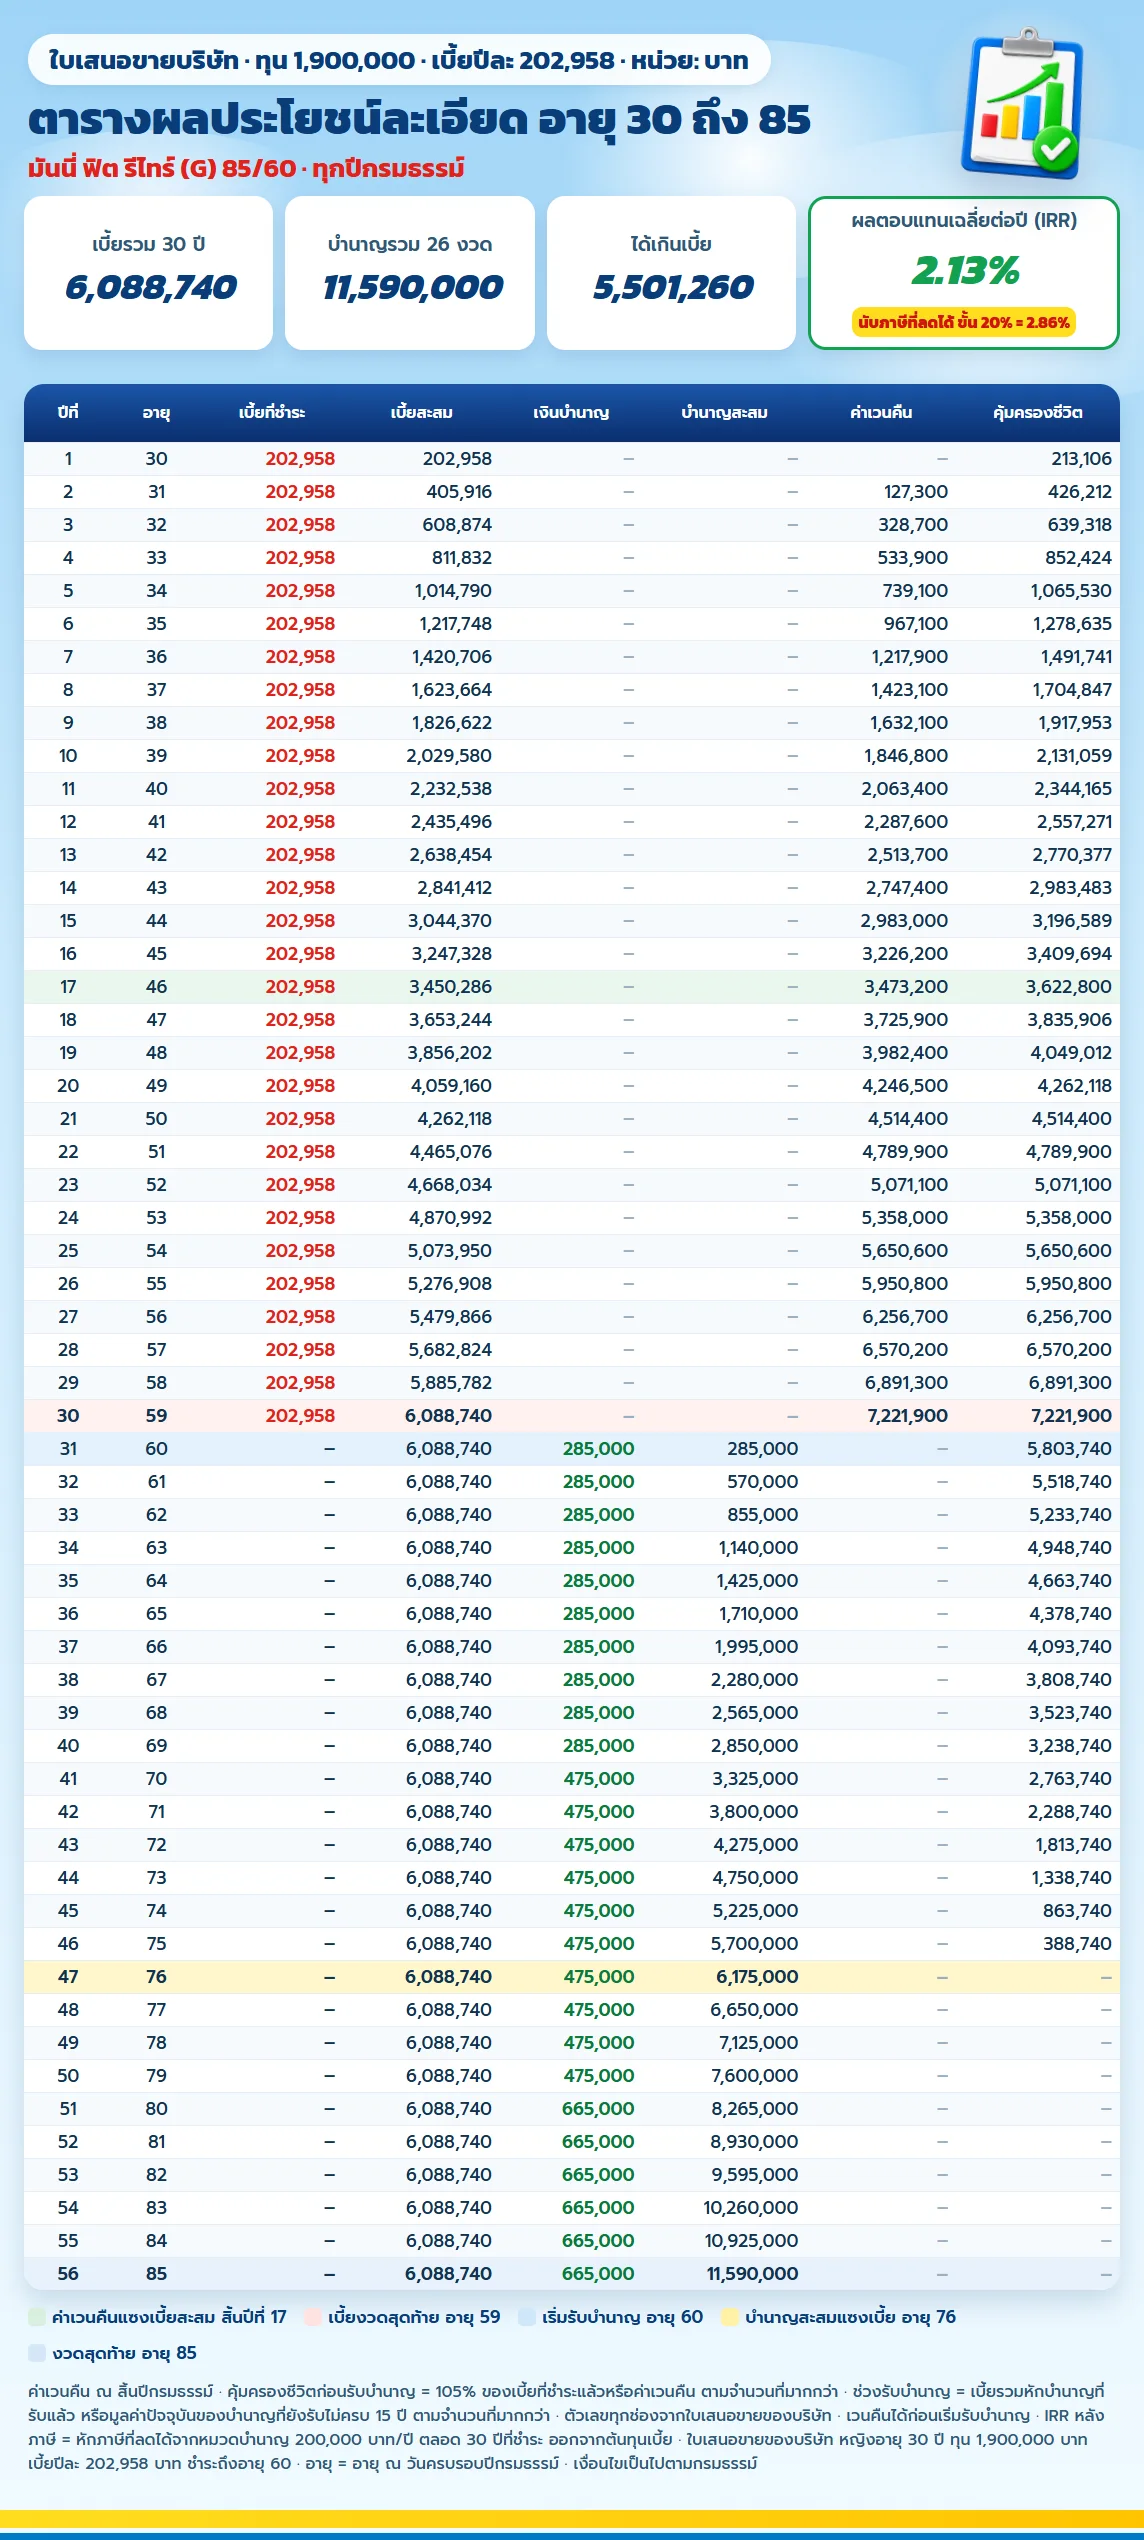
ตารางนี้วางทุกปีกรมธรรม์ไว้ในภาพเดียว แถวสีเขียวคือสิ้นปีที่ 17 ที่ค่าเวนคืนเริ่มสูงกว่าเบี้ยที่จ่ายไป แถวสีชมพูคือเบี้ยงวดสุดท้ายตอนอายุ 59 และแถวสีเหลืองคืออายุ 76 ที่บำนาญสะสมแซงเบี้ยรวม
ถ้าเสียชีวิตก่อนเกษียณ ครอบครัวได้อะไร
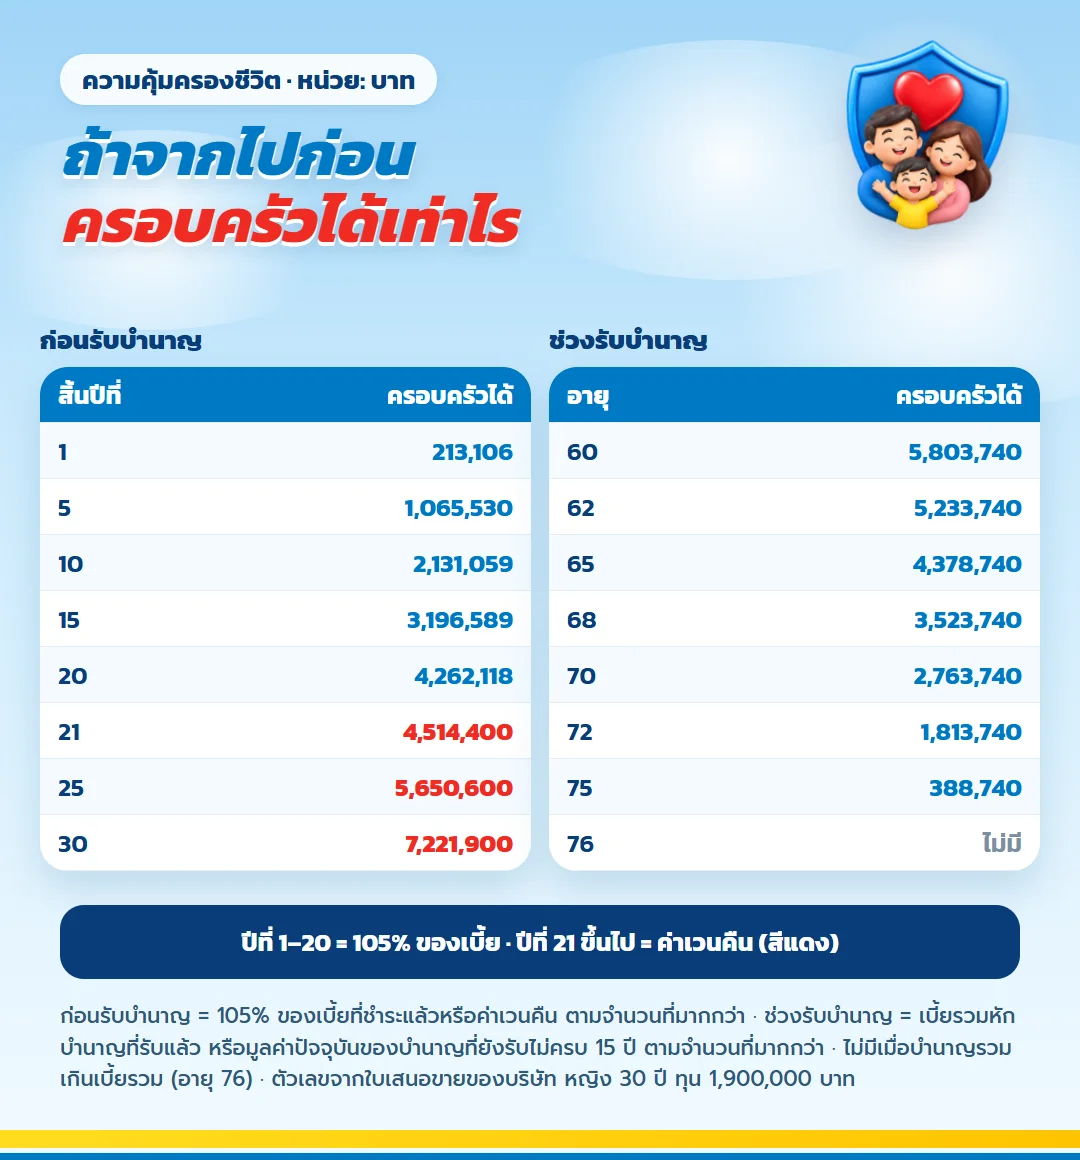
ก่อนถึงอายุ 60 ครอบครัวได้ 105% ของเบี้ยที่จ่ายมาแล้วหรือค่าเวนคืน แล้วแต่ยอดไหนสูงกว่า สิ้นปีที่ 5 อยู่ที่ 1,065,530 บาท ปีที่ 15 อยู่ที่ 3,196,589 บาท ปีที่ 20 อยู่ที่ 4,262,118 บาท หลังจากนั้นค่าเวนคืนสูงกว่า ความคุ้มครองจึงตามค่าเวนคืน เช่นปีที่ 25 อยู่ที่ 5,650,600 บาท
เมื่อเริ่มรับบำนาญ ความคุ้มครองชีวิตคือเบี้ยรวมหักบำนาญที่รับไปแล้ว อายุ 65 เหลือ 4,378,740 บาท อายุ 70 เหลือ 2,763,740 บาท และหมดไปเมื่อบำนาญที่รับแซงเบี้ยรวม
เปลี่ยนงานหรือรายได้ลดลงกลางทาง ต้องทำอย่างไร
สิทธิที่ใช้ได้จะเหลือ 15% ของรายได้ใหม่ ขณะที่เบี้ยยังเท่าเดิม ถ้ายังชำระต่อได้ กรมธรรม์และบำนาญก็เดินต่อตามเดิม ถ้าชำระต่อไม่ไหวจริง เวนคืนได้ก่อนวันเริ่มรับบำนาญ แต่สิทธิบำนาญจะหายไปทั้งหมด และต้องดูหลักเกณฑ์กรมสรรพากรเรื่องสิทธิลดหย่อนที่ใช้ไปแล้วด้วย
อีกเรื่องที่ควรรู้ตั้งแต่วันแรก ปีแรกของสัญญายังไม่มีค่าเวนคืน และค่าเวนคืนจะไล่ตามเบี้ยที่จ่ายทันในปีที่ 17 คนที่คิดว่าอาจเปลี่ยนเส้นทางอาชีพเร็ว ๆ นี้ ควรเริ่มที่ทุนเล็กลงก่อน
บำนาญที่ได้รับถูกหักภาษีไหม
ไม่ถูกหัก บริษัทระบุว่าผลประโยชน์ที่ได้จากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ และเป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นเท่าจำนวนเบี้ยที่ชำระ บำนาญที่เข้าบัญชีทุกปีจึงเป็นรายได้หลังเกษียณที่ไม่ต้องห่วงเรื่องหักภาษีปลายทาง
อายุเท่าไรยังสมัครได้ ต้องตรวจสุขภาพไหม
แบบนี้รับประกันอายุ 20 ถึง 54 ปี ทุนเริ่มต้น 100,000 บาท ไม่ต้องตรวจสุขภาพและไม่มีคำถามสุขภาพให้ตอบ ได้กรมธรรม์แล้วเปลี่ยนใจ ส่งคืนได้ภายใน 15 วัน บริษัทคืนเบี้ยหลังหักค่าใช้จ่าย 500 บาท
ยิ่งสมัครช้า ปีที่ใช้สิทธิลดหย่อนยิ่งน้อยลง เพราะเบี้ยจบที่อายุ 60 เหมือนกันทุกคน คนอายุ 40 จึงลดหย่อนได้น้อยกว่าคนที่เริ่มตอนอายุ 30 ราวสิบปี
ถ้าอยากจ่ายจบเร็ว ดูแบบ มันนี่ ฟิต รีไทร์ (G) 85/5 ชำระเบี้ย 5 ปี
ก่อนตัดสินใจ อ่านตรงนี้อีกครั้ง
- เงินบำนาญแต่ละงวดจ่ายเมื่อผู้เอาประกันภัยมีชีวิตอยู่ ณ วันครบรอบปีกรมธรรม์
- เมื่อบำนาญที่ได้รับรวมกันเกินเบี้ยทั้งหมด จะไม่มีเงินกรณีเสียชีวิตจ่ายเพิ่ม
- ถ้ามีค่าใช้จ่ายในการจ่ายบำนาญ บริษัทหักจากเงินบำนาญได้
- การลดหย่อนแต่ละปีต้องเข้าเงื่อนไขกรมสรรพากรของปีภาษีนั้น
- ตัวเลขบนหน้านี้เป็นของใบเสนอขายตัวอย่าง เบี้ยของคุณขึ้นกับอายุ เพศ และทุนที่เลือก
เตรียมตัวเลขสามตัว แล้วให้ตัวแทนคำนวณให้
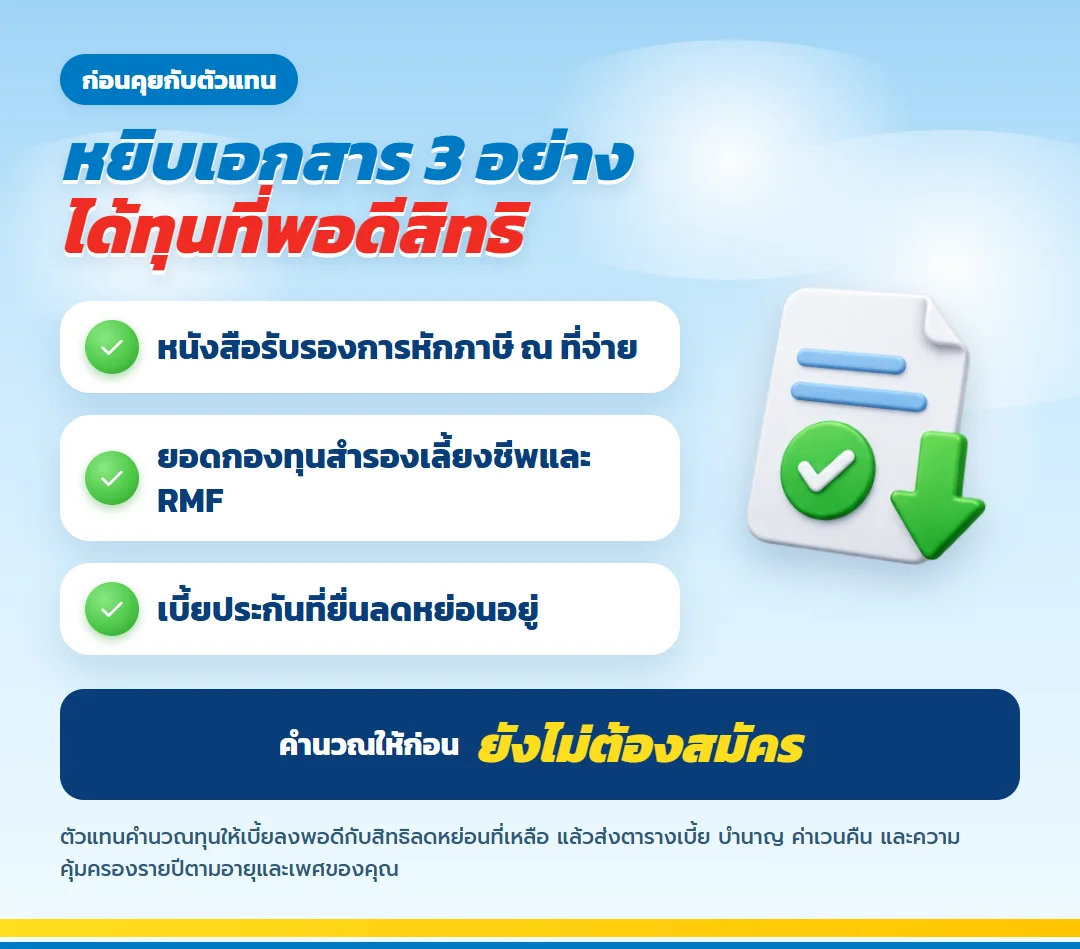
หยิบหนังสือรับรองการหักภาษี ณ ที่จ่ายของปีล่าสุด ยอดที่ใส่กองทุนสำรองเลี้ยงชีพกับ RMF ต่อปี และเบี้ยประกันที่ยื่นลดหย่อนอยู่แล้ว ส่งให้ตัวแทนดู แล้วรับทุนที่ทำให้ลดหย่อนภาษี 2 แสนได้พอดี พร้อมตารางรายปีไปคิดต่อที่บ้าน ขั้นนี้ยังไม่ใช่การสมัคร
สมัครออนไลน์ได้เลยไหม ต้องรอผลกี่วัน
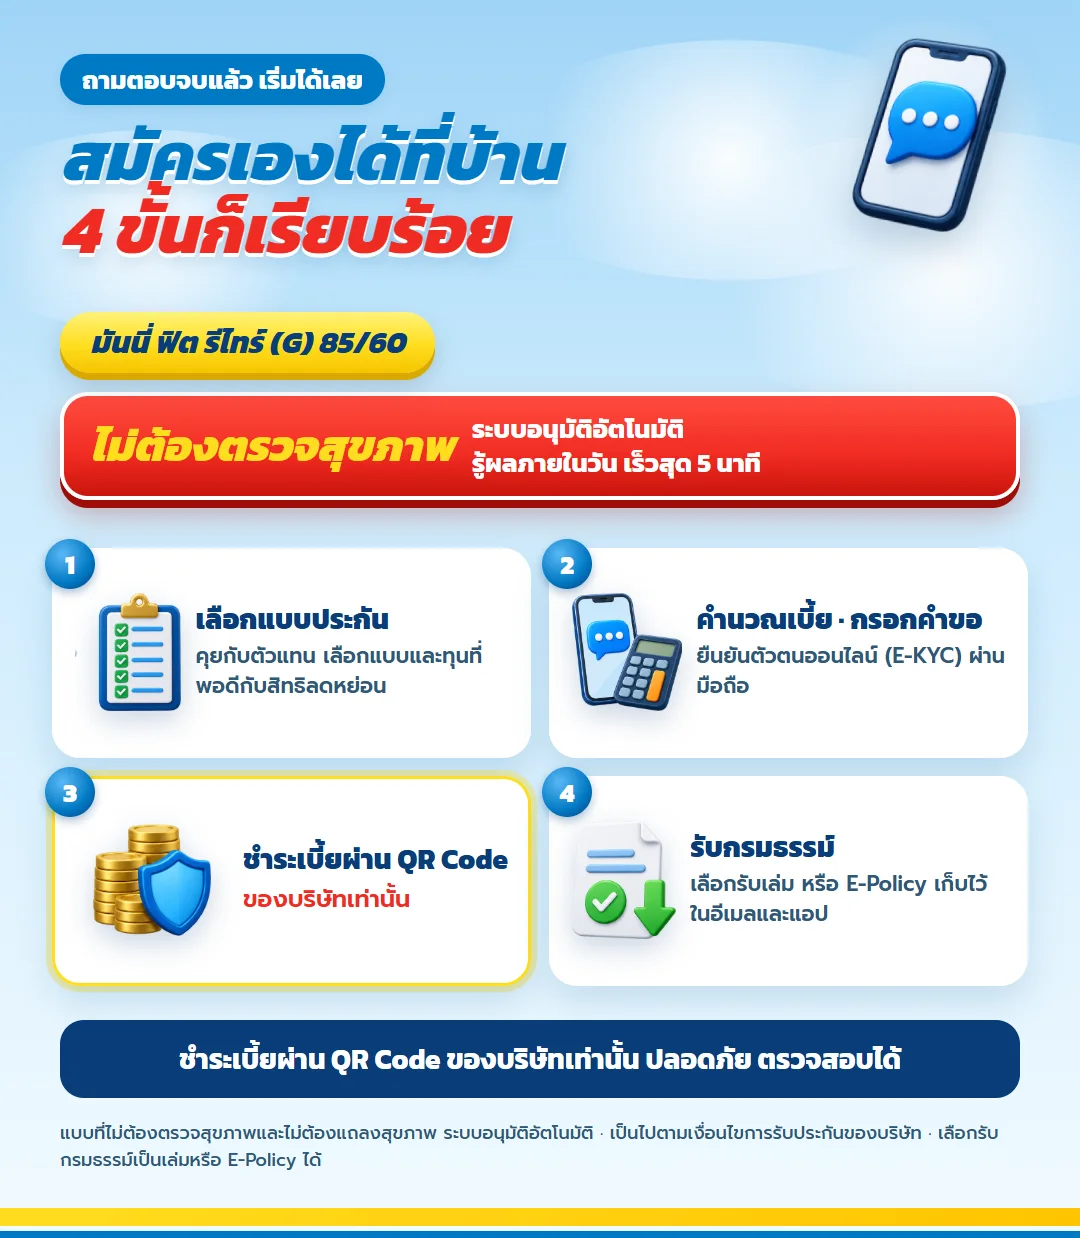
สมัครได้เลย ไม่ต้องรอหลายวันเพราะแบบจ่ายถึงอายุ 60 ตัวนี้ไม่มีตรวจสุขภาพ ส่งคำขอแล้วรู้ผลอนุมัติภายในวัน เร็วสุดประมาณ 5 นาที ตามการพิจารณารับประกันของบริษัท
มนุษย์เงินเดือนทำได้จากมือถือทั้งหมด 4 ขั้น เลือกทุน กรอกคำขอพร้อมยืนยันตัวตน (E-KYC) จ่ายเบี้ยผ่าน QR Code ของบริษัทเท่านั้น แล้วรับกรมธรรม์
เลือกให้ส่งเล่มกรมธรรม์ หรือรับไฟล์ E-Policy ก็ได้ ไฟล์เก็บอยู่ในอีเมลและในแอป เปิดดูได้ทุกปีที่ต้องยื่นลดหย่อน
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียด
ทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียด
ประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 คืออะไร รีวิวประกันสะสมทรัพย์ ไทยประกันชีวิต ฉบับเข้าใจง่าย
ดูรายละเอียดทรัพย์บำนาญ 60 ตั้งงบวันนี้ให้มีรายได้เมื่อเงินเดือนหยุด
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ถามตอบ เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับเจ้าของกิจการ คู่มือตัดสินใจ 6 ขั้น แยกเงินส่วนตัว จ่ายเบี้ยจบใน 5 ปี
ดูรายละเอียดประกันบำนาญลดหย่อนภาษี 200,000 ถามตอบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่าย 5 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับเจ้าของกิจการ เทียบ 5 ทางเลือกก่อนแยกเงินส่วนตัวออกจากธุรกิจ
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 ตอบครบ 9 คำถาม ส่งเท่าไร ได้คืนเท่าไร เงินปันผลเท่าไร
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับคนวัยสร้างฐานะที่มีภาระระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น